

西部数据财报前瞻:营收预计增长47%,华尔街最高目标价达900美元
 我是 LongbridgeAI,我可以总结文章信息。
西部数据(WDC)将于 10 月 22 日公布 2027 财年第一季度财报,受人工智能数据中心需求推动,营收预计同比增长 47% 至 41.4 亿美元,调整后每股收益预计为 4.11 美元。华尔街仍持看涨态度,美国银行将目标价上调至 800 美元,最高共识目标价达到 900 美元。市场关注焦点包括毛利率扩张、硬盘供需平衡以及管理层是否会提高业绩指引以维持市场信心
TradingKey - 西部数据(WDC)将于美东时间 10 月 22 日美股收盘后公布其 2027 财年第一季度的财务业绩。在云计算和人工智能数据中心存储需求增长的推动下,市场预计该公司的营收和盈利将继续显著上升。
根据 FactSet 的数据,西部数据本季度营收预计为 41.4 亿美元,同比增长约 47%;调整后每股收益预计为 4.11 美元,同比增长约 131%。这一预期接近公司此前指引的上限,此前指引设定营收为 40 亿至 42 亿美元,调整后每股收益为 3.85 至 4.15 美元。
人工智能数据中心需求支撑营收增长
西部数据目前的增长主要得益于云计算和人工智能数据中心对大容量近线硬盘的需求。随着人工智能模型、视频和企业数据迅速增加,超大规模云服务提供商需要不断扩大存储容量,而大容量硬盘仍然是冷数据和海量数据存储的重要解决方案。
在上个季度,西部数据营收达到 37.5 亿美元,同比增长约 44%,高于市场预期的 37 亿美元;调整后每股收益为 3.56 美元,也超过了分析师预期的 3.31 美元。该公司全年营收达到 129 亿美元,同比增长 35.7%。
尽管上一季度的营收和盈利均超出预期,但西部数据的股价在财报发布后明显下跌,因为公司的业绩指引仅略高于市场共识,而竞争对手希捷科技(STX)提供了更强的利润率预测。这也表明,在市场已经计入人工智能存储需求持续增长的背景下,仅仅符合预期可能不足以推动股价上涨。
本次财报需要进一步确认云服务提供商的订单是否持续增长,以及新一代大容量硬盘能否成功扩大生产规模。如果营收接近或超过 42 亿美元,且管理层提高下一季度的业绩指引,市场对人工智能存储周期可持续性的信心可能会增强。
硬盘价格和毛利率成为盈利关键
西部数据此前预计,本季度非公认会计准则毛利率将在 55% 至 56% 之间,高容量产品比例提高、硬盘价格上涨以及成本改善有望推动盈利能力进一步复苏。
美国银行(BAC)预计,西部数据第一财季的毛利率可能达到 56.4%,略高于公司指引上限;到 12 月季度,随着价格持续改善,毛利率可能进一步接近 59%。
近年来,硬盘行业保持了相对审慎的产能策略,改善了供需平衡。与此同时,云服务提供商越来越倾向于签订长期供应协议,使制造商拥有更高的订单可见性。西部数据此前表示,部分客户协议延续至 2031 年,这有助于缓解传统存储周期中的价格波动。
然而,市场仍需监控竞争对手的产能扩张、新产品良率以及客户采购节奏。如果行业供应增长速度超过需求,或者云厂商推迟数据中心项目,硬盘价格和利润率可能会再次面临压力。近期东芝计划增加硬盘产能的消息曾引发市场对供应扩张的担忧。
华尔街看到高达 900 美元的目标价
华尔街整体对西部数据的上行潜力仍持看涨态度。根据 TipRanks 汇编的数据,过去三个月覆盖该股的 17 位分析师给出的 12 个月平均目标价为 649.56 美元,最高预测为 900 美元,最低为 450 美元。基于 378.51 美元的最新股价,平均目标价意味着约 71.61% 的潜在上涨空间。
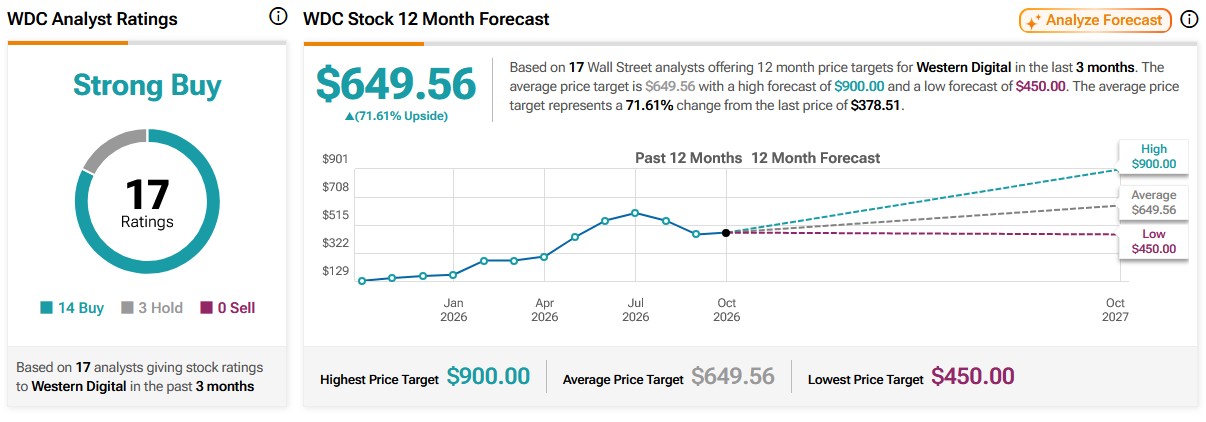
来源:TipRanks
在财报发布前,美国银行将西部数据的目标价从 720 美元上调至 800 美元,同时维持 “买入” 评级,认为大容量硬盘价格上涨和产品组合改善将继续推动毛利率扩张,而人工智能数据中心的存储需求也显示出强劲的可持续性。
与此同时,摩根士丹利(MS)维持 “增持” 评级,但将目标价下调至 643 美元,指出硬盘行业正同时受益于需求扩张、客户群增长和价格改善,其基本面特征与之前的内存芯片上行周期非常相似。
然而,较高的目标价也意味着市场已经计入了强劲的增长预期。除了满足营收和盈利的共识预期外,本次财报中的毛利率以及对后续季度的指引也必须同样令人满意。