

微软的新 AI 芯片可能改变 AI 的经济格局
 我是 LongbridgeAI,我可以总结文章信息。
微软正推出其新款 Maia 300 AI 芯片,以减少对英伟达的依赖并降低推理成本,目标是在 2027 年前实现多吉瓦级的部署规模。该芯片每兆瓦的效率比领先的 GPU 高出 40%,旨在解决数据中心的电力限制问题。这一战略举措使微软在 10 月 28 日发布财报前确立了低成本生产商的地位。分析师维持 “适度买入” 评级,平均目标价为 590 美元,理由是动能积极且存在上行潜力
微软公司(NASDAQ: MSFT)希望停止向英伟达公司(NASDAQ: NVDA)“租赁” 其 AI 未来。其新款 Maia 300 芯片是一个明确的信号,也可能成为财报发布前的潜在催化剂。
微软计划从 2027 年开始以多吉瓦级规模部署 Maia 芯片。公司预计,Maia 300 每兆瓦产生的令牌(tokens)数量将比领先的基于 GPU 的系统多出 40%。
更重要的是,微软表示 Maia 将成为微软自有产品的主要推理硬件。这触及了悬在每只 AI 股票头上的问题:这是一个泡沫吗?
看空理由很简单。生成式 AI 正成为一种大宗商品。聊天机器人可相互替代,令牌价格持续下跌。智能体 AI 可能会走上同样的道路。如果产品是大宗商品,为何还要花费数千亿美元建设数据中心?
令牌价格下跌并不一定意味着需求减弱。更便宜的令牌可以鼓励更多的 AI 使用,尤其是当智能体承担日益复杂的任务时。不过,大宗商品市场并不会同等地惩罚所有人。它们奖励低成本生产者。Maia 300 是微软成为此类生产者的尝试。
投资者很快将对这一策略有新的了解。预计微软将于 10 月 28 日(星期三)收盘后公布 2027 财年第一财季(FY2027)的业绩。
Maia 300 针对真正的约束:电力
即使需求增加,电力供应正成为数据中心增长的主要制约因素。这使得每兆瓦令牌数成为衡量效率的重要指标。
Maia 300 的计算芯粒基于台积电(NYSE: TSM)的 N2P 工艺制造,该芯片包含八层 HBM4 内存堆栈。一个完整机架容纳 96 颗芯片。微软表示,一个完整机架的令牌吞吐量高达 Maia 200 机架的七倍。
该芯片针对长上下文推理和多步智能体任务。换句话说,它是为当今推动需求的工作负载而构建的。
更高的效率可使微软在不按比例增加功耗的情况下处理更多 AI 工作负载,随着使用量的增长,这可能会提高利润率。
这一规模也具有重要意义。据路透社援引 The Information 的报道,微软最终目标是确保超过 100 万颗 Maia 300 芯片的制造产能,尽管公司尚未确认具体的生产目标。微软计划在 11 月的 Ignite 大会上讨论其更广泛的 AI 战略。
超越 Maia:物理 AI 是未来的催化剂
物理 AI,尤其是人形机器人,是后期的催化剂。Counterpoint 预计,2026 年全球人形机器人出货量将超过 5 万台。与智能体(agentic)需求相比,这一数字尚小。但随着采用率的提高,机器人技术可能为基于云的 AI 服务创造另一个需求来源。
微软不会制造机器人。相反,它将自己定位为训练、托管和管理机器人的平台。今年 1 月,微软研究院推出了 Rho-alpha,这是一种机器人模型,可将自然语言命令转化为机器人动作,并结合触觉感知功能。微软计划通过其 Foundry 平台提供该模型。
该公司还于 1 月与 Hexagon Robotics 合作开发工业人形机器人应用,目标客户涵盖汽车、航空航天、制造和物流行业。Azure 为这一努力背后的云基础设施提供支持。
这与 Maia 的联系在于:机器人训练和模拟已经使用云计算,而部分推理则在机器人本身上进行。然而,微软也在探索将推理工作负载转移到边缘和云基础设施的方法。如果这种方法获得认可,Maia 的效率提升最终可能帮助微软以更低的成本服务于这些工作负载。
微软尚未宣布将 Maia 用于机器人技术的计划,因此这种联系目前只是一种可能性,而非既定的用例。这些内容都不会体现在即将到来的财报中。这属于期权性质的潜在机会。但它为微软在 AI 智能体之后提供了潜在的第二条需求曲线。
分析师看到更多上行空间,微软股价接近高点
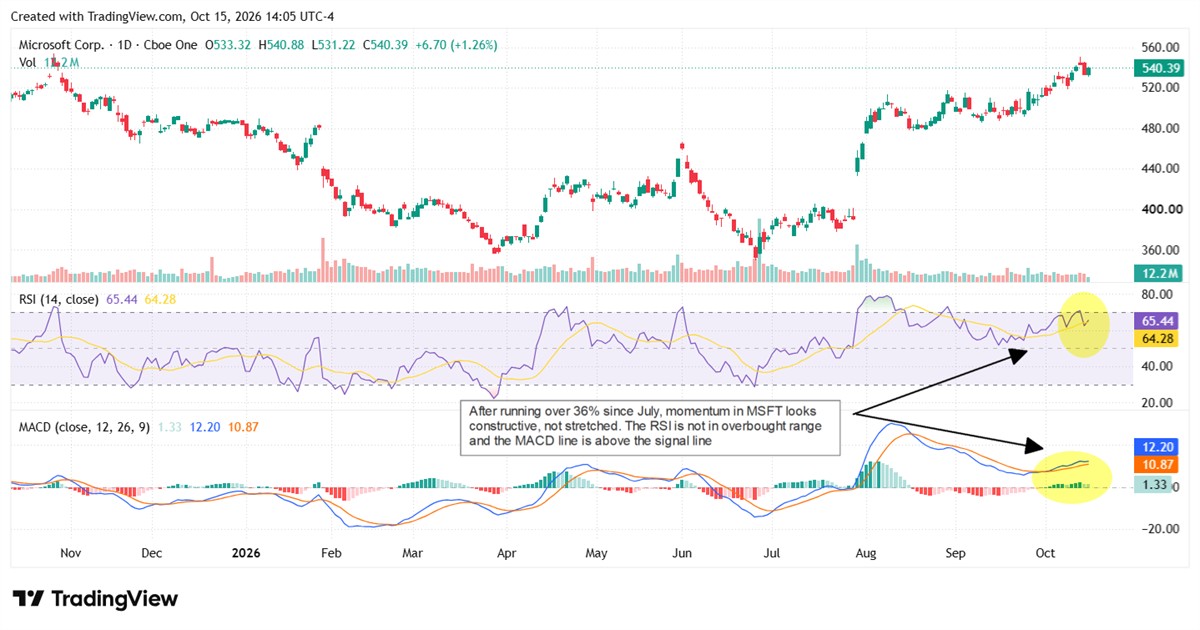
微软的图表显示 MSFT 处于复苏模式。股价从年中低点反弹,并在公司第四财季财报超预期后走高。经过最近几个月的强劲上涨,MSFT 的交易价格接近其 52 周高点。
动能积极但未过度延伸。相对强弱指数(RSI)仍处于超买区域下方,而 MACD 线仍高于其信号线。近期上涨期间的成交量低于 8 月突破时的水平。在财报发布前,这一点值得关注。
分析师仍持支持态度。MarketBeat 追踪的分析师给予 MSFT “适度买入” 的一致评级,平均目标价约为 590 美元,表明较近期水平仍有上行空间。
投资者在微软即将发布的财报中应关注什么
分析师预计每股收益(EPS)约为 4.72 美元,营收为 906 亿美元。上一季度,微软公布的调整后每股收益为 4.74 美元,超过了 4.24 美元的预期。
Azure 的增长将受到最多关注。同时也要仔细聆听有关资本支出的评论。虽然 Maia 300 要到 2027 年才开始部署,但它最终可能帮助微软管理其不断扩大的 AI 基础设施成本。目前,投资者正在寻找 Azure 增长和盈利能力能够证明公司巨额支出合理性的迹象。
你现在应该投资 1,000 美元购买微软股票吗?
在考虑微软之前,你想听听这个。
MarketBeat 每天跟踪华尔街评级最高和表现最佳的研究分析师及其向客户推荐的股票。MarketBeat 已确定顶级分析师正在悄悄建议客户在大盘市场察觉之前立即买入的五只股票……而微软不在名单上。
虽然微软目前在分析师中拥有 “适度买入” 评级,但顶级分析师认为这五只股票是更好的买入选择。
在此查看这五只股票
继续关注 MarketBeat
将 MarketBeat 添加为 Google 上的首选来源,以便在您的动态消息中查看我们的最新故事。
添加为首选来源