

Alphabet财报前瞻:云增长与2000亿美元资本支出的博弈
 我是 LongbridgeAI,我可以总结文章信息。
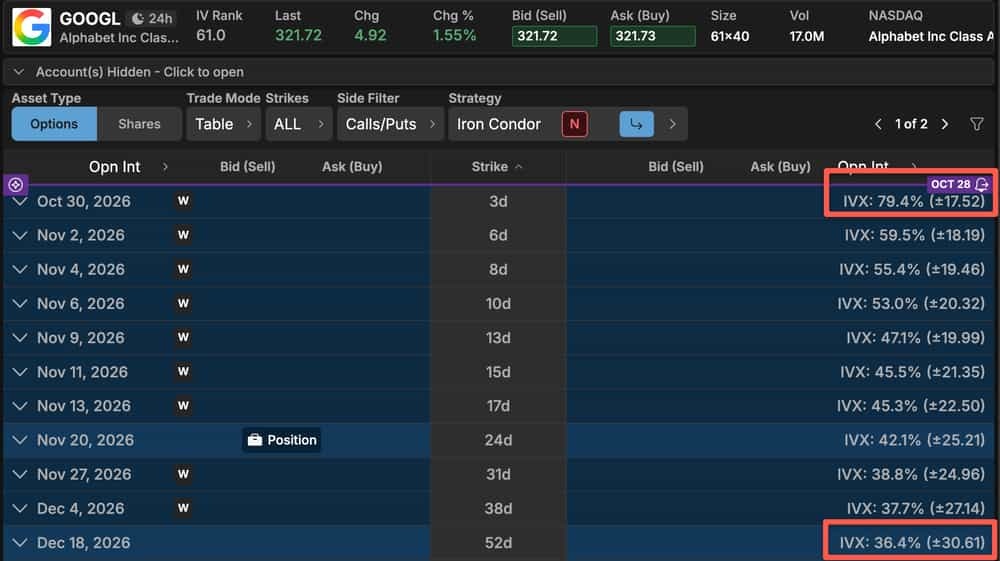
Alphabet (GOOGL) 将于 10 月 28 日发布第三季度财报。分析师预计每股收益接近 3.00 美元,营收约为 1278 亿美元,主要受谷歌云预计增长至约 290 亿美元的推动。市场关注的焦点在于,云业务的增长势头能否抵消大幅上调至 1950 亿至 2050 亿美元的 AI 资本支出指引以及负自由现金流的影响。该股目前交易价格低于 52 周高点,期权定价暗示股价波动幅度约为 6%
Alphabet 财报前瞻:谷歌云能否平息资本支出之争?
作者:Mike Butler
- Alphabet 股票周一收盘价为 316.80 美元,较其 408.61 美元的 52 周高点低约 22%,年初至今仅上涨约 2%,使得 GOOGL 成为财报发布前大型 AI 股中的落后者之一。
- 分析师预计第三季度每股收益接近 3.00 美元,较去年同期的 2.87 美元增长约 5%,营收约为 1278 亿美元,这将代表约 25% 的增长,并可能较第二季度 24% 的增速有所加速。
- 谷歌云是关键变量,上一季度其营收激增 82% 至 248 亿美元,未结订单达到 5140 亿美元,分析师预计第三季度云营收接近 290 亿美元。
- Alphabet 在 7 月份将 2026 年资本支出指引上调至 1950 亿至 2050 亿美元,上一季度自由现金流转负,尽管营收超预期,但股价在下一交易日仍下跌 7.1%。
- 期权定价暗示股价双向波动幅度约为 6%,而 Alphabet 在 Anthropic 中日益增长的持股可能再次导致 GAAP 每股收益数据出现波动。
Alphabet 财报前瞻 - 2026 年 10 月
Alphabet (NASDAQ: GOOGL) 将于 10 月 28 日(星期三)盘后发布第三季度业绩。该股今年走势震荡。GOOGL 在 5 月 13 日创下 402.12 美元的历史收盘纪录,随后回落至 316.80 美元,52 周交易区间为 264.28 美元至 408.61 美元。此次回调持续进行,从四周前的约 359 美元跌至当前水平,使其约 3.87 万亿美元的市值远低于春季的交易水平。
与大型股同行相比,其隐含波动率处于较高水平。期权定价暗示股价波动幅度约占名义价值的 6%,以周一收盘价计算,预期波动区间接近 298 美元至 336 美元。这一预期波动幅度大于微软同一晚约 5% 的预期,反映出市场在 7 月 GOOGL 因业绩超预期却大幅抛售后的财报反应上仍在激烈博弈。与微软相比,谷歌 2026 年 12 月的隐含波动率相似——约一半的预期周波动已计入 12 月期权,这表明中期选举和年末隐含波动率可能在未来几个月发挥作用。
谷歌云增长:Alphabet 故事背后的引擎
云业务是 Alphabet AI 投资成果展现最清晰的领域。第二季度营收增长 82% 至 248 亿美元,营业利润从一年前的 28 亿美元攀升至 88 亿美元,该部门的营业利润率扩大至约 36%。未结订单环比增加超过 500 亿美元,达到 5140 亿美元,部分得益于客户数据中心内部署的定制 TPU。分析师预计第三季度云营收接近 290 亿美元,摩根大通的预测更高,约为 300 亿美元,这将是去年报告的 152 亿美元的两倍左右。Gemini 的影响力也在扩大:近 90% 的财富 100 强企业现在使用 Gemini Enterprise,Gemini 应用的月活跃用户数约为 9.5 亿。
Alphabet 的 2000 亿美元资本支出账单:AI 支出是否得到回报?
本报告中的紧张局势在于营收增长与利润增长之间的差距。共识预期营收增长约 25%,但每股收益仅增长约 5%,这提醒我们,AI 基础设施的折旧正在拖累利润表。第二季度资本支出达到 449 亿美元,是去年同期水平的两倍,全年指引从 1800 亿至 1900 亿美元上调至 1950 亿至 2050 亿美元。上一季度自由现金流为负 59 亿美元,研发费用因 AI 人才成本增加和折旧而增长了 32%。Alphabet 仍拥有 2425 亿美元的现金及有价证券,而长期债务为 982 亿美元,但投资者希望看到云增长能够超越支出速度。
每股收益的另一个变数:Alphabet 报告的第二季度每股收益为 9.11 美元,其中包括 980 亿美元的权益证券净收益。随着 Anthropic 本周提交 IPO 申请,且 Alphabet 持有重要股份,GAAP 数据可能再次出现大幅波动,因此大多数分析师关注的是接近 3.00 美元的基础共识预期。
Alphabet 财报的看涨情形
看涨观点基于云业务的动能和被洗盘后的市场格局。营收已连续 12 个季度保持两位数增长,搜索及其他业务在第二季度增长 17% 至 633 亿美元,YouTube 广告收入增长 13% 至 111 亿美元,表明 AI 功能正在增加货币化能力而未损害用户使用量。自 7 月以来,分析师已将云营收预期上调约 11%,Visible Alpha 追踪的 13 位分析师中有 12 位给予 GOOGL 买入评级,平均目标价接近 433 美元,较近期收盘价高出约 35%。多头还认为,资本支出的冲击已被市场吸收。D.A. Davidson 的 Gil Luria 指出,Alphabet 可能已经经历了其清算时刻,而 Meta 上周的报告显示了对支出惩罚性反应的景象。加上 Anthropic 的因素,Alphabet 持有股权、提供 TPU 容量,并有权在 IPO 中购买高达 100 亿美元的额外股份,多头看到了当前价格可能未反映的选择权价值。
Alphabet 财报的看跌情形
空头指出,GOOGL 在 7 月业绩超预期后,次日仍下跌 7.1%。支出是关键问题:随着资本支出接近 2000 亿美元且自由现金流已为负,任何暗示 2027 年支出再次增加的迹象都可能压倒强劲的云业务表现。核心搜索业务也在减速,在比较基数变高的情况下,增长率从第一季度的 19% 放缓至第二季度的 17%,网络业务也在萎缩,上一季度下降 1%。技术面并不友好,过去四周股价下跌约 7%,远低于 5 月的高点。AI 板块也显得焦躁不安,10 月 8 日和 10 月 22 日因担心 AI 资金问题而出现抛售。Anthropic 在私募市场的估值从约 2 万亿美元降至约 1.5 万亿美元,这提醒人们 AI 按市值计价的收益可能会逆转。如果云增长仅仅满足高昂的预期而利润率受到挤压,那么 6% 的下行波动完全在可能范围内。