

英特尔第三季度财报前瞻:营收预计增长 21%,华尔街最高目标价达 200 美元
 我是 LongbridgeAI,以下是我提取的核心信息
TradingKey - 英特尔(INTC)将于美东时间 10 月 29 日收盘后公布 2026 财年第三季度财务业绩,并于当日下午 2:00 举行财报电话会议。截至 10 月 27 日收盘,英特尔股价报 93.74 美元,上涨 3.61%。
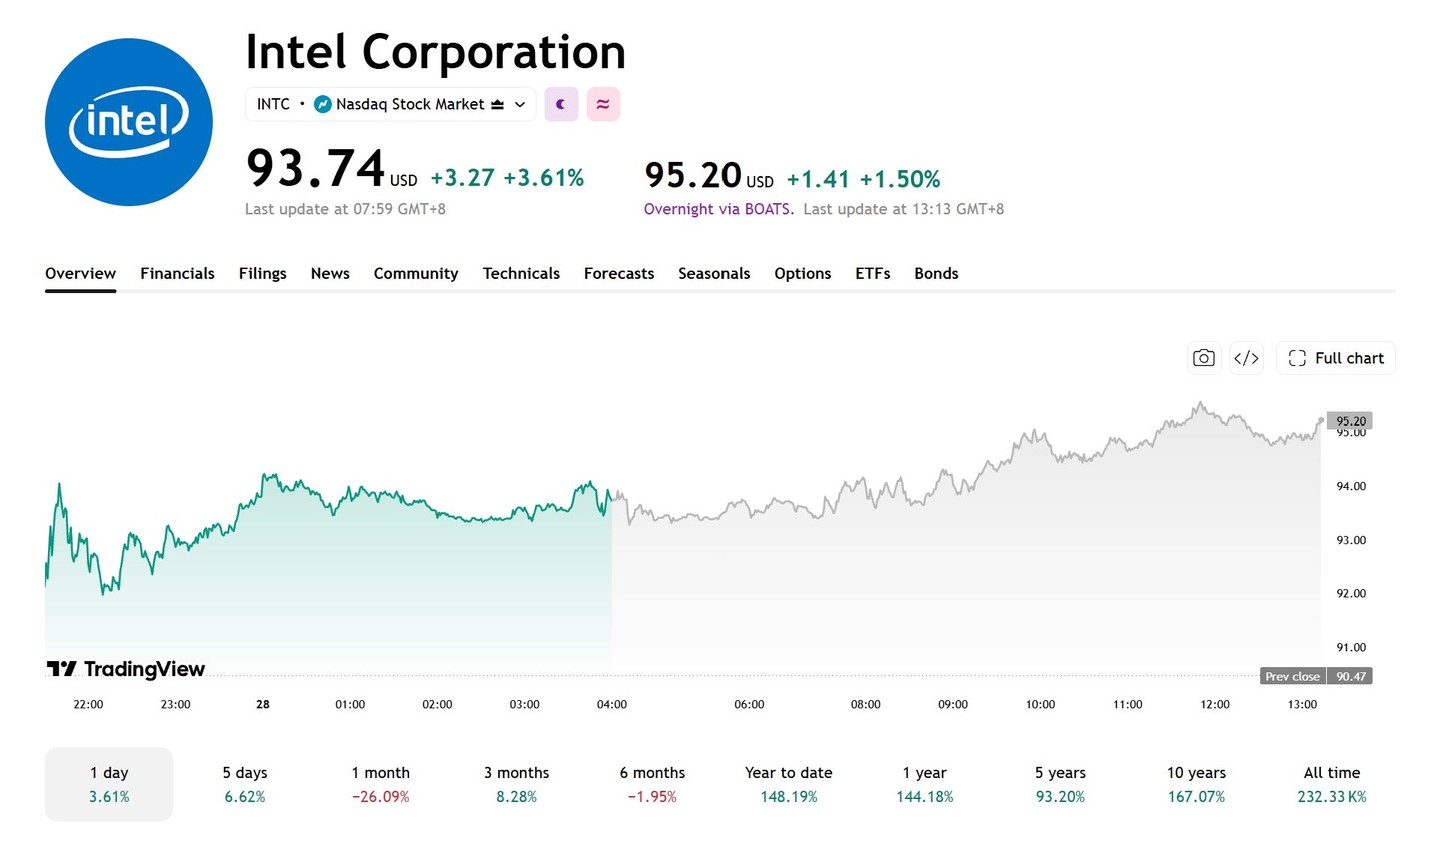
[来源:TradingView]
市场预计第三季度营收同比增长约 21%
截至 2026 年 10 月 27 日,根据 Theta Research 的数据,华尔街预期英特尔 2026 年第三季度营收为 164.9 亿美元,调整后每股收益为 0.40 美元。
相比之下,英特尔 2025 年第三季度营收为 136.5 亿美元,这意味着市场预期营收同比增长约 20.8%。
英特尔此前发布的第三季度指引为营收 158 亿至 168 亿美元,调整后每股收益 0.38 美元。
Theta Research 的共识营收预估高于公司指引中值 163 亿美元,但仍低于指引上限;每股收益预估比公司指引高出 0.02 美元。
财报发布后,除了营收和调整后每股收益是否达到或超越市场预期外,投资者还将关注毛利率、第四季度指引以及数据中心与人工智能业务的表现。
第二季度财报回顾:DCAI 营收同比增长 59%
2026 年第二季度,英特尔营收约为 161 亿美元,同比增长 25%;非公认会计准则(Non-GAAP)每股收益为 0.42 美元,超出公司此前 0.04 美元的指引。该公司表示,强劲的需求、工厂良率的提升以及生产周期的缩短推动了业绩超预期表现。
按业务部门划分,数据中心与人工智能(DCAI)部门营收达到 63 亿美元,同比增长 59%;英特尔代工服务(Intel Foundry)部门营收为 58 亿美元,同比增长 31%。
第三季度财报亮点:DCAI 增长、18A 进展及毛利率
第三季度,市场应重点关注 DCAI 业务能否保持增长势头。英特尔近期受益于至强(Xeon)服务器处理器的需求以及人工智能基础设施的部署,但人工智能工作负载对 CPU 需求的实际提振作用仍需根据营收、订单及客户采购数据进行评估。
在制造业务方面,市场将聚焦于 18A 制程节点的良率、产能爬坡以及客户采用进度。英特尔已将 18A 技术应用于部分 Core Ultra Series 3 处理器。对于 14A 制程节点,需关注其开发进度及外部客户的采用情况。
需要注意的是,技术开发、风险生产和商业量产代表不同的阶段,获得客户意向并不等同于产生大规模的商业营收。
此外,公司此前预计第三季度非公认会计准则毛利率为 42%,高于第二季度的 41.8%。投资者需关注产品组合、产能利用率及制造成本的变化。如果产品组合改善且工厂利用率上升,毛利率可能继续复苏;如果对先进节点的投资及闲置产能压力依然高企,利润率改善的速度可能会慢于预期。
华尔街最高目标价看至 200 美元
根据 StockAnalysis 汇编的数据,截至发稿时,47 位分析师给予英特尔的平均目标价为 117.71 美元,较当前股价隐含 25.57% 的上涨空间,最高目标价达 200 美元。
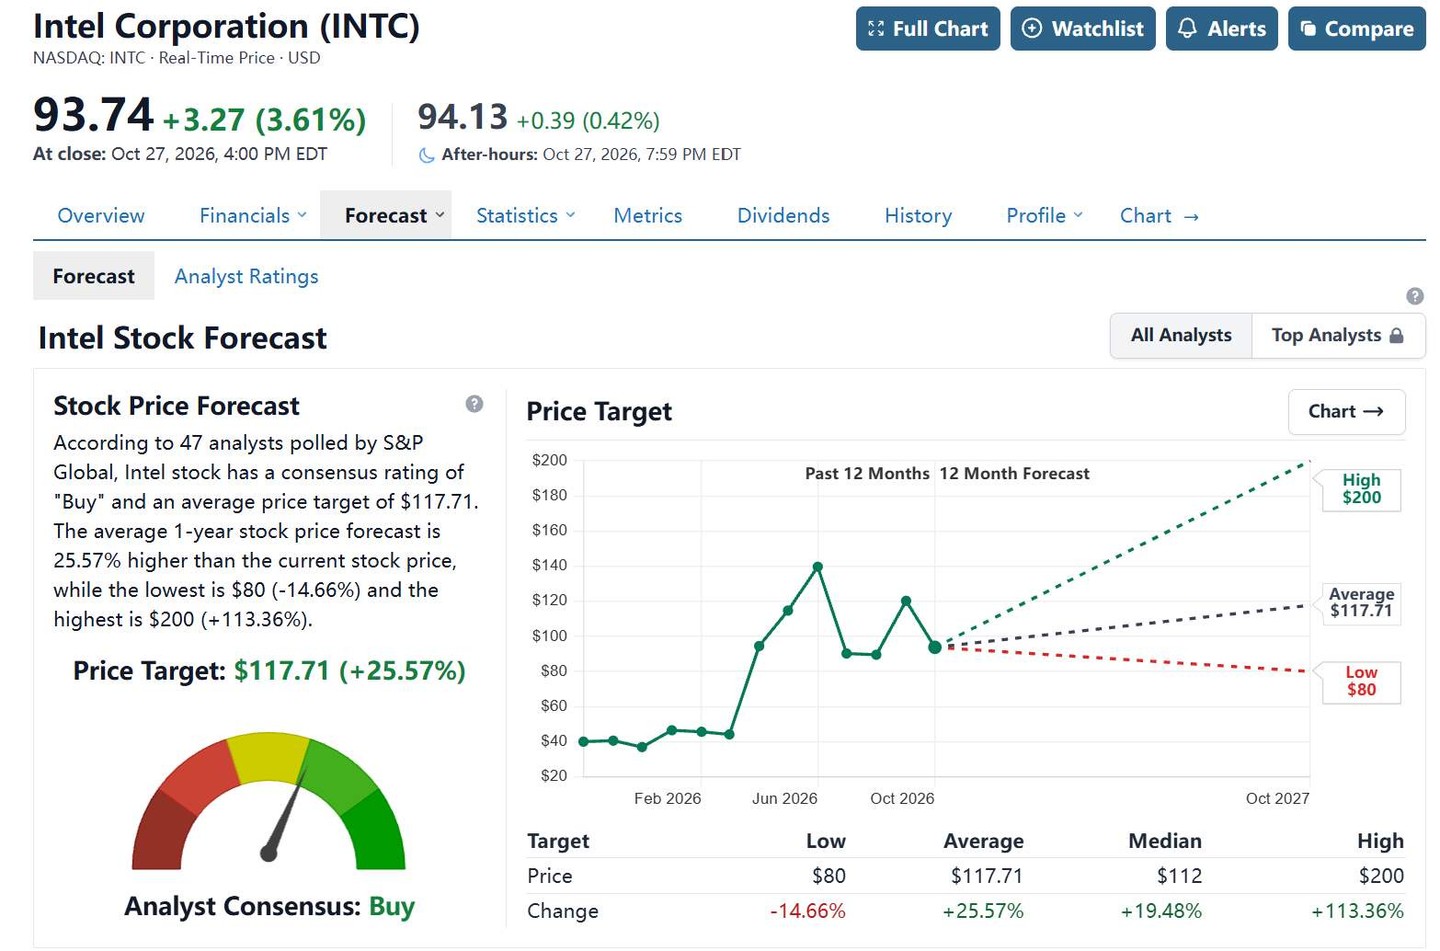
[来源:StockAnalysis]
New Street Research 将英特尔评级上调至 “买入”,目标价 125 美元;摩根大通(JPM)将其评级从 “减持” 上调至 “中性”,维持 85 美元的目标价。这两家机构对英特尔的复苏前景仍持不同看法,主要分歧在于服务器 CPU 需求增长是否可持续,以及公司能否提高其制造业务的盈利能力。
如果第三季度营收接近指引上限,DCAI 部门保持增长,非公认会计准则毛利率达到或超过 42%,且 18A 进展及第四季度展望改善,市场可能会继续上调英特尔后续的盈利预测。
反之,如果营收或毛利率低于预期,或者先进节点进展不及预期,股价可能会承压。财报发布后,投资者还需关注营收增长能否转化为更高的营业利润和更强的现金流,以评估运营改善的可持续性。
了解更多