

三十年一遇的存储芯片超级周期?瑞银:三寡头格局下,DRAM 会持续供不应求,直到 2027 年末
 我是 LongbridgeAI,我可以总结文章信息。
AI 带来的 HBM 需求增长叠加传统服务器换机周期,瑞银认为,全球 DRAM 市场的供需缺口将延续至 2027 年第四季度。DRAM 市场已高度整合至三寡头格局,供应端缺乏足够的” 竞争性扩产” 动力来平抑需求冲击,价格上行压力将更加持久。
存储芯片行业正站在一个罕见的历史性拐点。
据追风交易台,瑞银最新研报认为,AI 驱动的 HBM 需求持续蚕食 DDR 产能,叠加传统服务器换机周期与存储 SSD 需求的同步爆发,全球 DRAM 市场的供需缺口将延续至 2027 年第四季度,是近三十年来未曾出现过的存储超级周期。
同时,DRAM 市场已高度整合至目前的三寡头格局。供应端缺乏足够的"竞争性扩产"动力来平抑需求冲击,周期性修正的烈度有所降低,而本轮需求超级周期带来的价格上行压力将更加持久。
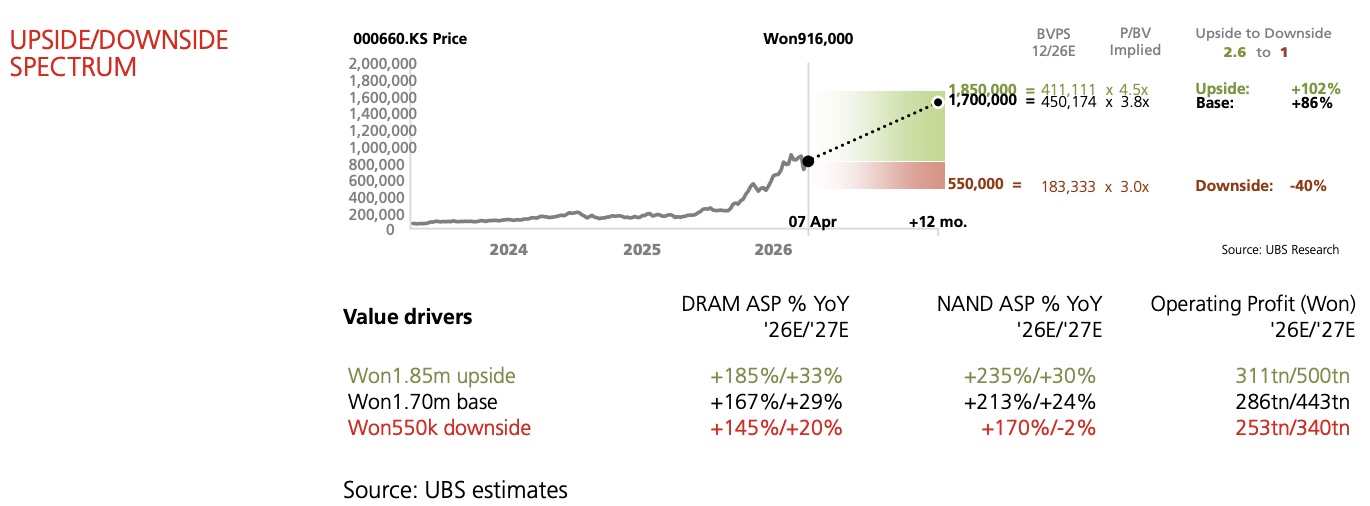
SK Hynix 在 HBM 领域占据领导地位,瑞银将其 12 个月目标价从 155 万韩元上调至 170 万韩元,同步大幅上调盈利预测:2026 年和 2027 年每股盈利预测分别较此前提升 22% 和 29%,2026 年运营利润预测高达 286 万亿韩元,较市场一致预期高出约 57%。
近期催化剂方面,SK Hynix 的 ADR 上市可能附带在韩国市场的股票回购计划,这将形成"双重利好"——既可提升海外投资者的配置便利性,也将直接支撑韩国市场股价。
三十年一遇:DRAM 供不应求周期的底层逻辑
本轮存储芯片周期具有"近三十年一遇"的历史罕见性,驱动因素来自多重需求端冲击的叠加共振。
首先,HBM 需求的爆发性增长正持续挤占传统 DDR 产能。到 2026 年底,全球 DRAM 前端 HBM 专属产能将达到 50 万片/月(等效 12 英寸晶圆),占行业总产能的 25%;到 2027 年占比约 31%。
其次,传统服务器换机周期正同步进行,企业对 DDR5 等常规 DRAM 的需求持续释放。与此同时,AI 基础设施的扩张也在拉动服务器及存储 SSD 的需求增量。
第三,中国以外的晶圆产能扩张几乎全部集中于 HBM,常规 DRAM 新增供给极为有限。三家主要供应商(SK Hynix、三星、美光)在非 HBM 领域的扩产意愿均受到显著约束。
DRAM 市场已高度整合至目前的三寡头格局。供应端缺乏足够的"竞争性扩产"动力来平抑需求冲击,周期性修正的烈度有所降低,而本轮需求超级周期带来的价格上行压力将更加持久。
SK Hynix 的 HBM 领导地位:短期扰动不改长期格局
近期市场对 SK Hynix 存在两大具体担忧:一是 HBM4 产品的局部重新设计问题,二是 HBM 出货量。这两点均不构成对其行业地位的根本性威胁。
关于 HBM4 重新设计,SK Hynix 目前正接近完成针对逻辑芯片及 DRAM 裸片的小幅重新设计工作,并积极推进面向英伟达 Rubin 平台的最终认证流程。据此将 SK Hynix 在 HBM4/Rubin 平台的市场份额假设调整为 60%,三星为 30%,美光为 10%。
在出货量方面,预计 SK Hynix 2026 年 HBM 比特出货量为 184 亿 Gb(同比增长 46%),2027 年为 247 亿 Gb(同比增长 34%)。以行业比特份额计,SK Hynix 预计将分别以 51% 和 44% 的占比,连续两年稳坐 HBM 市场头把交椅。
SK Hynix 过去数年间在 HBM 执行能力上建立起的技术积累与客户信任,是其维持领导地位的核心壁垒。此次 HBM4 的设计调整属于局部优化,而非方向性逆转。
盈利大幅超出市场预期:估值修复空间显著
基于上述判断,瑞银对 SK Hynix 的盈利预测远超市场一致预期,差距之大引人瞩目。
在收入端,预测 2026 年总营收为 355.1 万亿韩元(市场预期 251.6 万亿韩元,高出约 41%),2027 年预测为 531.6 万亿韩元(市场预期 323 万亿韩元,高出约 65%)。
运营利润方面,预测 2026 年为 286 万亿韩元(市场预期 182 万亿韩元,超出约 57%),2027 年为 443.5 万亿韩元(市场预期 235.6 万亿韩元,超出约 88%)。
具体到第一季度,预测 2026 年一季度运营利润为 41.76 万亿韩元,远高于市场一致预期的 32.2 万亿韩元。
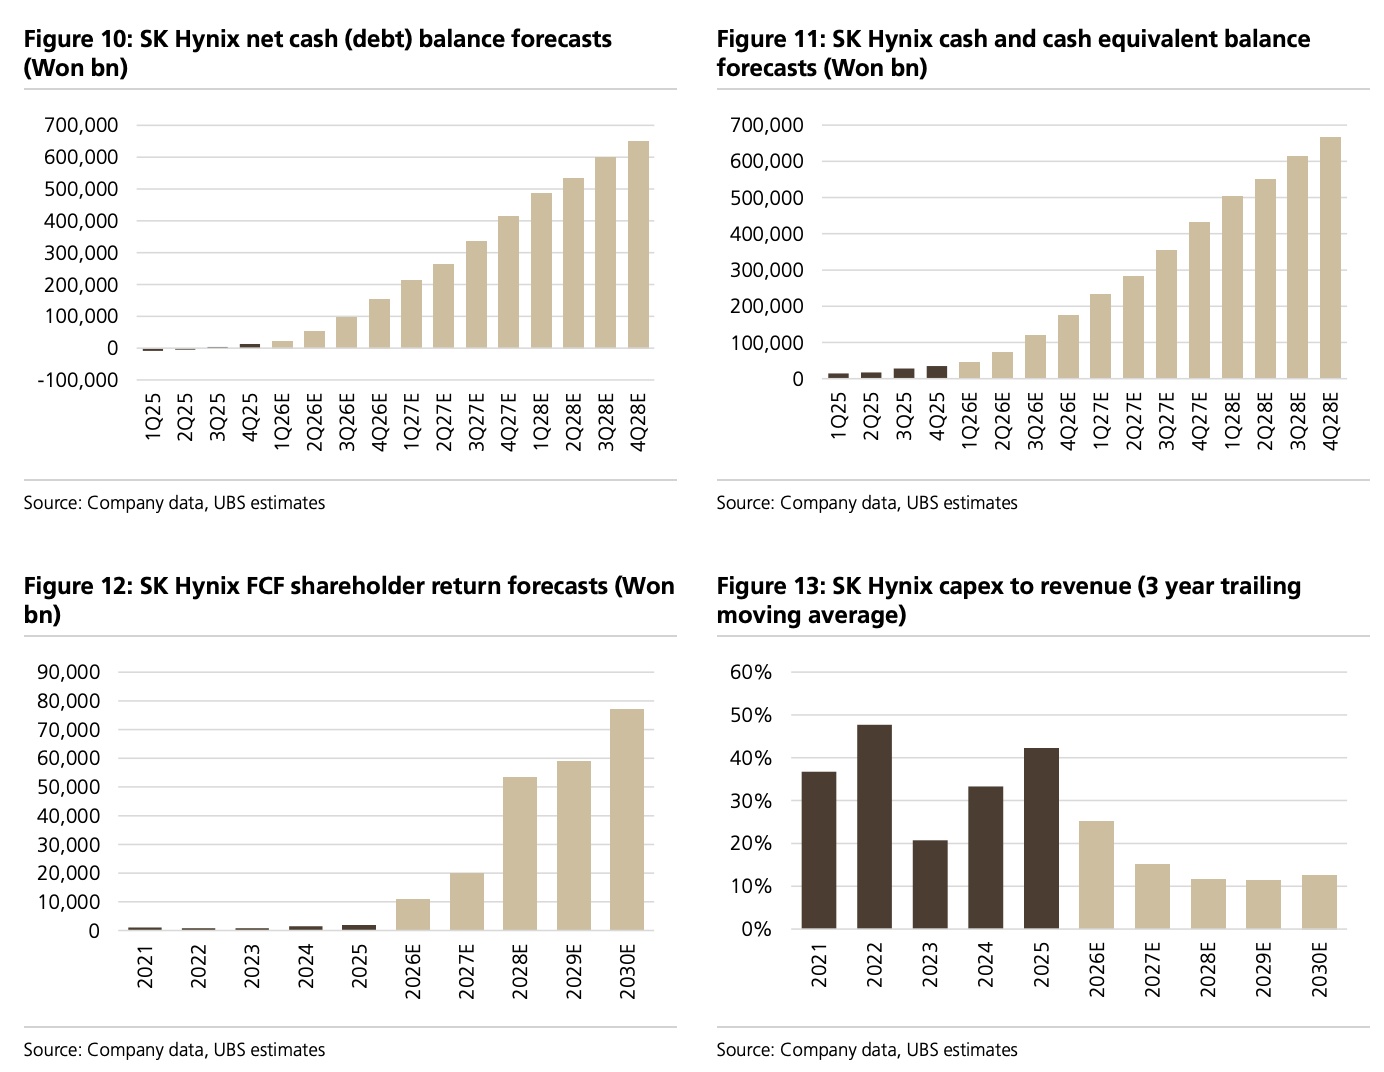
现金流层面,预计 2026 年自由现金流为 143.8 万亿韩元,2027 年进一步跃升至 269.8 万亿韩元,对应自由现金流收益率分别约为 21.6% 和 40.5%。
估值与催化剂:ADR 上市与股票回购提供双重支撑
在估值方法上,采用 12 个月远期市净率倍数对 SK Hynix 进行估值,基于其 32.1% 的长期 ROE 预测和 11.2% 的权益成本,得出 2.86 倍的目标市净率,对应目标价 170 万韩元。
当前 1.54 倍的 NTM 市净率所隐含的长期 ROE 仅为 17.3%,不仅低于过去十年 21% 的历史均值,更大幅低于瑞银预测的 32.1%。
这一估值差距意味着,市场尚未充分定价 SK Hynix 更高的 DRAM 盈利能力及其强劲的自由现金流生成能力。
在近期催化剂方面,ADR 上市可能附带在韩国市场的股票回购计划,这将形成"双重利好"——既可提升海外投资者的配置便利性,也将直接支撑韩国市场股价。
瑞银研究团队认为,约 2026 年 4 月 24 日前后(约为一季度业绩发布时点),存在积极催化剂,包括智能手机销量数据、定价谈判结果以及 GPU 供应链动态。