

美光、SK海力士和闪迪同步下跌:内存股抛售背后的原因是什么?
 我是 LongbridgeAI,我可以总结文章信息。
尽管三星电子报告了创纪录的营业利润,但美光、SK 海力士和闪迪的股价仍同步下跌,这主要是受东芝扩张计划引发内存供应过剩担忧的影响。虽然坎托·菲茨杰拉德(Cantor Fitzgerald)和未来资产(Mirae Asset)的分析师认为这些供应担忧被过度放大,并维持对价格和需求的看涨观点,但投资者仍然保持谨慎。此次同步下跌反映了市场对新闻标题的敏感性,而非基本面需求的减弱
三星电子 (OTC: SSNLF) 刚刚发布的季度营业利润高于 英伟达 (NASDAQ: NVDA)。
本应为此消息欢呼的内存股却反而下跌,且是一起下跌。
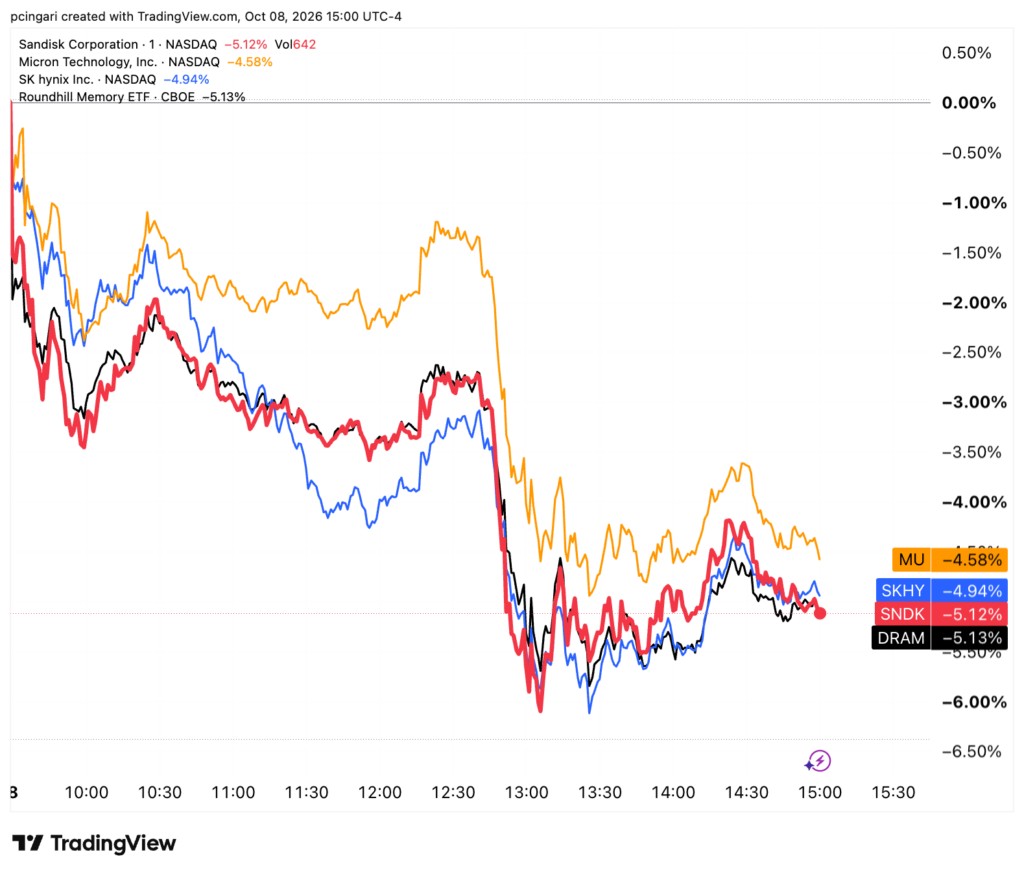
美光科技 (NASDAQ: MU) 周四下午下跌 4.6%。闪迪 (NASDAQ: SNDK) 下跌 5.2%,至每股 1,604 美元,而在美国上市的 SK 海力士 (NASDAQ: SKHY) 股份下跌 5%,至 169 美元。
Roundhill Memory ETF (CBOE:DRAM) 下跌 5.1%。
这是本周第二次同步下跌。周二,在美光下跌 1.7%、闪迪下跌 2.6%、SK 海力士下跌 6.4% 之后,东芝 的扩张计划重新引发了人们对供应过剩的担忧。
坎托·菲茨杰拉德和未来资产证券的分析师表示,这些担忧被过度放大了。
投资者尚未被说服。
三星的创纪录业绩仍不足够
三星表示,其第三季度营业利润可能达到 107.4 万亿韩元,约合 802 亿美元。这几乎是去年同期的九倍,比英伟达最新的季度营业利润高出约 26%。
然而,约 195 万亿韩元(约合 1460 亿美元)的营收低于 FactSet 共识预期的 206.8 万亿韩元。三星股价在首尔收盘下跌 2.4%。
对于一只在过去一年中上涨近 200% 的股票来说,良好的业绩已不足以支撑股价。
相关阅读: 三星季度利润达 800 亿美元超越英伟达,AMD 苏姿丰现身首尔
坎托·菲茨杰拉德称对东芝的担忧被过度放大
上周晚些时候,日本内存制造商 东芝 宣布计划到 2027 财年将其近线硬盘容量(数据中心使用的大容量磁盘)大致翻倍。
供应增加最终可能导致价格下降。
由 C.J. Muse 领导的坎托分析师在本周的一份报告中称此次抛售是不合理的,形容这是一种 “标题比现实更糟糕” 的情况。
他补充道:“我们认为抛售的幅度是不合理的。”
据坎托称,东芝的大部分增长来自于在每个驱动器中容纳更多的存储空间,而不是制造更多的驱动器。
需求仍然超过供应,与数据中心客户的长期合同支持价格上涨。
坎托估计东芝仅拥有百分之十几的市场份额,并维持其到 2030 年的看涨立场。
未来资产看到市场趋紧
未来资产分析师 Young-gun Kim 于 10 月 6 日重申了对两家韩国芯片制造商的买入评级。
对于三星,Kim 维持 40 万韩元的目标价,约合 300 美元,暗示有 44.9% 的上涨空间。
“我们预计 2028 年的内存供需状况将比 2027 年更紧张,” Kim 表示。明年的大部分产量已被预订,新工厂大多从 2028 年底开始投产。
对于 SK 海力士,Kim 维持 310 万韩元的目标价,约合 2,300 美元,暗示有 68.4% 的上涨空间。
“对 HBM 定价的担忧似乎也过于夸张,” Kim 表示。传统 DRAM 价格大幅飙升,供应商可能会将产能从 HBM 转移,迫使客户支付更多费用。
他预计 HBM 利润率将在 2027 年进一步上升。
并非所有人都同意这一观点。
上个月,伯恩斯坦分析师 Mark Li 将其对 SK 海力士的目标价从 330 万韩元下调至 270 万韩元,理由是 HBM 定价疲软和供应问题,同时维持跑赢大盘评级。
此次下跌表明了什么,没表明什么
上述分析师均未看到需求减弱。争论的焦点在于价格和时机。
在一年内上涨数倍之后,这些股票表现为单一交易品种。目前,市场正在交易新闻标题。
相关阅读: 内存芯片销售额有望在 2030 年突破 2 万亿美元:美光多头需要知道的数据
图片:Shutterstock