

美光科技股价预测:HBM4、毛利率及盈利指引成焦点,股价有望突破1,100美元
 我是 LongbridgeAI,我可以总结文章信息。
美光科技(MU)将于 9 月 30 日公布 2026 财年第四季度业绩,营收指引为 500 亿美元,毛利率约为 86%。市场关注焦点包括 HBM4 出货进展、DRAM/NAND 价格趋势以及下一季度指引。技术分析显示出现反头肩底形态;若股价突破 1,108 美元,目标价可能看向 1,255 美元,而支撑位位于 1,030 至 1,050 美元区间
TradingKey - 美光科技(MU)将于美国时间 9 月 30 日收盘后公布 2026 财年第四季度财务业绩。公司此前给出的第四季度指引为:营收 500 亿美元±10 亿美元,非 GAAP 每股收益(EPS)31 美元±1 美元,毛利率约为 86%。对投资者而言,这份财报中首要关注的是实际营收、每股收益和毛利率与公司此前指引之间的差异。
美光业绩焦点:HBM4、存储芯片价格及下一季度指引
首先是营收、每股收益和毛利率。如果实际营收和每股收益超出市场预期,同时毛利率保持在公司此前指引水平附近或之上,通常有利于维持市场对盈利能力的预期;如果毛利率或利润数据低于预期,则可能导致股价下跌。
其次是下一季度的业绩指引。目前 DRAM 和 NAND 价格处于相对高位,因此公司对下一财季营收、毛利率及存储芯片价格的预测将影响市场对后续利润增长的判断。如果指引超出市场预期,股价可能获得支撑;如果公司预计价格增长放缓或毛利率下降,市场可能会重新调整未来的盈利预期。
在 AI 存储方面,美光此前披露,HBM4 已开始向主要客户平台大规模出货,已向多家终端客户提供认证样品,且 HBM4E 的研发也在推进中。财报中的关键关注点包括 HBM4 的出货进展、客户认证情况以及 2027 年的产能规划。如果出货进展和订单量超过此前预期,可能会提升市场对美光 AI 存储业务营收占比的预期;如果量产或客户认证进度不及预期,则可能限制短期的估值扩张。
此外,资本支出和产能规划也是本次财报中需要关注的关键项目。DRAM、NAND 和 HBM 的产能扩张步伐将影响未来供应。如果资本支出保持相对稳定,且需求预测未显著下调,市场对存储芯片供需平衡预期的变化可能有限;如果公司大幅上调产能扩张计划,市场可能会进一步评估未来供应增加对产品价格的影响。
美光股价技术分析
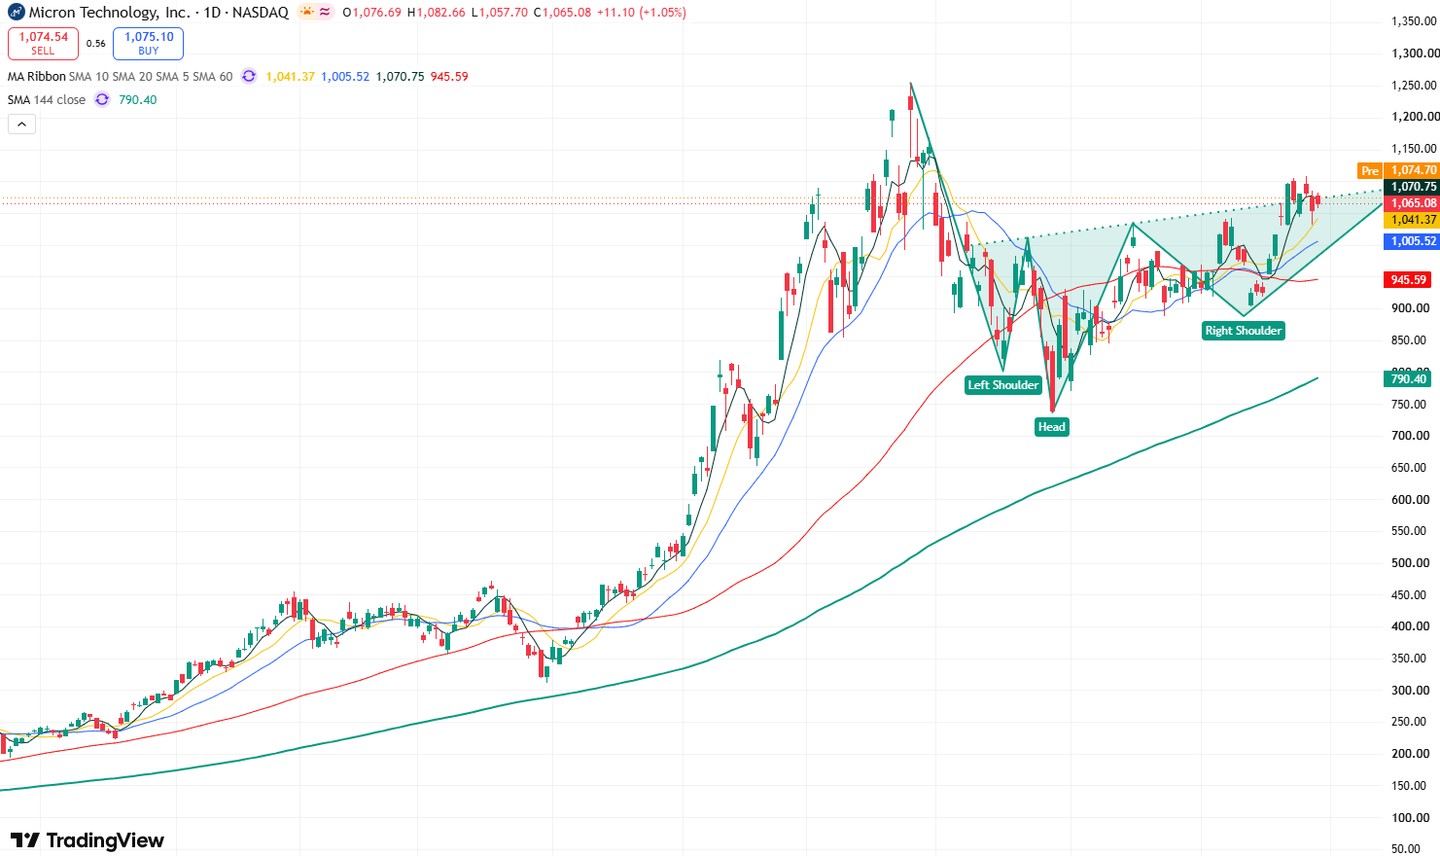
美光股价日线图,来源:TradingView
从美光股价的日线图来看,整体 K 线形态继续保持反头肩底结构,表明市场多头动能仍占上风,短期股价可能继续上涨。
短期上方的阻力主要集中在 1,080 至 1,110 美元区间。如果财报中的营收、利润率、HBM 业务表现以及下一季度指引整体超出市场预期,并推动股价突破近期高点 1,108.72 美元,预计该股在下一阶段将挑战此前 1,255 美元的历史高点。下行方面,初步关注的支撑位在 1,030 至 1,050 美元区间,进一步支撑位于 1,000 美元的心理关口。如果业绩数据或业绩指引不及市场预期,导致股价跌破上述支撑位,短期高位盘整区间可能会进一步下移。
了解更多