

美光科技股价有望涨至3,000美元的351.6亿美元理由
 我是 LongbridgeAI,我可以总结文章信息。
在《芯片与科学法案》限制解除后,美光科技将其股票回购授权扩大至 351.6 亿美元,创下公司历史新高。受人工智能需求激增推动,美光科技报告 2026 财年营收达 1,332 亿美元,运营利润达 993 亿美元,均创纪录。公司计划通过回购将多余现金返还给股东,这可能减少流通股数量并提升每股收益。分析师认为,持续的高自由现金流和估值扩张可能推动股价迈向 3,000 美元
在过去一年中,美光科技(MU -3.88%)实现了半导体行业中最非凡的反弹之一。随着人工智能(AI)基础设施支出创造了对存储芯片前所未有的需求,其股价飙升。尽管取得了这些收益,投资者可能仍然低估了美光的上涨潜力。
该公司在披露董事会已将股票回购授权扩大至 351.6 亿美元后,又揭示了一个新的催化剂。这一公告表明,美光正准备将相当一部分多余现金返还给股东。
让我们探讨一下股票回购为何重要,并分析这如何有助于推动美光股票走向 3,000 美元。
图片来源:美光科技。
美光即将启动历史性的回购计划
在过去两年的大部分时间里,美光回购股票的能力受到与《芯片与科学法案》挂钩条款的限制。2024 年 12 月,美光签署了联邦资助协议,支持在爱达荷州和纽约州的制造投资。
因此,美光回购股票的能力通常仅限于抵消基于股票的薪酬带来的稀释效应,并需获得特定的政府批准。结果,美光在 2025 财年未回购任何股票,在 2026 财年仅花费 6.5 亿美元回购了 250 万股。
12 月 9 日,这些限制将发生变化。为预期这一转变,美光将其回购授权从之前计划下剩余的约 21.6 亿美元扩大至 351.6 亿美元。这是美光历史上最大的回购上限。
图片来源:盖蒂图片社。
美光的创纪录利润正转化为大量现金
在 2026 财年,美光产生了 1,332 亿美元的营收,同比增长 256%。运营利润达到惊人的 993 亿美元,而 2025 财年为 98 亿美元。这意味着运营利润率接近 75%。
美光天文数字般增长的原因很简单:随着超大规模数据中心对 AI 基础设施的需求压倒现有供应,内存价格飙升。在 2026 财年,美光的 DRAM 平均售价上涨了 180%,NAND 平均售价上涨了 200%。
更令人鼓舞的是,管理层预计内存供应受限的状况将持续到 2027 年和 2028 年。这些条件应继续产生巨大的现金流。
仅在美光的第四财季,运营现金流就约为 440 亿美元。扣除资本支出(capex)后,自由现金流达到 332 亿美元。可以这样想:美光在一个季度内产生的自由现金流足以支撑几乎整个新授权的回购计划。
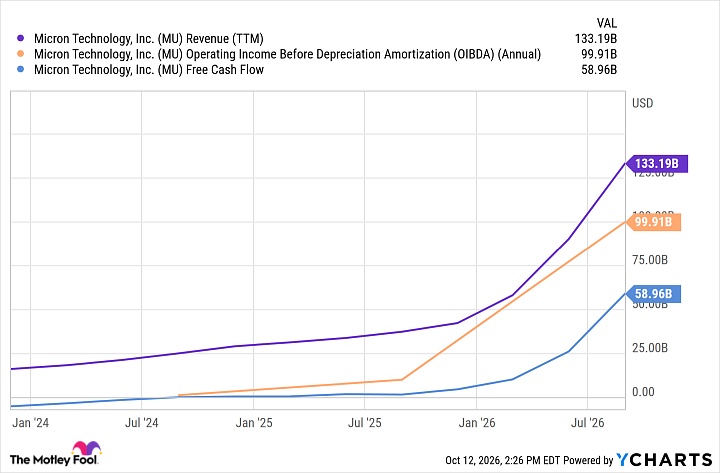
MU 营收(TTM) 数据由 YCharts 提供
美光股价能否达到每股 3,000 美元?
截至撰写本文时(10 月 12 日),美光股票交易价格约为每股 1,000 美元,公司流通股总数约为 11.3 亿股。在股价约为 1,000 美元的情况下,351.6 亿美元的回购计划可以注销约 3,500 万股。这约占流通股的 3.1%。
仅凭这一点还不足以让美光股价涨至 3,000 美元。然而,如果公司继续产生创纪录水平的自由现金流并扩大其回购授权,回购可能成为股价上涨的有力催化剂。
在美光 9 月的财报电话会议上,首席财务官马克·墨菲(Mark Murphy)表示,他预计 2027 财年第一季度的自由现金流将 “显著高于” 第四季度产生的 332 亿美元。墨菲明确表示,投资者应期待受益,他指出美光打算随着时间的推移将 100% 的多余现金返还给投资者,主要通过股票回购。如果有利的内存定价持续存在,美光可能有财务灵活性授权额外的回购,进一步减少其流通股数量并提升每股收益。
华尔街预计美光在 2027 财年将产生约 176 美元的收益。按远期收益的约 7 倍计算,相对于许多其他 AI半导体股票,美光看起来并不昂贵。如果投资者确信美光的利润比以前的内存周期更具可持续性,该股票可能会经历相当大的估值扩张。
基于预测的 176 美元收益,17 倍的远期市盈率意味着股价为 2,992 美元。股票回购带来的适度额外收益很容易将股价推高至 3,000 美元以上。这代表较当前价格有 202% 的上涨空间。
虽然仅靠回购不会使股价翻三倍,但美光不断扩大的长期战略客户协议、强劲的定价权、可持续现金生成的可见性以及管理层回购股票的承诺,应导致投资者随着时间的推移给予公司更高的收益倍数。出于这个原因,我认为美光是一只值得买入并持有的吸引人的 AI 基础设施股票。