

苹果是逢低买入的良机,还是逆风过于强劲?
 我是 LongbridgeAI,以下是我提取的核心信息
苹果(AAPL +5.31%)在 11 月 2 日盘后公布其第四财季业绩时,再次交出了强劲的 iPhone 销售答卷。然而,由于市场担心内存价格上涨导致毛利率承压以及服务收入增长放缓,股价走低。
在财报发布前,该股年内涨幅已接近 25%。
让我们仔细审视该公司的第四财季业绩及前景,看看为何我不建议追逐这次小幅回调。
图片来源:The Motley Fool
iPhone 销售强劲
苹果的第四财季通常是季节性较弱的季度,因为此时正值新款手机发布前夕以及假日季节之前。其新款 iPhone 18 Pro 在该季度仅发售了八天,而新款 iPhone Duo 直到季度结束后才上架。不过,公司确实受益于其在 6 月实施的 100 美元涨价措施。
iPhone 销售额飙升 17% 至 575.8 亿美元,创下九月季度纪录,并超过 LSEG 汇编的分析师共识预期 565.4 亿美元。在美国和大中华区,iPhone 销量均实现了强劲的双位数增长,并在全球范围内创下了升级用户数量的纪录。同时,公司表示市场对 iPhone 18 和 Duo 的反应强烈。
AAPL- 苹果
$349.51+$17.61 (+5.31%)
纳斯达克 · 截至美东时间 11/04/26 下午 4:00
高级功能

Moneyball Superscore 87/100
关键数据点
市值市值仅使用已公开交易的流通股计算。不包括未上市、私有或非交易的双类股。隐含市值可能有所不同。$4.84T
当日区间 $340.99 - $354.50
52 周区间 $243.42 - $354.50
成交量 42.8K
平均成交量 42.4M
毛利率 48.79%
股息收益率 0.30%
其他产品销售表现参差不齐
Mac 营收同样强劲,销售额同比增长 24% 至 107.9 亿美元,超过分析师预期的 96.1 亿美元。公司将此归功于新兴市场的强劲增长,并在九月季度创下了新 Mac 客户数量的纪录。
苹果其他产品的销售普遍疲软。iPad 销售额下降 10% 至 62.3 亿美元,而可穿戴设备收入下滑 8% 至 83 亿美元。不过,公司最近在这些类别中推出了新产品,包括配备 OLED 显示屏的新款 iPad mini 以及旨在作为娱乐和个人助理中心的 Apple HomeView。
产品部门总销售额增长 12.5% 至 829 亿美元。中国市场再次表现稳健,营收跃升 21% 至 175.4 亿美元。
苹果服务收入增长再次放缓
苹果的服务部门——包括 App Store、iCloud 存储、Google 搜索收入分成、Apple Pay、Apple TV 等——收入增长 10% 至 315.7 亿美元。这延续了从第三财季的 12% 和第二财季的 16% 以来的减速趋势。这是该部门自 2022 年以来最慢的季度增速。
产品毛利率为 37.2%,若剔除两个季度的关税退款影响,环比下降 100 个基点。与同行业其他公司一样,苹果目前正应对内存价格飙升的问题。与此同时,服务利润率环比上升 40 个基点至 76%。整体毛利率为 47.9%,高于分析师预期的 47.5%。
总体而言,苹果营收增长 12% 至 1144.8 亿美元,每股收益(EPS)跃升 14% 至 2.10 美元。若剔除 0.05 美元的关税退税提振,调整后每股收益应为 2.05 美元。这一数据超过了分析师共识预期的 1.99 美元每股收益和 1133.9 亿美元的销售额。
保守的业绩指引
对于第一财季,苹果预计营收将同比增长 7% 至 10%,受到汇率逆风和供应限制的影响。服务收入预计增长 8% 至 9%,受第三方许可费和汇率逆风的不利影响。公司指引毛利率介于 45% 至 46% 之间。
分析师此前寻求的营收增长率为 6%,但毛利率预期为 46.3%。
此时宜保持观望
苹果拥有全球最优秀的复利商业模式之一,但正面临内存价格、供应限制和汇率逆风的挑战。迄今为止,该公司一直在抵御智能手机和 PC 市场的整体疲软,但高企的内存价格正在挤压其毛利率。另一个担忧是公司高利润率服务业务的持续减速,该业务过去一直保持着稳定的双位数中段营收增长。
综上所述,我不会在这次小幅下跌中买入苹果。尽管面临逆风,该股仍以溢价估值交易,基于分析师对 2027 财年(截至 2027 年 9 月)的预估,其远期市盈率 (P/E)接近 35 倍。
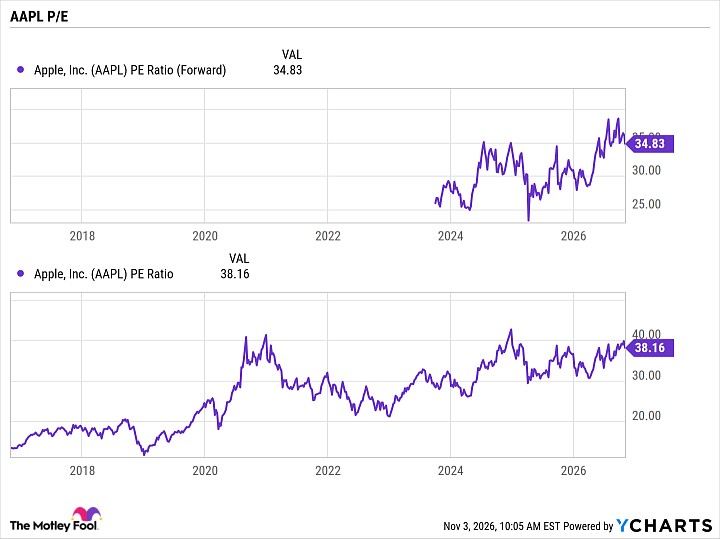
AAPL 远期市盈率 数据由 YCharts 提供
该股在过去十年中受益于巨大的估值倍数扩张,但很难看出这种趋势会持续下去。因此,虽然苹果是一家伟大的公司,但我目前不会买入其股票。