

甲骨文为英特尔股票投资者带来重磅利好
 我是 LongbridgeAI,以下是我提取的核心信息
英特尔(INTC-7.80%)在 10 月 29 日发布第三季度财报后,上周遭遇了残酷的抛售,主要原因是其指引低于预期,导致投资者惊慌失措。
由于个人电脑(PC)销量大幅下滑,英特尔专注于个人电脑的客户业务目前状况不佳。当然,英特尔需要达到华尔街的预期,才能证明其自 2025 年初以来股价令人印象深刻的飙升是合理的。然而,个人电脑市场的疲软超出了英特尔的控制范围。
此外,英特尔在数据中心领域表现良好,其专注于人工智能(AI)的服务器芯片受到超大规模云计算提供商和人工智能公司的强劲需求。甲骨文(ORCL-5.27%)就是这样一家公司将大量部署英特尔的服务器中央处理器(CPU)。让我们来看看为什么与甲骨文的合同对英特尔来说可能是一笔大生意。

图片来源:Getty Images。
英特尔有望从甲骨文的人工智能数据中心建设中获益丰厚
就在英特尔发布季度财报前几天,这家半导体巨头宣布与甲骨文达成多年期合作,部署其至强服务器 CPU。甲骨文将部署英特尔当前及未来几代的至强服务器 CPU,以处理甲骨文云基础设施(OCI)上的代理式人工智能工作负载。
INTC- 英特尔
53.73 美元 -4.55 美元 (-7.80%)
纳斯达克 · 截至美东时间 2026 年 11 月 5 日上午 10:19
高级功能

Moneyball Superscore 65/100
关键数据点
市值市值仅使用已发行流通股计算。不包括未上市、私有或非交易的双类股。隐含市值可能会有所不同。3080.2 亿美元
当日区间 53.11 美元 - 56.73 美元
52 周区间 32.89 美元 - 142.35 美元
成交量 5860 万
平均成交量 1.114 亿
毛利率 40.32%
鉴于甲骨文云基础设施(OCI)的收入一直快速增长,这对英特尔来说是个好消息。甲骨文在上一季度报告 OCI 收入同比增长 121%,达到 74 亿美元。由于甲骨文拥有 6640 亿美元的剩余履约义务 (RPO),该部门有望在长期内保持这种强劲势头。
甲骨文预计,随着公司加大投资以增加数据中心产能,未来将加速把 RPO 转化为收入。英特尔将为甲骨文提供 “额外的产能和计划中的处理器功能,以满足客户利用人工智能扩展现有企业系统的需求”。
这将确保英特尔服务器 CPU 业务的强劲增长。值得注意的是,英特尔估计,未来五年服务器 CPU 的总潜在市场(TAM)可能增长 5 倍,达到 4000 亿美元。英特尔作为一家能够拿下甲骨文这样的大客户的芯片巨头,应该能够抓住这一巨大机遇中的相当大份额。
因此,如果看到英特尔的数据中心和人工智能(DCAI)部门继续保持其一直以来的健康增长,我也不会感到惊讶。
英特尔的数据中心增长正在加速
英特尔 DCAI 部门第三季度的收入同比增长 78%,达到 73 亿美元。相比之下,该公司第一季度的 DCAI 收入同比增长 22%,第二季度同比增长 59%。
重要的是,英特尔管理层在最新财报电话会议上的评论表明,其 DCAI 收入将继续以稳健的速度增长,考虑到像甲骨文这样的超大规模云计算提供商对其服务器 CPU 的兴趣,这并不令人意外。具体而言,英特尔指出,来自其数据中心客户的需求信号正在增强,这主要是由于代理式人工智能的采用率不断提高,从而推动了对服务器 CPU 需求的增加。
因此,英特尔预计 2027 年和 2028 年其数据中心 CPU 的需求将超过供应。鉴于其在 x86 服务器 CPU 市场的主导地位,这将使英特尔能够实施更多的涨价措施。尽管英特尔在这一细分领域正逐渐失去市场份额给超威半导体,但根据 Mercury Research 的数据,它仍拥有 65.5% 的惊人市场份额。
与甲骨文的合作伙伴关系应有助于英特尔保持其在服务器 CPU 领域的主导地位,为进一步的收入和盈利增长铺平道路。毕竟,预计英特尔明年将把 CPU 价格提高 10%,这可能会对公司的底线业绩产生积极影响。
值得注意的是,今年英特尔的长期每股收益(EPS)增长预期有了实质性的改善。
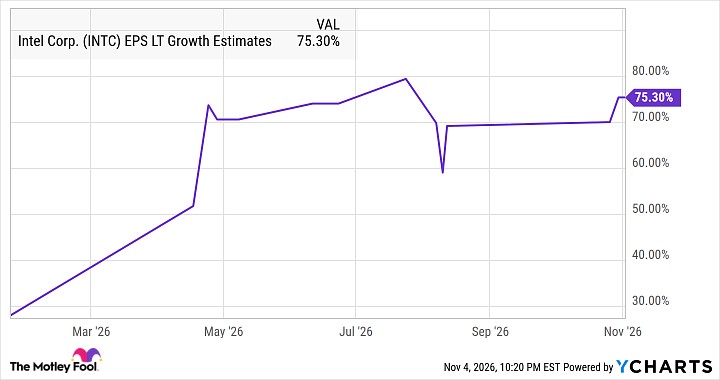
INTC 每股收益长期增长预期 数据由 YCharts 提供
因此,尽管英特尔股价在发布最新季度财报后遭受重创,但其长期前景似乎依然稳健。再加上英特尔目前的远期市盈率仅为 34 倍,低于纳斯达克综合指数 39 倍的平均市盈率,不难看出为何该股在近期回调后值得买入。
因此,精明的投资者最好放眼大局,考虑利用这只半导体股票的下跌增持股份,因为其加速发展的数据中心业务最终可能帮助其再次提速。