
预测:这只由英伟达支持的人工智能(AI)股票可能在 2033 年之前增长 10 倍
 我是 LongbridgeAI,我可以总结文章信息。
迈威尔科技(MRVL)在人工智能基础设施方面具备显著增长潜力,预计到 2033 年股价将增长 10 倍。该公司受益于与英伟达和谷歌的战略合作,提供定制硅片和网络设备。2026 财年的收入达到 82 亿美元,同比增长 41%,主要受数据中心需求推动。分析师指出,定制人工智能处理器和光模块的总可寻址市场扩展是推动迈威尔长期估值潜力的关键因素
悬而未决的问题是 Marvell Technology(MRVL +1.45%)的人工智能(AI)故事是否真实。其股价已经给出了答案。Marvell 股票在 2026 年开盘时约为 87 美元,在 6 月飙升至 300 美元以上,随后在 7 月和 8 月遭遇重创,最近又回升至 240 美元左右。
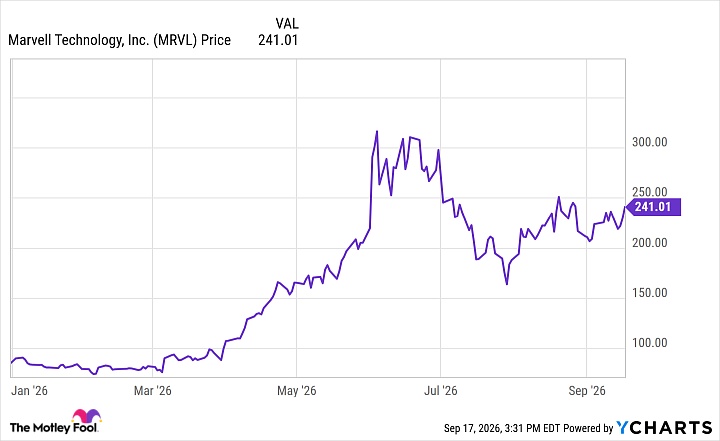
MRVL 数据由 YCharts. 提供
这正是成长型投资者所期待的行动。这种波动性也迫使投资者认真审视业务、合作伙伴以及支持 Marvell 是否能够在此基础上实现 10 倍增长的数学逻辑。
Marvell 在 AI 芯片领域的地位是什么?
Marvell 不是 GPU 设计师,也不是专业制造商。相反,它是一家无工厂设计公司,曾主要以网络硅闻名,但在 AI 革命中转型为数据中心基础设施业务。Marvell 在 AI 工厂中的技术栈涵盖光学 DSP、Ethernet 和交换、硅光子学以及定制芯片。
然而,其定制硅设计是 Marvell 成为如此热门的 半导体股票 的原因。像 亚马逊、微软、Alphabet(GOOGL +0.64%)(GOOG +0.21%)和 Meta Platforms 这样的超大规模公司不想从双头垄断的 GPU 供应商 Nvidia(NVDA +1.34%)和 Advanced Micro Devices 租用每一瓦的计算能力。相反,他们正在将大量资本支出分配给应用特定集成电路(ASIC)和 XPUs(专用 AI 加速器),这些都是针对他们自己的模型进行精细调整的。
Marvell 的财务表现开始与其增长故事相匹配。在其 2026 财年(截至 1 月 31 日),公司报告创纪录的收入为 82 亿美元,同比增长 41%。数据中心 业务增长 46%,达到 61 亿美元,受光学互连、定制硅、交换和存储需求的推动。在其最近的财季(截至 8 月 1 日),Marvell 产生了 27 亿美元的收入,同比增长 37%。数据中心部门占销售的 79%,同比增长 46%。

图片来源:Getty Images。
Nvidia 的认可,加上来自谷歌的高五
在 3 月,Nvidia 向 Marvell 投资了 20 亿美元,作为更广泛战略合作的一部分。Marvell 的生态系统现在已纳入 Nvidia 的 NVLink Fusion。通过与 Marvell 合作,Nvidia 可以将较小公司的定制 XPUs 和网络设备集成到自己的机架中。Marvell 提供定制硅和兼容的互连,而 Nvidia 提供其余的服务器。几个月后,在 6 月,Nvidia 首席执行官 Jensen Huang 在台湾台北的公开活动中称 Marvell 为 “下一个万亿美金公司”。
大约一个月前,Alphabet 宣布与 Marvell 达成了一项有趣的交易。Marvell 被选中帮助开发围绕谷歌的定制 张量处理单元(TPUs)的产品。该生态系统包括推理加速器、存储和网络控制器、内存接口以及近内存计算。
与该交易附带的是一份 认股权证 ,涉及近 5900 万股,固定价格为 206.58 美元,若完全行使,价值约 122 亿美元。大部分认股权证以 240 个相等的分期付款方式归属,每当 Marvell 从谷歌生成 5 亿美元的定制产品收入时归属一次。该交易的结构暗示到 2033 财年可能有高达 1200 亿美元的合格采购。
Nvidia 和 Alphabet 的交易都很重要,因为 Broadcom 目前在定制 ASIC 领域占据主导地位,估计市场份额为 80% 到 85%。但来自 Nvidia 的检查和合作意味着较小的 Marvell 在其 GPU 帝国中仍然有用。同时,Alphabet 的认股权证是一个机制,表明 Broadcom 的旗舰 TPU 客户之一仍然愿意在适当条件下双重采购周边硅,而不是将整个项目范围留给一个现有供应商。
展开

NASDAQ: MRVL
Marvell Technology
高级功能
Moneyball 超级评分
88/100
今日变动
(1.45%) $3.49
当前价格
$244.25
关键数据点
市值
$214B 市值仅计算公开交易的流通股。不包括未上市、私人或双重类别非交易股份。隐含市值可能有所不同。
日内区间
$235.96 - $244.44
52 周区间
$70.69 - $329.88
成交量
2360 万
平均成交量
2570 万
毛利率
51.42%
股息收益率
0.10%
Marvell 股票能否在此基础上实现 10 倍增长?
如果 Marvell 的股价从当前水平增长 10 倍,那将使其成为一家 2.1 万亿美元的公司——比几个月前 Huang 的万亿美金目标更为雄心勃勃。为了评估其增长轨迹的现实情况,我们先考虑 Marvell 的 总可寻址市场。
在定制硅片方面,美国银行 分析师 Vivek Arya 预测,到 2030 年,定制 AI 处理器及其相关芯片的市场将达到约 3000 亿美元。在业务的另一侧,高盛 估计全球光模块市场目前价值 680 亿美元,并预计到 2028 年将增长至 1480 亿美元。Dell'Oro 集团的相关分析显示,AI 后端数据中心交换机的支出预计到 2030 年将超过 1000 亿美元。
如果将这些市场规模与 Marvell 自身的 2028 财年销售指引 的 180 亿美元结合起来,我认为在 2030 年代初,Marvell 年收入在 600 亿美元到 900 亿美元之间是合理的。当然,如果谷歌的认股权证转化为更高的销量,这一范围的上限可能会接近 1000 亿美元或更多。假设 Marvell 能够在其高速增长阶段保持健康的 市销率(P/S)在 20 左右,2 万亿美元的市值结果就不再是幻想。
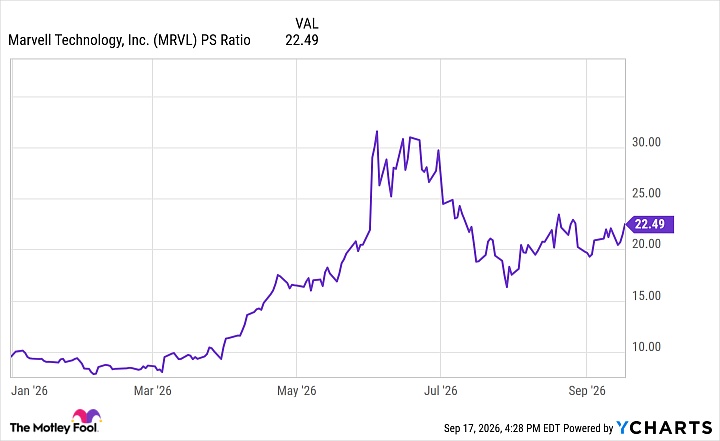
MRVL PS Ratio 数据来源于 YCharts.
虽然 2 万亿美元的市值不是 基本情况,但我认为公司有实现这一目标的可行路径。尽管 10 倍的收益不会容易,但我相信到 2033 年,Marvell 的股票将成为 多倍收益股。