

CoreWeave 第三季度财报前瞻:营收预计增长159%,债务与融资成本成焦点,华尔街最高目标价达278美元
 我是 LongbridgeAI,我可以总结文章信息。
TradingKey - CoreWeave (CRWV) 将于美东时间 11 月 10 日盘后公布 2026 年第三季度财务业绩,并于同日美国东部时间下午 5 点举行电话会议。截至 11 月 6 日收盘,该公司股价报 46.40 美元。
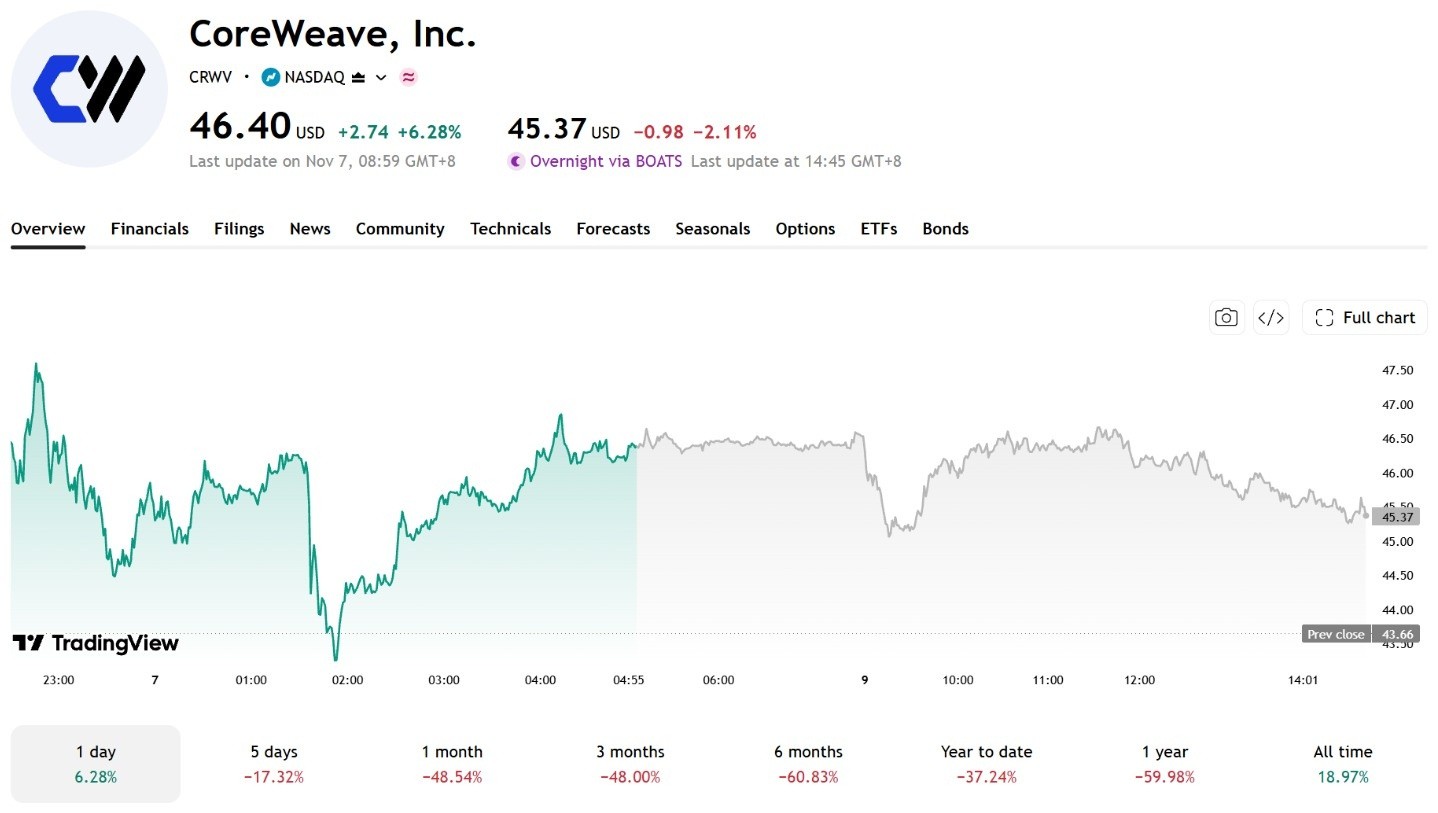
[来源: TradingView]
CoreWeave 是一家专注于人工智能和高性能计算的云服务提供商,主要建设和运营数据中心,为 AI 企业和大型机构提供 GPU 算力、云计算基础设施及相关软件服务,支持 AI 模型的训练和推理。
市场预计 CoreWeave 第三季度的收入将继续快速增长;然而,随着数据中心建设和算力部署的加速,资本支出、利息支出以及随后的融资需求也在稳步增加。
本次财报的关键在于公司能否在控制扩张带来的融资成本的同时,将其庞大的客户订单转化为实际收入。
市场预期接近公司收入指引
根据 Zacks 于 11 月 3 日发布的数据,分析师预计 CoreWeave 第三季度营收约为 35.4 亿美元,同比增长 159.2%,每股亏损约为 1.17 美元。
公司此前给出的第三季度收入指引为 34.5 亿至 36 亿美元,市场共识接近该区间的中值。因此,这份财报不仅需关注收入是否符合预期,还需关注算力交付趋势、利润率和融资成本的变化。
第二季度,CoreWeave 的收入同比增长 112.5% 至 25.75 亿美元,但净亏损扩大至 6.26 亿美元,而净利息支出同比激增约 140% 至 6.4 亿美元,反映出快速扩张带来的融资成本压力。
运营方面,CoreWeave 在第二季度增加了近 500 兆瓦的活跃电力容量,期末达到 1.5 吉瓦,为后续的算力交付和收入增长提供了支持。其托管 AI 推理服务的年化收入已超过 1 亿美元,预计到年底将达到 2.5 亿美元,显示出公司在 AI 推理领域的稳步扩张。
在预订方面,截至 6 月 30 日,CoreWeave 的收入积压达到 1,040 亿美元,同比增长 246%。在第三季度初,公司又获得了超过 250 亿美元的额外客户承诺。虽然这一庞大的订单积压支持未来的收入增长,但实际收入仍取决于数据中心建设、算力交付和服务部署的进展。
资本支出和利息支出仍是盈利焦点
CoreWeave 预计第三季度资本支出为 115 亿至 135 亿美元,利息支出为 8.6 亿至 9.4 亿美元,调整后营业利润为 2 亿至 2.6 亿美元。同时,公司将 2026 年全年资本支出指引上调至 350 亿至 390 亿美元。
公司预计第三季度调整后营业利润为 2 亿至 2.6 亿美元,低于同期预计的 8.6 亿至 9.4 亿美元利息支出。尽管两项指标的会计基础不同,但这一差距反映了高融资成本对公司盈利能力的压力。
债务偿还也将考验公司的流动性管理能力。截至 6 月底,CoreWeave 的未来本金偿还总额约为 355.5 亿美元,其中约 44.13 亿美元将于 2026 年下半年到期,其余约 311.4 亿美元将于 2027 年及以后到期。
现金流方面,2026 年上半年,公司经营活动产生的净现金流入为 36.63 亿美元,投资活动产生的净现金流出为 148.74 亿美元,筹资活动产生的净现金流入为 139.85 亿美元。
其中,购买物业和设备(包括资本化的内部使用软件)的现金支出达到 141.17 亿美元,约为同期经营活动净现金流入的 3.9 倍。
这表明公司现有的经营现金流不足以覆盖其大规模资本支出,使其不得不依赖债务、股权融资和其他融资安排来支持数据中心的扩张。随着资本支出的持续增加,后续融资的规模和成本将直接影响公司的现金流和盈利能力。
华尔街最高目标价达 278 美元
截至 11 月 9 日,根据 StockAnalysis 的数据,42 位分析师对 CoreWeave 的平均目标价为 131.53 美元,较 11 月 6 日的收盘价高出约 183.5%,目标价区间为 39 美元至 278 美元。
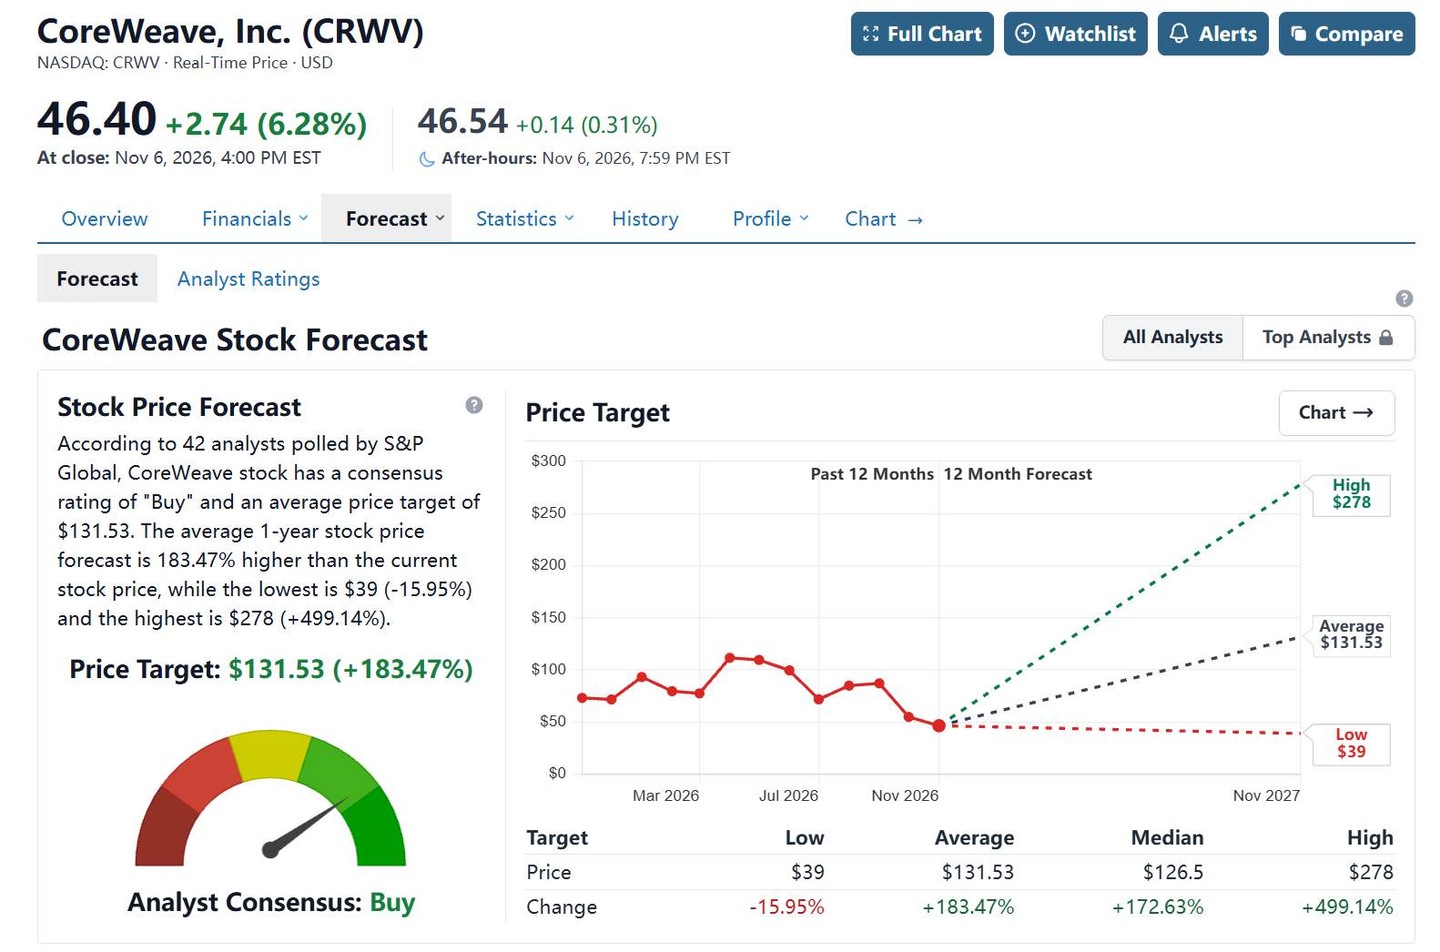
[来源: StockAnalysis]
在机构评级方面,高盛维持 “买入” 评级,目标价为 106 美元,估计公司可能需要额外 200 亿至 230 亿美元的债务融资来履行现有客户订单。与此同时,汇丰银行维持 “卖出” 评级,目标价为 39 美元。
两家机构存在明显分歧:高盛更看重公司的订单积压和长期业务增长潜力,但也指出履行现有订单需要大量新融资;相比之下,汇丰银行对高债务负担和未来盈利能力持更为谨慎的态度。
债券市场的波动也反映了融资压力。路透社 10 月 16 日报道称,部分 CoreWeave 债券的收益率一度升至 15% 至 16%,表明投资者对公司信用风险和债务融资模式的担忧加剧。
总体而言,CoreWeave 第三季度的收入预计将保持快速增长,但市场更关注的是增长背后的资本需求和盈利质量。
公司能否按计划交付算力,逐步将 1,040 亿美元的收入积压转化为实际收入,同时控制资本支出和债务成本,将是其未来股价表现的关键。
如果算力交付落后于计划,或者新的融资成本继续上升,公司的现金流和盈利预期可能会受到压力,从而拖累其股价。