

总是如此:“深度熊市” 正在引发一场残酷的洗牌
 我是 LongbridgeAI,我可以总结文章信息。
加密市场正经历 “深度熊市”,比特币回归下行周期,受到宏观经济因素和流动性问题的影响。投资者面临重大损失,长期持有者受到影响,大规模抛售现象频繁出现。美国经济显示出增长放缓的迹象,GDP 增长率为 1.4%,零售销售疲软,表明经济正处于减速阶段。就业市场依然强劲,但美联储可能会推迟降息,增加了高估市场的脆弱性。预计加密领域的持续震荡将会延长,流动性压力加剧
作者:0xWeilan
周期不断重复,每次都是一样的。
当投资者和投机者相信比特币在进入华尔街主流后能够摆脱历史周期的束缚时,比特币再次回到了四年周期,并进入了下行通道。
当投资者和投机者认为美联储仍处于降息周期,并且流动性将进一步放松时,美国股市和加密货币市场进入风险规避模式,高风险资产的抛售悄然开始。作为 “全球流动性和风险偏好的领先指标”,在外部宏观经济和内部结构的双重压力下,比特币(BTC)持续从 “中期修正” 恶化为 “熊市” 和 “深度熊市”。到二月底,已经建立了 “深度熊市”。资金流出,长期持有者开始遭受账面损失,大规模止损抛售开始出现。更严重的是,加密市场的脆弱性在价格和流动性下降的情况下逐渐显露。杠杆交易者、流动性提供者、新投资者,甚至信用中介已经或正在成为清算的目标。随着宏观经济金融宽松受到限制,资金从流入转向流出,加密市场的 “深度熊市” 正在经历残酷的洗盘,大规模损失发生,洗盘过程将更加漫长。宏观经济观察:随着疫情的阴影笼罩,美国股市可能在上半年面临中期修正。根据 2026 年 2 月将发布的美国宏观经济和就业数据,我们认为市场正在定价美国经济从 “软着陆” 转向 “延迟降息” 的变化。美国经济正在经历疫情后急剧加息的滞后影响;增长显著放缓但并未停滞,就业依然强劲。同时,尽管通胀指标仍接近 2% 的目标,但美联储关注的核心个人消费支出(PCE)和上游生产者价格指数(PPI)显示出重新活跃的迹象。这使市场相信美联储将再次暂停降息,以遏制 PCE 的反弹。市场预计今年将再降息一到两次。虽然延迟降息不一定会导致流动性紧缩,但宽松预期的推迟和长期高折扣率可能使被高估的美国股市和高贝塔加密资产在上半年更容易受到估值压力和波动的影响。首先来看增长数据。2025 年第四季度实际 GDP 年化增长率仅为 1.4%,低于前三个季度的增长率,形成了 “从扩张后期进入减速阶段” 的典型信号。这并不等同于衰退,但意味着总需求的边际强度正在减弱,经济正从 “相对快速增长” 回归到 “中速增长”。与此同时,消费者数据也得出了类似的结论:12 月零售销售环比增长 0.0%,低于市场预期的 0.4%,表明可自由支配消费的动能疲弱,至少在商品支出上表现出谨慎。需要强调的是,“软着陆” 的核心特征并不是 “没有增长放缓”,而是 “增长放缓而需求没有崩溃、信用链没有断裂、就业没有迅速恶化”。从这个角度来看,1.4% 的 GDP 增长率和疲弱的零售销售数据确实支持了 “放缓” 的叙述,但不足以支持 “进入衰退” 的高信心判断;一个更合理的基线情景是美国经济正处于 “软着陆” 路径的减速阶段。从就业方面来看,它决定了美联储是否必须 “向市场注入流动性”。2026 年 2 月发布的 1 月就业报告显示,非农就业人数增加约 13 万人,高于市场预期的 6.6 万人,失业率为 4.3%,也略好于预期的 4.4%。这一组合表明,劳动力市场的 “紧张” 在边际上正在缓解,但并没有出现 “突然减弱”。在货币政策反应函数中,就业和增长决定了 “政策是否需要转向支持”,而通胀决定了 “政策是否有空间转向宽松”。当失业率仅徘徊在 4% 以上且非农就业人数保持正增长时,美联储对粘性通胀的容忍度将降低,因为它不必立即在 “控制通胀” 和 “拯救就业” 之间做出选择。换句话说,就业并没有施加 “必须尽快降息” 的硬约束,而是提供了一个 “继续观察核心通胀” 的时间窗口。关键的转折点在于通胀的结构。1 月,CPI 同比下降至 2.4%(前值 2.7%),环比下降 0.2%(低于预期的 0.3%),表明明显的通胀确实正在朝着 2% 的目标移动;核心 CPI 同比约为 2.5%,环比增长 0.3%,月度动能不低,但也没有失控。仅从 CPI 来看,很容易直观地得出 “通胀基本得到解决→降息是可能的” 结论。然而,美联储真正的锚是 PCE,特别是核心 PCE 的趋势动能。2025 年 12 月发布的个人消费支出价格指数显示,核心 PCE 环比上涨 0.4%,高于市场预期的 0.3%,并显著高于之前的数据。这一点极为重要:在 2% 目标框架的约束下,美联储需要看到核心通胀的月度动能在较低区间稳定,而不是在关键月份看到 0.4% 的 “再加速”。此外,2 月末发布的 1 月 PPI 也出现过热:PPI 环比上涨 0.5%,核心 PPI 环比上涨 0.8%,核心同比增长也高于预期。虽然 PPI 不是政策锚,但它是代表价格链上游压力的重要变量。当上游价格显著过热时,未来几个月核心 PCE 下降的路径将更加动荡:企业可能将生产成本转嫁给消费者,或压缩利润率,影响盈利预期。总之,核心通胀 “复苏风险” 增加。
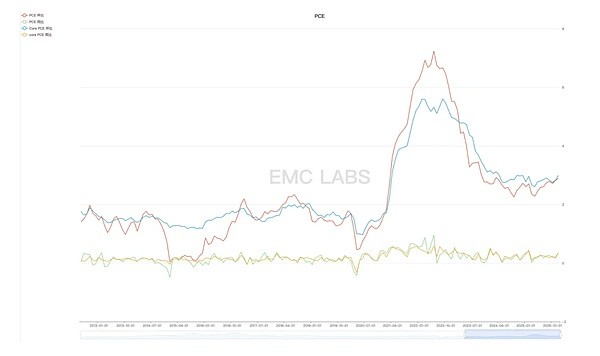
美国个人消费支出数据
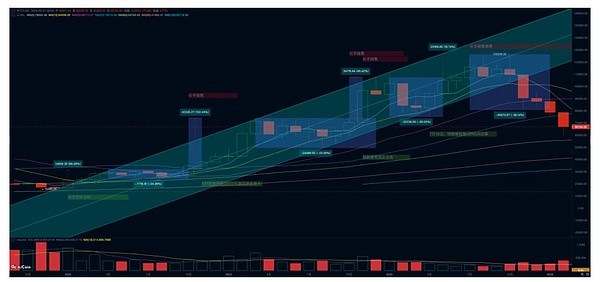
比特币月度价格
截至 2 月 26 日,网络上的总供应处于亏损状态,整体浮动亏损达 37.4%。价格的快速下跌让大多数参与者措手不及,深陷困境。参考过去 “深度熊市” 的模式,在快速抛售后,大多数市场参与者承受着巨大的压力,导致大规模的亏损抛售。这种抛售难以找到足够的新资金来吸收,最终导致 “长头寸挤压”,使价格进一步下跌。亏损是巨大的且持续的。长期持有者的灭绝速度尤其显著。1 月 31 日,长期持有者仍有 40.8% 的未实现利润;到 2 月 28 日,这一比例降至仅 22.8%。历史上,在深度熊市中,长期持有者的未实现利润会被抹去,市场只有在进入亏损状态时才会触底。在此之前,已经亏损的投资者将继续抛售,成为市场上重要的卖压来源。尽管 1 月份有几天长期交易者经历了止损抛售,但 2 月份此类抛售的数量显著增加,2 月 26 日单日亏损率达到 26%。短期交易者的情况同样严峻,其亏损从 1 月份的 18% 上升至 24%。目前,长期和短期交易者都是主要的未实现亏损卖家。本月整体链上亏损较 1 月份增加了 50%,达到 20.46 亿美元。尽管大规模亏损已经发生,但未实现亏损仍然相当可观。长期投资者情绪指数从 1 月底的 0.5 降至 2 月底的 0.37,进入焦虑区间。根据过去的周期模式,长期投资者群体中的弱势投资者在深度熊市中将面临未实现亏损,导致进一步抛售,推动市场价格下跌,最终使整个长期投资者群体遭受损失。这是深度熊市中特别痛苦的阶段。尽管市场结构在某种程度上发生了变化,但考虑到我们在本报告中对宏观金融因素的讨论以及我们对加密市场内部力量仍主导周期模式形成的判断,我们认为,无论在时间还是空间上,价格持续下跌和深度熊市进一步恶化仍然是高度可能的事件。自 2025 年 10 月以来的下跌持续恶化,从 “修正” 转变为 “熊市”,并在本月确认了 “深度熊市”。根本原因在于宏观金融流动性扩张预期的暂停和历史周期模式的 “意识印记” 双重影响。在深度熊市确立后,进一步的下行动能将来自 “长头寸挤压” 和市场内部 “脆弱性” 的爆发。对宏观流动性扩张停止的预期正在收紧,这在美国股市中表现为 AI 科技股的停滞,这些股票是三年牛市的领头羊,自 2025 年 11 月以来比特币 ETF 的持续流出。
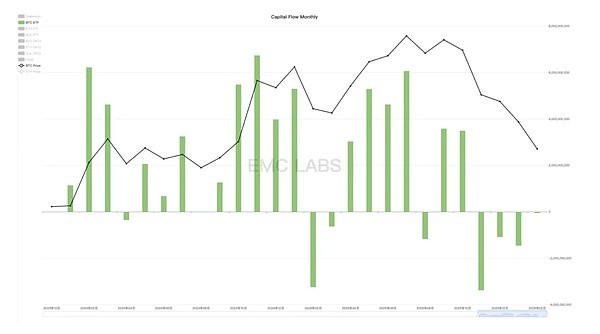
比特币 ETF 月度资金流入和流出统计
本轮加密货币牛市的核心驱动力来自于 BTC ETF 获批后,通过这一渠道持续流入的资金,规模超过 500 亿美元(相当于超过 82 万个 BTC)。由于长期交易者持续获利了结,加密市场需要稳定的资金流入来维持其上涨趋势。随着美国股市资金对宏观流动性收紧的预期,投资者选择抛售高久期资产,包括人工智能科技股和 BTC。目前,资金仍在 BTC ETF 渠道流出,尽管这一趋势在 2 月份显著放缓。然而,是否能够转为正向流入可能取决于宏观流动性和整体市场风险偏好的变化。回到加密市场本身,流动性的急剧下降发生在 10 月 11 日,当时 Binance 上的 USDe/USD 汇率脱钩,严重影响了市场做市商,并导致合约交易者的大规模清算。从那时起,合约市场的未平仓合约持续下降,到 2 月底减少了超过 50%,尚未出现稳定的迹象。未平仓合约的持续下降代表了市场中最脆弱、高杠杆群体的清理,进一步减少了购买力。除了期货市场,香港的 Trend Capital 在借贷平台上的 651,500 ETH 的周期性质押和借贷方案最终导致在市场动荡中损失超过 7 亿美元后退出市场。除了杠杆交易者和 BTC ETF 投资者外,CeFi/机构流动性提供者也发生了零星违约。在 2 月中旬,位于芝加哥的 BlockFills 正式宣布暂停所有客户存款和取款,目前尚未恢复。BlockFills 为超过 2000 家机构客户提供服务,包括对冲基金和资产管理公司。暂停的原因是借款人在市场剧烈波动期间未能及时补充保证金,导致抵押品价值跌破清算阈值,从而引发了追加保证金通知。杠杆交易者、市场做市商、新的 BTC ETF 交易者以及一些流动性交易平台已经退出或正在退出市场。随着监管的加强和行业自身的成长,市场暴露出的脆弱性和破坏性相比上一个熊市有所减少。然而,最严峻的考验可能尚未到来。在没有足够资金吸收卖压的情况下,像 Ethena 这样的套利交易平台、集中借贷平台、离岸交易所,甚至一些 DAT 公司都是市场脆弱性的组成部分。如果价格继续大幅下跌,流动性进一步枯竭,这些脆弱性可能会加剧,触发更大的危机。加密市场将在未来几天面临更加严峻的考验。结论:分析宏观流动性极其困难,其结果难以预测。总体而言,我们对今年上半年金融市场的看法是负面和规避风险的。这对 BTC 等高久期资产非常不利,目前很难期待资金大规模回流到加密市场。在加密市场内,一些脆弱性已经暴露,而另一些尚未显示出其弱点。BTC 价格已经处于非常低迷的区间,大量被套的头寸等待解套,有些投资者已经失去耐心并开始止损。在缺乏足够流动性的情况下,止损往往意味着 “多头挤压” 和价格的下行再平衡。价格下跌只会触发更多的止损订单并暴露出脆弱性。市场通常只有在绝望的长期投资者实施大规模止损订单,并尽可能多地暴露出脆弱性后,才会真正达到底部。多个数据点表明,这一天仍然遥遥无期。