

摩根大通第三季度财报前瞻:营收预计增长10%,华尔街最高目标价达420美元
 我是 LongbridgeAI,我可以总结文章信息。
摩根大通将于 10 月 13 日公布 2026 年第三季度财报,分析师预计营收将增长 10.4% 至 512.3 亿美元,每股收益为 5.93 美元。受强劲的资本市场业务和净利息收入推动,华尔街情绪依然乐观,尽管部分指标暗示交易业务可能出现环比放缓。巴克莱银行和美国银行设定的最高目标价为 420 美元,而平均目标价为 372 美元。投资者将密切关注业绩是否超出预期,以及不断上升的费用和信贷成本是否会削弱盈利能力
TradingKey - 摩根大通(JPM)将于美东时间 10 月 13 日市场开盘前公布 2026 财年第三季度财务业绩,并于当天上午 8:30 举行财报电话会议。
截至 10 月 12 日收盘,摩根大通股价报 334.30 美元,当日上涨 0.39%。
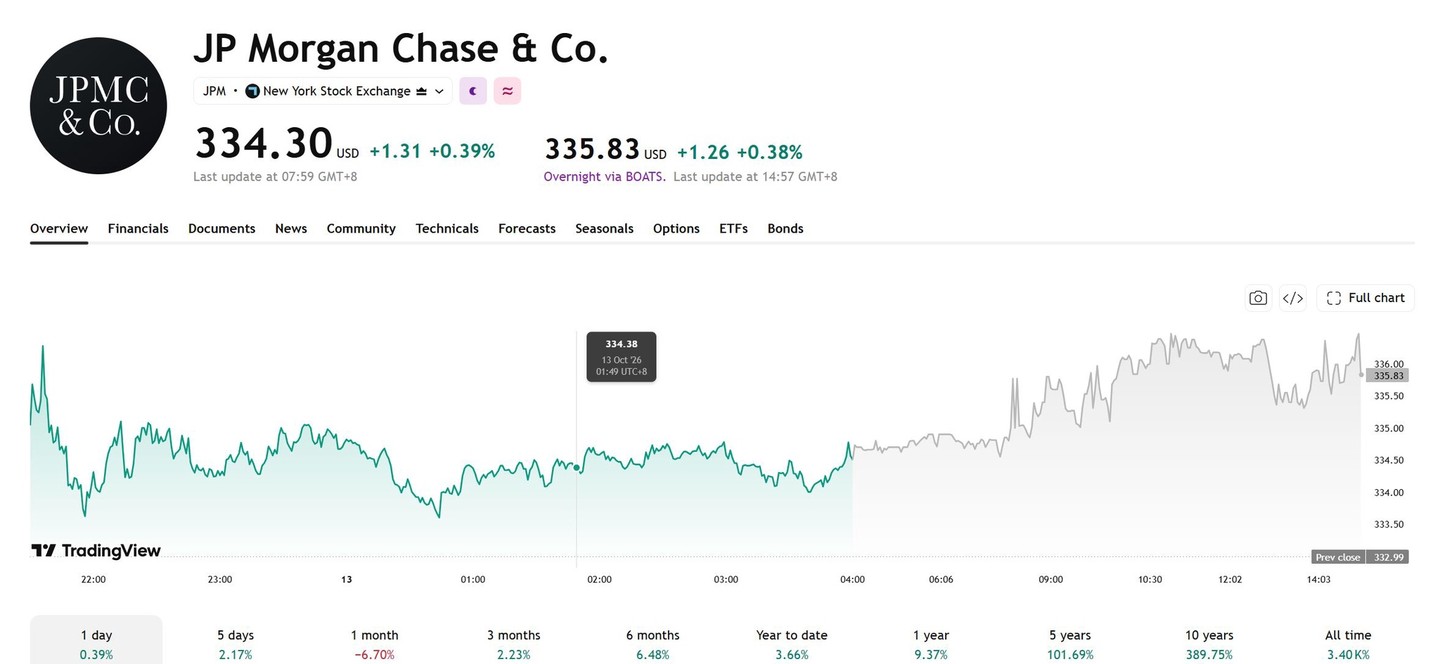
[来源:TradingView]
华尔街预期营收增长 10.4%
根据 FactSet 数据,分析师预计摩根大通第三季度营收将达到 512.3 亿美元,同比增长 10.4%;每股收益预计为 5.93 美元,同比增长约 11%。
与 6 月底相比,市场预期已显著上调,当时分析师预测营收为 489.2 亿美元,每股收益为 5.49 美元。预期的上升表明市场对摩根大通的资本市场业务和净利息收入表现更为乐观,尽管部分积极因素可能已反映在股价和估值中。
摩根大通第二季度业绩创历史新高:交易收入能否持续?
第二季度,摩根大通报告营收 573.5 亿美元,净利润 211.6 亿美元,每股收益 7.70 美元。企业与投资银行营收达到 248.5 亿美元,同比增长 27%;投资银行营收为 39 亿美元,同比增长 45%;市场与证券服务营收为 136.9 亿美元,同比增长约 33%。
其中,股票交易营收同比飙升 86%,成为资本市场部门的主要增长动力。第二季度的强劲增长抬高了第三季度的比较基数,这意味着即使本季度保持两位数增长,环比表现仍可能放缓。
投资银行、交易和净利息收入是关键指标
摩根大通联席总裁 Doug Petno 表示,预计第三季度投资银行手续费收入和资本市场收入将实现中高两位数的同比增长。并购活动、股票发行和交易需求将影响本季度的资本市场收入。
然而,由于某些交易和投资银行业务的收入在第二季度达到高位,第三季度表现可能会出现环比回落。投资者需要监控实际增长是否达到公司预期的上限,以及股票和固定收益交易能否同时维持增长。
净利息收入也是盈利的关键驱动因素。摩根大通第二季度净利息收入同比增长 9.9% 至 255.1 亿美元,该行将其 2026 年净利息收入预测从 1030 亿美元上调至 1055 亿美元。然而,公司也将全年调整后费用指引从 1050 亿美元上调至 1075 亿美元,不断上升的费用可能会削弱营收增长对利润的贡献。
信贷成本也值得关注。第二季度,信贷损失拨备为 25 亿美元,净核销额为 24 亿美元。如果信用卡和消费者贷款的拖欠率上升,增加的拨备可能会抵消部分净利息收入的增长。
华尔街最高目标价看至 420 美元
根据 StockAnalysis 的数据,截至 10 月 13 日盘前,25 位分析师对摩根大通的平均目标价为 372.14 美元,较其最新收盘价 334.30 美元隐含 11.32% 的上涨空间。
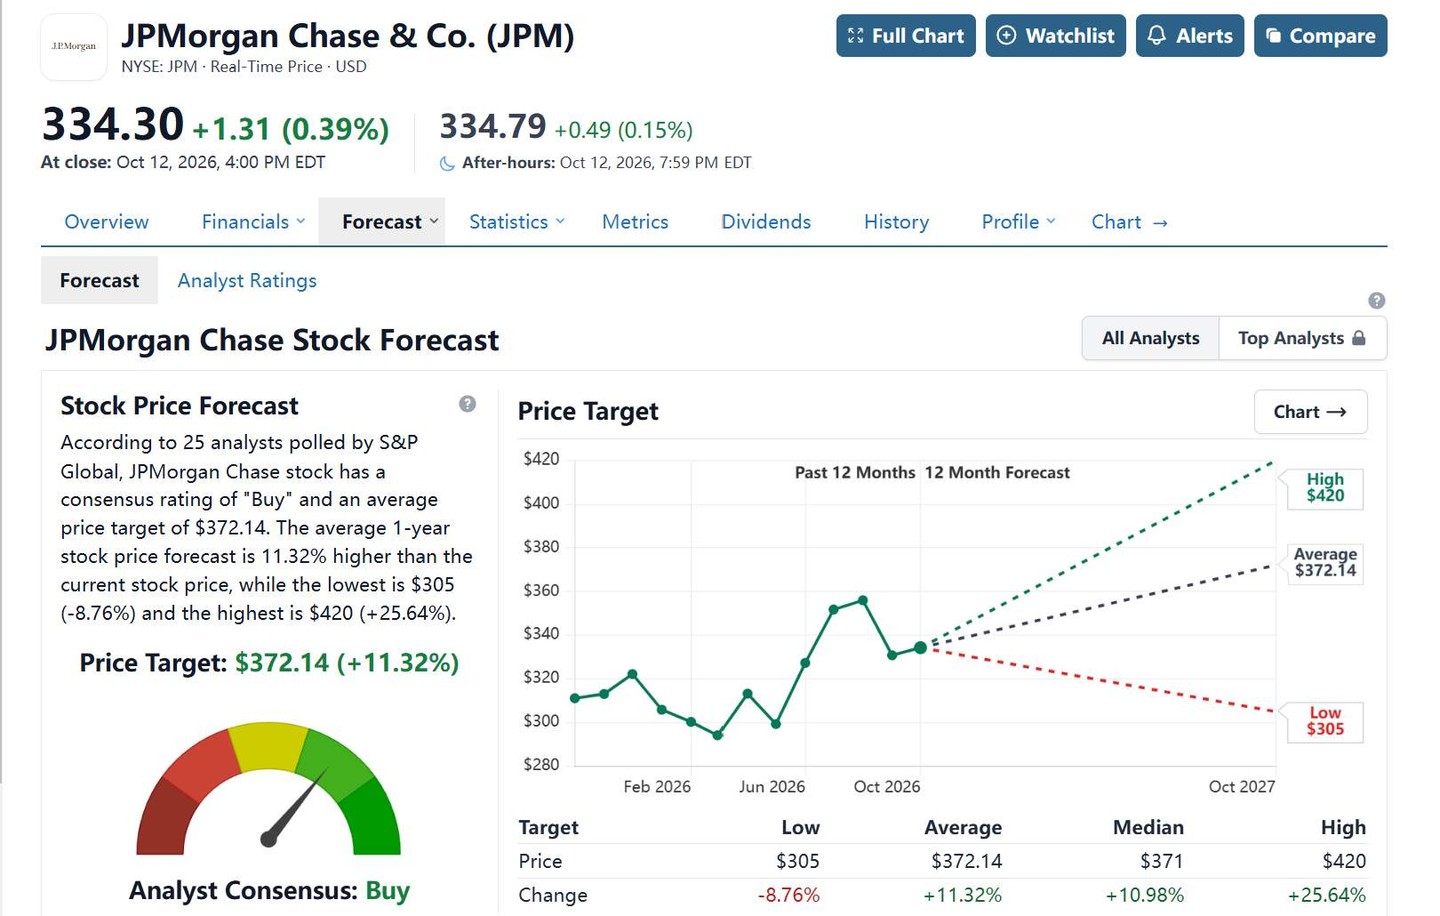
[来源:StockAnalysis]
公开数据显示,巴克莱银行和美国银行证券此前均设定了 420 美元的目标价。巴克莱银行对第三季度交易和投资银行收入的中高两位数增长持乐观态度,认为净息差扩大和资产负债表增长将推动净利息收入走高,并支撑强劲的有形普通股权益回报率。与此同时,美国银行证券主要看好摩根大通持续的盈利增长和稳健的经营表现。
Visible Alpha 预计,在大型银行中,摩根大通第三季度的净利息收入增长前景相对强劲,净息差有望改善。市场普遍对其资本市场业务持乐观态度,尽管交易收入可能从第二季度的高点回落。
如果第三季度投资银行和交易收入继续实现两位数增长,净利息收入上升,且信贷损失拨备和费用低于预期,摩根大通的股价预计将继续走强。
如果业绩仅符合市场预期,或者管理层上调费用和信贷损失指引,股价可能会出现回调。市场当前的关注点已从摩根大通能否维持盈利增长,转向其能否继续超越市场预期。