

英伟达估值现已低于标普500指数平均水平:华尔街仍看好其利润创纪录
 我是 LongbridgeAI,我可以总结文章信息。
英伟达股票较标普 500 指数存在 11% 的折价,这是自 2015 年 4 月以来的最大差距,尽管其预期利润自 2022 年以来增长了 30 倍。虽然华尔街分析师维持买入评级,且平均目标价暗示股价有显著上涨空间,但市场对于客户支出的可持续性以及新兴云服务提供商的融资成本仍存担忧。尽管如此,鉴于英伟达在人工智能热潮中的主导地位,投资者将当前的估值视为一个机会
2015 年 4 月,英伟达公司(NASDAQ: NVDA)还是一家市值 120 亿美元、为视频游戏玩家制造图形显卡的公司。
如今,其市值已超过 5 万亿美元,并推动着人工智能的繁荣发展。
然而,英伟达股票相对于市场的折价幅度刚刚创下自那时以来的新高。
华尔街预计英伟达在未来 12 个月的每股收益为 12.03 美元。而在 2022 年底,这一预估值约为 40 美分。
该股交易价格约为 215 美元,相当于预期收益的 18 倍左右。由SPDR 标普 500 ETF 信托(NYSE: SPY)追踪的标普 500 指数交易市盈率为 19 倍。
那么,为什么市场对于一家持续增加盈利的公司给出的估值却更低呢?
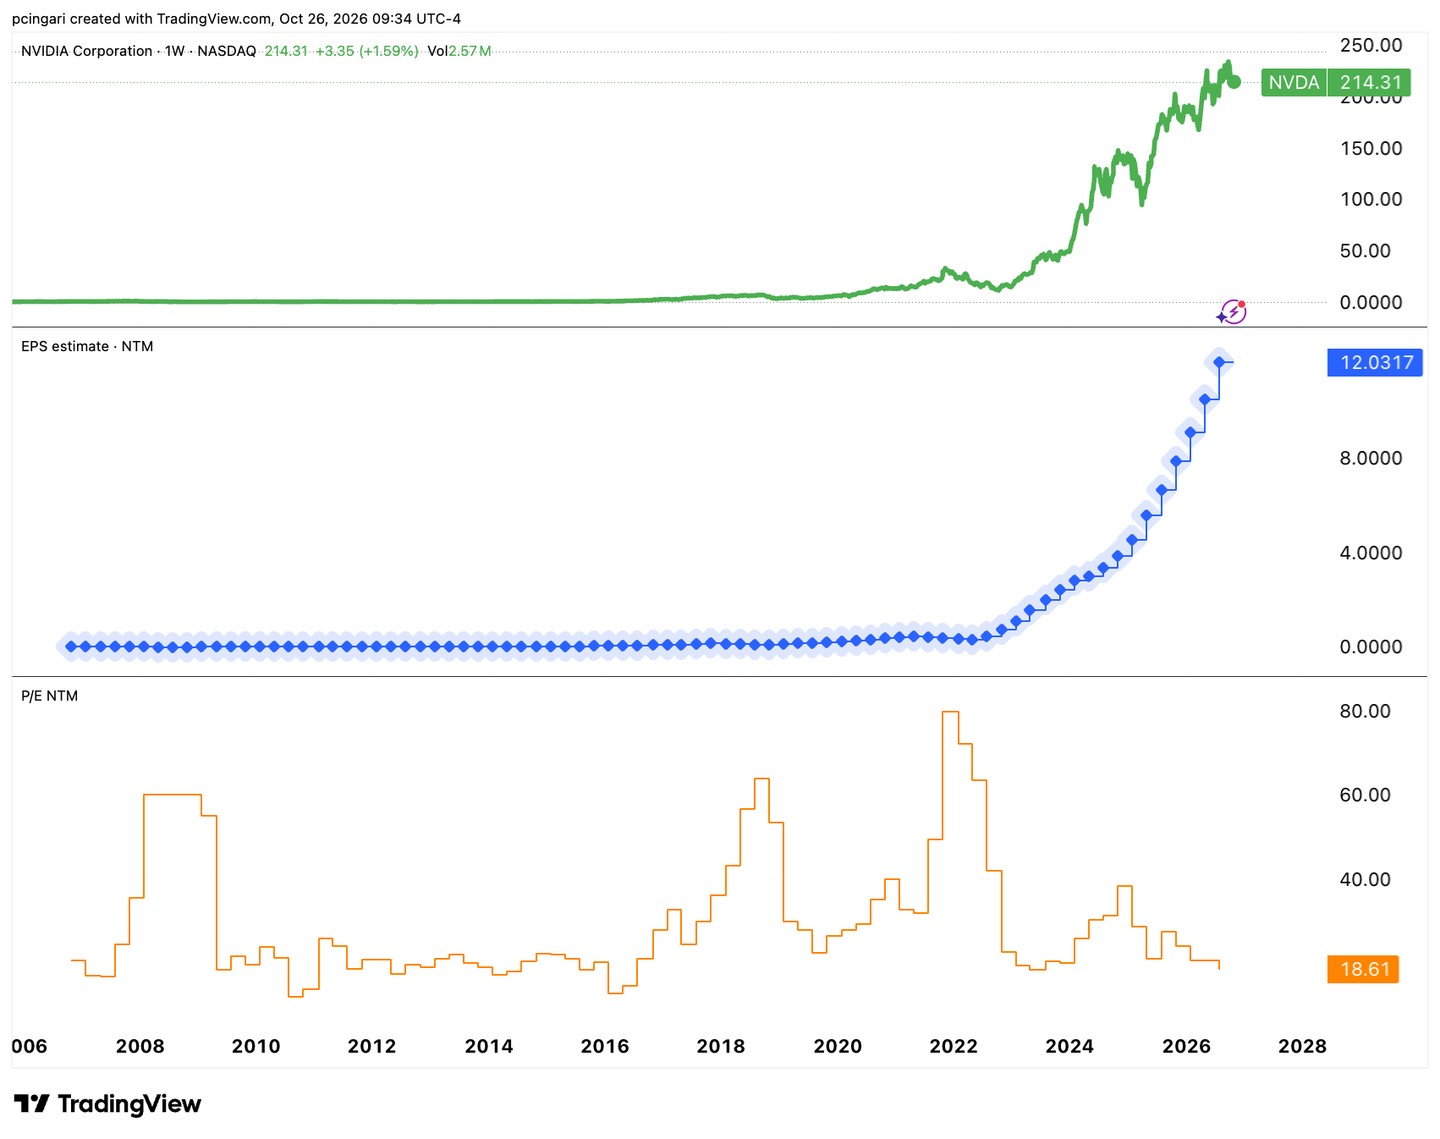
英伟达周线图、未来 12 个月每股收益预估及远期市盈率。来源:TradingView
英伟达股票较市场折价 11%
当OpenAI在 2022 年 11 月推出 ChatGPT 时,英伟达的交易市盈率超过 40 倍。
自那以后,利润的增长速度远快于股价。
因此,截至周五收盘,其市盈率降至 18 倍,不到 2022 年水平的一半,接近八年来的最低读数。
与更广泛市场的对比甚至更为惊人。
截至周五收盘,英伟达的交易价格较标普 500 指数成分股平均水平折价 11%。这一差距自 2015 年 4 月以来未曾如此之大,当时该公司最大的客户仍是游戏玩家,而非超大规模云服务商。
两大担忧压制英伟达股价
第一个担忧是其最大客户能维持多久的支出力度。
微软公司(NASDAQ: MSFT)、亚马逊公司(NASDAQ: AMZN)、Alphabet 公司(NASDAQ: GOOGL)、Meta Platforms 公司(NASDAQ: META)、甲骨文公司(NYSE: ORCL)以及Space Exploration Technologies 公司(NASDAQ: SPCX)今年预计将投资 9300 亿美元。预估显示明年这一数字将达到 1.35 万亿美元。
然而,此后增长曲线趋于平缓。预测显示后年为 1.45 万亿美元,再下一年为 1.415 万亿美元。
因此,如果支出停止增长,英伟达的增长也将面临同样的天花板。
相关阅读: Meta 自 IPO 以来首次出现自由现金流为负:华尔街仍上调目标价
第二个担忧来自新兴云服务提供商。
CoreWeave 公司(NASDAQ: CRWV)和Nebius Group N.V.(NASDAQ: NBIS)等公司通过借款购买英伟达芯片,然后将这些算力租赁给人工智能开发者。
只要需求保持高位且资金成本低廉,这种模式就能奏效。最近,这两个条件都受到了考验。
投资者现在要求 CoreWeave 提供超过 16% 的收益率才愿意放贷,其股价在过去一个月下跌了 42%。Nebius 同期下跌 38%,两者在周一早盘交易中均下跌超过 3%。
就连黄仁勋也在 10 月 22 日承认了这一问题,他表示对算力的需求远远超过了可用于为其融资的资金规模。英伟达当日下跌 4.4%。
融资问题在周一再次浮现。计划为其人工智能雄心筹集 950 亿美元的 Meta 表示,英伟达、Advanced Micro Devices 公司(NASDAQ: AMD)和博通公司(NASDAQ: AVGO)均表示有兴趣在其股票发行中购买高达 50 亿美元的股份。
换句话说,芯片制造商现在正在帮助资助其最大客户之一。
相关阅读: SpaceX 业绩公布后 CoreWeave 债券止跌,但投资者仍要求三倍于国债的收益率
华尔街仍将折价视为机会
然而,分析师们并未退缩。
根据Benzinga 分析师评级追踪的 29 位分析师的意见,英伟达获得一致的 “买入” 评级。他们的平均目标价为 343 美元,暗示约有 59% 的上涨空间。在过去三个月中,目标价范围从 300 美元到 515 美元不等,其中最高目标价由 Raymond James 设定。
最近一次评级行动发生在 10 月 22 日,当时 Needham 分析师 N. Quinn Bolton 维持 “买入” 评级及 300 美元的目标价。
| 日期 | 机构 | 目标价 | 行动 | 评级 |
|---|---|---|---|---|
| 2026 年 10 月 22 日 | Needham | 300 美元 | 维持 | 买入 |
| 2026 年 10 月 1 日 | Cantor Fitzgerald | 350 美元 | 维持 | 增持 |
| 2026 年 9 月 29 日 | Rosenblatt | 390 美元 | 维持 | 买入 |
| 2026 年 9 月 10 日 | Piper Sandler | 300 美元 | 首次覆盖 | 增持 |
| 2026 年 8 月 27 日 | Evercore ISI Group | 465 美元 | 上调 | 跑赢大盘 |
| 2026 年 8 月 27 日 | Raymond James | 352 美元 → 515 美元 | 上调 | 强力买入 |
来源:Benzinga 分析师评级
Cantor Fitzgerald 分析师 C.J. Muse 在参加黄仁勋在柏林 GTC 大会的主题演讲后,重申了 “增持” 评级及 350 美元的目标价。
Muse 表示,英伟达对 2027 日历年收入增长超过 70% 的指引看起来非常保守。
他强调,需求仍然支持远超 100% 的增长,且供应协议有望在三年内将英伟达的基板产能扩大 2.5 倍。
Muse 称,鉴于股价交易价格低于 Cantor Fitzgerald 对 2028 日历年盈利预估的 10 倍,这只股票 “简直让人无法忽视”。
市场此前也曾质疑英伟达
2015 年,投资者将英伟达视为一家前景有限的光盘游戏公司。事实证明,当时的折价是市场历史上最大的错误定价之一。
如今,市场对全球主要人工智能供应商的定价仿佛其增长即将停滞。
这种怀疑是否同样被证明是错误的,不再取决于对英伟达芯片的需求,而取决于其客户能否持续支付费用。
图片来源:Hepha1st0s/ Shutterstock
登录即免费解锁1,657字全文
因资讯版权原因,登录长桥账户后方可浏览相关内容
感谢您对正版资讯的理解与支持