

英伟达股价处于七年来最低水平。只有一个解释说得通
 我是 LongbridgeAI,我可以总结文章信息。
尽管英伟达市值已突破 5 万亿美元,但其股票交易市盈率约为 27 倍,处于七年来的低位。这种估值压缩归因于盈利增长速度快于股价上涨,2027 财年第二季度营收激增 106%。虽然相对于其自身指标和远期预测而言,估值在历史上处于低位,但市场仍对人工智能基础设施的投资回报率以及来自 AMD 和科技巨头等竞争对手日益激烈的竞争感到担忧
2024 年初,被誉为 “估值院长” 的人士认为英伟达( NVDA +1.38%) 的定价高得离谱。纽约大学金融学教授兼作家阿斯沃斯·达莫达兰(Aswath Damodaran)在 X(前身为 Twitter 的社交媒体平台)上发文称,该股 “对我来说有点过头了”。他将持有的英伟达头寸削减了一半。
自那以后,英伟达已成为全球市值最大的公司。其股价几乎翻了三倍。你可能会认为,这家芯片制造商目前的估值比 2024 年更令人担忧。然而,英伟达在此期间发生了一件有趣的事情。信不信由你,该股的估值处于七年来的最低水平——而且只有一个解释说得通。
图片来源:英伟达。图片来源:英伟达。
历史性的低廉估值
根据 YCharts 的数据,英伟达股票目前的交易价格略高于过去 12 个月盈利的 27 倍。该股市盈率(P/E)上次处于这一水平还是在 2019 年 6 月。
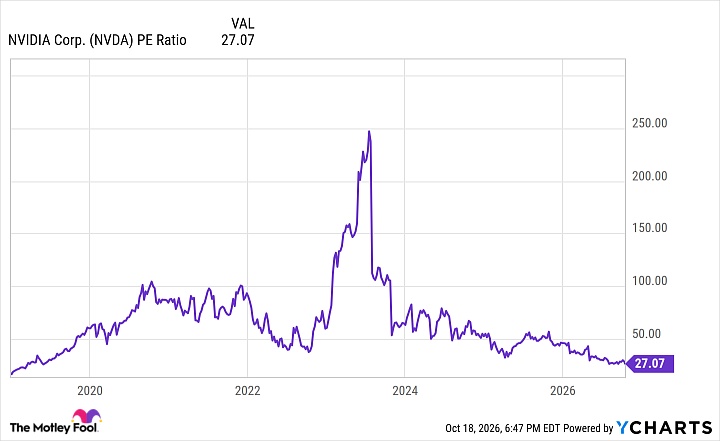
NVDA 市盈率数据来自 YCharts
在过去 10 年中,英伟达的平均滚动市盈率为 61.3。如今的盈利倍数不到该数值的一半。
诚然,按照大多数标准来看,英伟达的估值仍然不算便宜。标普 500 指数( ^GSPC +0.41%) 的滚动市盈率为 24.9。基于标普 500 席勒周期性调整市盈率(CAPE),该指数接近其历史第二高估值水平。
在其“美股七巨头”同行中,英伟达甚至不是估值最低的。谷歌母公司Alphabet( GOOG +0.96%)( GOOGL +1.05%)、亚马逊( AMZN +4.98%) 以及 Facebook 母公司Meta Platforms( META-0.55%) 的滚动市盈率均较低。
但这些比较并不能否定英伟达估值处于历史低位的事实。重要的是,该股的远期市盈率(基于分析师的盈利预测)_确实_低于其他所有 “美股七巨头” 股票。
NVDA- 英伟达
$217.09+$2.96 (+1.38%)
纳斯达克 · 截至美东时间 10/19/26 下午 4:00
高级功能

Moneyball Superscore 97/100
关键数据点
市值市值仅使用公开交易的流通股计算。不包括未上市、私人或非交易的双类股。隐含市值可能有所不同。$5.23T
当日区间$214.70 - $219.62
52 周区间$164.27 - $243.37
成交量 457.9K
平均成交量 118.2M
毛利率 74.67%
股息收益率 0.24%
最佳(且唯一)的解释
一家公司的盈利倍数处于多年最低水平可能有几种解释。例如,其业务可能正在恶化。竞争可能加剧到令人担忧的程度。然而,这些情况显然不适用于英伟达。
这家 GPU 制造商在 2027 财年第二季度的销售额同比增长 106%,达到 926 亿美元。其盈利飙升 126%。英伟达 CEO 黄仁勋在第二季度财报发布中表示:“需求正在加速。”
那么,为什么英伟达的估值处于七年来的最低水平?最好的解释是,该公司的盈利增长速度超过了其股价增长速度。这也是唯一的数学解释。只有当分母(盈利)的增长速度快于分子(价格)时,市盈率才会下降。
2024 年,达莫达兰的英伟达估值模型假设该公司在未来五年内的营收复合年增长率约为 32%。在他的预测期过半之际,英伟达继续以惊人的速度超越这一增长率。
更重要的是,该公司没有任何放缓的迹象。黄仁勋在英伟达第二季度财报电话会议上表示:“我认为大局是我们正在经历这一平台转变,它影响着每一家计算机公司。而世界上每个行业都使用计算机。因此,每个行业都受到影响,每家公司都受到影响。”
英伟达股票是否是不假思索买的标的?
这一切是否使英伟达股票成为投资者的必胜之选?未必。
许多美国人已经对附近建设数据中心表示担忧。华尔街对大规模的人工智能基础设施支出感到担忧,一些分析师怀疑投资回报是否会实现。如果这些人工智能投资显著放缓,英伟达将无法保持其令人印象深刻的增长轨迹。
虽然竞争尚未加剧到令人担忧的水平,但确实在增加。英伟达面临来自直接竞争对手如AMD( AMD +1.76%) 以及其客户(包括亚马逊、谷歌和微软)的挑战。
尽管如此,这位全球最受尊敬的估值专家之一似乎在英伟达问题上大错特错。他在 2024 年承认,如果人工智能提供的顺风效应远超他的预期,他的估值分析可能会有偏差。事实确实如此——而且这一趋势可能会持续下去。如果是这样,英伟达的股票可能会继续跑赢大盘。