

海峡时报指数微跌0.12%至5,415.91点,胜科工业因天然气供应削减下跌2.83%,泰国酿酒上涨2.3%
 我是 LongbridgeAI,我可以总结文章信息。
由于印度尼西亚削减对新加坡的天然气出口,胜科工业下跌 2.83%,拖累海峡时报指数下滑 0.12% 至 5,415.91 点。另一方面,泰国酿酒凭借在越南的扩张计划上涨 2.3%,怡和系股票也出现回升。在全球主要央行会议及科技股财报发布前夕,市场整体表现平稳
周一,海峡时报指数收盘下跌 6.25 点,跌幅 0.12%,报 5,415.91 点,盘中交投区间为 5,393.44 点至 5,428.88 点。在该指数的 30 只成分股中,下跌股与上涨股数量之比为 13 比 11,另有 6 只股票持平。胜科工业的大幅下挫抵消了香港置地、泰国酿酒以及其他几家综合企业和消费类股票的涨幅。
周一开启了一个充满预定催化剂的一周:美联储、欧洲央行和日本银行均将举行会议;微软、Alphabet 和亚马逊将公布财报;本地方面,新加坡交易所、丰益国际以及凯德联属的房地产投资信托基金(REITs)也将向市场更新信息——这一背景使得尽管个股波动剧烈,但指数整体保持受控。当日最明确的单一催化剂是供应中断:印度尼西亚削减对新加坡的管道天然气出口,此举重挫了作为印尼天然气主要进口商的胜科工业;与此同时,怡和系的香港置地、怡和洋行和怡和汽车集体上涨,收复了本周早些时候的部分失地。
当日异动股
泰国酿酒 (Y92.SG, +2.3%) 上涨至 0.44 美元,延续了上周披露的消息,即其旗下 InterBev Singapore 单位设立了 VinaBeCo,这是一家全资越南子公司,注册资本金为 12 亿越南盾,资金来自内部资源;周末的市场评论将该举措视为为潜在 BeerCo 首次公开募股(IPO)前的分销工作奠定基础,这是该股主要的长期催化剂,尽管近期收益仍受到投入成本和非酒精饮料板块疲软的压力。该股市盈率为 11.03 倍,低于过去五年约 93% 的时间水平,共识 “买入” 评级暗示约有 16% 的上涨空间。
胜科工业 (U96.SG, -2.83%) 跌至 5.84 美元,此前印度尼西亚削减了对新加坡的管道天然气出口。据报道,该消息导致该股在早盘交易中下跌约 6%,随后收窄跌幅。胜科工业是印尼天然气的主要进口商,因此相比从马来西亚采购天然气的同行(如吉宝集团)面临更大的风险敞口。分析师指出,液化天然气可以缓解短期短缺,但持续的供应削减或更高的替代成本可能会挤压发电企业的利润率。该股市净率为 1.96 倍,处于合理区间,低于过去五年约 42% 的时间水平,共识 “买入” 评级暗示约有 11% 的上涨空间。
新加坡电信 (Z74.SG, +0.73%) 上涨至 4.15 美元,周一公司无新公告,涨势延续了 10 月 20 日与爱立信签订的五年 5G 网络协议带来的利好。该股市盈率为 18.94 倍,低于过去五年约一半的时间水平,共识 “买入” 评级暗示约有 27% 的上涨空间。
新加坡交易所 (S68.SG, -0.05%) 基本持平于 20.76 美元,市场正在消化周五确认的消息,即首席执行官罗文才计划在任职十年后卸任,董事会已在其 2027 年 7 月合同到期前开始继任计划规划;同日的年度会议材料提议派发 2026 财年末期股息 11.5 分,外加一次性特别股息 12.5 分,使全年股息总额达到 57 分,同比增长 52%,这得益于净收入增长 14% 和调整后净利润增长 25%。该交易所将于本周晚些时候公布第三季度业绩。该股市盈率为 31.78 倍,处于合理区间,共识 “持有” 评级暗示约有 14% 的上涨空间。
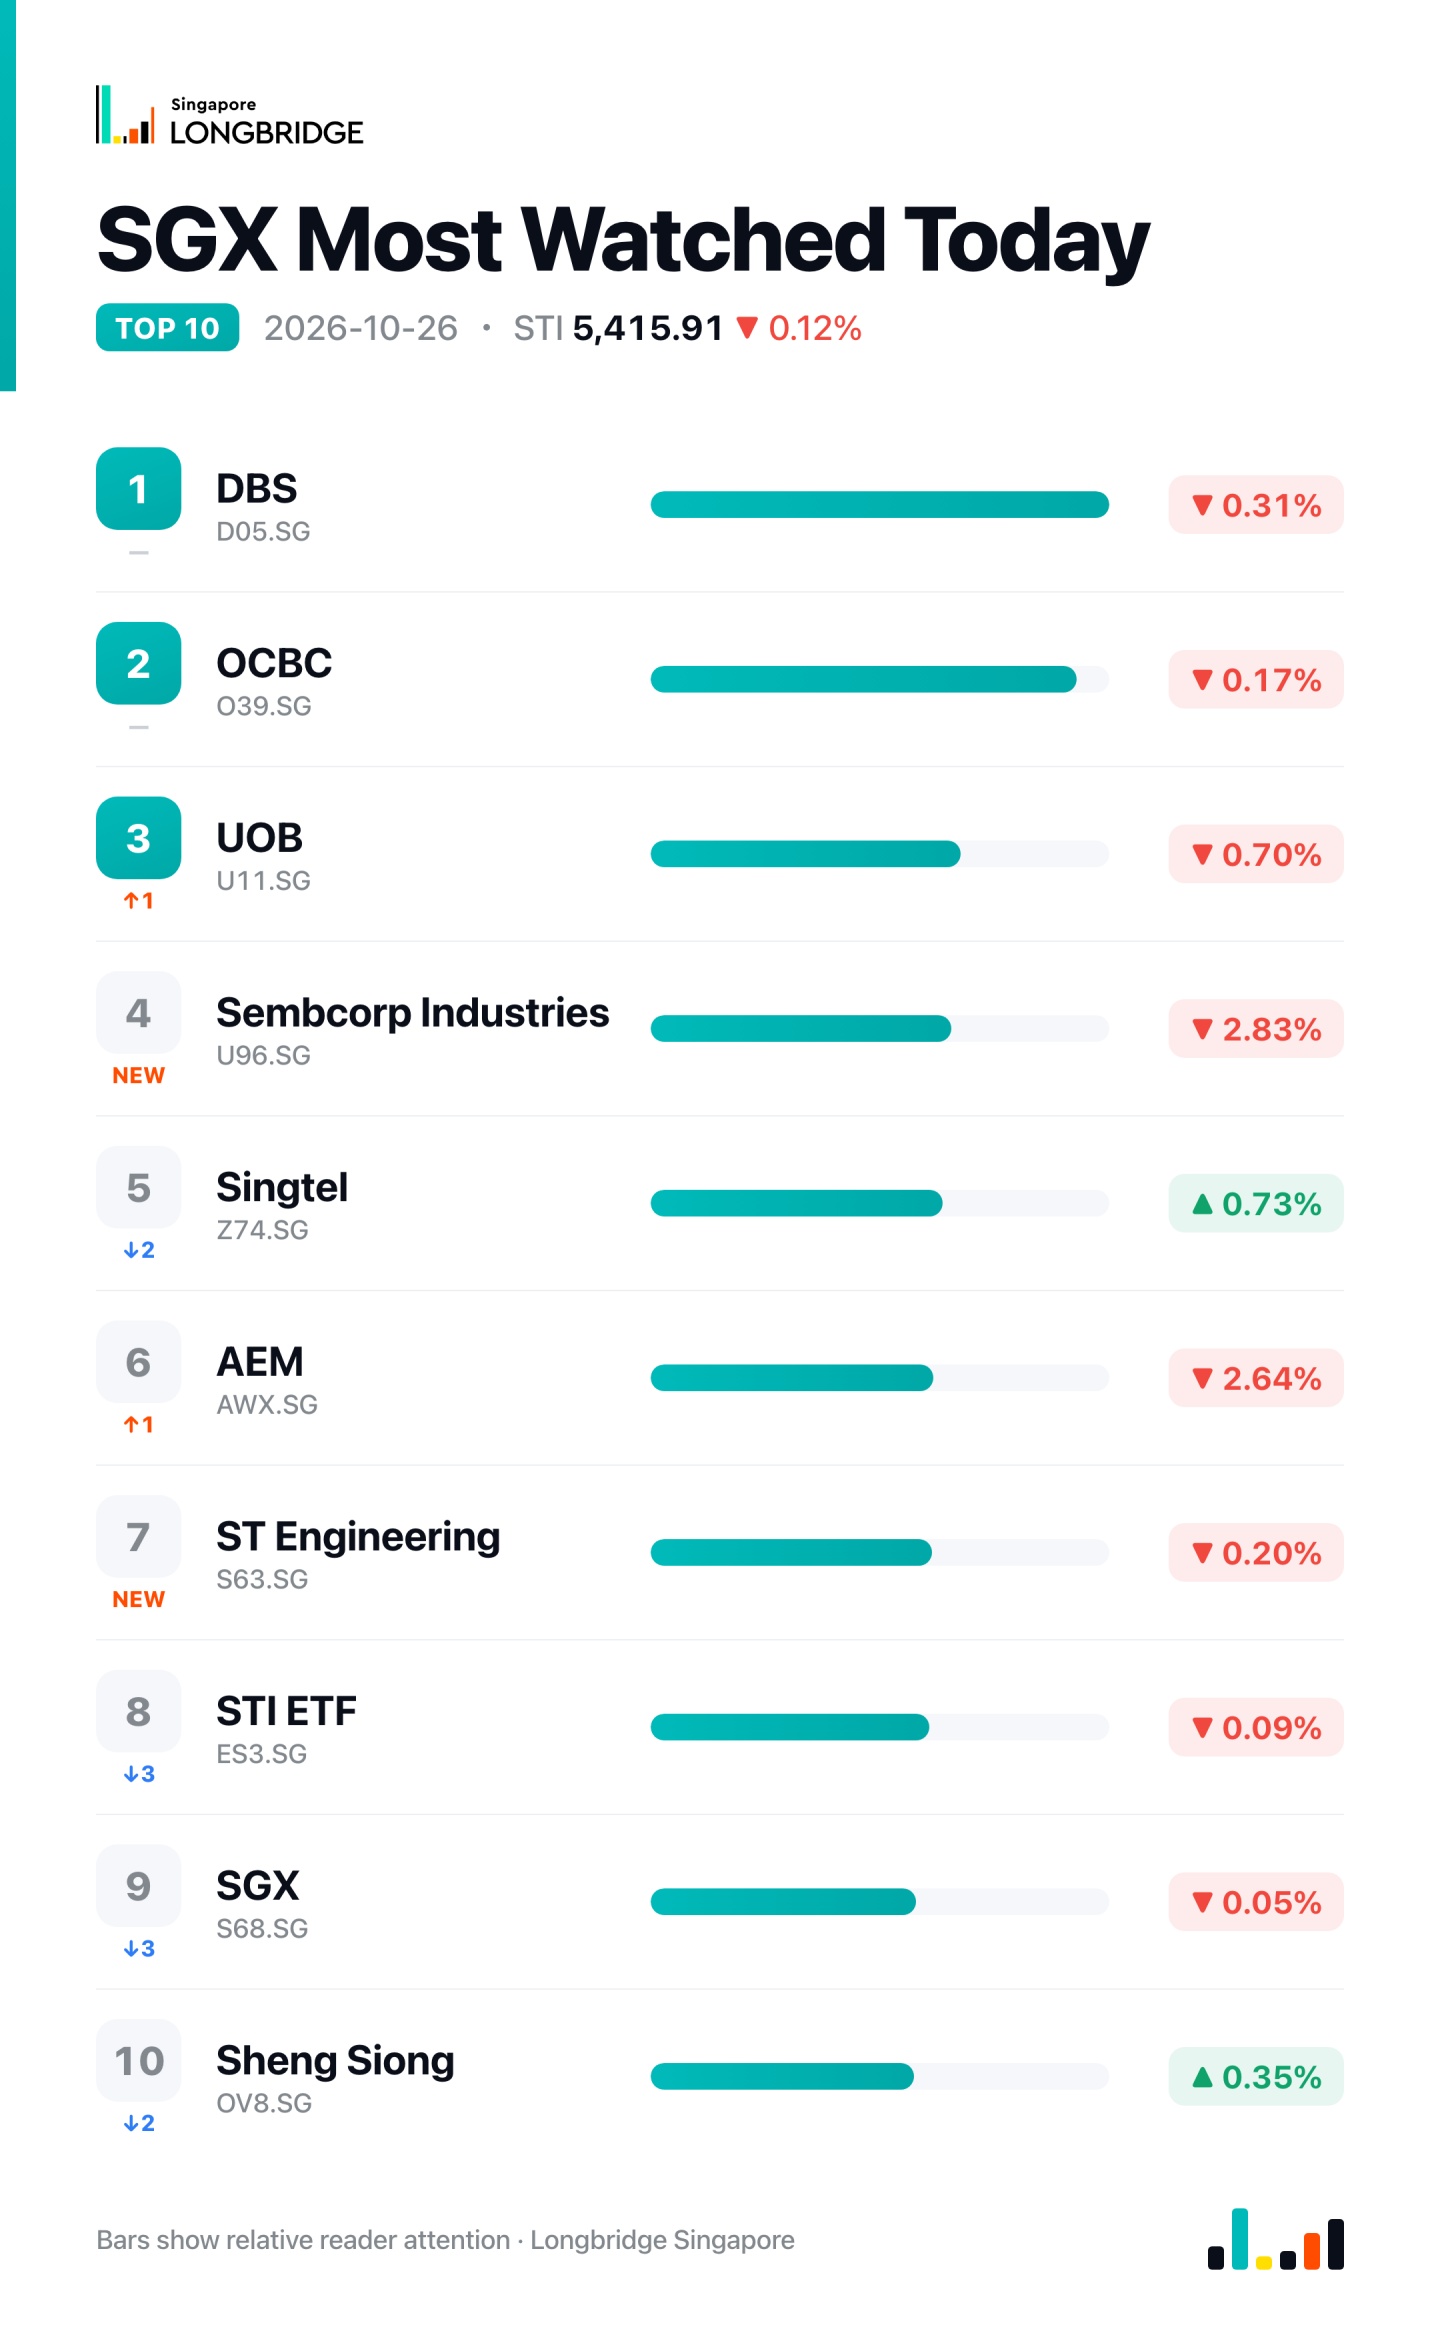
值得注意的一点
指数 0.12% 的跌幅低估了周一交易时段内部的不均衡性:在 30 只成分股中,下跌股与上涨股数量之比为 13 比 11,另有 6 只股票持平。跌幅最大的是胜科工业下滑 2.83%,这可追溯至单一的供应中断事件——印度尼西亚削减天然气出口——这使得从马来西亚采购天然气的同行(如吉宝集团)相对未受影响,而香港置地、怡和洋行和怡和汽车则上涨了 1.75% 至 2.2%,收复了本周早些时候的部分失地。换言之,当日两端的走势均由公司或集团特定的发展驱动,而非广泛的市场波动。