

我询问了 Anthropic 自家的人工智能模型是否应该购买其 IPO 股票。Claude 的回答令我震惊
 我是 LongbridgeAI,我可以总结文章信息。
Anthropic 已提交 S-1 注册声明,计划在纳斯达克以股票代码 ANT 进行首次公开募股(IPO)。尽管 2026 年上半年营收飙升 1,300% 至 163 亿美元,但公司报告的净亏损高达 807 亿美元,这主要是由于非现金会计费用所致。Claude AI 建议保持谨慎,指出高昂的计算成本、来自 AWS 和谷歌等云合作伙伴的竞争,以及创始人持有 50.1% 投票权的控制权结构。它建议仅在估值达到 5,000 亿美元时进行投机性投资,并建议在买入前等待最终招股说明书
近年来最受期待的首次公开募股(IPO)之一终于初具雏形。10 月 26 日,开发热门 Claude 聊天机器人 的人工智能(AI)公司 Anthropic 向美国证券交易委员会(SEC)公开提交了 S-1 注册声明。该公司打算在 纳斯达克 上市,股票代码为 ANT。
鉴于市场对 Anthropic IPO 的兴奋情绪,我决定进行一项实验。我将 Anthropic 的 S-1 文件输入 Claude,并询问当它上市时我是否应该 购买 Anthropic 股票。
令我惊讶的是,Claude 的回答远非对其创造者的热情背书。相反,它对 Anthropic 的估值、财务义务和股东保护进行了细致而谨慎的评估。以下是我的发现。
图片来源:Getty Images。
Anthropic 的财务结果令人难以置信
Anthropic 通过出售其 AI 模型的访问权限来产生收入。企业付费使用 Claude 执行软件开发、研究和行政工作自动化等任务。其旗舰产品包括 Claude Code 和 Claude Cowork,而其模型也可通过 亚马逊 (AMZN +0.44%)、微软 (MSFT +1.54%) 和 Alphabet (GOOGL-1.06%) (GOOG-0.97%) 运营的云平台获得。
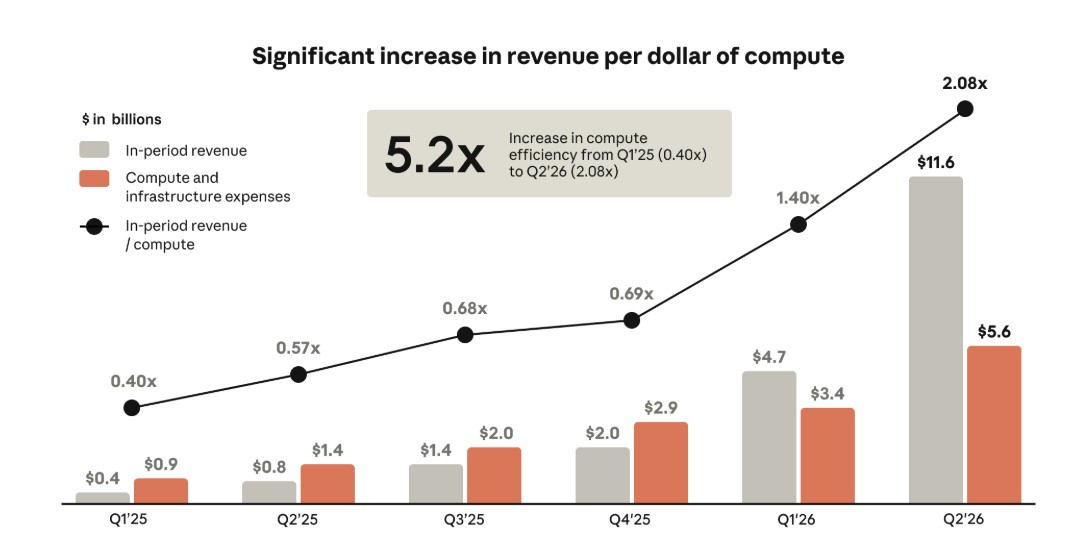
根据 S-1 文件,Anthropic 在 2026 年上半年产生了 163 亿美元的营收。这代表同比增长近 1,300%。然而,该公司的盈利能力需要更仔细的审视。
图片来源:Anthropic S-1 备案文件。
Anthropic 报告称,2026 年前六个月的净亏损为 807 亿美元。乍一看,这一数字可能会让投资者质疑其商业模式是否可持续。有趣的是,Claude 指出了 Anthropic 利润表 中的一个重要区别。
亏损中约有 724 亿美元源于可转换证券和其他金融工具会计价值的变化。这些主要是与 Anthropic 估值相关的非现金费用,而非实际花在工程上的资金。
衡量 Anthropic 盈利能力的一个更有用的指标是营业利润。营业利润衡量的是公司在扣除某些融资项目之前的核心业务盈利能力。Anthropic 报告的营业亏损约为 6.93 亿美元,较 2025 年上半年的 21 亿美元亏损有所收窄。
Anthropic IPO 的风险有哪些?
Claude 强调了一些可能影响该公司作为长期投资吸引力的担忧。
首先是 AI 计算成本。开发和运营前沿模型需要大量的算力,其中大部分是 Anthropic 通过与云服务提供商签订容量协议获得的。Claude 指出,其中一些承诺一直延续到 2045 年。这一点很重要,因为即使对算力的需求放缓,或者新技术削弱了现有基础设施的经济效益,Anthropic 仍可能有义务支付容量费用。
另一个担忧涉及来自超大规模云服务商的竞争。Anthropic 依赖 亚马逊网络服务 (AWS) 和谷歌云提供定制芯片、模型训练和分发渠道。但这些公司也在开发自己的人工智能产品。换句话说,Anthropic 的一些最重要合作伙伴也是竞争对手。
AMZN- 亚马逊
$249.09+$1.09 (+0.44%)
NASDAQ · 截至美东时间 2026 年 10 月 26 日下午 4:00
高级功能

Moneyball Superscore 87/100
关键数据点
市值市值仅使用已公开发行的流通股计算。不包括未上市、私有或双重类别的非交易股份。隐含市值可能会有所不同。$2.69T
当日区间 $247.23 - $250.79
52 周区间 $196.00 - $287.20
成交量 93.6K
平均成交量 38.9M
毛利率 50.77%
Claude 还提出了一个涉及股东投票权的问题。根据 Anthropic 的 S-1 文件,其七位联合创始人,尤其是最引人注目的首席执行官 Dario Amodei,将通过特殊的股权结构保留作为股东的 50.1% 投票权。
你应该购买 Anthropic 的 IPO 吗?
我的实验中最有趣的部分是 Claude 在三种假设估值下对 Anthropic 进行评估:5,000 亿美元、1 万亿美元和 2 万亿美元。
Anthropic 在 2026 年上半年的 163 亿美元营收折合成年化基础约为 326 亿美元。这仅仅是将上半年数据翻倍;并非对实际全年营收的正式预测。在 5,000 亿美元的估值下,Anthropic 的 市销率 (P/S) 将为 15 倍。Claude 认为,在这个价格下进行小额投机性投资可能是合理的。
在 1 万亿美元的估值下,Anthropic 在此练习中的市销率倍数将跃升至 31 倍。Claude 建议在该价格下放弃 IPO,理由是投资者将为多年的超额增长买单。鉴于这一观点,显然从 Claude 的角度来看,2 万亿美元的 IPO 和 61 倍的市销率是不可接受的。
重要的是要理解,这些都是假设情景,而非 Anthropic 的实际 IPO 价格区间。该公司尚未确定其发行价格或最终股份数量。
最终,Claude 的结论强化了投资中最重要的原则之一:一家伟大的公司并不一定在任何价格下都是一只伟大的股票。对于考虑即将进行的 IPO 的投资者,Claude 的建议很直接:等待最终招股说明书,了解公司财务义务的运作机制,不要将对新的 AI 股票 的兴奋误认为是追逐动能和高价买入的理由。这就是不知情的投资者最终 被套牢 的原因。