
 我是 LongbridgeAI,以下是我提取的核心信息
$閃迪.US於美東時間 10 月 29 日盤後發佈 FY27 一季度(截至 2026 年 10 月 2 日)財報:收入、毛利率、EPS 均超指引上限,下季指引也高於預期,但本季主要靠出貨扛起收入,漲價 “發力” 不及預期。具體來看:
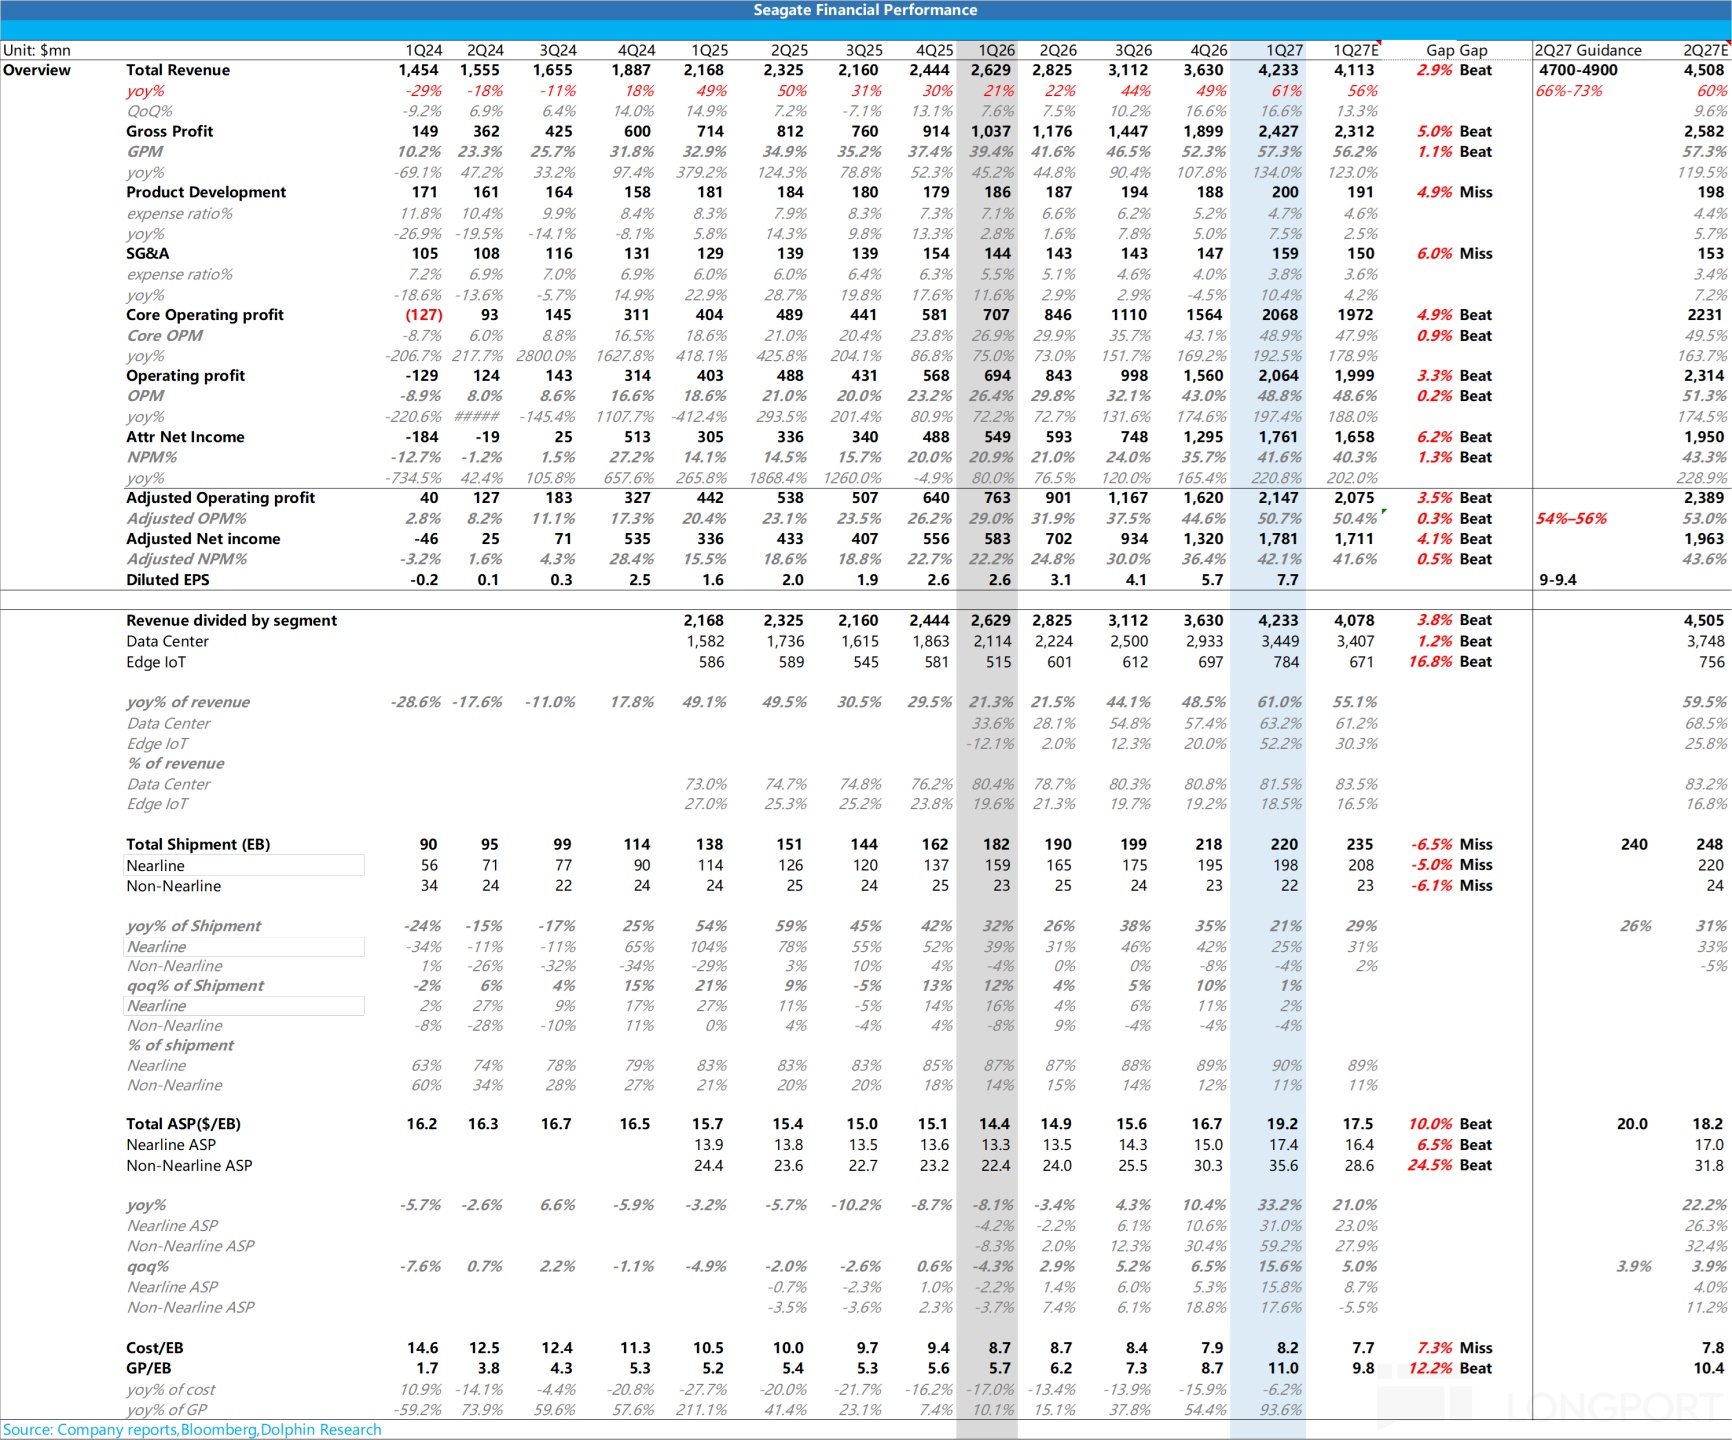
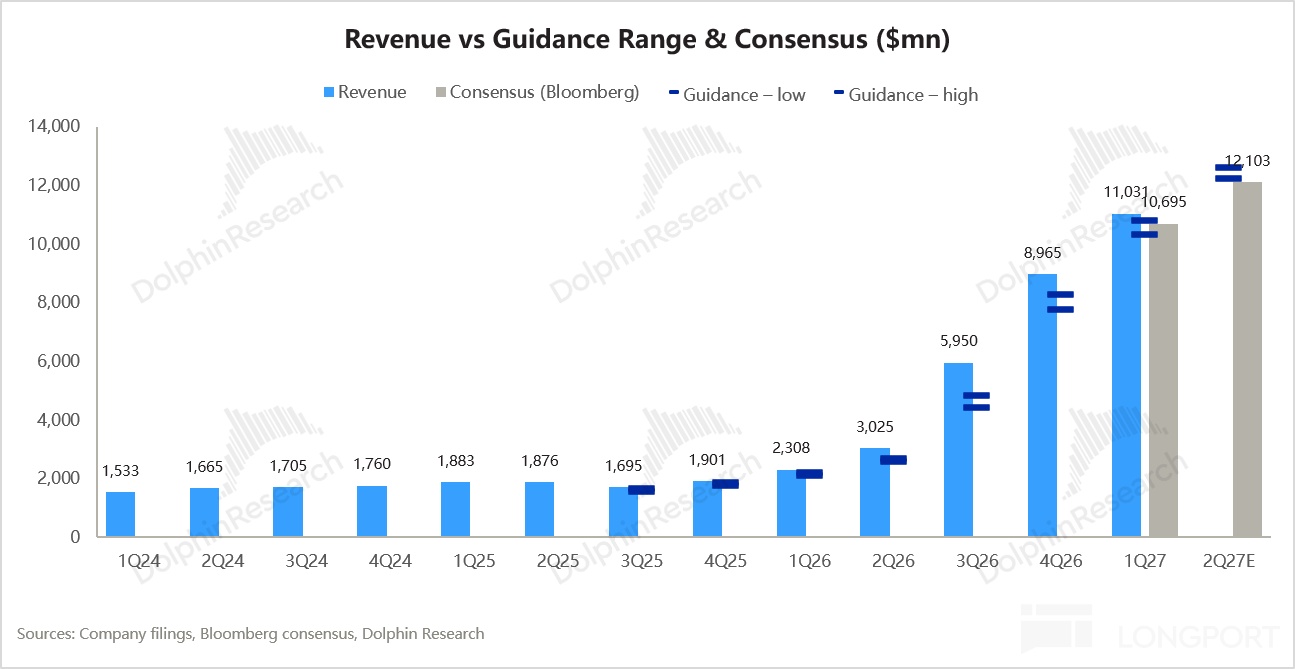
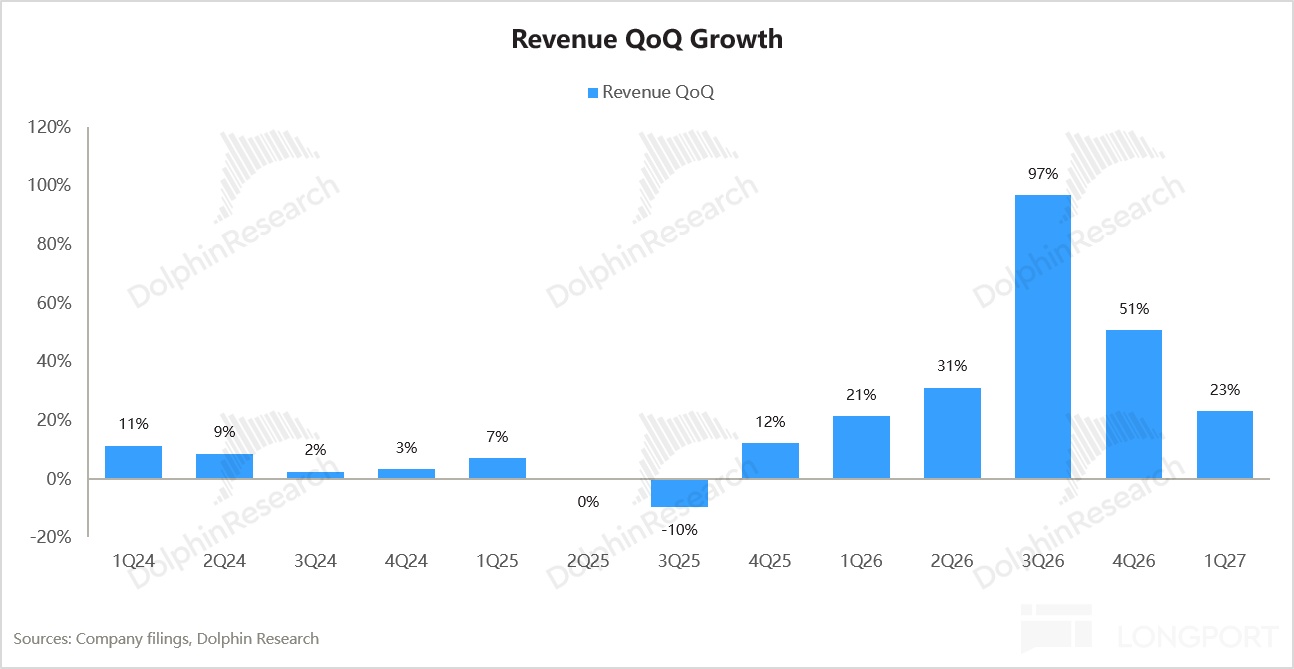
1. 收入端高於預期:營收 110.3 億美元,環比 +23%,高於 103–108 億美元的指引和約 107 億美元的一致預期(高約 3%)。
但超指引的幅度在收窄:上季比指引上限高近 9%,本季只高約 2%;買方預期本就在指引上限之上(約 111 億美元),“小幅打穿” 基本在預期之內。
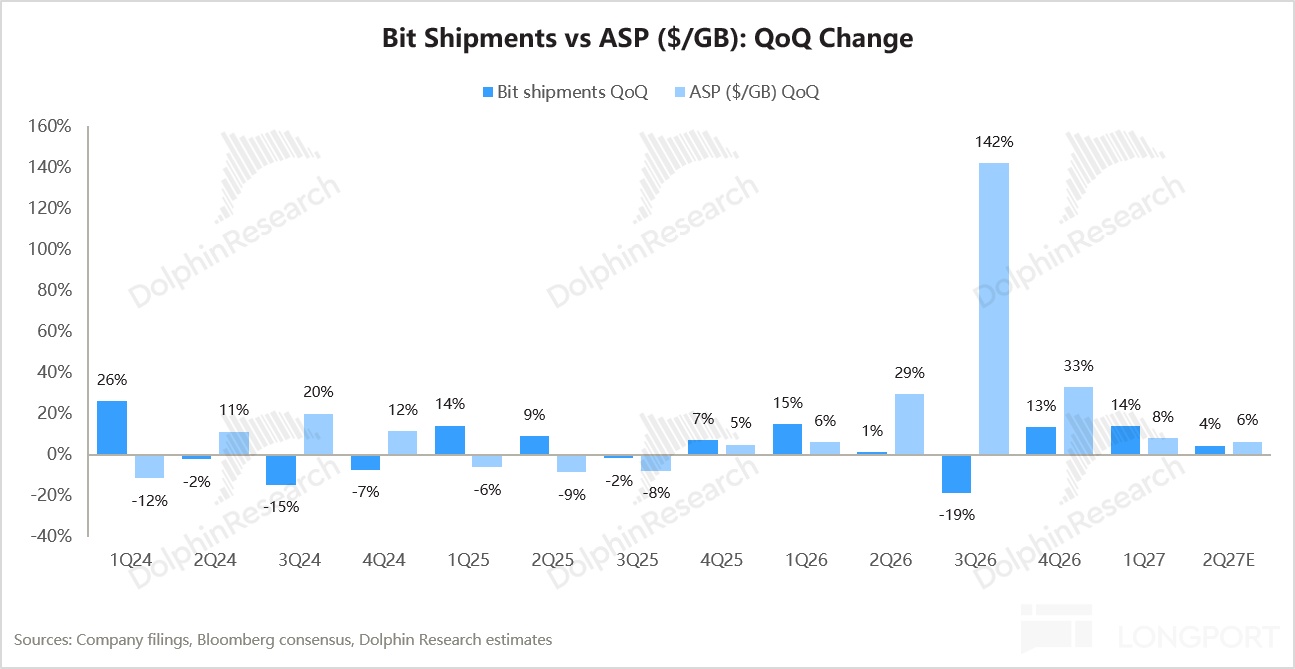
2. 量在加速,價卻被長協拉住了:公司披露,環比收入增量約 60% 來自出貨、40% 來自價格。
按海豚君測算,bit 環比約 +14%,每 GB 均價只漲約 8%,低於一致預期的 10%,不到同期 NAND 合約價漲幅(約 +20%)的一半。
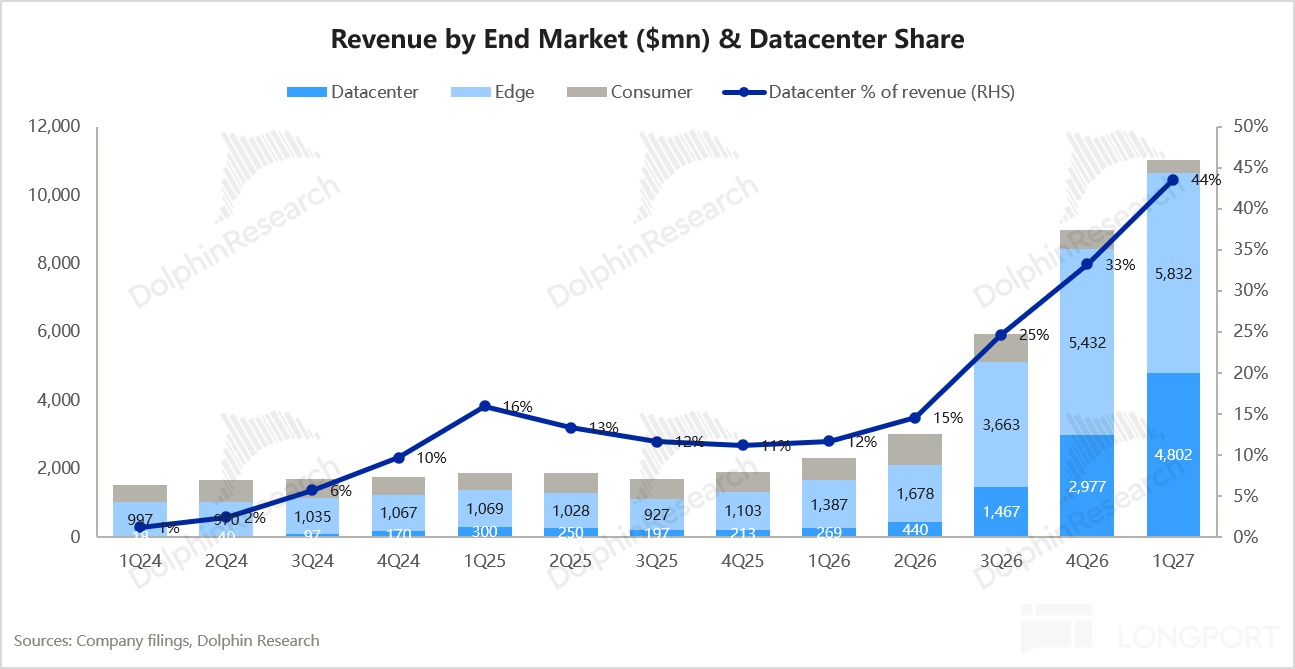
管理層的解釋是,本季把更多供給分給了數據中心(環比 +61%),消費類則環比−29%。
海豚君認為,向數據中心挪供給換的是長期客户和份額,説得通;但價格明顯跑輸行業,大概率與長協有關:FY27 約一半 bit 已納入 NBM,價格按月鎖定、設有上下限。長協 “用彈性換確定性” 的代價,第一次清楚體現在了報表上。
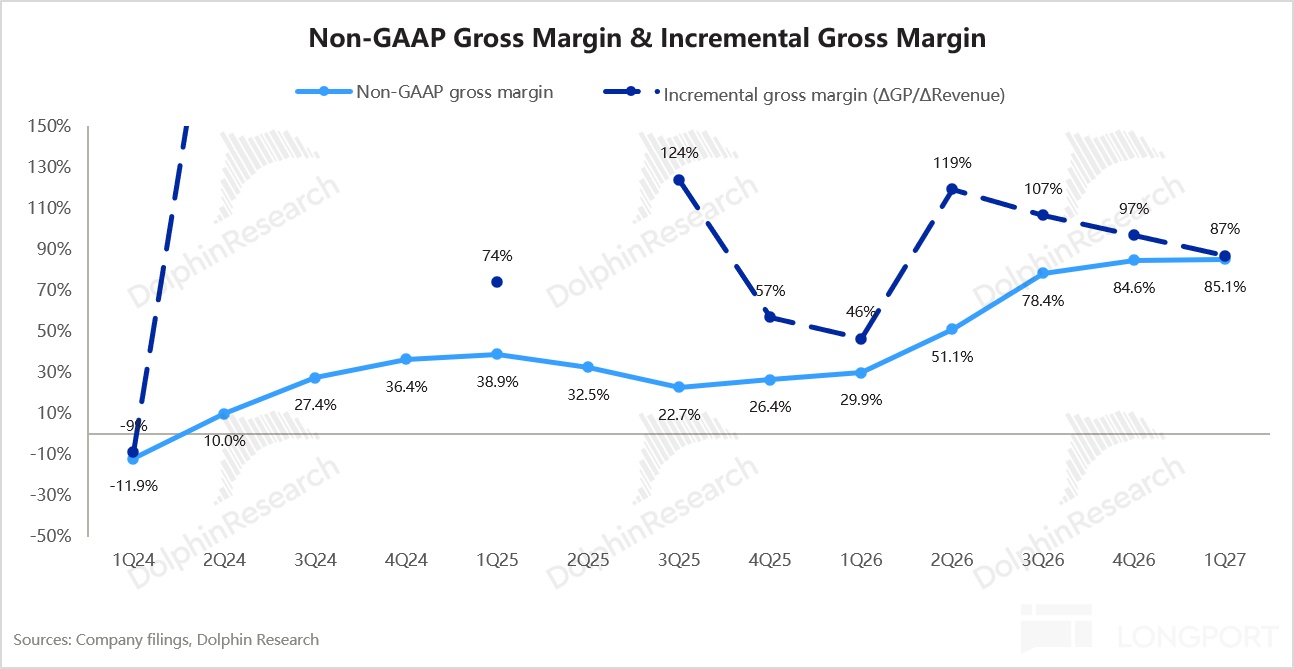
3. 毛利率已貼近天花板,增量毛利率在下滑:non-GAAP 毛利率 85.1%,環比僅 +0.5 個百分點(GAAP 口徑 85.0%)。
按測算,新增收入轉為新增毛利的比例從上季約 97% 降至約 87%:一是增長更多靠出貨,漲價幾乎不增加成本,多賣貨則要帶上生產成本;二是單位 GB 成本環比升約 5%,可能與成本更高的數據中心產品佔比提升有關。
這也意味着,利潤驅動力正從 “漲價” 切到 “放量”,而 bit 增速被晶圓規劃鎖在中高雙位數,毛利率很難再往上推。
4. 指引:高於預期,但只給了 “小幅漲價”
下季收入指引中值 124 億美元,比一致預期高約 2.5%;non-GAAP 毛利率指引中值 85.0%,與本季持平;EPS 中值 56 美元,高約 6%,部分來自回購縮股(稀釋股本從 1.54 億股降至 1.51 億股)。
比數字更值得關注的是管理層的定性表述:
① 下季量、價都有貢獻,但價格只是 “全年持續小幅上漲”,毛利率指引也只包含 “小幅的同口徑漲價”。
按海豚君測算,若單價環比 +3%–5%,隱含 bit 約 +7%–9%,漲價幅度較本季的約 8% 進一步收窄,而 TrendForce 預測四季度合約價仍有 +15%–20%。行業還在大漲,閃迪的價格已開始 “小步走”。
② 公司不給 3 月季度(FY3Q27)指引,並提示 Q2 到 Q3 要保守建模:Q3 歷來是全年最弱的季度,曾出現 bit 環比−19%。
FY27 下半年的利潤增長主要靠 bit,而 bit 增速已被晶圓規劃鎖定在百分之十幾的中高段,價格彈性則大部分讓渡給了長協。
5. 長協(NBM)沒有新增簽約:NBM 客户共 8 家,按底價計算的最低合同收入 939 億美元、客户財務擔保 165 億美元,均與投資者日持平;RPO 為 889 億美元(投資者日 911 億),下降反映本季履約交付。本季簽署的 2 份 NBM 在上次財報會上已公佈,此後沒有新增。
a. 覆蓋率:NBM 覆蓋 FY27 約 1/2、FY28 約 2/3 的 bit,與投資者日一致;管理層稱比例還會 “略升”,最優比例略高於當前水平。
b. 條款:加權平均期限 4 年以上、最長 5 年;普遍設價格上下限,照付不議,按月鎖定量、產品結構與價格。
c. 擔保:擔保金約佔底價收入的 17.6%(美光約 21%),大部分為表外擔保;本季表內預付款及保證金淨流入 4.65 億美元(上季 19.38 億),管理層稱可用於回購。
d. 客户:3 家為美國超大規模雲廠商;對手方 95% 為投資級,合計經營現金流約 1,300 億美元。
電話會透露,多家客户此前低估了 NAND 需求,正回頭談第二輪,一家最大客户已籤第二期;NBM pipeline 已超過公司到 2030 年的供給,需求信號延伸到 FY2030 之後。但客户集中度仍需跟蹤:一旦 AI 融資環境收緊,大客户的信用變化會直接傳導到閃迪。
在海豚君看來,NBM 的意義在於把 NAND 從 “按季重新定價” 的大宗商品,變成按月鎖量鎖價的 “合約型產品”,抬高週期向下時的底部。但另一面,這季也很清楚:價格上限讓渡了緊缺時的彈性,7–9 月行業合約價約 +20%,閃迪 ASP 只漲約 8%。
而長協在全行業鋪開,既強化了 “這次不一樣” 的敍事,也在刺激擴產,這正是 2028 年之後最大的隱患。
6. 分業務:數據中心仍在暴增
a. 數據中心收入 48.0 億美元,環比 +61%,佔比從 33% 升至 43.5%,遠超市場預期的 35.7 億美元;
管理層預計 CY2027 數據中心將佔 NAND 市場 55% 以上、bit 需求同比約 +40%;到 2030 年末,KV cache 約佔 AI 數據中心閃存市場的 1/3。
增量來自兩條線:一是性能型 TLC eSSD(BiCS8 CBA 架構,用於 KV cache 和推理);二是容量型 QLC,代號 Stargate 的產品已全部完成認證、客户正在放量。雲廠商 TLC:QLC 約 7:3,本財年大致維持。
客户還在討論用 SLC 模式 NAND 替代部分 DRAM(兩者成本相差 20–40 倍),而 SLC 相對 TLC/QLC 約有 3:1 的產能置換比,真正部署將進一步收緊有效供給(目前仍在架構討論階段)。
b. Edge 收入 58.3 億美元,環比 +7%,略高於預期的 55.3 億美元;
c. 消費類收入 4.0 億美元,環比−29%,明顯低於預期的 5.7 億美元。
在總 bit 受晶圓規劃約束的情況下,“把更多供給分配給數據中心”,實際就是把供給從 Edge 和消費端挪走。
同時 Edge 和消費端也在被 “擠出”:存儲已佔 PC 和手機 BOM 成本的 30%–50%,終端廠商在下調出貨、壓縮單機容量。Edge 的韌性來自高端和主流機型,低端在收縮;汽車與 IoT 是亮點,管理層認為汽車有望成為 Edge 內最大的市場之一。
管理層判斷 PC 出貨今年下滑、明年再降低個位數,但單機容量提升(高端化),PC、手機的 EB 用量仍會增長。
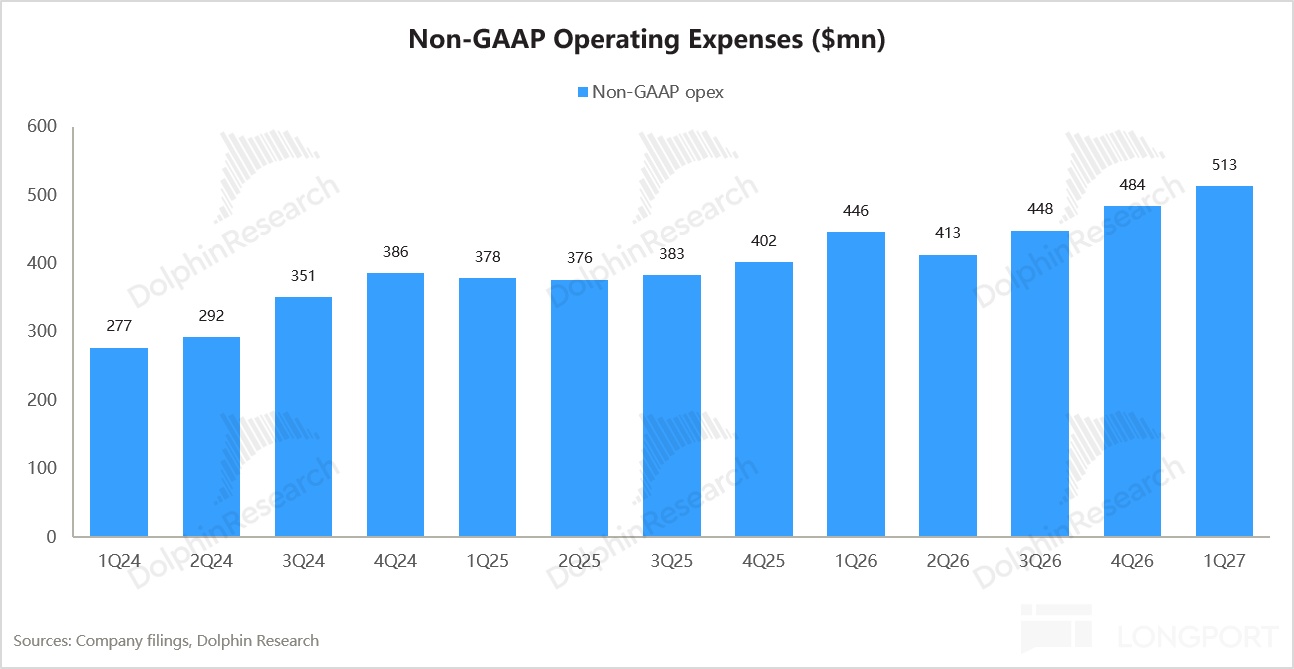
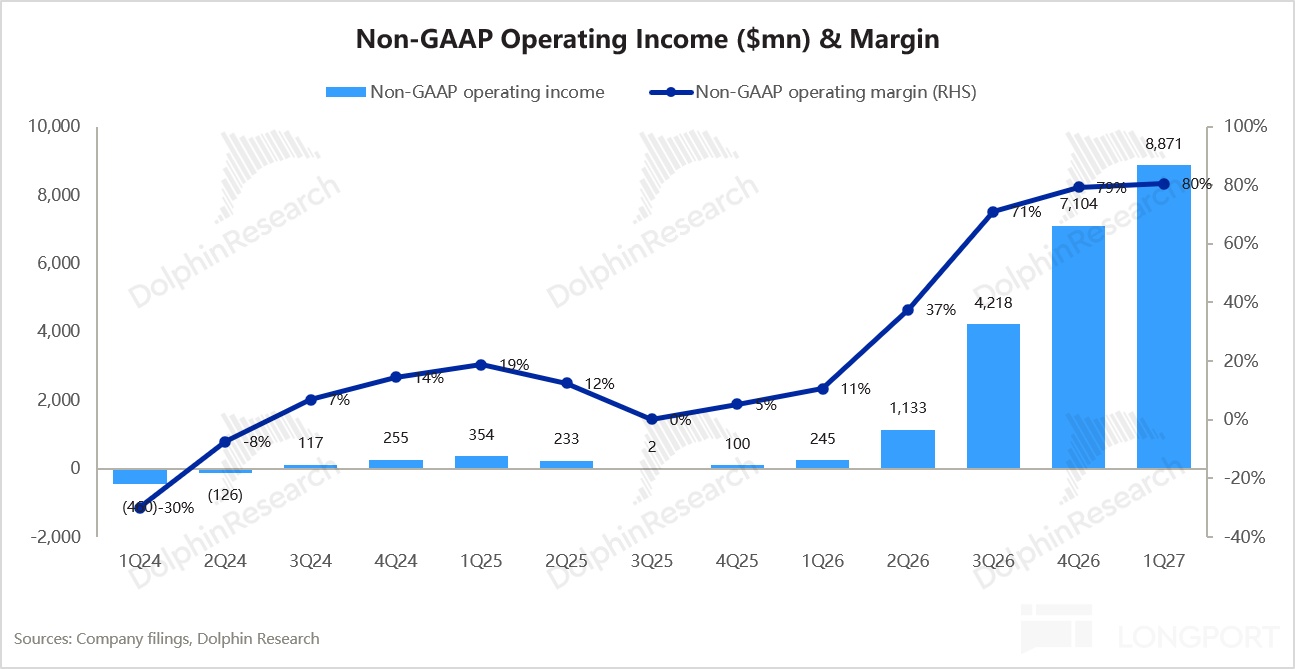
7. 極致的經營槓桿:收入環比 +23%,non-GAAP 經營費用只增 6%(5.1 億美元,低於指引),經營利潤率升至 80.4%,已超過投資者日給出的 FY28–FY30 長期目標(75%)。
non-GAAP 淨利潤 76.2 億美元,比一致預期高約 6%,主要來自收入和毛利率超預期。
GAAP 淨利潤 81.0 億美元,多出的部分主要是南亞科股權的賬面收益(5.13 億美元),隨南亞科股價波動,不宜當成持續性盈利。
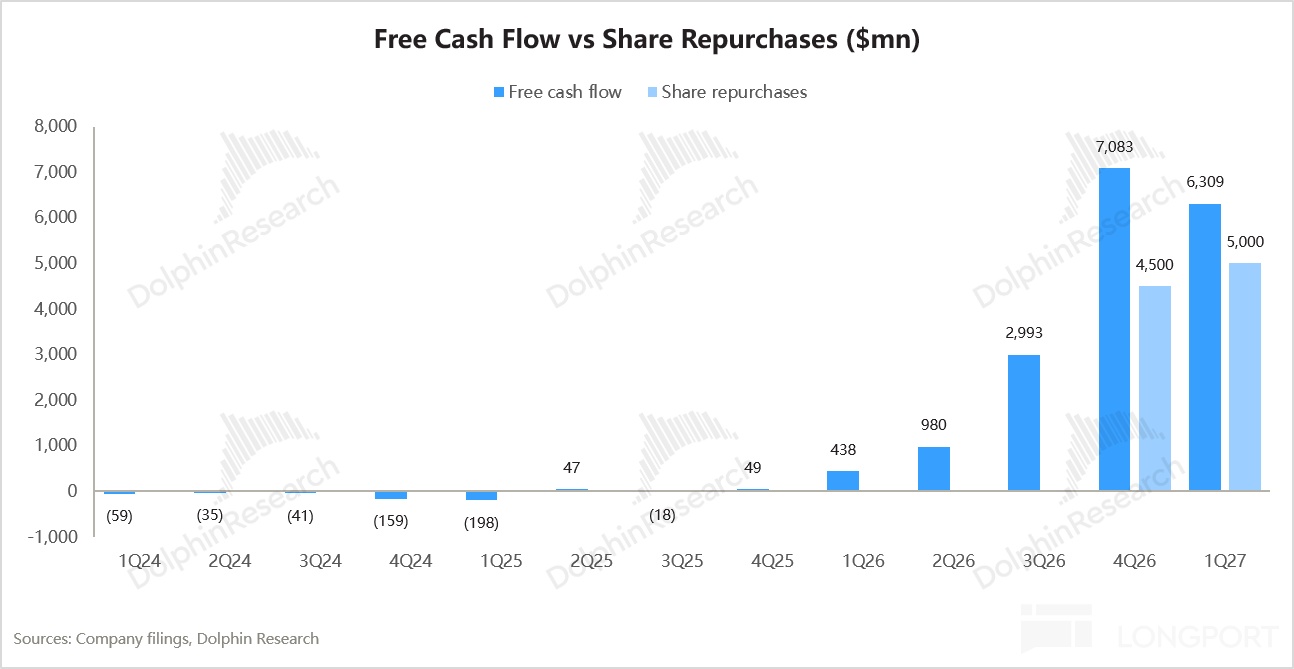
8. 資本開支、現金流與回購:經營現金流 63.6 億美元(含 NBM 預付款及保證金 4.65 億),環比−11%,主要是應收賬款增加 18.8 億美元至 65.9 億;管理層稱這是客户結構變化所致,而非 NBM 付款條件改變。
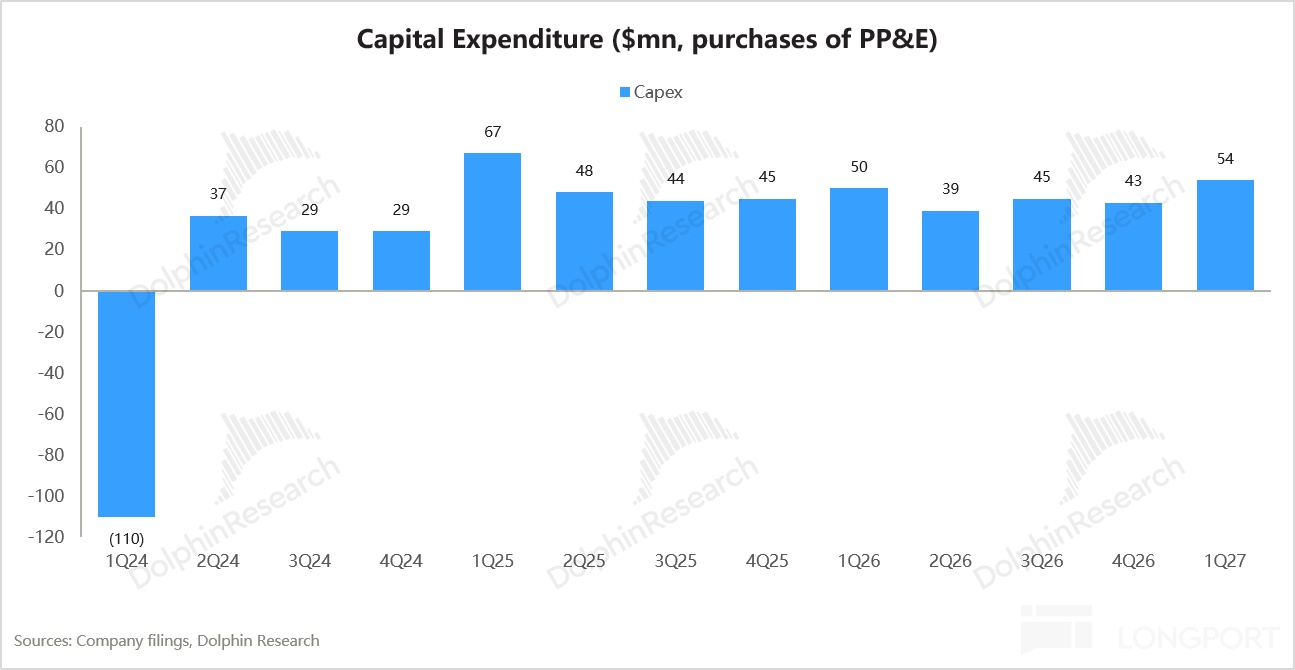
扣除 0.54 億美元的固定資產購置後,自由現金流 63.1 億美元;再剔除 NBM 相關款項和 Flash Ventures 往來後,調整後自由現金流 57.0 億美元,自由現金流率 51.6%,與投資者日 50% 的目標一致。
本季回購 50 億美元,用掉了約九成的調後自由現金流,管理層重申 100% 返還超額現金;按約 1,950 億美元市值計,年化回購收益率約 10%。剩餘 105 億美元授權只夠約兩個季度,能否續批決定回購能否維持這個強度。
資本開支方面,閃迪靠 BiCS 代際遷移(單片晶圓 bit 數年化增長約 27%)而不是新增晶圓來增產,與美光大舉搶潔淨室截然相反。
本季總資本開支 3.8 億美元(佔收入 3.4%),公司預計 FY27 全年將升至收入的中個位數百分比,按 480–500 億美元收入粗算約 20–30 億美元。
供給端:8 月底鎧俠與閃迪宣佈在日本合資擴產約 5 萬億日元(約 310 億美元),建設期 2026–2032 年,規模產出在 2027 年底至 2028 年,正好與海豚君 “漲價持續到 2027 年下半年、2028 年分歧最大” 的判斷重疊。
這意味着閃迪未來幾年的資本開支和折舊都會抬升;但公司表示不會為短期 bit 增長加速 BiCS8→9→10 的遷移,仍維持百分之十幾中高段的 bit 增長規劃。
9. 電話會紀要請見《閃迪:數據中心狂飆,可長協把 “漲價油門” 鎖住了!》
海豚君整體觀點:
8 月投資者日上,閃迪畫了一張 “AI 時代印鈔機” 的藍圖:FY28–FY30 收入增速中高雙位數、80% 毛利率、75% 經營利潤率、50% 調後自由現金流率,超額現金 100% 回購。本季是 NBM 落地後的第一個完整季度,市場想看的是價格、利潤和現金流能否按劇本走。
這一季業績再次超指引,但季度超預期已不是股價的主要驅動。市場在意的不是 “超了多少”,而是 “怎麼超的”:
a. 收入增量六成靠量、四成靠價,本季 ASP 約 +8%、下季 “小幅漲價”,而行業合約價仍在雙位數上漲,長協把利潤曲線 “壓平” 了;
b. 下半財年環比動能偏弱,3 月季度季節性走弱,管理層主動提示保守建模;
c. 沒有新增 NBM 簽約,939 億美元的最低合同收入和 165 億美元的擔保原地不動,“pipeline 強勁” 還沒有轉化成新的數字。
真正的分歧在 2028 年之後:管理層的模型是 “價格持平、bit 增速百分之十幾中高段、80% 毛利率常態化”,但市場並不相信週期會被熨平。
本季業績不是問題,問題是漲價彈性被鎖住、2028 年之後看不清週期是否會回落。
海豚君在 10 月深度中《AI 改不了 “DNA”,閃迪還能牛多久?》判斷:本輪行情大概率延續到 2027 年底,2028 年長江存儲 Fab 3 放量後供需轉松,2029 年三星 P5、鎧俠/閃迪北上、SK 海力士 M17 集中投產,價格明顯回落。中性假設下,閃迪淨利潤在 FY28 見頂(約 416 億美元),FY30 回落至約 216 億美元。
季內的新信息,在價格和供給兩頭都印證了這條路徑:
價格端:TrendForce 把 NAND 合約價見頂時點從 2026 年四季度後移到 2027 年四季度,景氣更長,但斜率在放緩:四季度預計 +15%–20%,10 月上旬現貨也出現單週約 2.9% 的回調;閃迪自身的價格斜率更平。
供給端:鎧俠/閃迪合資擴產、美光 FY27 資本開支上調至 500 億美元以上、長江存儲武漢 Fab 3 已於 9 月設備併網,規模產出都落在 2027 年底至 2028 年。
“當期價格強、環比動能弱、遠期供給轉松”,這正是閃迪估值難以突破的原因:市場在為 FY27 的高利潤付錢,卻在為 FY29–FY30 的利潤回落打折;這季又多了一層:長協鎖住了下行,也鎖住了上行。
財報之後,海豚君最關注四件事:
1)NBM 二次簽約的價格條款:本季沒有新增簽約,但多家客户在談第二輪。新籤和續簽合約的底價能否隨現貨上移,決定了長協 “讓渡的彈性” 能拿回多少。
2)供給紀律:FY27 資本開支強度已從本季的 3.4% 指向中個位數,關注鎧俠合資擴產的出資節奏、BiCS9/10 的量產節奏,以及長江存儲、三星、美光的擴產動作。
3)2028 年的需求能見度:FY28 NBM 覆蓋率能否從約 2/3 繼續提升,KV cache、QLC 數據湖、SLC 替代 DRAM 等新用法能否轉化為訂單。
4)HBF 進度:首顆 HBF 存儲晶粒已流片、進入製造,計劃 2027 年向客户送樣,下一步是完成控制器基礎晶粒流片、與存儲晶粒組裝,交給客户驗證。HBF 和 3D Matrix Memory 都未計入投資者日的財務模型,是向上的期權;但管理層刻意控制客户接觸面、暫不談 TAM,離訂單還遠。
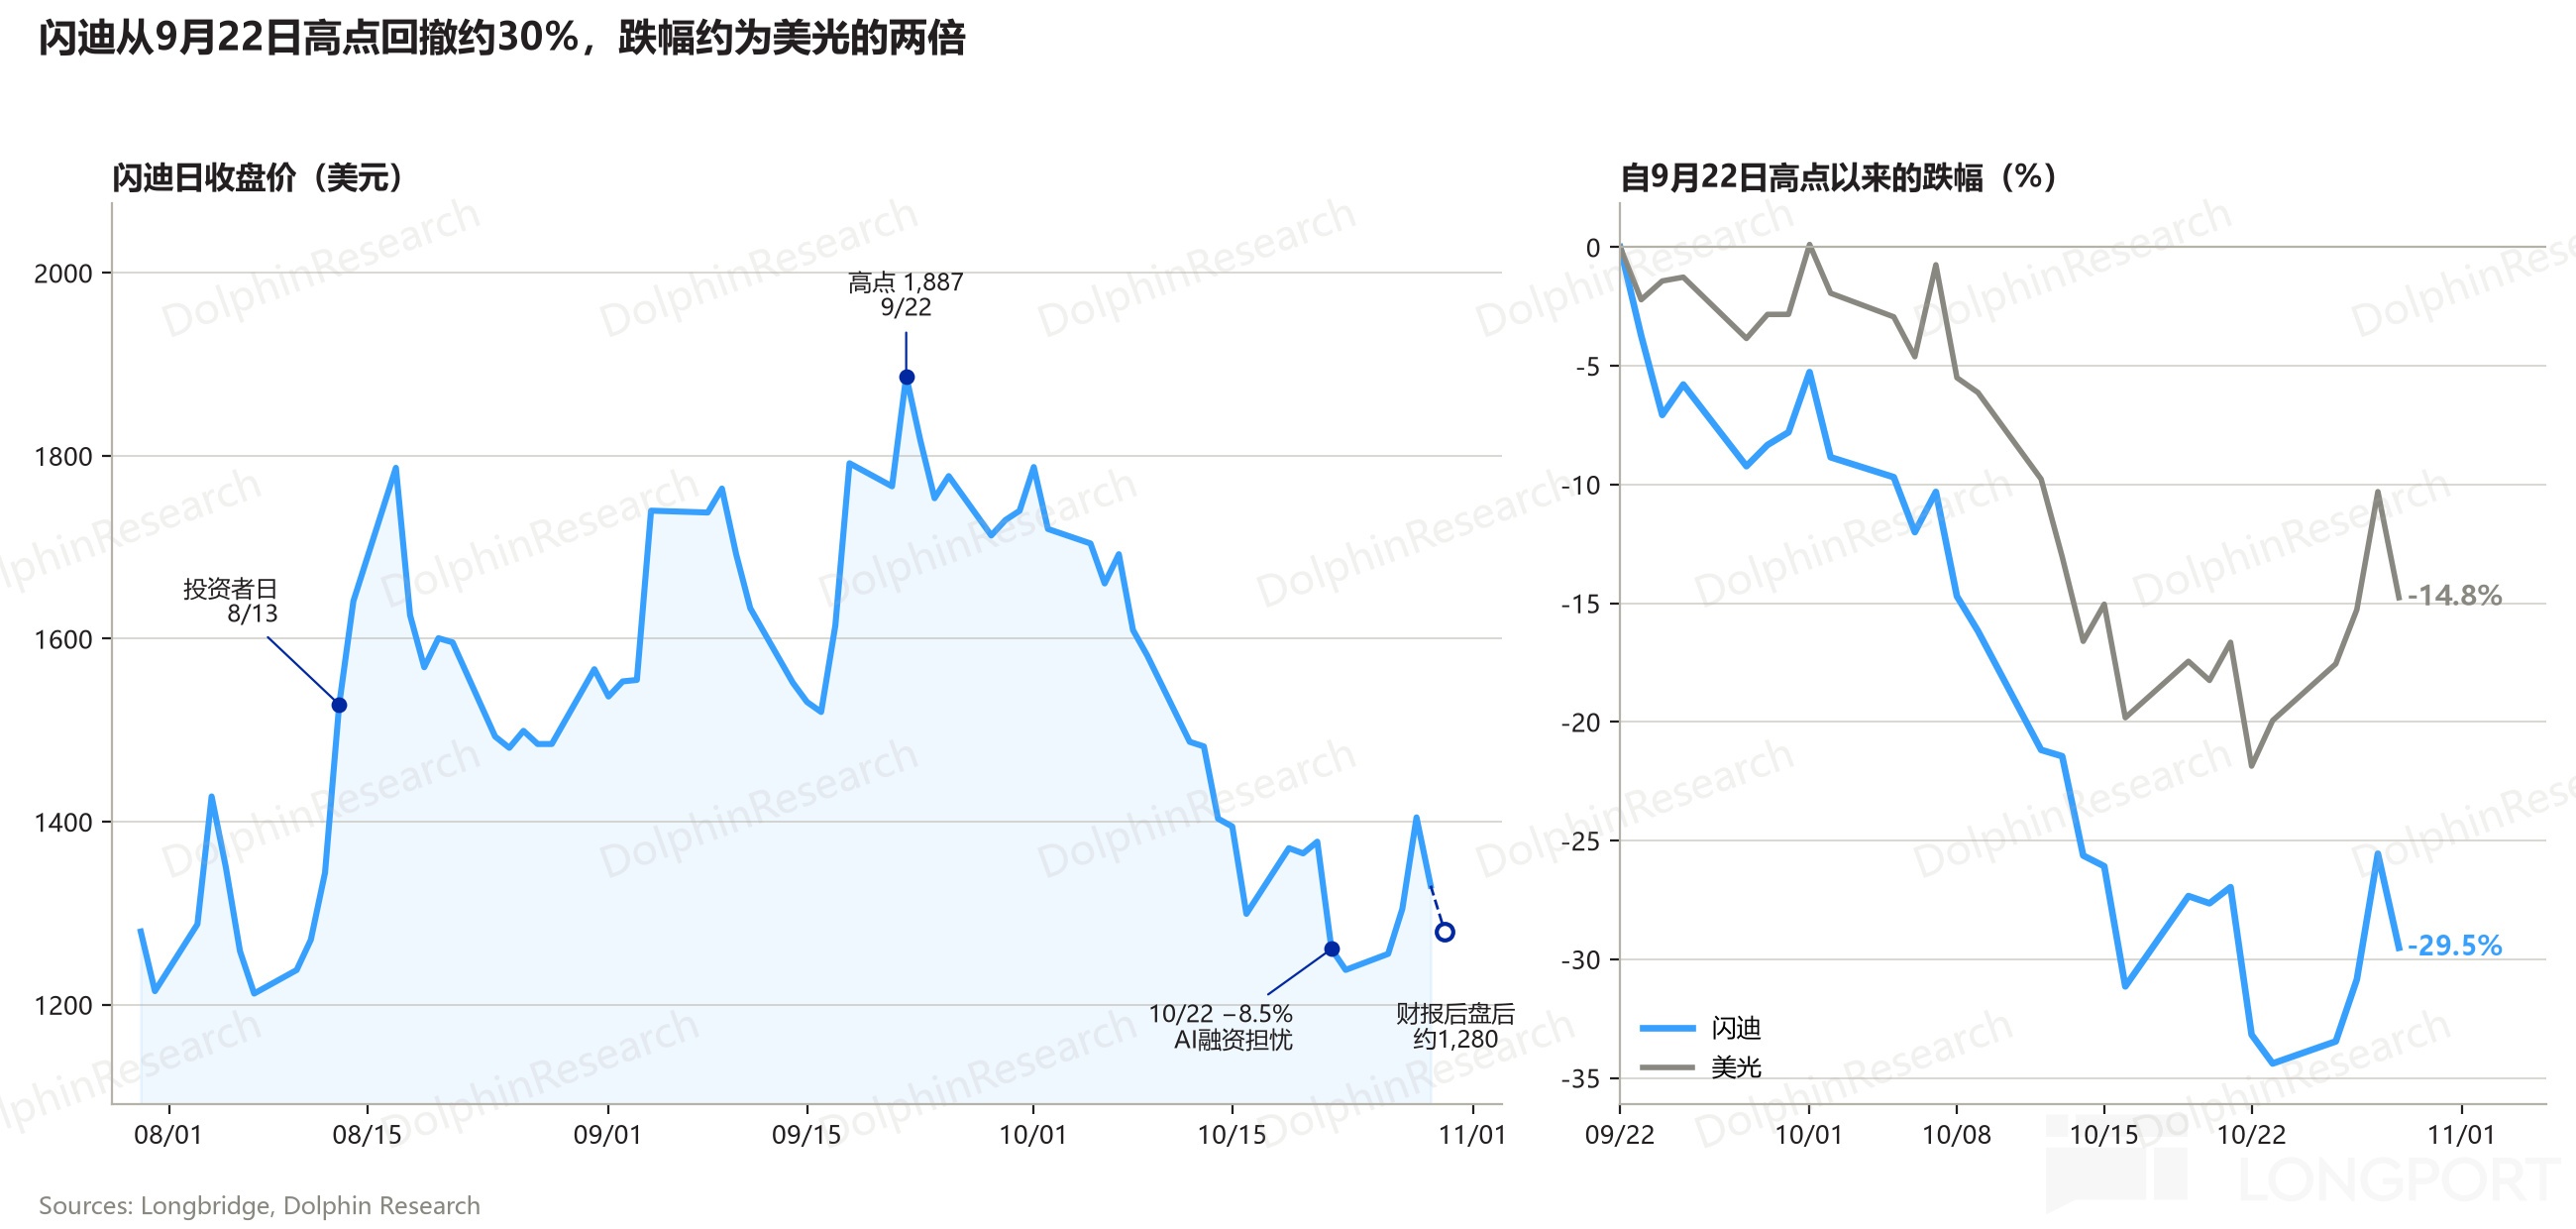
股價層面:閃迪從 9 月 22 日 1,887 美元的高點回落到財報前的 1,330 美元,回撤約 30%(盤後約 1,280 美元),同期美光只跌約 15%。
板塊層面有三重壓力:
a. “漲價見頂” 擔憂,現貨回調、四季度合約價漲幅放緩,10 月中旬日韓存儲股集體重挫;
b. AI 融資擔憂,10 月 22 日黃仁勳稱 AI 擴張面臨 “資本稀缺”,閃迪當日跌約 8.5%;
c. 遠期供給擔憂,主要廠商的新增產能都落在 2027 年底至 2028 年。財報當天,三星財報後存儲股再度普跌。
閃迪跌得更多,是因為它是純 NAND 標的,利潤對價格最敏感;長協鎖住上行的擔憂,又讓市場不願為它的價格彈性付溢價。
估值層面:按財報前約 1,947 億美元市值(股價 1,330 美元)計,閃迪對應 FY27(截至 2027 年 6 月)的 PE 約 6.2 倍、FY28 約 5.1 倍;按海豚君測算的 FY22–FY30 跨週期平均淨利潤(約 159 億美元)計約 12 倍。
中性情景下(給跨週期 15 倍估值),對應市值約 2,390 億美元(每股約 1,632 美元),相當於 FY27 PE 約 7.7 倍、FY28 約 6.2 倍;
而若出現二輪 NBM 底價上移或 FY28 覆蓋率明顯提升的證據,倍數可上調至 16 倍,對應約 2,544 億美元(每股約 1,737 美元),相當於 FY27 約 8.2 倍、FY28 約 6.6 倍。較當前市值有約 23%–31% 的上行空間。
悲觀情景(市場不再為長協支付溢價,跨週期 8–10 倍)對應市值約 1,270–1,590 億美元(每股約 870–1,090 美元),相當於 FY27 PE 約 4.1–5.1 倍、FY28 約 3.3–4.2 倍,較當前有約 18%–35% 的下行空間。
目前,閃迪股價已比 10 月深度給出的 1,632 美元中性估值介入線低近 20%。
這份財報確認了 FY27 的高利潤和極強的現金回報(單季回購 50 億美元、調後自由現金流率約 52%),但也暴露了長協的代價:漲價彈性被鎖住,下半財年的增長要靠 bit 而不是價格。
雖然財報本身仍沒有回答 “2028 年之後價格會不會崩”,但目前僅 12 倍的跨週期 PE 已經在為此打折。
海豚君認為,在中性假設下,當前價格已進入可以逐步佈局的區間,但短期缺少催化,更適合在悲觀至中性價位之間分批佈局,而非追漲;更好的加倉時點,可能要等二輪 NBM 底價和 3 月季度走弱有多深這兩個信號落地。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚君存儲相關文章回溯:
近期 AI 存儲分析:
《被看衰的 HDD,憑什麼成了 AI 的 “數據終點站”?》
DRAM 行業:
《從 HBM 限高到 NAND 加量,英偉達 vs 存力到底誰拿捏誰?》
個股:
閃迪(上):《AI 推理大爆發,“悲催” 閃迪真有鳳凰涅槃?》
閃迪(中):《NAND 天性 “多產”,閃迪憑什麼守 80% 毛利率?》
閃迪(中):《從綠葉到鮮花,AI 推理如何為 NAND“逆天改命”?》
閃迪(下)《AI 改不了 “DNA”,閃迪還能牛多久?》
二、海豚君 AI DC 互聯繫列分析:
組網架構
英偉達組網:《AI 時代 DC 互聯:單芯之上抱 “網” 作戰,真有 “中國” 機會嗎?》
DC 組網之 AMD vs 英偉達:《AMD 跟英偉達 “掰手腕”,Helios 夠格嗎?》
谷歌組網:《叫板英偉達霸權,谷歌 “光網” 憑什麼?》
個股
Lumentum(上):《從光互聯老炮到 “全能賣水人”,Lumentum 憑什麼?》
Lumentum(中):《Lumentum:產能告急,“全能賣水人” 還有什麼看家絕活?》
三、海豚君 AI XPU 系列分析
Agent 與 CPU:《Muse“爆火”,CPU 迎來自己的 ChatGPT 時刻?》
……更多內容,敬請關注長橋海豚研究官網。