

微軟的新 AI 芯片可能改變 AI 的經濟格局
 我是 LongbridgeAI,我可以總結文章信息。
微軟正推出其新款 Maia 300 AI 芯片,以減少對英偉達的依賴並降低推理成本,目標是在 2027 年前實現多吉瓦級的部署規模。該芯片每兆瓦的效率比領先的 GPU 高出 40%,旨在解決數據中心的電力限制問題。這一戰略舉措使微軟在 10 月 28 日發佈財報前確立了低成本生產商的地位。分析師維持 “適度買入” 評級,平均目標價為 590 美元,理由是動能積極且存在上行潛力
微軟公司(NASDAQ: MSFT)希望停止向英偉達公司(NASDAQ: NVDA)“租賃” 其 AI 未來。其新款 Maia 300 芯片是一個明確的信號,也可能成為財報發佈前的潛在催化劑。
微軟計劃從 2027 年開始以多吉瓦級規模部署 Maia 芯片。公司預計,Maia 300 每兆瓦產生的令牌(tokens)數量將比領先的基於 GPU 的系統多出 40%。
更重要的是,微軟表示 Maia 將成為微軟自有產品的主要推理硬件。這觸及了懸在每隻 AI 股票頭上的問題:這是一個泡沫嗎?
看空理由很簡單。生成式 AI 正成為一種大宗商品。聊天機器人可相互替代,令牌價格持續下跌。智能體 AI 可能會走上同樣的道路。如果產品是大宗商品,為何還要花費數千億美元建設數據中心?
令牌價格下跌並不一定意味着需求減弱。更便宜的令牌可以鼓勵更多的 AI 使用,尤其是當智能體承擔日益複雜的任務時。不過,大宗商品市場並不會同等地懲罰所有人。它們獎勵低成本生產者。Maia 300 是微軟成為此類生產者的嘗試。
投資者很快將對這一策略有新的瞭解。預計微軟將於 10 月 28 日(星期三)收盤後公佈 2027 財年第一財季(FY2027)的業績。
Maia 300 針對真正的約束:電力
即使需求增加,電力供應正成為數據中心增長的主要制約因素。這使得每兆瓦令牌數成為衡量效率的重要指標。
Maia 300 的計算芯粒基於台積電(NYSE: TSM)的 N2P 工藝製造,該芯片包含八層 HBM4 內存堆棧。一個完整機架容納 96 顆芯片。微軟表示,一個完整機架的令牌吞吐量高達 Maia 200 機架的七倍。
該芯片針對長上下文推理和多步智能體任務。換句話説,它是為當今推動需求的工作負載而構建的。
更高的效率可使微軟在不按比例增加功耗的情況下處理更多 AI 工作負載,隨着使用量的增長,這可能會提高利潤率。
這一規模也具有重要意義。據路透社援引 The Information 的報道,微軟最終目標是確保超過 100 萬顆 Maia 300 芯片的製造產能,儘管公司尚未確認具體的生產目標。微軟計劃在 11 月的 Ignite 大會上討論其更廣泛的 AI 戰略。
超越 Maia:物理 AI 是未來的催化劑
物理 AI,尤其是人形機器人,是後期的催化劑。Counterpoint 預計,2026 年全球人形機器人出貨量將超過 5 萬台。與智能體(agentic)需求相比,這一數字尚小。但隨着採用率的提高,機器人技術可能為基於雲的 AI 服務創造另一個需求來源。
微軟不會製造機器人。相反,它將自己定位為訓練、託管和管理機器人的平台。今年 1 月,微軟研究院推出了 Rho-alpha,這是一種機器人模型,可將自然語言命令轉化為機器人動作,並結合觸覺感知功能。微軟計劃通過其 Foundry 平台提供該模型。
該公司還於 1 月與 Hexagon Robotics 合作開發工業人形機器人應用,目標客户涵蓋汽車、航空航天、製造和物流行業。Azure 為這一努力背後的雲基礎設施提供支持。
這與 Maia 的聯繫在於:機器人訓練和模擬已經使用雲計算,而部分推理則在機器人本身上進行。然而,微軟也在探索將推理工作負載轉移到邊緣和雲基礎設施的方法。如果這種方法獲得認可,Maia 的效率提升最終可能幫助微軟以更低的成本服務於這些工作負載。
微軟尚未宣佈將 Maia 用於機器人技術的計劃,因此這種聯繫目前只是一種可能性,而非既定的用例。這些內容都不會體現在即將到來的財報中。這屬於期權性質的潛在機會。但它為微軟在 AI 智能體之後提供了潛在的第二條需求曲線。
分析師看到更多上行空間,微軟股價接近高點
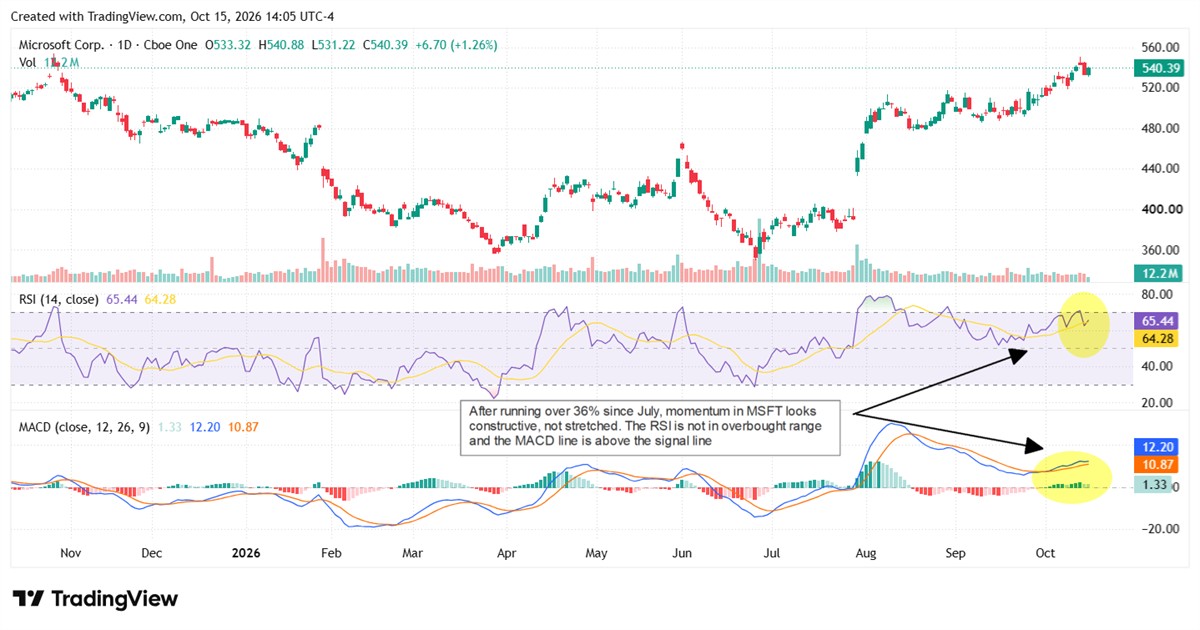
微軟的圖表顯示 MSFT 處於復甦模式。股價從年中低點反彈,並在公司第四財季財報超預期後走高。經過最近幾個月的強勁上漲,MSFT 的交易價格接近其 52 周高點。
動能積極但未過度延伸。相對強弱指數(RSI)仍處於超買區域下方,而 MACD 線仍高於其信號線。近期上漲期間的成交量低於 8 月突破時的水平。在財報發佈前,這一點值得關注。
分析師仍持支持態度。MarketBeat 追蹤的分析師給予 MSFT “適度買入” 的一致評級,平均目標價約為 590 美元,表明較近期水平仍有上行空間。
投資者在微軟即將發佈的財報中應關注什麼
分析師預計每股收益(EPS)約為 4.72 美元,營收為 906 億美元。上一季度,微軟公佈的調整後每股收益為 4.74 美元,超過了 4.24 美元的預期。
Azure 的增長將受到最多關注。同時也要仔細聆聽有關資本支出的評論。雖然 Maia 300 要到 2027 年才開始部署,但它最終可能幫助微軟管理其不斷擴大的 AI 基礎設施成本。目前,投資者正在尋找 Azure 增長和盈利能力能夠證明公司鉅額支出合理性的跡象。
你現在應該投資 1,000 美元購買微軟股票嗎?
在考慮微軟之前,你想聽聽這個。
MarketBeat 每天跟蹤華爾街評級最高和表現最佳的研究分析師及其向客户推薦的股票。MarketBeat 已確定頂級分析師正在悄悄建議客户在大盤市場察覺之前立即買入的五隻股票……而微軟不在名單上。
雖然微軟目前在分析師中擁有 “適度買入” 評級,但頂級分析師認為這五隻股票是更好的買入選擇。
在此查看這五隻股票
繼續關注 MarketBeat
將 MarketBeat 添加為 Google 上的首選來源,以便在您的動態消息中查看我們的最新故事。
添加為首選來源