

對人工智能基礎設施的大規模且不斷增長的投資是否值得?
 我是 LongbridgeAI,我可以總結文章信息。
Sam Ro 分析了大型科技公司對人工智能基礎設施的鉅額投資是否合理。儘管當前利潤依然強勁,但巨大的資本支出(capex)最終將轉化為利潤表上的大額折舊費用。高盛估計,到 2027-2028 年,這些折舊成本可能會抑制標普 500 指數的盈利增長,抵消大部分初始投資帶來的提振作用。長期盈利能力取決於產生的收入能否覆蓋這些未來的會計逆風
對人工智能基礎設施的大規模且不斷增長的投資是否值得?
這是一個見仁見智的問題——答案取決於你問的是誰。
我經常聽到的一種較為膚淺的回答是這樣的:“每個季度,大型科技公司都宣佈在人工智能領域進行新的鉅額投資。但即使花了這麼多錢,它們報告的季度利潤仍然巨大。”
這種觀點在技術上並沒有錯,但它模糊了公司在財務報表中如何核算這些投資的事實。雖然公司確實在人工智能上花費了大量現金(如現金流量表所示),但這些投資的大部分尚未作為應計費用出現在未來的利潤表上。
而利潤表正是我們每三個月在新聞中聽到的季度盈利的來源。它讓我們更好地瞭解公司的持續盈利能力。
這是一個比我通常寫的主題更專業的話題。但我懷疑,隨着這些費用成為季度盈利公告中越來越重要的一部分,理解它將變得日益重要。
從資本支出到折舊費用
在過去幾年裏,大型科技公司承諾投入越來越多的資本購買硬件並建設支持人工智能需求激增所需的大型設施。這些資本支出(capex)已經達到九位數的高位,預計很快將突破 1 萬億美元大關。投資的規模和速度是這些公司——包括亞馬遜、Meta、Alphabet、微軟和甲骨文——被稱為超大規模雲服務商(hyperscalers)的原因。
為這一建設浪潮提供產品和服務的公司見證了盈利的即時爆發,這有助於提振今年的股市。
“美國大型超大規模雲服務商今年的資本支出預計將達到 8000 億美元,較 2025 年增長 94%,” 高盛的本·斯尼德(Ben Snider)在 9 月 18 日的一份報告中寫道。“這筆支出正流入人工智能基礎設施綜合體的盈利中,包括半導體、科技硬件、工業和公用事業公司,它們合計佔今年共識標普 500 指數盈利增長的大約一半。”
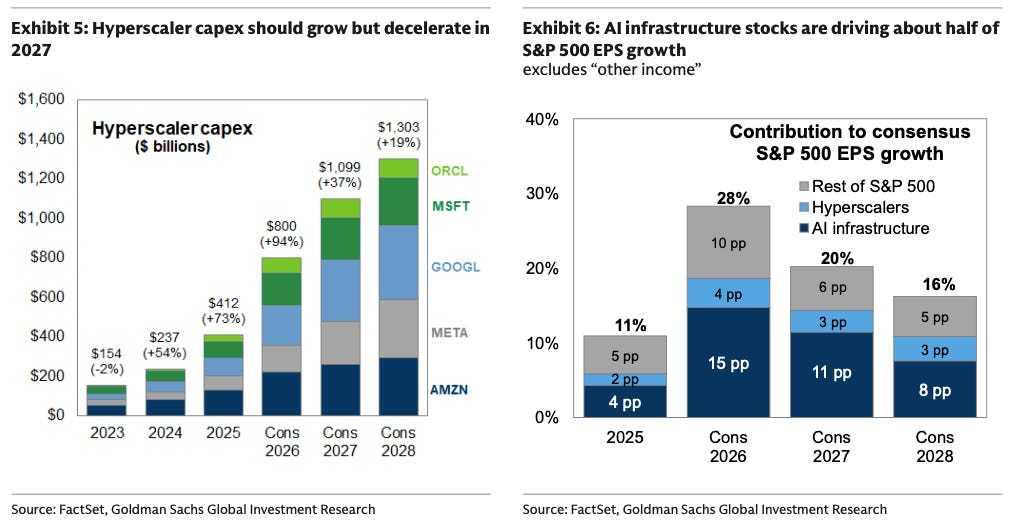
高盛估計,超大規模雲服務商的資本支出將繼續增長,但增速將放緩。(來源:高盛)
然而,對於超大規模雲服務商本身而言,最近的關注重點主要集中在投資規模以及這些公司如何為其融資。雖然成堆的現金從這些公司的窗口飛出,但大部分投資尚未體現為利潤表上的費用。
請記住:鉅額投資不會在一個報告期內一次性全部計入利潤表。相反,公司會在投資的預計使用壽命內對其進行折舊,這通常持續數年。
換句話説,花在人工智能基礎設施上的數千億美元實際上會被分割並分攤到多年。這意味着我們將在未來的季度盈利報告中看到更多以不斷膨脹的折舊費用形式出現的支出。
對於投資者來説,投資規模並不真正重要。重要的是,隨着這些公司逐步消化折舊費用,它們能否產生足夠的收入並高效運營以保持盈利。
不要指望今天就能得到關於人工智能押注是否盈利的確切答案。預測下一個季度已經足夠困難。預測未來五到十年會發生什麼則更加困難。
但即將到來的折舊費用至少稍微確定一些,因為它是可衡量的資本支出的函數。高盛的斯尼德進行了計算,並警告稱,即將到來的折舊費用將成為盈利增長的主要障礙。
“隨着資本支出增長放緩,超大規模雲服務商的折舊費用將繼續增加,進一步削弱人工智能投資支出對標普 500 指數盈利增長的提振作用,” 斯尼德寫道。“我們估計,2027 年超大規模雲服務商折舊費用對標普 500 指數盈利增長的拖累為 5 個百分點,幾乎抵消了資本支出帶來的 11 個百分點盈利提振的一半。到 2028 年,折舊帶來的拖累應該會抵消持續資本支出帶來的標普 500 指數盈利提升。”(強調部分為後加。)
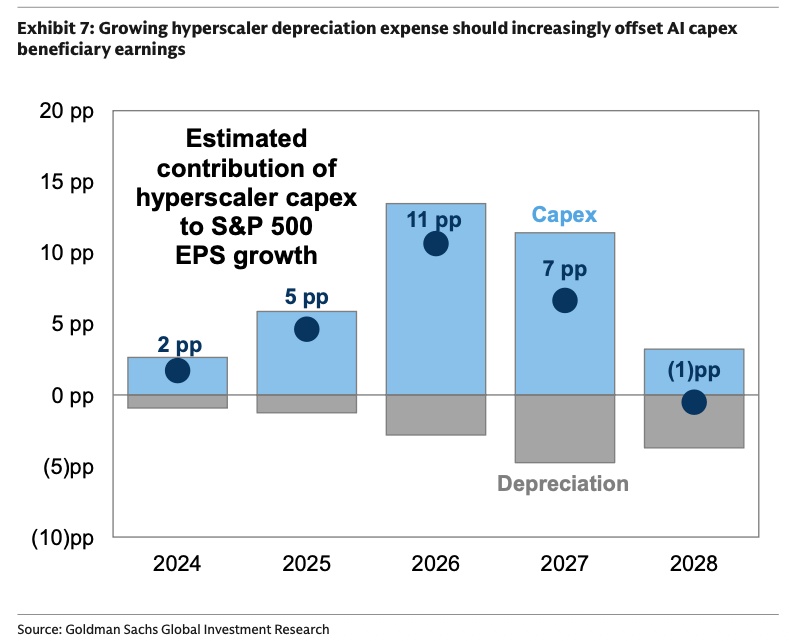
隨着折舊盈利逆風的加劇,資本支出帶來的盈利順風預計將減弱。(來源:高盛)
換句話説,斯尼德預計,隨着折舊費用成為更大的逆風,人工智能盈利順風將在 2028 年減弱。(這與摩根士丹利分析師在 1 月份警告的情況類似。)
這些公司能否克服這一折舊逆風,將在很大程度上取決於它們從銷售的人工智能商品和服務中產生的收入。(收入問題又是另一回事,我們稍後再討論。)
放眼全局 🔭
折舊和權責發生制會計是相當高級的話題,我相信許多投資者將繼續難以完全理解這一切。
值得一提的是,這對於頂級企業高管和覆蓋這些公司的分析師來説是基礎知識。也就是説,這一盈利逆風迫在眉睫並不是什麼秘密。事實上,分析師已經預測盈利增長將在2027 年和2028 年放緩,這反過來可能有助於解釋為什麼股市估值在過去一年中一直在降温。
一些投資者可能可以在不理解其運作方式的情況下矇混過關。在正常條件下,會計無知可能是種幸福。
但如果你是一個觀看大量財經新聞並閲讀大量財經評論的人,基本瞭解折舊的工作原理將對您大有裨益。
因為最終,關於人工智能資本支出盈利順風的頭條新聞將會消退,我們將聽到更多關於人工智能折舊盈利逆風的消息。
Benzinga 免責聲明:本文來自一位無償的外部貢獻者。它不代表 Benzinga 的報道,也未針對內容或準確性進行編輯。