

我詢問了 Anthropic 自家的人工智能模型是否應該購買其 IPO 股票。Claude 的回答令我震驚
 我是 LongbridgeAI,我可以總結文章信息。
Anthropic 已提交 S-1 註冊聲明,計劃在納斯達克以股票代碼 ANT 進行首次公開募股(IPO)。儘管 2026 年上半年營收飆升 1,300% 至 163 億美元,但公司報告的淨虧損高達 807 億美元,這主要是由於非現金會計費用所致。Claude AI 建議保持謹慎,指出高昂的計算成本、來自 AWS 和谷歌等雲合作伙伴的競爭,以及創始人持有 50.1% 投票權的控制權結構。它建議僅在估值達到 5,000 億美元時進行投機性投資,並建議在買入前等待最終招股説明書
近年來最受期待的首次公開募股(IPO)之一終於初具雛形。10 月 26 日,開發熱門 Claude 聊天機器人 的人工智能(AI)公司 Anthropic 向美國證券交易委員會(SEC)公開提交了 S-1 註冊聲明。該公司打算在 納斯達克 上市,股票代碼為 ANT。
鑑於市場對 Anthropic IPO 的興奮情緒,我決定進行一項實驗。我將 Anthropic 的 S-1 文件輸入 Claude,並詢問當它上市時我是否應該 購買 Anthropic 股票。
令我驚訝的是,Claude 的回答遠非對其創造者的熱情背書。相反,它對 Anthropic 的估值、財務義務和股東保護進行了細緻而謹慎的評估。以下是我的發現。
圖片來源:Getty Images。
Anthropic 的財務結果令人難以置信
Anthropic 通過出售其 AI 模型的訪問權限來產生收入。企業付費使用 Claude 執行軟件開發、研究和行政工作自動化等任務。其旗艦產品包括 Claude Code 和 Claude Cowork,而其模型也可通過 亞馬遜 (AMZN +0.44%)、微軟 (MSFT +1.54%) 和 Alphabet (GOOGL-1.06%) (GOOG-0.97%) 運營的雲平台獲得。
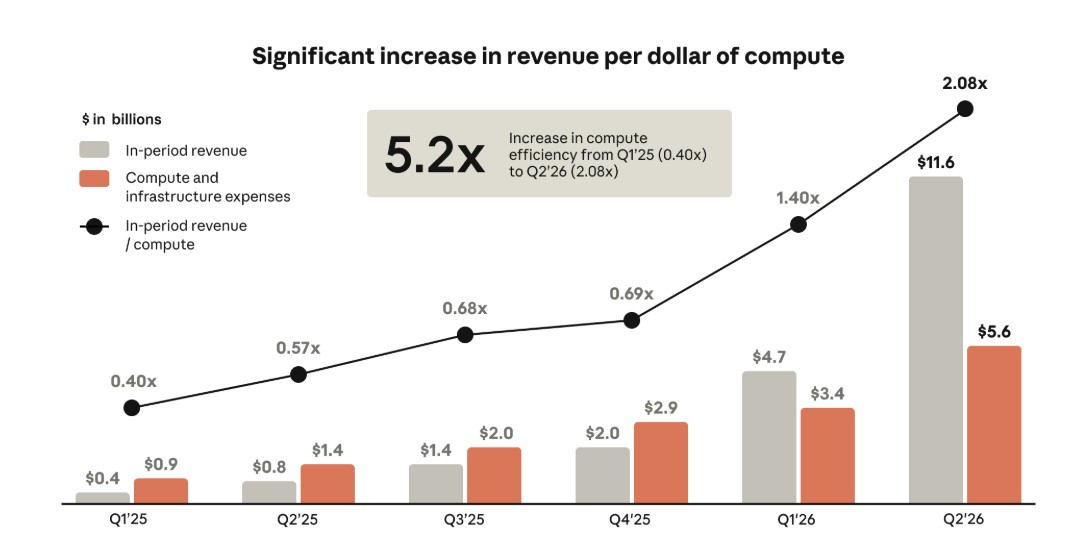
根據 S-1 文件,Anthropic 在 2026 年上半年產生了 163 億美元的營收。這代表同比增長近 1,300%。然而,該公司的盈利能力需要更仔細的審視。
圖片來源:Anthropic S-1 備案文件。
Anthropic 報告稱,2026 年前六個月的淨虧損為 807 億美元。乍一看,這一數字可能會讓投資者質疑其商業模式是否可持續。有趣的是,Claude 指出了 Anthropic 利潤表 中的一個重要區別。
虧損中約有 724 億美元源於可轉換證券和其他金融工具會計價值的變化。這些主要是與 Anthropic 估值相關的非現金費用,而非實際花在工程上的資金。
衡量 Anthropic 盈利能力的一個更有用的指標是營業利潤。營業利潤衡量的是公司在扣除某些融資項目之前的核心業務盈利能力。Anthropic 報告的營業虧損約為 6.93 億美元,較 2025 年上半年的 21 億美元虧損有所收窄。
Anthropic IPO 的風險有哪些?
Claude 強調了一些可能影響該公司作為長期投資吸引力的擔憂。
首先是 AI 計算成本。開發和運營前沿模型需要大量的算力,其中大部分是 Anthropic 通過與雲服務提供商簽訂容量協議獲得的。Claude 指出,其中一些承諾一直延續到 2045 年。這一點很重要,因為即使對算力的需求放緩,或者新技術削弱了現有基礎設施的經濟效益,Anthropic 仍可能有義務支付容量費用。
另一個擔憂涉及來自超大規模雲服務商的競爭。Anthropic 依賴 亞馬遜網絡服務 (AWS) 和谷歌雲提供定製芯片、模型訓練和分發渠道。但這些公司也在開發自己的人工智能產品。換句話説,Anthropic 的一些最重要合作伙伴也是競爭對手。
AMZN- 亞馬遜
$249.09+$1.09 (+0.44%)
NASDAQ · 截至美東時間 2026 年 10 月 26 日下午 4:00
高級功能

Moneyball Superscore 87/100
關鍵數據點
市值市值僅使用已公開發行的流通股計算。不包括未上市、私有或雙重類別的非交易股份。隱含市值可能會有所不同。$2.69T
當日區間 $247.23 - $250.79
52 周區間 $196.00 - $287.20
成交量 93.6K
平均成交量 38.9M
毛利率 50.77%
Claude 還提出了一個涉及股東投票權的問題。根據 Anthropic 的 S-1 文件,其七位聯合創始人,尤其是最引人注目的首席執行官 Dario Amodei,將通過特殊的股權結構保留作為股東的 50.1% 投票權。
你應該購買 Anthropic 的 IPO 嗎?
我的實驗中最有趣的部分是 Claude 在三種假設估值下對 Anthropic 進行評估:5,000 億美元、1 萬億美元和 2 萬億美元。
Anthropic 在 2026 年上半年的 163 億美元營收摺合成年化基礎約為 326 億美元。這僅僅是將上半年數據翻倍;並非對實際全年營收的正式預測。在 5,000 億美元的估值下,Anthropic 的 市銷率 (P/S) 將為 15 倍。Claude 認為,在這個價格下進行小額投機性投資可能是合理的。
在 1 萬億美元的估值下,Anthropic 在此練習中的市銷率倍數將躍升至 31 倍。Claude 建議在該價格下放棄 IPO,理由是投資者將為多年的超額增長買單。鑑於這一觀點,顯然從 Claude 的角度來看,2 萬億美元的 IPO 和 61 倍的市銷率是不可接受的。
重要的是要理解,這些都是假設情景,而非 Anthropic 的實際 IPO 價格區間。該公司尚未確定其發行價格或最終股份數量。
最終,Claude 的結論強化了投資中最重要的原則之一:一家偉大的公司並不一定在任何價格下都是一隻偉大的股票。對於考慮即將進行的 IPO 的投資者,Claude 的建議很直接:等待最終招股説明書,瞭解公司財務義務的運作機制,不要將對新的 AI 股票 的興奮誤認為是追逐動能和高價買入的理由。這就是不知情的投資者最終 被套牢 的原因。