

蘋果財報前瞻:iPhone 能否抵消存儲芯片成本壓力?華爾街最高目標價看至 400 美元
 我是 LongbridgeAI,以下是我提取的核心信息
TradingKey - 蘋果(AAPL)將於美東時間 11 月 2 日美股收盤後公佈 2026 財年第四季度財務業績,並於下午 5:00 舉行財報電話會議。這不僅是市場評估 iPhone 需求和利潤率的關鍵時刻,也是約翰·特納斯(John Ternus)接任首席執行官後首次主持蘋果財報電話會議。
華爾街預期蘋果第四季度營收約為 1,134 億美元,同比增長 10.7%;每股收益預期為 1.99 美元,同比增長 7.6%。公司此前提供的營收增長指引為 9% 至 11%,對應營收約為 1,117 億美元至 1,137 億美元。
iPhone 仍是增長核心,服務業務支撐利潤
iPhone 業務仍然是蘋果最新財報中最關鍵的觀察指標。市場預期第四季度 iPhone 營收將達到約 565 億美元,同比增長約 15%。雖然這一增長依然可觀,但較上一季度約 22% 的增速有所放緩,表明此前由升級需求驅動的強勁勢頭可能正在迴歸常態。
值得注意的是,本次財報的報告期主要涵蓋 7 月至 9 月,iPhone 18 Pro 系列僅貢獻了約九天的銷售數據。因此,本季度的表現並不能完全反映新機發布後的市場接受度。蘋果首款摺疊屏手機 iPhone Duo 於 10 月 23 日正式發售,也不會計入本季度營收,其銷售表現將在即將到來的假日購物季結果中得到更充分的體現。
除 iPhone 外,服務業務仍是支撐蘋果盈利能力的重要支柱。市場預計本季度服務收入約為 316 億美元,同比增長近 10%,但增速可能降至三年多來的最低水平。
鑑於服務業務通常享有較高的毛利率,其增長表現將直接影響市場對蘋果整體盈利質量的評估。同時,還應關注 Mac、iPad 和可穿戴設備部門在新品發佈後的銷售表現,以及產品漲價是否影響了消費者需求。
存儲價格上漲使毛利率成為財報關注焦點
與營收是否符合預期相比,本次財報中更值得關注的風險可能來自成本端。AI 數據中心的持續建設推高了全球對存儲芯片的需求,導致 DRAM 和 NAND 供應緊張,漲價壓力傳導至消費電子供應鏈。對於蘋果而言,即使 iPhone 銷售保持增長,存儲芯片和其他關鍵組件成本的上升仍可能侵蝕其硬件業務的利潤率。
上一季度,蘋果綜合毛利率達到 50.1%,但其中約兩個百分點源於關税退款,剔除該因素後約為 48.1%。公司第四季度的毛利率指引為 47% 至 48%,其中仍包含約一個百分點的關税退款收益,這意味着核心毛利率可能僅為 46% 至 47%。
蘋果此前表示,從上季度調整後 48.1% 的毛利率下降至本季度指引中值約 46.5%,其全部降幅甚至更多均可歸因於存儲成本上升。非存儲組件成本降低、庫存緩衝以及更有利的產品組合僅能抵消部分壓力。
存儲價格的變化通常不會立即完全反映在利潤表中。隨着低成本庫存逐漸耗盡,新採購的高價 DRAM 和 NAND 閃存開始計入銷售成本,毛利率壓力可能會延續至下一個財年季度。即使蘋果通過提高產品售價來轉嫁成本,銷量是否會因此受到影響仍有待觀察。
新任 CEO 首秀:AI 戰略與假日季指引更為重要
這份財報具有特殊意義,因為這是特納斯接替蒂姆·庫克(Tim Cook)出任 CEO 後首次主持蘋果財報電話會議。特納斯長期領導蘋果的硬件工程和產品開發,市場對他在 iPhone、Mac 和 iPad 產品週期方面的評論將密切關注,同時也會關注他可能發出的關於公司戰略和產品創新節奏的任何新信號。
近幾個月來,蘋果推出了包括摺疊屏智能手機、智能家居中樞和觸屏 MacBook 在內的新產品,加快了產品更新步伐。特納斯能否在保持蘋果一貫的產品生態系統和盈利能力的同時繼續推動硬件創新,將成為投資者評估其管理風格的關鍵依據。
人工智能戰略同樣不容忽視。與微軟(MSFT)、谷歌(GOOGL)、亞馬遜(AMZN)和 Meta(META)等公司相比,蘋果並未在構建 AI 數據中心方面投入巨資,而是專注於將 AI 功能整合到其現有的設備和軟件生態系統中,並通過與外部模型合作來補充其能力。這種相對謹慎的支出方式在科技股近期因 AI 資本支出需求而普遍承壓時,為蘋果提供了一定程度的估值保護。
然而,投資者仍需看到 AI 如何為蘋果創造切實價值。市場可能會重點關注 Siri AI 升級的進展、用户採用率,以及蘋果能否通過 App Store 分發第三方 AI 服務來產生收入。
Visible Alpha 估計,蘋果 2027 財年第一季度的營收將達到約 1,530 億美元,每股收益約為 2.93 美元。該季度將全面反映 iPhone 18 Pro 和 iPhone Duo 的銷售表現,成為評估漲價能否抵消成本上升的更有效窗口。
如果蘋果預測營收僅實現低個位數至中個位數增長,而毛利率持續下滑,市場可能會下調未來盈利預測。反之,如果假日季需求保持強勁,服務收入穩步增長,且毛利率不再進一步惡化,本季度的成本壓力可能被視為暫時現象。
蘋果目標價高達 400 美元
過去一年,蘋果股價上漲約 30%,年初至今漲幅接近 27%。在其他大型科技公司因 AI 資本支出面臨審查之際,蘋果相對剋制投資策略使其股價表現更具韌性。然而,強勁的反彈也意味着市場已經計入了高增長預期。
根據 TipRanks 的數據,在過去三個月覆蓋蘋果的 27 位分析師中,13 人給予 “買入” 評級,10 人建議 “持有”,4 人給予 “賣出” 評級。12 個月平均目標價為 337.77 美元,最高為 400 美元,最低為 245 美元。基於財報發佈前 344.63 美元的價格,平均目標價實際上意味着約 2% 的下跌空間。
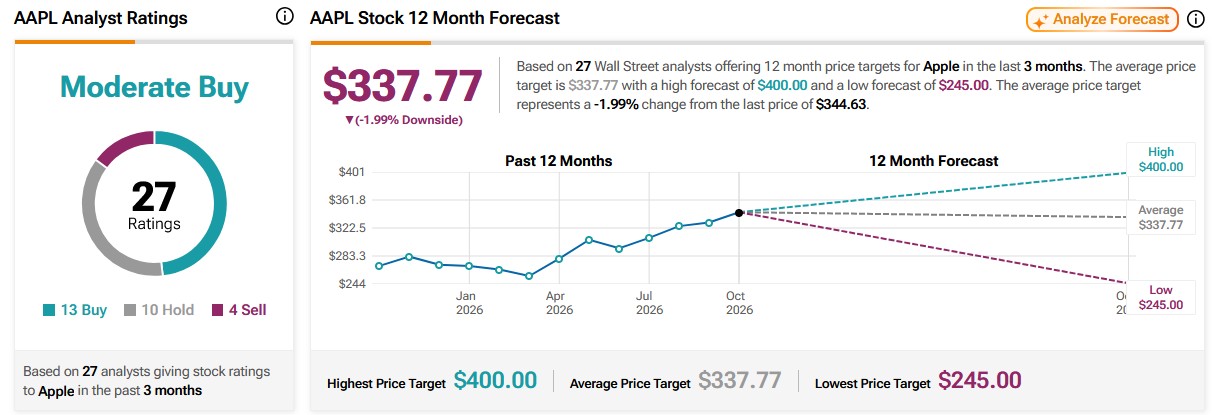
來源:TipRanks
這些數據反映出,儘管華爾街對蘋果的長期競爭力仍抱有信心,但對其當前估值的看法已明顯分化。看漲觀點認為,iPhone 高端化、服務收入和新產品週期可以支撐 400 美元的目標價;而謹慎觀點則認為,接近 40 倍的市盈率幾乎沒有餘地容忍利潤率下滑或假日季指引不及預期。
瞭解更多