

亞馬遜估值僅為開市客的一小部分。這種折價合理嗎?
 我是 LongbridgeAI,以下是我提取的核心信息
資深投資者可能還記得,當時年輕的電子商務巨頭亞馬遜(AMZN +6.12%) 的股價曾貴得令人不安。儘管如此,人們還是願意支付這一溢價,因為他們認可該公司未來的潛力。更年長的投資者或許還記得,倉儲式零售商開市客(COST +2.67%) 的股票曾經異常便宜,這與增長緩慢的零售行業中的其他股票相符。
唉,時過境遷。這隻歷來按成長股定價的股票,現在的滾動市盈率僅為 20 倍,大致與平均價值股持平。相反,開市客的股價為其滾動收益的 50 倍,比大多數成熟的成長股定價都要昂貴。這是怎麼回事?
考慮到背景情況,這種角色互換有一定的道理。然而,可以説雙方都超出了他們的目標範圍。

圖片來源:Getty Images。
比較與對比
如果你對公司有所瞭解,就會知道在線零售和麪向消費者的服務佔亞馬遜收入的四分之三,而云計算(亞馬遜雲服務)佔其營業利潤的 60% 以上。只要亞馬遜仍是這個快速增長領域中最大的名字,投資者就願意為持有該公司的股份支付高昂的價格。事實上,他們一直這樣做,直到 2024 年。
沒有什麼比證實的機會更能吸引競爭了。受到當時人工智能快速普及的鼓舞,Alphabet和微軟大力加碼其雲計算業務,減緩了亞馬遜的增長並削弱了其定價能力。由於不確定這種競爭逆風何時結束——或者現在擔心公司在人工智能方面投入過度——市場正謹慎地對亞馬遜雲服務強勁增長可能終結的情況進行定價。
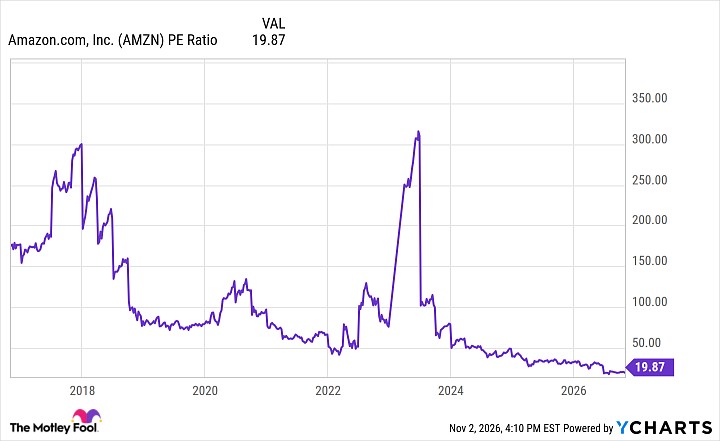
亞馬遜市盈率數據由 YCharts 提供
同樣的基本擔憂也在推高開市客的股票估值。也就是説,由於擔心人工智能行業的增長崩潰可能會影響經濟的其它領域,投資者正在尋求那些在其它資產表現不佳時仍能保值的持倉作為保護。低成本消費品賣家正是此類標的。
的確,如果你仔細觀察下方開市客股票的市盈率歷史數據,在其於 2024 年迴歸正常水平之前,其股價曾一路攀升至超過 50 倍的歷史新高。那時,科技股的估值也開始達到令一些投資者暗中質疑的高位。
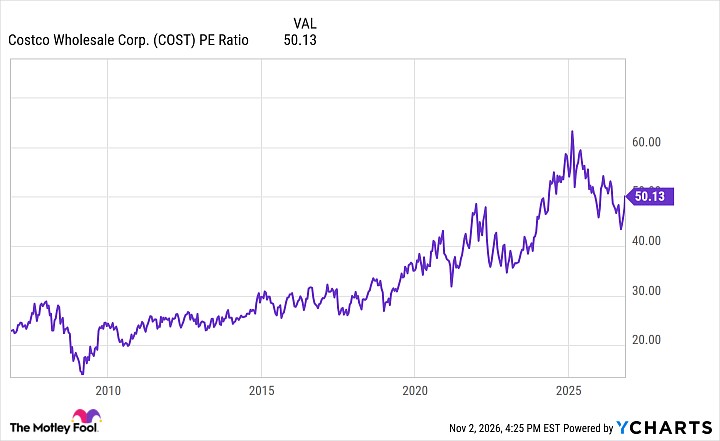
開市客市盈率數據由 YCharts 提供
但這種估值差距是否合理?既有合理之處,也有不合理之處,但主要是不合理。
思路正確,但是……
不要誤解其中的信息。在當前不確定的環境下,開市客提供的高於平均水平的安全性值得支付一定的溢價。與此同時,推動亞馬遜雲服務(Amazon Web Services)今年第三季度銷售額增長 39% 的人工智能行業的火熱增長,仍可能突然大幅放緩。
然而,這兩隻股票當前的估值所反映的災難性情景,比實際可能發生的情況更為嚴重。
這並非世界末日。通常而言,過於謹慎總比謹慎不足要好。然而,一旦市場所恐懼的事情過去,投資者往往會意識到開市客目前的股價有點太貴,而亞馬遜則折扣過大。這種情況時有發生。只需認識到,這對於任何有意持有亞馬遜股份的人來説,都意味着一個買入機會。