

SK 海力士第三季度財報前瞻:聚焦 HBM4 產能爬坡與 121 億美元特別股息,華爾街最高目標價看至 320 美元
 我是 LongbridgeAI,我可以總結文章信息。
SK 海力士將於 10 月 28 日公佈 2026 財年第三季度業績,預計營收同比激增 316% 至 710.5 億美元,調整後每股收益預計為 6.15 美元。市場關注焦點包括支撐高利潤率的 HBM4 量產爬坡,以及高達 121 億美元的特別股息帶來的潛在股東回報。儘管因對人工智能資本支出可持續性的擔憂導致近期股價波動,但強勁的 DRAM 和 NAND 價格預測仍支撐其短期盈利能力
TradingKey - SK 海力士(SKHY)將於 10 月 28 日公佈其 2026 財年第三季度財務業績。在人工智能內存需求持續增長以及 DRAM 和 NAND 價格上升的背景下,公司的盈利能力仍是市場關注的焦點;然而,隨着投資者開始擔心內存行業的強勁繁榮能否持續,其股價近期出現明顯回落。
根據 FactSet 的數據,SK 海力士第三季度營收預計將達到 710.5 億美元,同比增長約 316%,而調整後每股收益預計為 6.15 美元,同比增長約 392%。
與此同時,市場正等待 SK 海力士公佈其最新的股東回報計劃。此前的報道指出,公司可能會派發高達 16 萬億韓元(約合 121 億美元)的特別股息,資金主要來源於出售日本內存芯片製造商鎧俠(Kioxia)股份的投資回報。
SK 海力士回應稱,正在審查各種股東回報措施,但尚未確認特別股息的具體金額。如果計劃最終確定,這將成為本次財報的一大亮點,也將影響市場對公司現金配置和股東回報政策的預期。
股價回調之際,市場關注內存週期能走多遠
自 7 月中旬在納斯達克上市以來,SK 海力士的股價經歷了大幅波動,過去三個月的交易區間約為 124.80 美元至 199.87 美元。在公司發佈第二季度業績後,受 HBM 和服務器 DRAM 強勁盈利的推動,股價在不到兩個月的時間內飆升了約 57%。然而,隨着市場對人工智能資本支出、內存價格見頂以及中國製造商擴張的擔憂重新浮現,SKHY 已從歷史高點回落約 28%。
此次回落反映了投資者關注點的轉變。此前,市場主要押注 AI 需求將推動內存芯片供應短缺、產品價格上漲以及利潤率持續改善。如今,隨着內存股普遍退潮,投資者開始質疑高價能維持多久,雲服務商的人工智能資本支出能否繼續支撐需求,以及當前股價是否已完全計入未來的盈利增長。
從行業供需角度來看,內存市場在短期內仍得到有力支撐。TrendForce 預測,2026 年第三季度 DRAM 合約價格將環比上漲 13% 至 18%,而 NAND 閃存合約價格將上漲 10% 至 15%。該研究機構還預測,第四季度 DRAM 合約價格的漲幅可能進一步擴大至 20%。如果這一趨勢持續,SK 海力士將有機會繼續受益於價格上漲和產品組合的改善。
然而,內存行業具有固有的週期性,僅靠價格上漲無法保證長期的繁榮。一旦供應擴張超過需求,或者雲服務商放緩對 AI 基礎設施的投資,內存價格和企業盈利都可能面臨壓力。因此,本次財報發佈需要關注的一個關鍵領域是管理層能否確認第四季度供需依然緊張,以及高端內存產品的需求是否足夠強勁以支持進一步的價格上漲。
HBM4 與高利潤率決定盈利增長質量
SK 海力士的核心優勢依然在於高帶寬內存(HBM)和高附加值 DRAM 產品。隨着 AI 模型訓練和推理對內存帶寬和容量要求的不斷提高,HBM 已成為公司利潤增長的主要驅動力。與單純依賴內存價格上漲相比,高端產品出貨佔比的提高更有利於維持公司強大的定價權和利潤率。
根據提供的第二季度數據,SK 海力士季度營收約為 545.5 億美元,營業利潤約為 452 億美元,營業利潤率達到 76.3%,高於同期台積電 60.3% 的營業利潤率以及美光相應季度 67.6% 的利潤率。同時,受益於服務器 DDR5 和大容量 HBM3E 產品出貨量的增加,公司第二季度 DRAM 混合平均售價環比上漲約 30%,而 NAND 閃存的平均售價漲幅超過 50%。
第三季度的增長動力主要來自 HBM4、HBM3E 和服務器 DDR5。SK 海力士此前表示,12 層 HBM4 已進入量產階段並向核心客户出貨,其良率和質量已接近相對成熟的 HBM3E 產品。如果量產初期的廢品率保持低位,隨着出貨量的擴大,單位制造成本有望下降,從而為毛利率提供支撐。
公司預計第三季度 DRAM 位元出貨量將環比增長約 10%,並預測下半年的產品組合改善速度將快於上半年。HBM4 和 1c 納米 DRAM 貢獻的增加不僅有助於提升出貨量,還可能繼續推高混合平均售價。
特別股息或成另一大亮點
除了運營數據外,股東回報可能是本次財報最大的額外亮點。據報道,SK 海力士可能從出售鎧俠(Kioxia)股權的收益中派發約 16 萬億韓元(約合 121 億美元)的特別股息。
SK 海力士最初通過特殊目的載體投資鎧俠,累計投入總額約為 4 萬億韓元。隨着相關股份和可轉換債券的出售,市場估計公司的淨收益可達 20 萬億韓元。如果特別股息最終接近 16 萬億韓元,相當於返還約 80% 的投資收益,這將顯著提升 SKHY 短期的股東回報吸引力。
公司此前宣佈了大規模股票回購和註銷計劃,並承諾將 2025 年至 2027 年至少 50% 的自由現金流用於股東回報。暫停 Solidigm 的 IPO 計劃也緩解了市場對資產剝離和資本配置的一些擔憂。
華爾街整體對 SK 海力士保持樂觀。根據 TipRanks 的數據,覆蓋該股的 11 位分析師給出的 12 個月平均目標價為 254.70 美元,最高目標價為 320 美元,最低目標價為 200 美元。
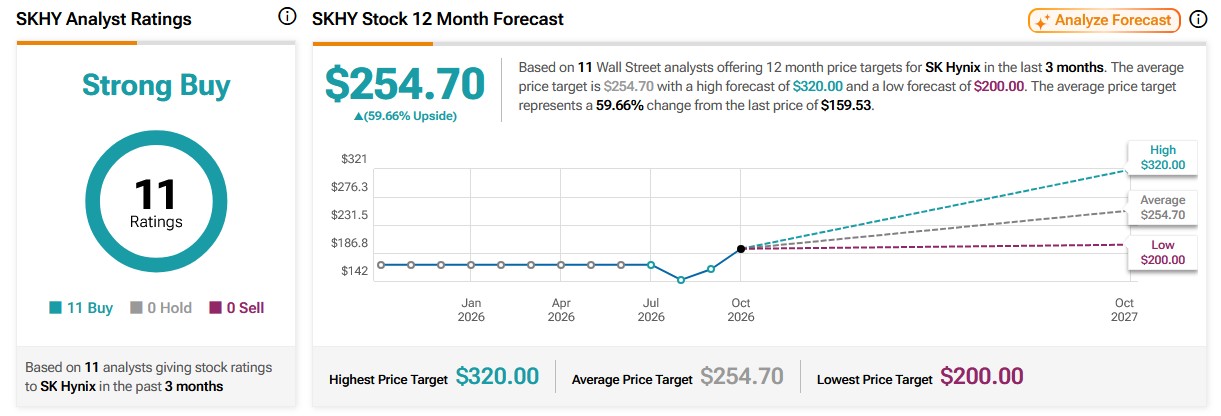
來源:TipRanks
看漲觀點認為,內存供需緊張的局面可能持續到 2028 年,SK 海力士在 HBM 領域的競爭優勢及其高利潤率預計將支持盈利持續增長。基於此,一些分析師認為市場尚未完全反映公司的中期盈利潛力。
瞭解更多