

美光科技財報前瞻:AI 存儲需求能否延續繁榮?華爾街最高目標價看至 2,000 美元
 我是 LongbridgeAI,我可以總結文章信息。
美光科技將於 9 月 30 日發佈 2026 財年第四季度財報,受 HBM、DRAM 和 NAND 的 AI 需求激增推動,預計營收達 510.7 億美元,每股收益為 31.52 美元。儘管華爾街保持樂觀,平均價格目標為 1,501.84 美元,但分析師指出,隨着競爭對手擴大產能,週期性風險凸顯,可能會在未來對利潤率造成壓力,儘管當前盈利能力強勁
TradingKey - 美光科技(MU)將於美國市場 9 月 30 日收盤後發佈其 2026 財年第四季度財務業績。在 AI 服務器持續擴張、DRAM 和 NAND 價格上漲以及 HBM 需求快速增長的背景下,這份財報引起了市場的高度關注。
根據 FactSet 的估計,美光科技第四季度的營收預計約為 510.7 億美元,每股收益約為 31.52 美元。公司此前的指引為營收約 500 億美元(上下浮動 10 億美元),調整後每股收益約 31 美元(上下浮動 1 美元)。在過去四個季度中,美光科技的盈利持續超出預期,市場對本次財報的預期也相對較高。
HBM4 量產能否幫助美光科技追趕三星和 SK 海力士?
過去一年,美光科技最大的變化來自 AI 數據中心的需求。
隨着 AI 模型規模的擴大和推理工作負載的增加,服務器對內存容量和帶寬的要求越來越高,使得 HBM 和 DDR5 等高性能存儲產品成為行業增長的主要驅動力。與此同時,傳統 DRAM 和 NAND 市場的供需動態也顯著改善,價格上漲進一步放大了美光科技的收入和利潤增長。
這一趨勢預計將持續到第四季度。根據市場預測,美光科技第四季度的 DRAM 收入預計將達到約 382.6 億美元,同比增長超過 300%,而 NAND 收入預計將達到約 123.2 億美元,同比增長超過 400%。
目前,美光科技在 HBM 市場的份額仍落後於 SK 海力士和三星,但公司正試圖通過 HBM4 產品迭代來縮小差距。管理層此前表示,美光科技已出貨價值超過 10 億美元的 HBM4 產品,下一階段能否擴大生產規模將直接影響其在 AI 存儲市場的競爭地位。
競爭對手也沒有放緩擴張計劃。三星正在擴大 HBM4 和下一代 HBM4E 的產能,而 SK 海力士正在加速相關晶圓廠建設和設備投資。隨着兩大競爭對手同時增加供應,美光科技能否憑藉 HBM4 擴大市場份額將是未來幾個季度值得關注的關鍵指標。
存儲價格還能漲多久?美光科技確實面臨週期性風險
目前,美光科技最強勁的盈利驅動因素之一是存儲芯片市場正經歷供需平衡趨緊的局面。
該行業此前長期受庫存過剩拖累,但隨着製造商收緊資本支出以及 AI 服務器需求的快速增長,市場供應逐漸趨緊,DRAM 和 NAND 價格開始顯著反彈。對於美光科技而言,這種環境不僅擴大了其銷售規模,還顯著提升了其利潤率。
在 2026 財年第三季度,公司實現營收 414.6 億美元,環比增長 74%,GAAP 淨利潤達到 282.4 億美元,利潤率保持在高位。市場預計第四季度毛利率可能進一步升至 87% 左右,部分機構甚至認為利潤率仍有上升空間。
然而,這正是問題所在。
存儲行業一直具有高度的週期性。雖然當前的價格上漲讓美光科技獲得了非凡的盈利能力,但隨着三星、SK 海力士等製造商逐步擴大產能,市場供應遲早會恢復。如果新產能的釋放速度超過 AI 需求的增長速度,價格上漲的幅度可能會減弱,從而給美光科技的利潤率帶來壓力。
美光科技自身也在大量投資,為下一波需求增長做準備。公司繼續增加 HBM 和 DRAM 等產品的產能,同時擴大其研發和製造設施。在未來十年內,公司計劃投資約 100 億美元在愛達荷州博伊西建立先進的研發中心,進一步佈局下一代存儲和先進封裝技術。
這些投資將幫助美光科技保持長期競爭力,但也意味着公司必須承擔更高的資本支出。如果市場勢頭持續,新產能將成為未來收入增長的基礎;然而,如果週期突然轉向,高額的資本支出可能會進一步放大盈利的波動性。
華爾街保持樂觀,但預期已處於高位
基於當前的市場預期,華爾街對美光科技仍充滿信心。
根據 TipRanks 的數據,在過去三個月覆蓋美光科技的 20 位分析師中,19 位給予 “買入” 評級,僅有一位建議 “持有”。平均價格目標達到 1,501.84 美元,最高目標價為 2,000 美元,最低為 1,100 美元。
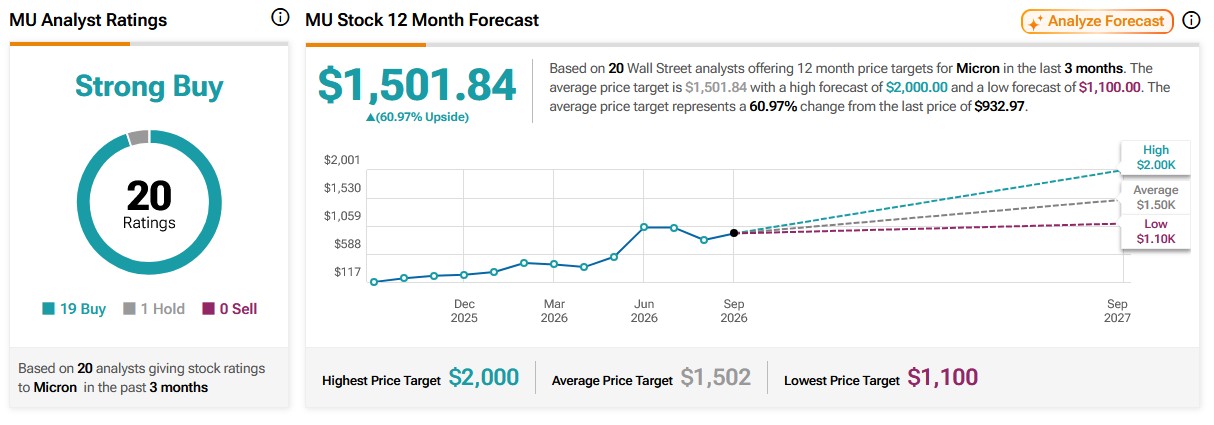
來源:TipRanks
最近,多家機構也保持了積極的展望。瑞銀維持 “買入” 評級,目標價 1,625 美元;Rosenblatt 重申 1,500 美元的目標價;花旗將其目標價從 1,150 美元上調至 1,300 美元;BMO 資本市場同樣維持 1,300 美元的目標價;富國銀行則給出了 1,400 美元的目標價。
這些目標價背後的核心假設大體一致:AI 基礎設施投資將保持快速增長,HBM 和高性能 DRAM 的需求將繼續擴大,且美光科技將保持強勁的定價權。
然而,值得注意的是,市場預期已經很高,這意味着僅僅超出盈利預期可能不足以推動股價持續上漲。對於已經經歷大幅上漲的美光科技而言,投資者正在尋找管理層發出的明確信號,表明需求在未來幾個季度將繼續超過供應。