

美光、SK海力士和閃迪同步下跌:內存股拋售背後的原因是什麼?
 我是 LongbridgeAI,我可以總結文章信息。
儘管三星電子報告了創紀錄的營業利潤,但美光、SK 海力士和閃迪的股價仍同步下跌,這主要是受東芝擴張計劃引發內存供應過剩擔憂的影響。雖然坎託·菲茨傑拉德(Cantor Fitzgerald)和未來資產(Mirae Asset)的分析師認為這些供應擔憂被過度放大,並維持對價格和需求的看漲觀點,但投資者仍然保持謹慎。此次同步下跌反映了市場對新聞標題的敏感性,而非基本面需求的減弱
三星電子 (OTC: SSNLF) 剛剛發佈的季度營業利潤高於 英偉達 (NASDAQ: NVDA)。
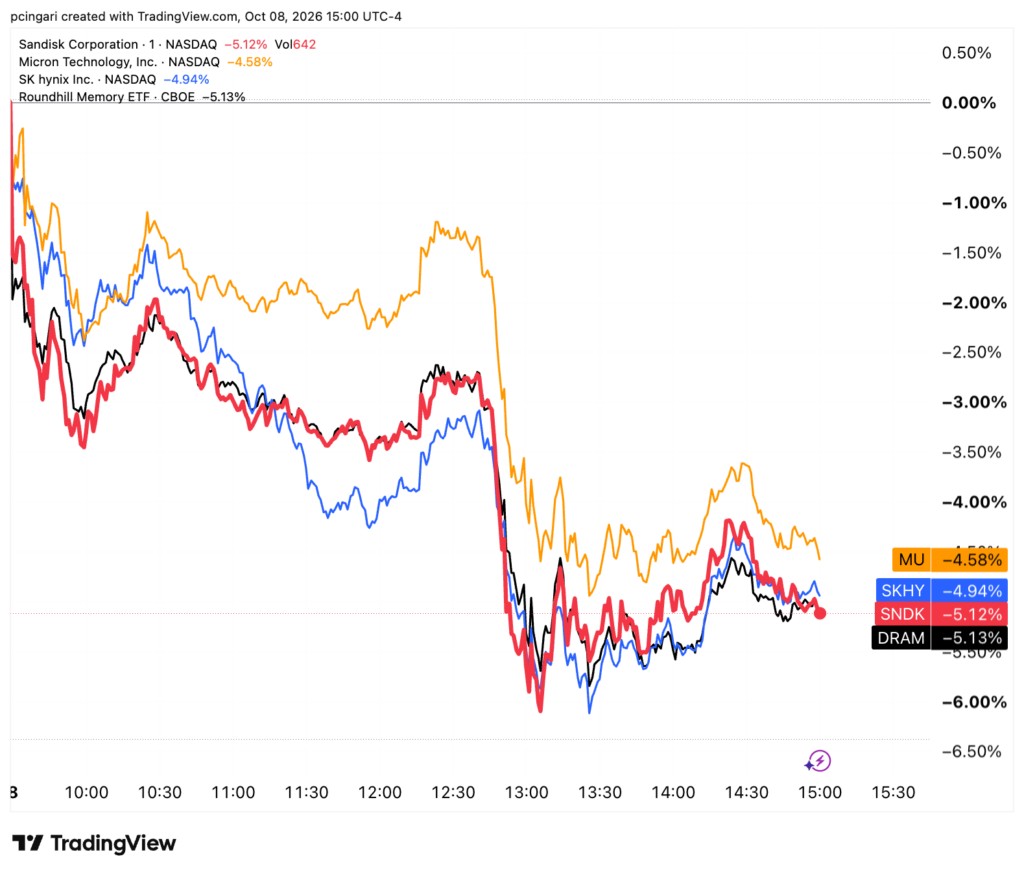
本應為此消息歡呼的內存股卻反而下跌,且是一起下跌。
美光科技 (NASDAQ: MU) 週四下午下跌 4.6%。閃迪 (NASDAQ: SNDK) 下跌 5.2%,至每股 1,604 美元,而在美國上市的 SK 海力士 (NASDAQ: SKHY) 股份下跌 5%,至 169 美元。
Roundhill Memory ETF (CBOE:DRAM) 下跌 5.1%。
這是本週第二次同步下跌。週二,在美光下跌 1.7%、閃迪下跌 2.6%、SK 海力士下跌 6.4% 之後,東芝 的擴張計劃重新引發了人們對供應過剩的擔憂。
坎託·菲茨傑拉德和未來資產證券的分析師表示,這些擔憂被過度放大了。
投資者尚未被説服。
三星的創紀錄業績仍不足夠
三星表示,其第三季度營業利潤可能達到 107.4 萬億韓元,約合 802 億美元。這幾乎是去年同期的九倍,比英偉達最新的季度營業利潤高出約 26%。
然而,約 195 萬億韓元(約合 1460 億美元)的營收低於 FactSet 共識預期的 206.8 萬億韓元。三星股價在首爾收盤下跌 2.4%。
對於一隻在過去一年中上漲近 200% 的股票來説,良好的業績已不足以支撐股價。
相關閲讀: 三星季度利潤達 800 億美元超越英偉達,AMD 蘇姿豐現身首爾
坎託·菲茨傑拉德稱對東芝的擔憂被過度放大
上週晚些時候,日本內存製造商 東芝 宣佈計劃到 2027 財年將其近線硬盤容量(數據中心使用的大容量磁盤)大致翻倍。
供應增加最終可能導致價格下降。
由 C.J. Muse 領導的坎託分析師在本週的一份報告中稱此次拋售是不合理的,形容這是一種 “標題比現實更糟糕” 的情況。
他補充道:“我們認為拋售的幅度是不合理的。”
據坎託稱,東芝的大部分增長來自於在每個驅動器中容納更多的存儲空間,而不是製造更多的驅動器。
需求仍然超過供應,與數據中心客户的長期合同支持價格上漲。
坎託估計東芝僅擁有百分之十幾的市場份額,並維持其到 2030 年的看漲立場。
未來資產看到市場趨緊
未來資產分析師 Young-gun Kim 於 10 月 6 日重申了對兩家韓國芯片製造商的買入評級。
對於三星,Kim 維持 40 萬韓元的目標價,約合 300 美元,暗示有 44.9% 的上漲空間。
“我們預計 2028 年的內存供需狀況將比 2027 年更緊張,” Kim 表示。明年的大部分產量已被預訂,新工廠大多從 2028 年底開始投產。
對於 SK 海力士,Kim 維持 310 萬韓元的目標價,約合 2,300 美元,暗示有 68.4% 的上漲空間。
“對 HBM 定價的擔憂似乎也過於誇張,” Kim 表示。傳統 DRAM 價格大幅飆升,供應商可能會將產能從 HBM 轉移,迫使客户支付更多費用。
他預計 HBM 利潤率將在 2027 年進一步上升。
並非所有人都同意這一觀點。
上個月,伯恩斯坦分析師 Mark Li 將其對 SK 海力士的目標價從 330 萬韓元下調至 270 萬韓元,理由是 HBM 定價疲軟和供應問題,同時維持跑贏大盤評級。
此次下跌表明了什麼,沒表明什麼
上述分析師均未看到需求減弱。爭論的焦點在於價格和時機。
在一年內上漲數倍之後,這些股票表現為單一交易品種。目前,市場正在交易新聞標題。
相關閲讀: 內存芯片銷售額有望在 2030 年突破 2 萬億美元:美光多頭需要知道的數據
圖片:Shutterstock