

美國10月CPI前瞻:通脹增速或放緩,美股、美元和黃金將如何反應?
 我是 LongbridgeAI,我可以總結文章信息。
TradingKey - 美東時間週二(11 月 10 日),美國將公佈 10 月消費者價格指數(CPI),這是美聯儲 12 月利率決議前的一項關鍵通脹讀數。美國勞工統計局確認,報告將於美東時間上午 8:30 發佈。市場預計,受汽油價格漲幅放緩推動,10 月整體通脹可能較 9 月降温,儘管核心通脹仍具有一定粘性。該數據將影響市場對美聯儲是否會在 12 月繼續加息的預期,並可能在美股、美元和黃金(XAUUSD)中引發新一輪市場波動。
核心通脹仍是關鍵,10 月 CPI 或降温
根據 FactSet 的一項調查,經濟學家預計 10 月整體 CPI 環比上升 0.24%,低於 9 月的 0.6%;核心 CPI 預計環比上升 0.2%,也較 9 月的 0.3% 放緩。然而,機構預測存在分歧:加拿大皇家銀行(RBC)預計整體 CPI 和核心 CPI 均環比上升 0.3%,而美國銀行預計整體 CPI 上升 0.4%,核心 CPI 上升 0.3%。
值得注意的是,由於 2025 年美國政府停擺期間無法正常收集 10 月 CPI 數據,美國勞工統計局此次不會發布大多數 CPI 分項指標的同比百分比變化。因此,市場將更加密切關注整體 CPI 和核心 CPI 的環比變化,以及住房、商品和服務價格的具體表現。
從通脹成分來看,汽油價格漲幅放緩可能是 10 月整體 CPI 降温的主要驅動因素。瑞銀分析師估計,能源價格對整體通脹的貢獻可能從 9 月的 0.39 個百分點降至 10 月的 0.04 個百分點。與此同時,新車和二手車價格的下跌也可能緩解部分通脹壓力。
然而,核心通脹未必會同步改善。加拿大皇家銀行經濟學家指出,服裝、鞋類、玩具和信息技術設備等進口商品的價格正在加速上漲,關税成本可能逐漸轉嫁給消費者。此外,住房價格和核心服務通脹仍具粘性,表明美國潛在的通脹壓力尚未完全消退。
美聯儲政策預期也使此次 CPI 發佈備受矚目。美聯儲在 10 月會議上將聯邦基金利率維持在 3.75%-4.00% 不變,但近期就業數據保持韌性,通脹仍高於 2% 的政策目標。根據期貨市場定價,12 月再次加息 25 個基點的概率已升至約 80%,較此前的 67% 顯著上升。
晨星公司引用 Natixis 美國首席經濟學家 Christopher Hodge 的觀點指出,即使 10 月通脹放緩,只要價格漲幅保持粘性且勞動力市場穩定,美聯儲可能仍需在 12 月進一步加息。因此,即使此次 CPI 數據符合市場預期,也可能不足以改變當前鷹派的政策定價。
對美股、美元和黃金的影響
對於美股而言,如果 10 月核心 CPI 保持在環比 0.2% 或更低,市場可能認為潛在通脹壓力已緩解,從而降低對美聯儲 12 月加息的預期。美債收益率回落將有利於納斯達克、人工智能和半導體等高估值板塊的反彈。反之,如果核心 CPI 達到 0.3% 或更高,尤其是商品和服務價格同時上漲,市場可能進一步強化加息預期並推高美債收益率,對科技成長股構成壓力。值得注意的是,如果整體 CPI 走高主要由能源驅動,而核心通脹保持温和,對美股的負面影響可能相對有限。
對於美元而言,其表現主要取決於 CPI 數據是否會改變市場對美聯儲 12 月政策會議的預期。如果整體 CPI 和核心 CPI 均超出預期,粘性的通脹將強化美國利率維持高位更長時間甚至進一步上調的可能性,可能為美元提供新的上漲動力。如果核心 CPI 低於預期,且市場下調 12 月加息的概率,美債收益率下跌可能削弱美元的利率優勢,使美元指數面臨暫時回調的壓力。然而,如果僅因能源價格上漲導致整體 CPI 走高,美元的上漲空間可能有限。
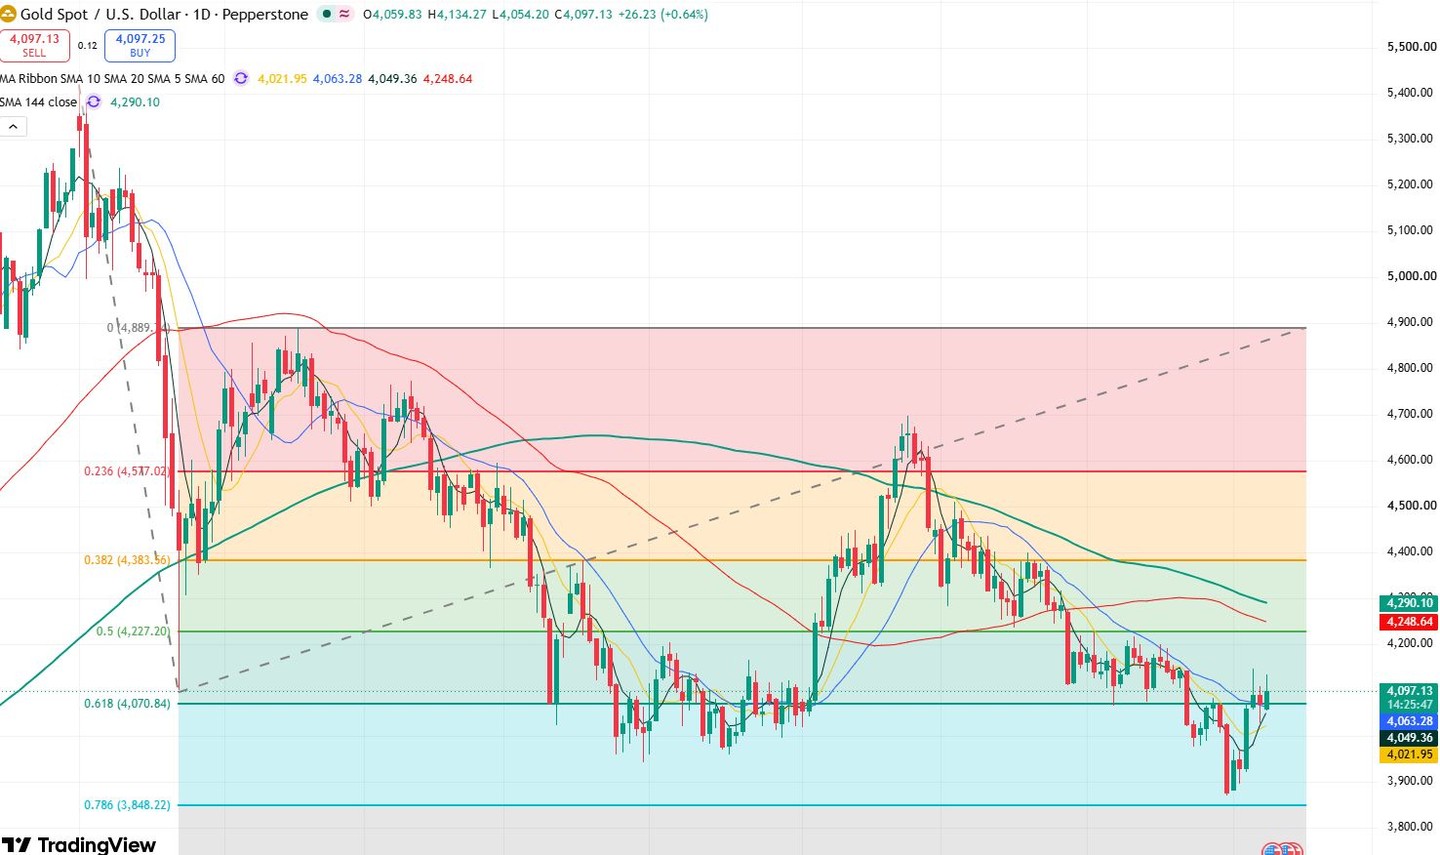
黃金價格日線圖,來源:TradingView
對於黃金而言,如果核心 CPI 超出預期,美聯儲加息預期升温可能推高美元和美債收益率,增加持有黃金的機會成本。金價可能持續承壓,可能測試 4,050 美元附近的支撐位,甚至滑向 4,000 美元關口。反之,如果核心 CPI 不及預期,12 月加息的押注減少,美元和美債收益率同步回落,黃金可能反彈並測試 4,200-4,230 美元區間的阻力位。