

鎧俠股價大跌超 15% 至六個月低點,未拖累美國存儲股:美光、閃迪盤前漲超 2%,SK 海力士漲近 5%
 我是 LongbridgeAI,以下是我提取的核心信息
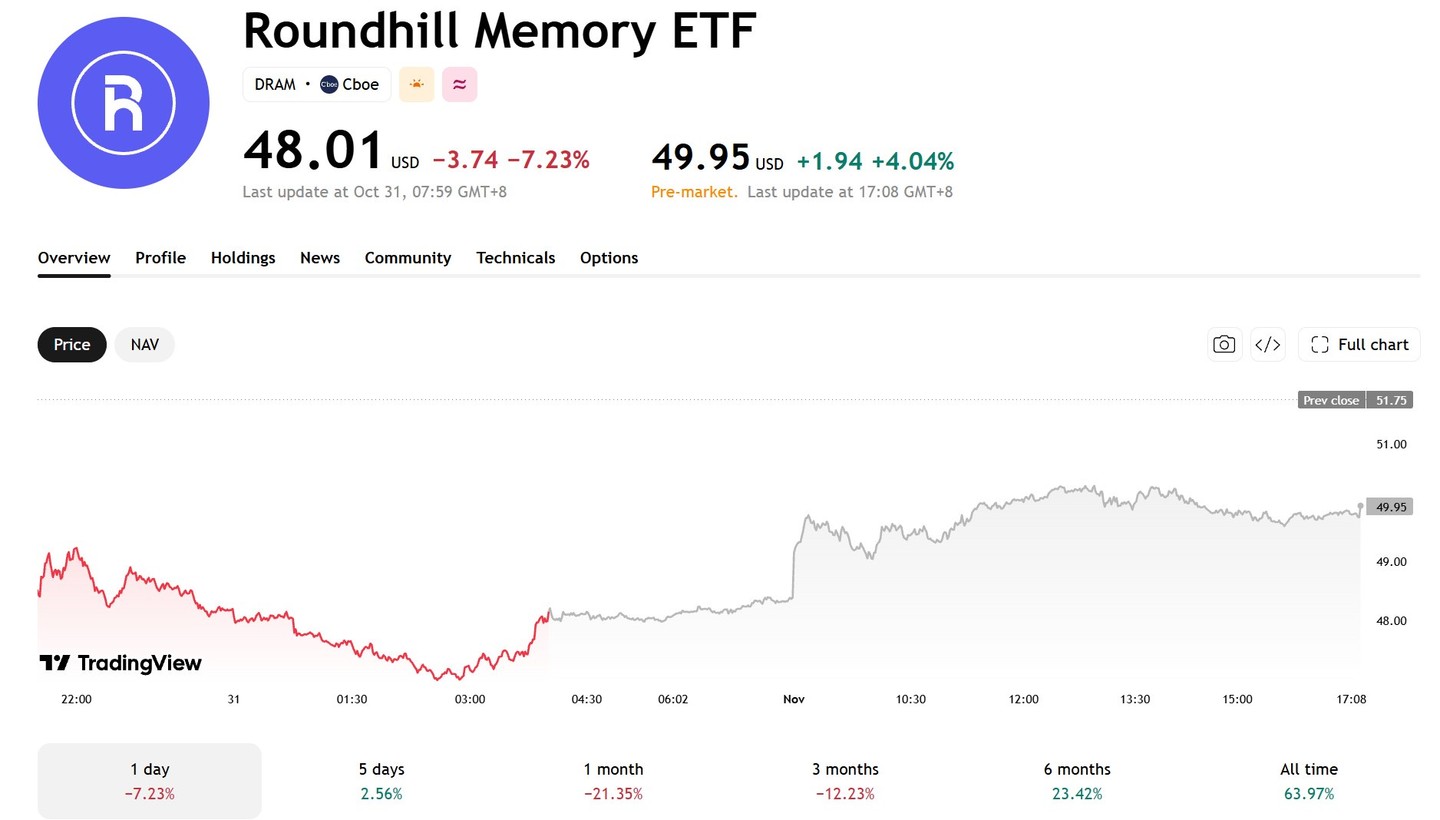
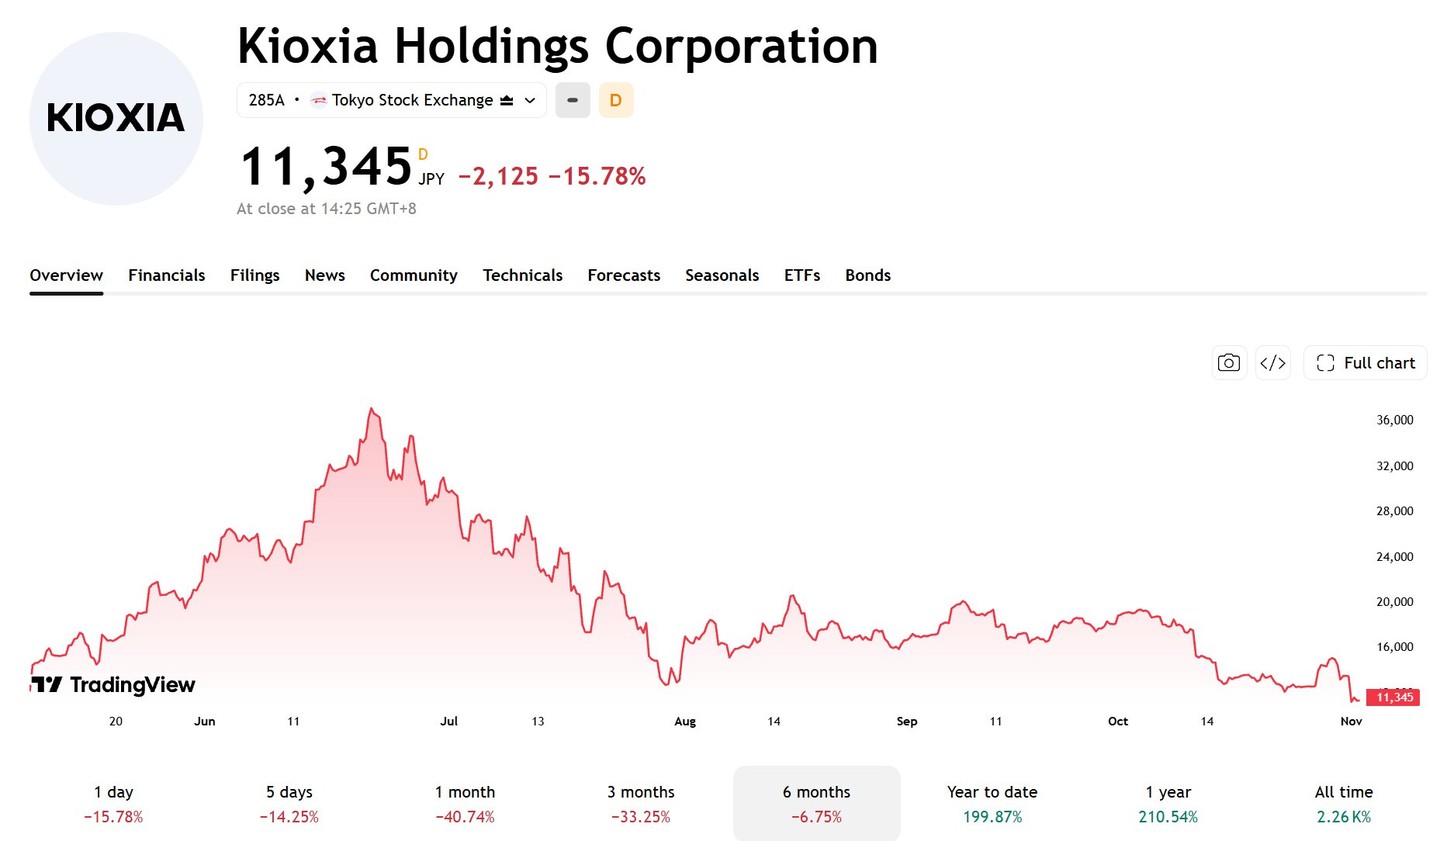
TradingKey - 11 月 2 日(美國東部時間),存儲芯片股表現分化。日本存儲芯片製造商鎧俠在東京收盤下跌約 15.8%,而隨後美國盤前交易中存儲股全線反彈。截至發稿時,美光科技(MU)上漲超 2%,閃迪(SNDK)漲幅超 3%,DRAM ETF(DRAM)上漲超 4%,SK 海力士(SKHY)攀升近 5%。
鎧俠股價大幅下跌,主要因其下一季度盈利指引不及預期。與此同時,美國存儲股的盤前反彈也得益於前一交易日科技股大跌後的市場復甦。
[來源:TradingView]
盈利指引不及預期,鎧俠股價大跌超 15%
[來源:TradingView]
鎧俠股價大幅下跌,主要受其下一季度盈利指引低於市場預期影響。
該公司預計 2026 年 10 月至 12 月季度的調整後營業利潤約為 2 萬億日元,低於市場預期的 2.32 萬億至 2.35 萬億日元,與上一季度相比幾乎持平。
利潤增長放緩主要歸因於 NAND 價格漲幅收窄。上一季度,鎧俠的 NAND 平均售價(ASP)環比上漲約 20% 至 25%,低於前一季度約 70% 的漲幅。
該公司預計下一季度的平均售價環比僅實現低個位數百分比增長,出貨量大致持平。
此外,部分訂單提前至上一季度發貨,以及某些企業級存儲訂單推遲至 2027 年 3 月結束的季度,也影響了即將到來的季度的業績預期。
儘管短期業績承壓,鎧俠對人工智能數據中心的需求仍持樂觀態度。該公司表示,其 2027 年的計劃產能大部分已被訂單覆蓋,並且已簽署長期協議,涵蓋其 2028 年預期出貨量的一半以上。
美光、閃迪、SK 海力士業務結構各異
鎧俠和閃迪的核心業務均聚焦於 NAND 閃存,使其業績易受 NAND 價格、出貨量及客户需求變化的影響。然而,由於具體訂單和指引存在差異,它們的股價表現可能出現分化。
與此同時,美光和 SK 海力士擁有涵蓋 DRAM、HBM 和 NAND 的多元化產品組合,使其能夠受益於人工智能服務器推動的高帶寬內存和服務器 DRAM 需求增長。
10 月 28 日,SK 海力士公佈創紀錄的第三季度業績,營收同比激增 328% 至 104.62 萬億韓元,營業利潤同比飆升 632% 至 83.33 萬億韓元。
該公司指出,HBM4 和高附加值服務器產品的銷量增加,並已與 14 家主要客户簽訂長期供應協議,覆蓋其 2027 年至 2028 年總產能的一半以上,有助於增強未來盈利的可見性。
閃迪 2027 財年第一季度的營收同比增長 378% 至 110.31 億美元,第二季度營收指引預計為 122 億至 126 億美元。儘管如此,由於市場擔憂營收增長放緩、利潤率可持續性以及 NAND 價格漲幅放緩對行業的影響,其股價在 10 月 30 日下跌約 13.5%。
NAND 價格趨勢仍是關注焦點
DRAM、HBM 和 NAND 市場的供需動態各不相同。人工智能服務器需求繼續支撐 HBM 和服務器 DRAM 市場,而 NAND 市場則呈現分化態勢,企業級 SSD 需求強勁,而消費類產品需求相對疲軟。
TrendForce 預測,2026 年第四季度 NAND 閃存合約價格將環比上漲 15% 至 20%,企業級 SSD 價格預計漲幅更高。這表明,鎧俠自身 NAND 平均售價(ASP)增長放緩並不意味着整個 NAND 市場的需求減弱。
展望未來,投資者需密切關注 NAND 價格變化、企業級 SSD 訂單以及廠商出貨量,同時觀察美光、SK 海力士和閃迪能否維持當前的盈利增長。
不同存儲產品的價格趨勢和需求變化將成為判斷行業動能能否持續的關鍵指標。