

海峽時報指數下跌1.36%至5,303.83點,逼近四個月低點,三大銀行股在財報發佈前下挫
 我是 LongbridgeAI,我可以總結文章信息。
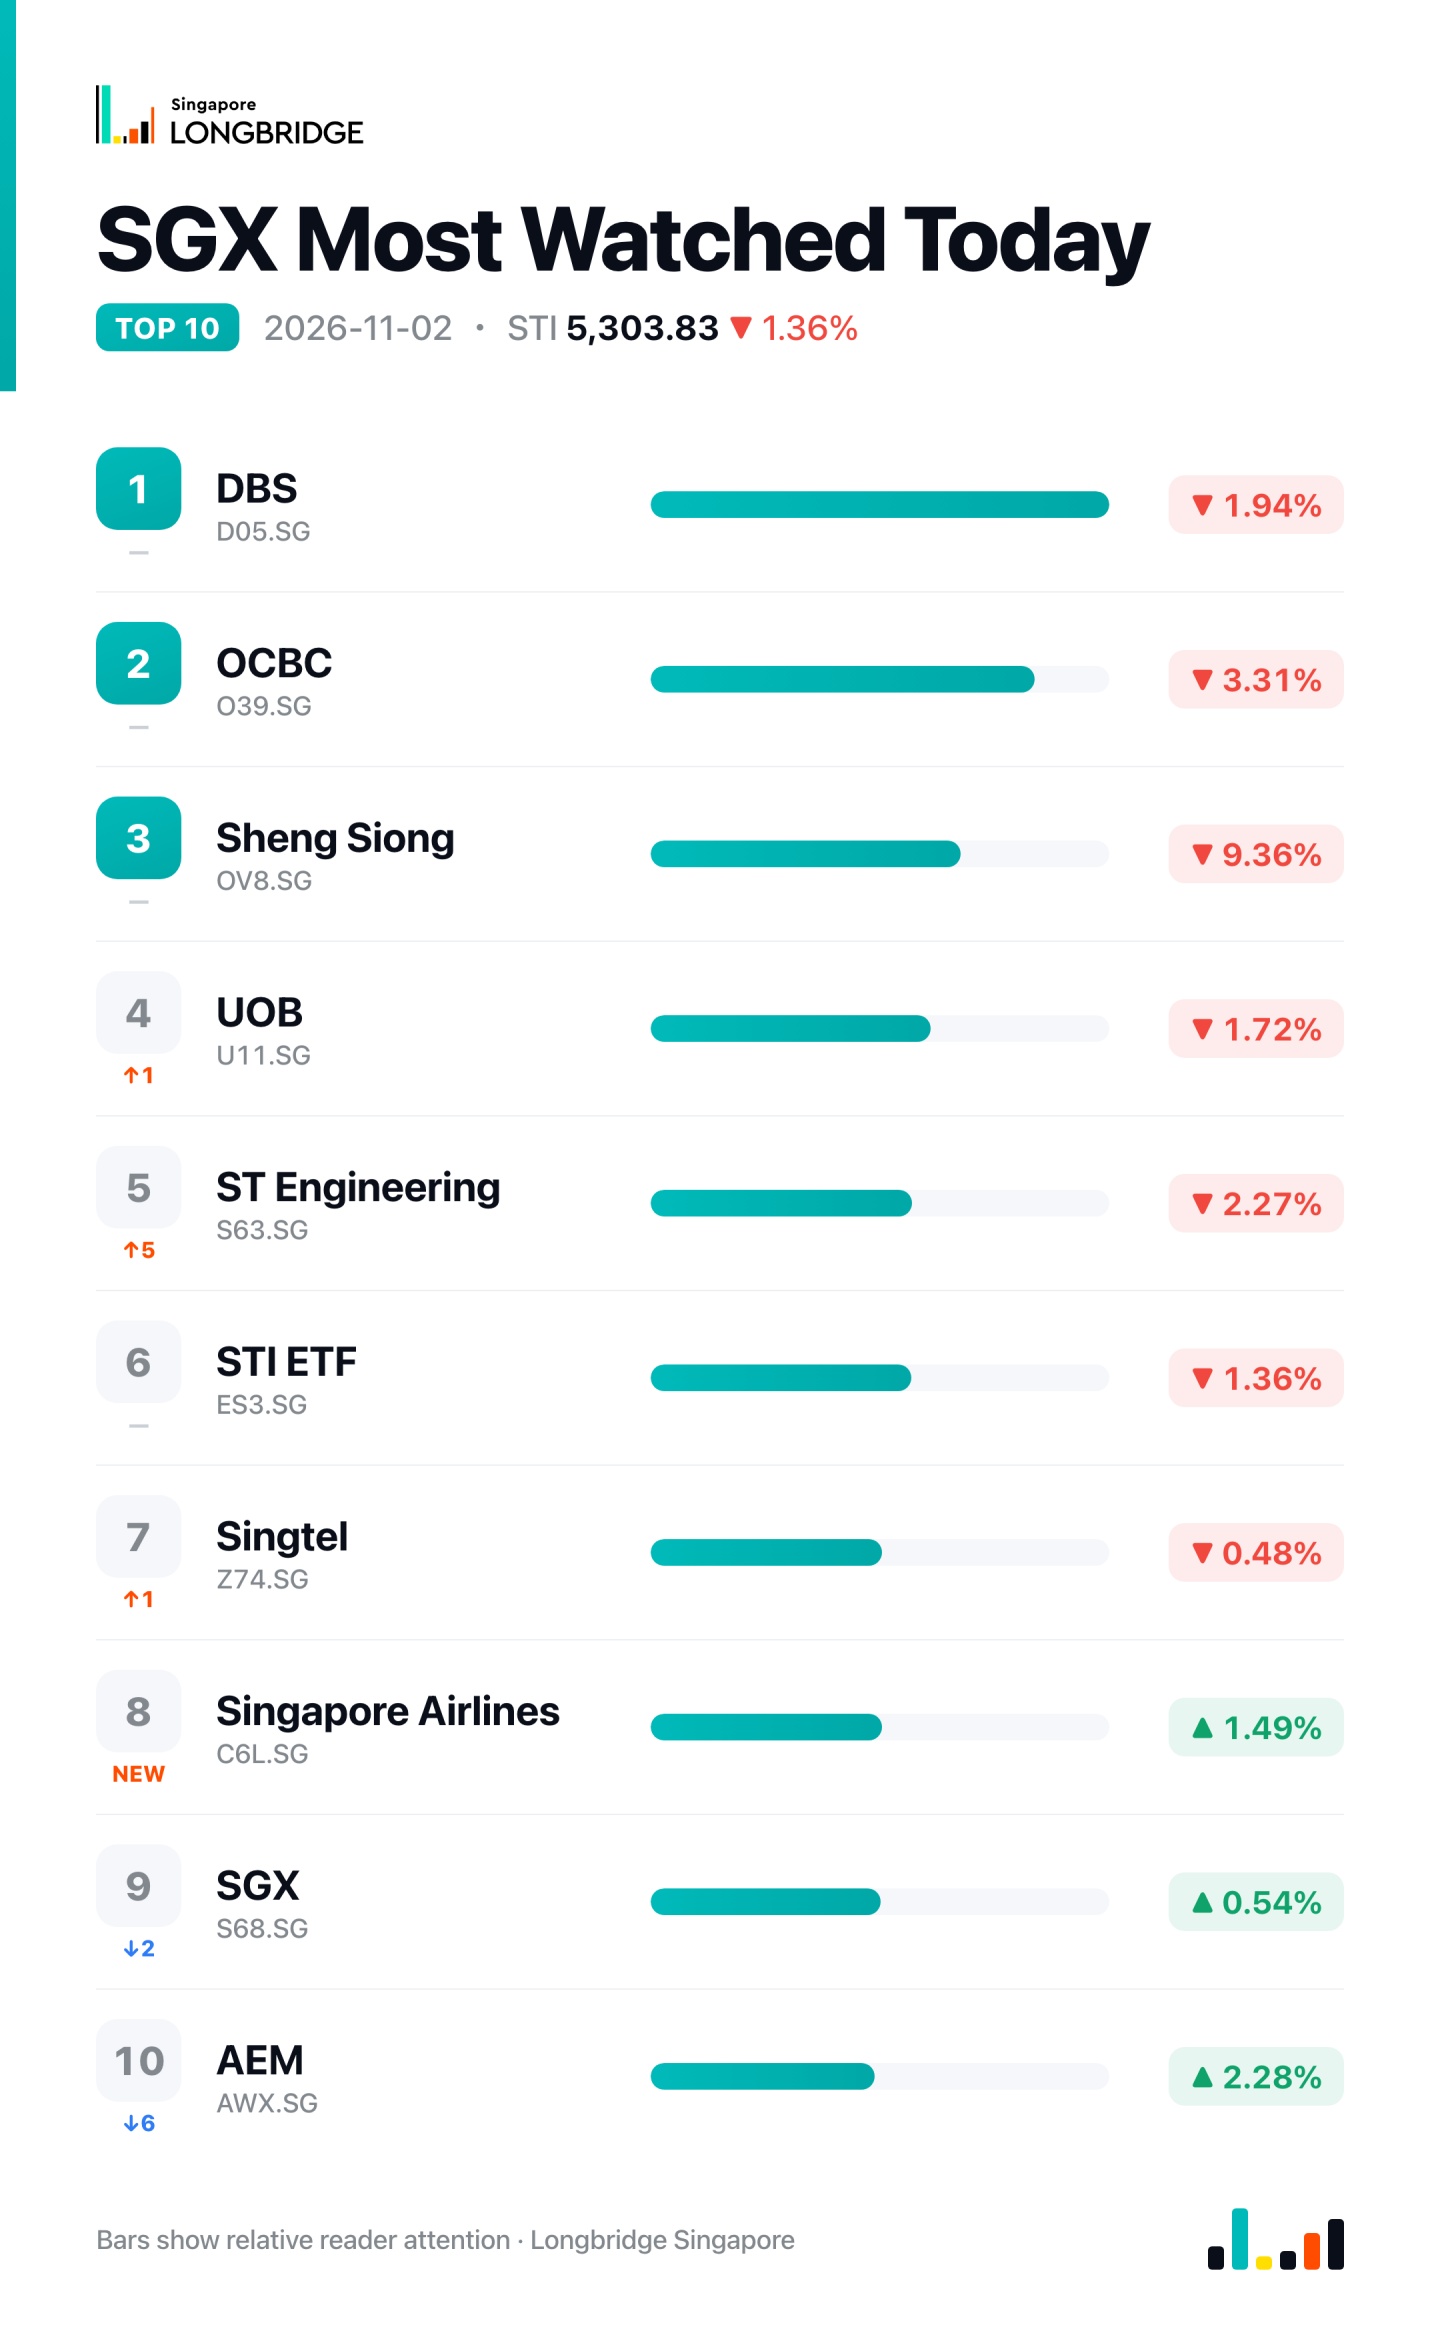
週一,海峽時報指數下跌 72.91 點,跌幅 1.36%,收於 5,303.83 點,創下近四個月來的最低收盤水平。該指數早盤大幅低開,盤中在 5,354.12 點的高點和 5,262.85 點的低點之間波動。本地三大銀行領跌,其中華僑銀行下跌 3.31%,星展集團控股下跌 1.94%,大華銀行下跌 1.72%;而漲幅則集中在綜合企業、造船商和房地產類股,由怡和控股和新加坡航空公司領漲。
週一的下跌緊隨區域市場的避險情緒,亞洲貨幣在通脹數據公佈前普遍走弱,韓國股市則在更廣泛的人工智能板塊拋售中走出獨立行情;六個月期港元同業拆息(HIBOR)升至 3.46%,市場正為預計本週晚些時候英國央行將利率上調至 4% 做準備。隨着星展集團控股、華僑銀行和大華銀行準備在本週結束新加坡第三季度財報季,本地銀行承受了最大壓力:分析師指出,儘管新的資金淨流入繼續支撐管理資產規模,但財富管理手續費收入可能從近期高點回落,這一謹慎觀點對這三家貸款機構的打擊大於對整體市場的影響。該指數開盤時跌幅高達 1.87%,隨後在收盤前收窄跌幅,與此同時雅加達市場在同一交易時段反彈,凸顯週一的壓力主要集中在為新加坡市場,而非廣泛的區域傳染。
當日個股異動
怡和控股 (J36.SG, +2.1%) 漲至 58.88 美元。週四,與公司某些董事密切相關的實體 1947 Trustee 以每股 58.65 美元的價格收購了 153,000 股,總價值 897 萬美元,這一內幕買入消息恰在週一交易時段前披露。與此同時,其印尼聯營公司 PT Astra International 發佈了穩健的九個月業績報告,在汽車和金融服務增長的抵消下,礦業設備需求疲軟的影響被化解,扣除一次性項目後的淨利潤保持在 24.6 萬億印尼盾,並自 11 月以來完成了 10.0 萬億印尼盾的股票回購。該股目前的交易價格低於過去五年約 22% 的時間,市場共識的 “強力買入” 評級暗示其較 81.80 美元的目標價有約 39% 的上漲空間。
華僑銀行 (O39.SG, -3.31%) 跌至 28.32 美元,是三大銀行中表現最差的股票。本地研報指出,本週即將發佈的第三季度財報可能令人失望,儘管新的基金淨流入繼續支撐管理資產規模,但財富管理手續費收入被視為將從近期高點回落。這一下跌發生在更廣泛的區域謹慎情緒背景下——亞洲貨幣在通脹數據公佈前走弱,六個月期 HIBOR 攀升至 3.46%——星展集團控股和大華銀行也準備在本週與華僑銀行一同發佈財報。該股目前的市淨率為 2.05 倍,僅比過去一年約 23% 的時間便宜,市場共識的 “買入” 評級暗示其較 31.27 美元的目標價有約 10% 的上漲空間。
新加坡航空公司 (C6L.SG, +1.49%) 漲至 6.79 美元,此前該公司同意從 Aether 購買多達 4,800 噸下一代可持續航空燃料,並從 2028 年開始交付,從而延長了其鎖定低碳燃料供應的努力。儘管該航空公司確認由於中東局勢,其新加坡至迪拜的航班將持續取消至 2027 年 2 月,且有報道稱印度航空正考慮聘請一名新加坡航空公司的高管擔任其首席財務官,但股價仍錄得漲幅。該股目前的交易價格低於過去五年約 97% 的時間,市場共識的 “持有” 評級暗示其較 6.97 美元的目標價有約 3% 的上漲空間。
大華銀行 (U11.SG, -1.72%) 滑落至 40.66 美元,跟隨華僑銀行和星展集團控股在本週業績發佈前受到的財報季謹慎情緒影響,分析師指出財富管理手續費收入可能出現回撤。該行還宣佈從 11 月 1 日起提高其 Stash 儲蓄賬户的利率,有效年利率最高可達 1.92%,這是保留零售存款的常規舉措,但對抵消銀行股面臨的更廣泛壓力作用甚微。該股目前的市淨率為 1.38 倍,僅比過去五年約 8% 的時間便宜——屬於該板塊中估值較高的股票之一——市場共識的 “持有” 評級暗示其較 43.72 美元的目標價有約 8% 的上漲空間。
值得注意的一點
週一,30 只成分股中僅有 12 只收盤下跌,少於上漲的 10 只,但指數卻錄得了自 10 月初以來最大的單日跌幅——這提醒人們,海峽時報指數的點位變動有多大程度依賴於權重極高的三大銀行。這也標誌着星展集團控股、華僑銀行和大華銀行連續第二個交易日同向運動:週五的統一跌幅較淺(星展集團控股-0.91%,大華銀行-0.31%,華僑銀行-0.17%),但週一的同步滑坡幅度深了五到十倍,正值這三家銀行準備在本週發佈第三季度業績之際。