

為何深度虛值白銀看漲期權目前頗具吸引力
 我是 LongbridgeAI,我可以總結文章信息。
白銀兼具貨幣對沖和工業金屬的雙重角色,為期權賣方提供了機會。雖然美聯儲加息可能提振美元並利空白銀,但暫停加息則可能支撐價格。然而,由於太陽能使用量減少,工業需求面臨逆風,預計 2026 年將下降 3%。儘管如此,供應短缺預期仍在。只要風險可控,期權賣方可利用由美聯儲政策猜測或股市焦慮引發的短期反彈所產生的權利金獲利
對於當今的期權賣出投資者而言,白銀是一個引人入勝的市場。由於其兼具貨幣指標和工業金屬的獨特屬性,許多交易者對真正驅動其價格波動的因素感到困惑。
這為那些瞭解這種白色金屬的人提供了機會。鑑於本月市場焦點集中在美聯儲身上,白銀成為一個特別相關的市場,適合從中尋找權利金收益。
白銀作為金融工具
與黃金一樣,白銀的部分價值源於其作為通脹對沖工具的用途。這意味着要理解其與美元的關係。冒着過度簡化的風險來説,美元走強通常利空白銀,美元走弱通常利多白銀。
因此,如果美聯儲加息有助於支撐美元,則可能利空白銀。9 月 16 日,美聯儲 citing 通脹高企,將其目標區間上調了 25 個基點至 3.75%-4.00%。
冒着過度簡化的風險來説,美元走強通常利空白銀,美元走弱通常利多白銀。
然而,如果美聯儲暫緩進一步加息,可能對美元的利好程度降低,從而對白銀的利空程度減輕。我們使用這些審慎措辭是因為我們認為美聯儲暫停加息並不一定意味着美元會出現大幅回調。事實上,即使在歐洲最新一次加息後,美國的政策利率仍高於歐洲央行 2.50% 的存款利率。如果投資者繼續青睞那些較高的美國利率,那麼在貨幣方面,美元可能仍然是 “最差中的最佳”。
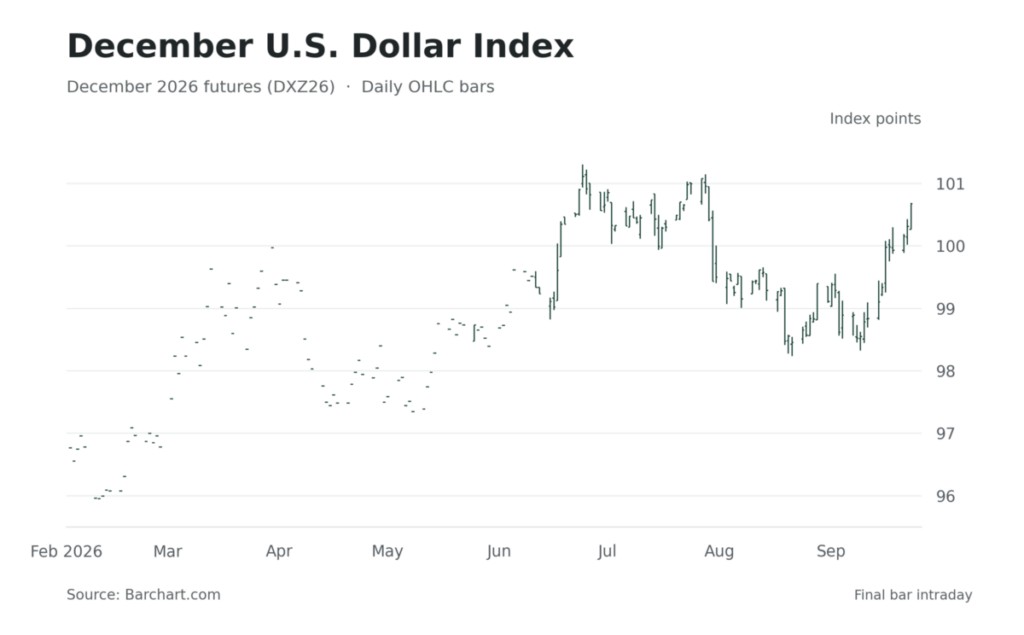
儘管近期受挫,但在貨幣方面,美元應仍是 “最差中的最佳”。
雖然未來美聯儲的 “按兵不動” 可能是建立白銀頭寸的機會,但我們不會僅僅將其視為預期持續反彈的理由。這在很大程度上取決於交易者已經定價了多少因素。
白銀作為工業金屬
雖然白銀在金融角色上往往表現出與黃金相似的特徵,但它也借鑑了其更具工業屬性的同類金屬的趨勢。2025 年,約 58% 的白銀需求與工業用途掛鈎,因此白銀可被歸類為工業金屬。白銀廣泛應用於各行各業及產品,包括太陽能電池板、電子產品、汽車系統以及醫療行業的抗菌應用。
特別是在太陽能製造領域,各公司正在尋找方法減少每塊面板中的白銀用量,或用其他材料替代。白銀協會 4 月的展望預測,2026 年工業白銀需求將下降約 3%,主要原因是太陽能領域的消費減少。數據中心、車輛和電網的增長仍提供支撐。但更多的太陽能電池板並不一定意味着更多的白銀需求。
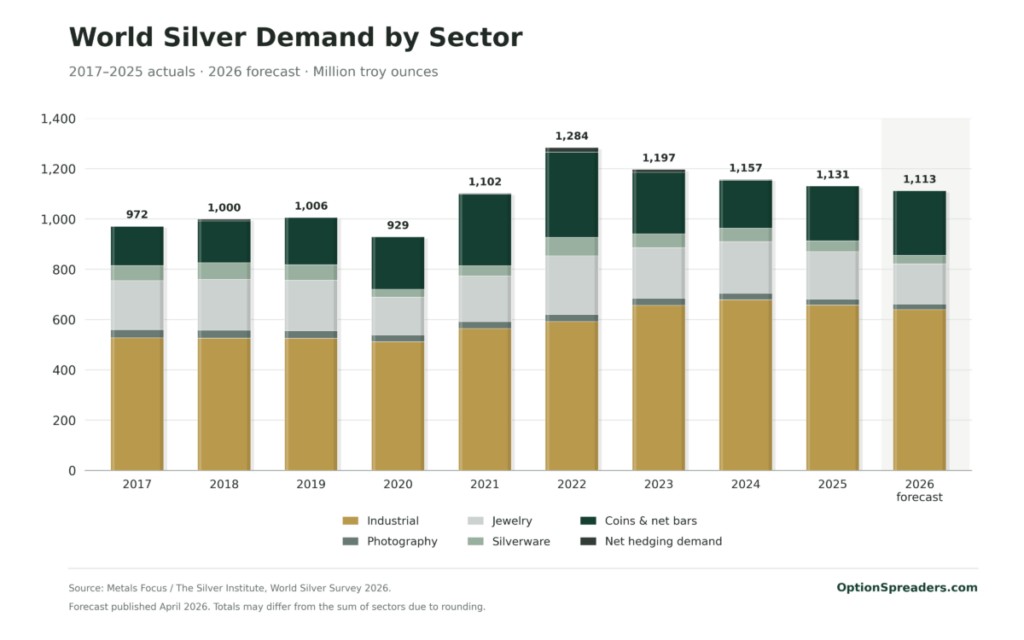
白銀作為工業金屬的用途約佔需求的 58%。
因此,工業需求前景給白銀多頭帶來了一些挑戰。使用白銀的產品市場增長並不總是轉化為白銀本身市場的增長。
白銀與其他金屬鮮為人知的聯繫
然而,白銀的價格走勢也可能受到其他工業金屬的影響。白銀通常與其他元素(如銅、鉛和鋅)一起開採(且經常混合存在)。這些金屬供需關係的變化可能會溢出到白銀價格中。
例如,如果銅的需求減弱而礦山繼續生產,隨之回收的白銀也會持續進入市場。然而,如果生產商削減產量,白銀供應也可能隨之下降。世界上大部分白銀是作為其他金屬開採的副產品生產的,因此僅憑較高的白銀價格並不一定會帶來更多的產量。
因此,當考慮到中國對銅和其他工業金屬的需求時,其對白銀長期價格的潛在影響不容忽視。這種聯繫不僅限於中國直接購買的白銀。
也有理由不對看空觀點過於樂觀。白銀協會 4 月的預測呼籲 2026 年出現連續第六個_年度白銀赤字_,需求超過供應 4630 萬盎司,而礦山產量大致保持不變。需求疲軟是一回事,白銀充裕則是另一回事。
期權賣方的策略
由美聯儲政策博弈或整體股市焦慮引發的反彈可能特別引起期權賣方的興趣。即使工業需求讓我們質疑價格能走多遠,這種反彈仍可能吸引買家進入看漲期權。這對於理解白銀價格驅動複雜因素的期權賣方來説可能是有利的,前提是權利金足以證明風險的合理性。
鑑於本月的美聯儲決定可能對白銀價格構成利空或中性影響,且較軟的工業需求讓部分需求多頭保持謹慎,大幅且持續上漲的理由面臨一些障礙。然而,持續的供應短缺讓我們有理由為反彈留出空間。
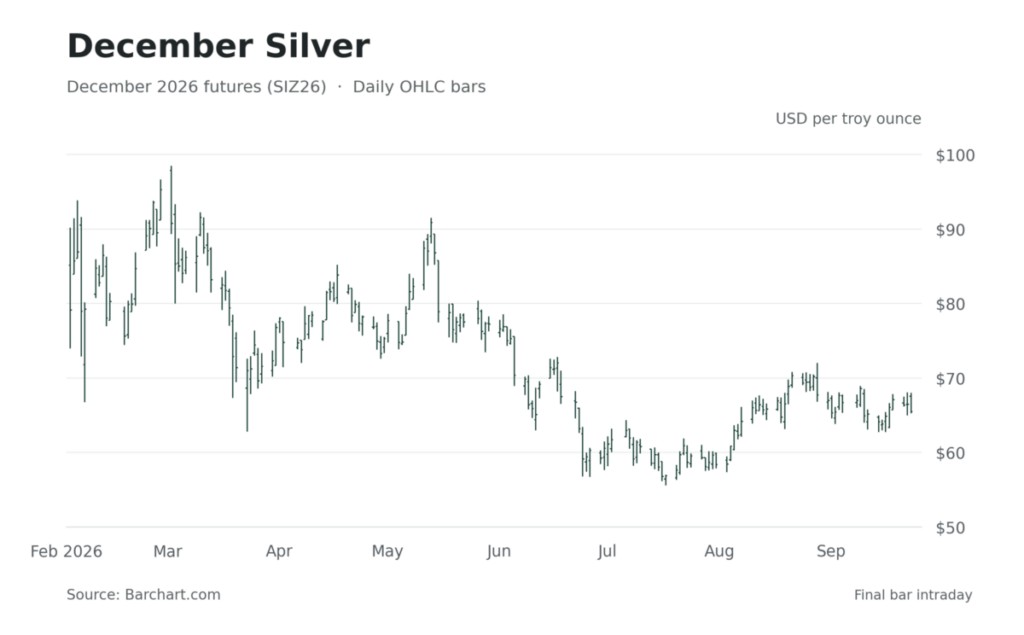
自去年冬季的逼空反彈以來,12 月白銀合約的交易價格已大幅走低。
我們認為,美聯儲政策和工業前景將在 2026 年剩餘時間內阻礙持續上漲。請記住,作為期權賣方,你不必準確預測價格會做什麼,只需判斷它不太可能做什麼。在遠高於市場價的位置賣出看漲期權可以為白銀上漲留出空間,同時仍允許這些看漲期權以較現價不利的方式到期。美元走弱或投資買盤重現可能會考驗這一判斷。
然而,伴隨期權波動率上升的白銀回調也可能使賣出看跌期權值得考慮。我們認為,在未來幾個月,貴金屬總體仍將是同時賣出看跌期權和看漲期權的肥沃土壤。
對於希望限制看漲期權出售風險的投資者,垂直價差策略可以將賣出的看漲期權與在同一期貨合約和到期日買入的較高行權價看漲期權配對。第二個期權減少了收取的權利金,但也將在到期時將價差組合的最大損失限制在兩行權價之間的距離乘以合約規模,再減去收到的淨權利金(扣除成本前)。
風險披露: 交易期貨和期貨期權涉及巨大的虧損風險,並不適合所有投資者。某些期權寫入策略,特別是無保護頭寸,可能涉及巨大或潛在的無限損失。不利的市場變動也可能導致保證金要求增加以及需要存入額外資金。OptionSpreaders.com 採用基於價差的策略旨在抵消或限制某些風險,但價差並不能消除鉅額虧損的可能性。投資者應根據其財務狀況、投資目標和風險承受能力仔細考慮這些策略是否合適。過往表現不一定預示未來結果。
Justin Cardwell 是 OptionSpreaders.com 的總裁,這是一家專門從事商品期權賣出的商品交易諮詢公司。在撰寫本文時,OptionSpreaders.com 管理的賬户持有白銀看漲期權的空頭頭寸。這些頭寸可能會發生變化。
Benzinga 免責聲明:本文來自未付費的外部貢獻者。它不代表 Benzinga 的報道,未經內容或準確性編輯。