

儘管無線業務前景廣闊,但信貸風險上升施壓SpaceX股價
 我是 LongbridgeAI,我可以總結文章信息。
儘管收購了價值 80 億美元的低頻段頻譜組合以擴展 Starlink 的無線雄心,SpaceX 股價仍承壓,收於 162.57 美元。信貸風險上升導致股價下跌,投資者對公司為購買英偉達芯片籌集 400 億美元的計劃感到不安,這體現在信用違約互換利差擴大和債券收益率上升上。然而,分析師對收入增長仍持樂觀態度,預計人工智能交易將推動全年盈利達到 450 億美元,平均目標價維持在 219 美元
SpaceX (NASDAQ: SPCX) 股價上週持續承壓,即便在公司勾勒出其無線業務雄心之後也是如此。該股本週收於 162.57 美元,低於本月 176.30 美元的高點。這種疲軟主要歸因於信貸風險上升,此前有報道稱該公司正尋求借入更多資金。
儘管無線業務取得里程碑式進展,SpaceX 股價仍承壓
太空探索技術公司(Space Exploration Technologies)在收購全國範圍內的低頻段頻譜許可證組合後出現波動。這是一個重要的里程碑,因為該公司現在將成為 AT&T、Verizon 和 T-Mobile 等其他電信公司的更大競爭對手。據報道,這筆交易價值超過 80 億美元。
SpaceX 旨在使 Starlink 成為互聯網行業的大品牌。這一點至關重要,因為 Starlink 現在是其最大的現金生成器。在上一份財報中,該公司表示 Starlink 在第二季度產生了超過 42.9 億美元的收入和超過 16.5 億美元的利潤。
SpaceX 面臨一些重大挑戰。其中之一是需要在主要美國城市中心部署塔樓,這一過程將耗資數十億美元。與此同時,該行業已經競爭激烈,AT&T 和 T-Mobile 等傳統運營商擁有顯著的市場份額。
相關閲讀: 儘管收入增長且估值較低,美光科技股價為何仍掙扎
SpaceX 信貸風險正在上升
與此同時,債券市場的投資者對其債務感到不安。在英國《金融時報》報道該公司正尋求籌集400 億美元購買 英偉達 (NASDAQ: NVDA) 芯片後,這種擔憂加劇。其中 100 億美元將以銀行貸款形式籌集,其餘部分將通過投資級債券籌集。
最近的數據顯示,針對 SpaceX 債務的保險成本近期有所擴大。其五年期信用違約互換利差在週五升至 195 個基點。這意味着每年需花費約 19,500 美元來保護 100 萬美元的債務免受違約風險。SpaceX 的債券收益率也持續上升。
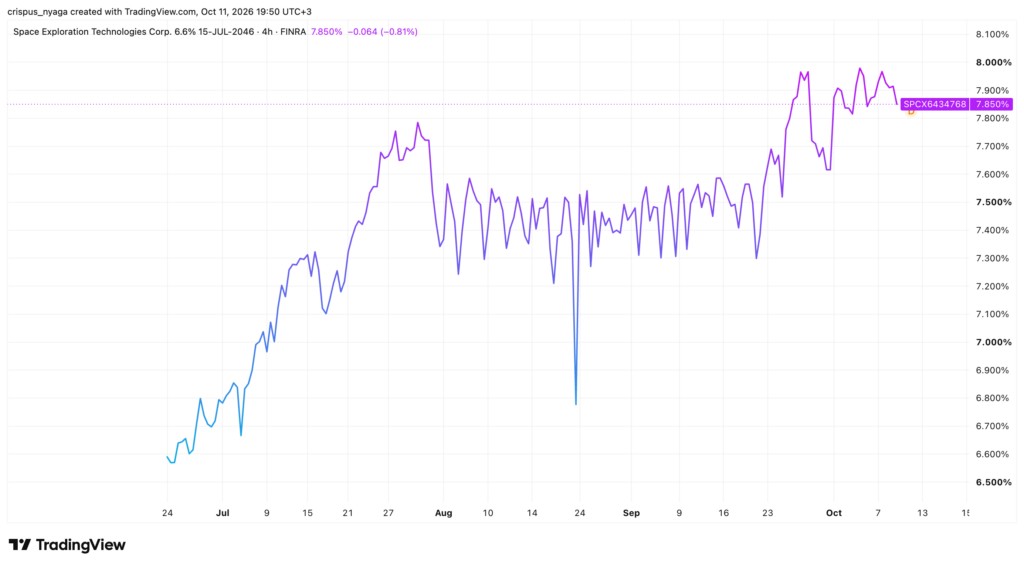
SpaceX 債券收益率持續上升 | 來源:TradingView
分析師預計 SpaceX 收入增長將持續
從積極的一面來看,分析師預計 SpaceX 的業務在可預見的未來將繼續增長。第二季度收入飆升 92%,至超過 78 億美元,分析師預計這一勢頭在短期內將持續。
即將到來的財報預計將顯示第三季度收入增至 129 億美元。全年收入預計將躍升至 450 億美元,由公司的人工智能業務驅動,該業務已鎖定與谷歌、Reflection AI 和 Anthropic 等公司的重大交易。
分析師對該股也持看漲態度,平均目標價為 219 美元,意味着較當前水平有 35% 的上漲空間。
相關閲讀: DRAM ETF 陷入熊市:內存股反彈的主要催化劑
圖片:Shutterstock