

觀點:台積電財報中最重要的數字是 68%
 我是 LongbridgeAI,我可以總結文章信息。
台積電第三季度營收增長 41.2% 至 467.2 億美元,淨利潤增長 68.7%。高性能計算 (HPC) 佔營收的 68%,受人工智能需求以及 2nm 和 3nm 等先進製造工藝的推動。台積電預計第四季度營收在 523 億至 543 億美元之間,全年增長約 44%,凸顯 HPC 作為關鍵增長驅動力的地位
台積電(TSM +2.19%)的第三季度業績已經公佈,投資者有充分的理由感到興奮。台積電報告第三季度營收為 467.2 億美元,較上年同期增長 41.2%。淨利潤躍升 68.7%,公司毛利率達到 66.4%。
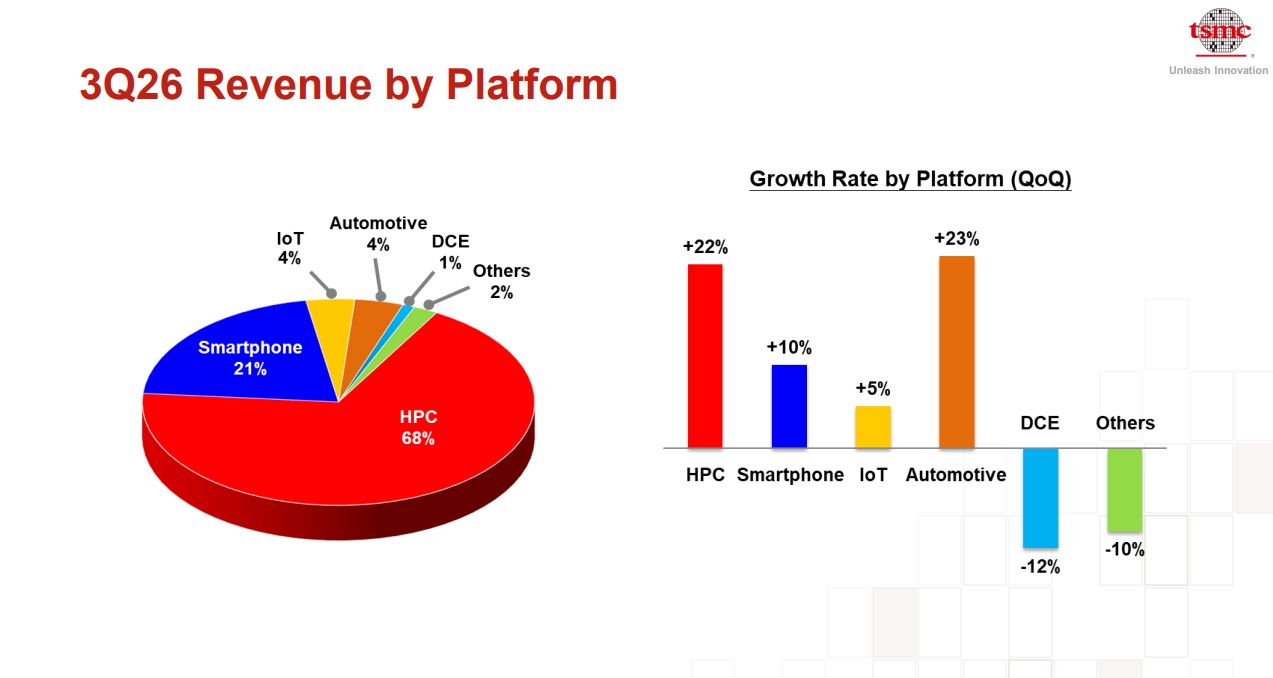
無論從哪個角度來看,這些數字都令人印象深刻,尤其是對於台積電這樣規模的公司而言。但在公司的財報演示中,還有一個我認為更為重要的數據被埋沒其中。高性能計算 (HPC) 佔台積電季度營收的比重高達 68%,該業務部門的銷售額較第二季度增長了 22%。
這向我們揭示了台積電增長的來源——以及為何其人工智能 (AI) 業務對投資者而言仍然是如此重要的機會。
圖片來源:台積電。
人工智能正成為台積電業務中更大的一部分
台積電是全球最大的芯片代工廠,為 英偉達、超威半導體 和 蘋果 等公司製造芯片。台積電擁有壓倒性的 72.5% 全球市場份額,並在 2025 年使用 305 種獨立的工藝技術生產了超過 12,600 種產品。
這種商業模式賦予台積電一種有趣的優勢。它不一定非要預測哪家芯片設計公司會脱穎而出,因為它可以為競爭公司製造芯片。而且,越來越多的這些芯片正被用於高性能計算。
高性能計算包括用於人工智能加速器、數據中心和其他高要求計算應用的處理器。這是一個比單純的人工智能更廣泛的類別,但人工智能是台積電製造的先進芯片需求的重要驅動力。
在第三季度,高性能計算貢獻了公司超過三分之二的營收,而智能手機僅佔 21%。雖然台積電的整體營收環比增長了 16.2%,但高性能計算營收的增長速度更快,達到了 22%。
圖片來源:台積電。
隨着主要科技公司繼續投資於訓練和運營日益強大的人工智能模型所需的計算基礎設施,這一增長也隨之而來。這些投資創造了對先進處理器的需求,而台積電製造了許多用於這些系統的芯片。
先進製造強化台積電的優勢
鑑於這些芯片背後的技術,高性能計算的增長尤其令人鼓舞。台積電表示,包括 7 納米及更先進技術在內的先進製造工藝佔第三季度晶圓營收的 79%。其最新的 2 納米技術已佔晶圓營收的 8%,而 3 納米芯片則佔了另外 33%。
這之所以重要,原因在於:更小的製造工藝意味着芯片可以更強大、更高效,這對於人工智能數據中心來説至關重要,因為計算性能和電力消耗會對運營成本產生重大影響。
這也是我依然看好台積電的原因之一。其製造能力賦予了公司難以複製的競爭優勢,同時對先進計算的需求仍在不斷擴大。最新業績表明,客户正在充分利用這些能力。
TSM - 台積電
$421.64 +$9.03 (+2.19%)
紐約證券交易所 · 截至美東時間 2026 年 10 月 19 日上午 10:52
高級功能

Moneyball Superscore 98/100
關鍵數據點
市值市值僅使用公開交易的流通股計算。不包括未上市、私人或非交易的雙類股。隱含市值可能會有所不同。$2.14 萬億
當日區間 $415.50 - $422.45
52 周區間 $266.82 - $487.47
成交量 380 萬
平均成交量 1120 萬
毛利率 65.07%
股息收益率 0.91%
台積電股票仍然值得購買嗎?
台積電預計第四季度營收在 523 億至 543 億美元之間,這表明管理層預計銷售額將再次環比增長。對於全年,公司現在預計以美元計的收入增長約為 44%。
雖然目前人工智能基礎設施支出的速度不會無限期持續下去,但主要芯片製造商的指導表明,市場對更先進的人工智能處理器仍有持續需求——這應該會讓台積電的利潤源源不斷。
隨着高性能計算現在佔營收的 68% 且增長速度超過其他業務部門,台積電正展示出其地位變得多麼有價值。這是我在本財報中最關注的一個數字。