

亞馬遜計劃加大人工智能支出。為何該股是隱藏在眼皮底下的十年一遇買入良機
 我是 LongbridgeAI,以下是我提取的核心信息
近年來,人工智能(AI)股票一直推動着股市表現,投資者也為該領域的增長歡呼雀躍。但要讓這一增長故事持續下去,科技巨頭必須進行鉅額投資,而這正是它們在過去幾個季度裏一直在做的事情。這筆總計數千億美元的投資流向了基礎設施建設,雲服務商和其他 “超大規模運營商” 正在建造數據中心併為其配備設備。
亞馬遜( AMZN-1.41%)作為亞馬遜雲科技(AWS)的所有者,是這些參與者之一。本週,該公司公佈的財報不及預期,負自由現金流也比預期更嚴重。此外,亞馬遜表示旨在明年 “顯著增加” 支出。
這一消息導致股價在隨後的交易時段中走低,而在此前,亞馬遜股價已從 8 月份的高點下跌了 14%。現在,以下是為何這家巨頭是隱藏在眼皮底下的十年一遇買入良機的原因。

圖片來源:Getty Images。
亞馬遜的電子商務主導地位
首先,讓我們回顧一下亞馬遜迄今為止的故事及其在人工智能領域的佈局。這家公司可能以其電子商務業務最為聞名,因為我們許多人每天都在亞馬遜上購買雜貨和其他必需品,或者通過書籍和電影等形式在該平台上尋求娛樂。Prime 訂閲計劃提供快速配送和其他特權,保持了客户忠誠度並推動了收入引擎的運轉。
AMZN- 亞馬遜
$240.35-$3.44 (-1.41%)
NASDAQ · 截至美東時間 10/30/26 下午 4:00
高級功能

Moneyball Superscore 87/100
關鍵數據點
市值市值僅使用公開交易的流通股計算。不包括未上市、私有或雙類非交易股份。隱含市值可能會有所不同。$2.59T
當日區間$229.36 - $241.55
52 周區間$196.00 - $287.20
成交量 104.9M
平均成交量 39.4M
毛利率 51.37%
與此同時,多年來 AWS 已成為公司的主要利潤驅動因素——而現在,人工智能機遇正在加速增長。AWS 是全球頭號雲服務提供商,使其成為已經將該平台用於非人工智能服務的客户的自然選擇。對於人工智能,他們來到 AWS 滿足任何需求,從人工智能芯片到大型語言模型和代理式人工智能。
因此,AWS 在最近幾個季度實現了爆炸性增長,第三季度的業績延續了這一趨勢。該雲部門報告營收增長 39% 至 460 億美元,超過了分析師的預期。
然而,為了在今天和未來產生這樣的增長,亞馬遜優先投資於人工智能建設。在最新的季度報告中,該公司將今年的資本支出預測保持在 2200 億美元,但如上所述,他表示明年將繼續保持激進的支出。由於支付物業和設備費用,亞馬遜在過去 12 個月中報告了 420 億美元的負自由現金流。
對未來人工智能收入機會的擔憂
投資者樂於看到人工智能的增長,但在最近幾個月,他們開始擔心收入機會可能無法證明如此高水平的支出是合理的。因此,他們對人工智能股票變得更加謹慎,特別是像亞馬遜這樣引領基礎設施擴張的雲巨頭。
這給亞馬遜股價帶來了壓力,但我認為這些擔憂可能被誇大了。以下是為何今天的亞馬遜股票可能是十年一遇的買入機會。這一切始於亞馬遜首席執行官安迪·賈西本週在宣佈更多人工智能支出計劃後所説的話。
賈西表示,隨着支出的增加,亞馬遜正看到 “清晰的可觀財務回報前景”,即使 AWS 的年運行率達到 1840 億美元,仍有巨大的增長空間。事實上,基於亞馬遜的創新、即將增加的產能以及客户的需求,賈西預測 AWS 在未來五到十年內可以成為一個營收達萬億美元的業務。
如果他是對的,那麼今天的大舉支出顯然是正確的舉措。迄今為止需求的強勁以及人工智能使用處於早期階段的事實,讓我們有理由對未來的發展持樂觀態度。與此同時,亞馬遜股票的交易價格約為遠期收益預估的 30 倍。
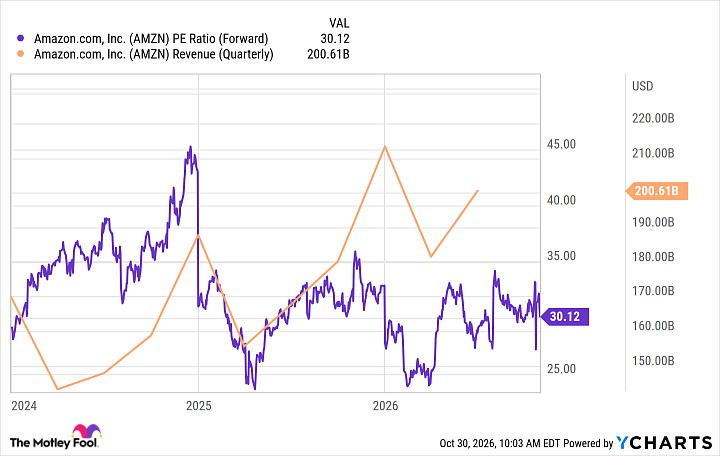
AMZN 遠期市盈率 數據由 YCharts 提供
這並不是其歷史最低水平,但考慮到今天的收入水平和增長勢頭,亞馬遜的定價是合理的。
當然,路徑可能並非完全線性,人工智能的故事在某些時候可能會遇到一些波折。目前,亞馬遜表示在這一人工智能建設階段,自由現金流的壓力將持續存在。雖然有些人可能因為這些擔憂而猶豫是否買入亞馬遜,但我説積極因素大於消極因素——這使得該股成為隱藏在眼皮底下的十年一遇買入良機。