

英偉達估值現已低於標普500指數平均水平:華爾街仍看好其利潤創紀錄
 我是 LongbridgeAI,我可以總結文章信息。
英偉達股票較標普 500 指數存在 11% 的折價,這是自 2015 年 4 月以來的最大差距,儘管其預期利潤自 2022 年以來增長了 30 倍。雖然華爾街分析師維持買入評級,且平均目標價暗示股價有顯著上漲空間,但市場對於客户支出的可持續性以及新興雲服務提供商的融資成本仍存擔憂。儘管如此,鑑於英偉達在人工智能熱潮中的主導地位,投資者將當前的估值視為一個機會
2015 年 4 月,英偉達公司(NASDAQ: NVDA)還是一家市值 120 億美元、為視頻遊戲玩家製造圖形顯卡的公司。
如今,其市值已超過 5 萬億美元,並推動着人工智能的繁榮發展。
然而,英偉達股票相對於市場的折價幅度剛剛創下自那時以來的新高。
華爾街預計英偉達在未來 12 個月的每股收益為 12.03 美元。而在 2022 年底,這一預估值約為 40 美分。
該股交易價格約為 215 美元,相當於預期收益的 18 倍左右。由SPDR 標普 500 ETF 信託(NYSE: SPY)追蹤的標普 500 指數交易市盈率為 19 倍。
那麼,為什麼市場對於一家持續增加盈利的公司給出的估值卻更低呢?
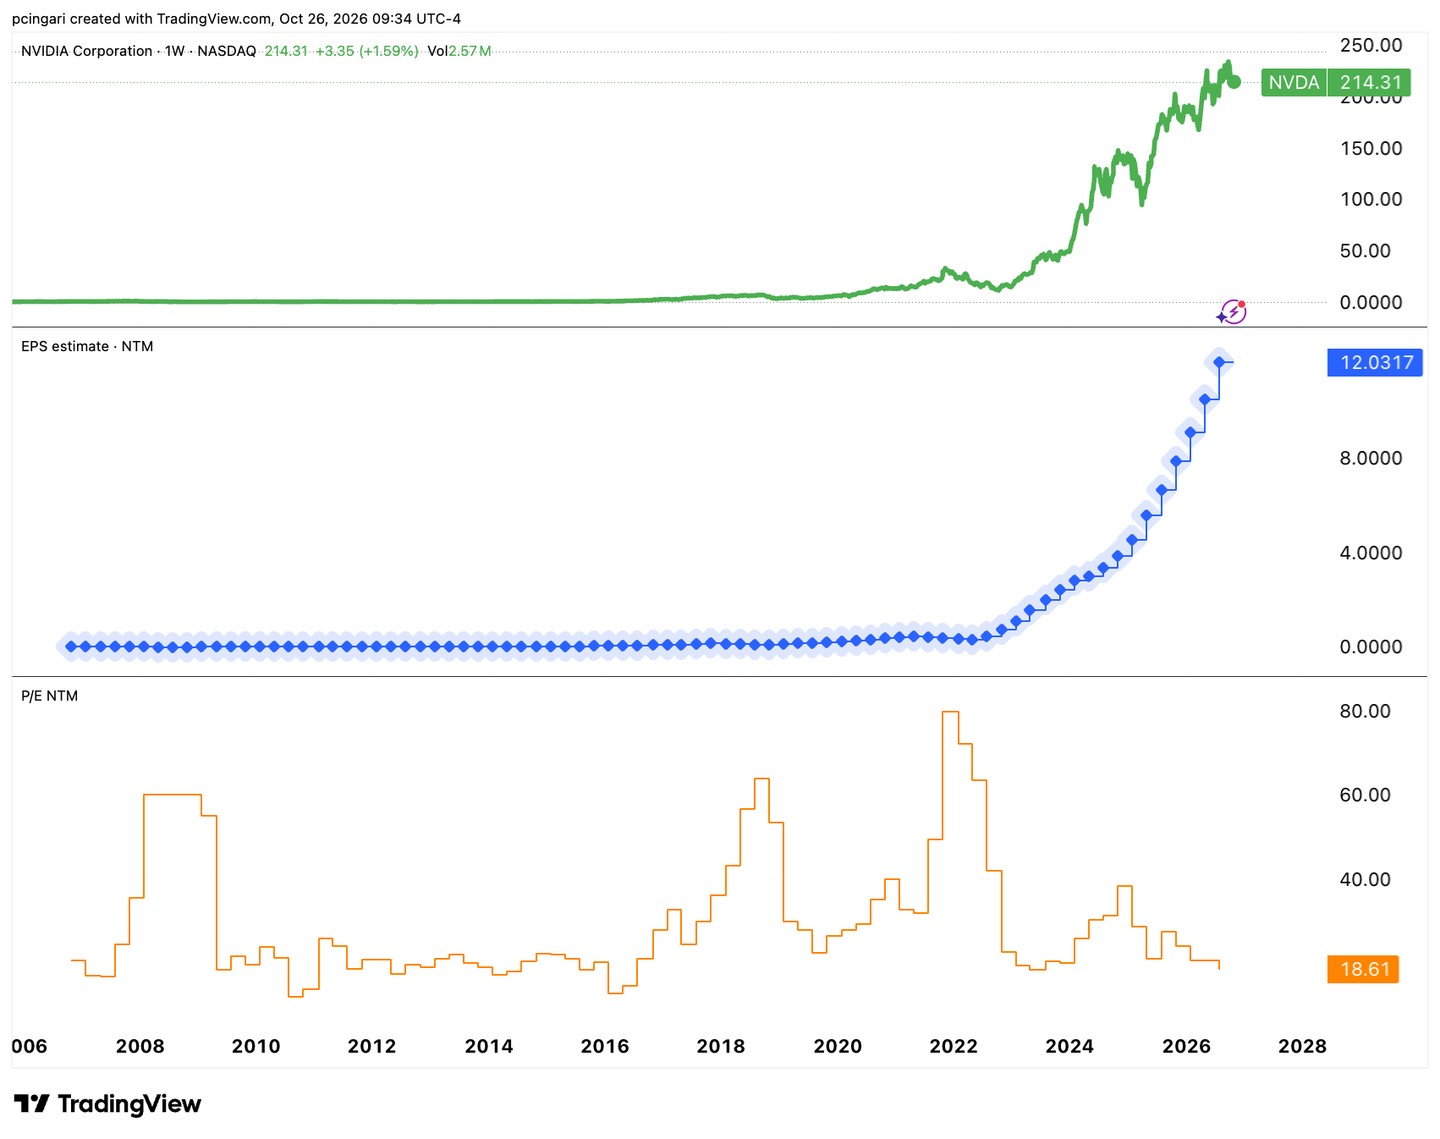
英偉達周線圖、未來 12 個月每股收益預估及遠期市盈率。來源:TradingView
英偉達股票較市場折價 11%
當OpenAI在 2022 年 11 月推出 ChatGPT 時,英偉達的交易市盈率超過 40 倍。
自那以後,利潤的增長速度遠快於股價。
因此,截至週五收盤,其市盈率降至 18 倍,不到 2022 年水平的一半,接近八年來的最低讀數。
與更廣泛市場的對比甚至更為驚人。
截至週五收盤,英偉達的交易價格較標普 500 指數成分股平均水平折價 11%。這一差距自 2015 年 4 月以來未曾如此之大,當時該公司最大的客户仍是遊戲玩家,而非超大規模雲服務商。
兩大擔憂壓制英偉達股價
第一個擔憂是其最大客户能維持多久的支出力度。
微軟公司(NASDAQ: MSFT)、亞馬遜公司(NASDAQ: AMZN)、Alphabet 公司(NASDAQ: GOOGL)、Meta Platforms 公司(NASDAQ: META)、甲骨文公司(NYSE: ORCL)以及Space Exploration Technologies 公司(NASDAQ: SPCX)今年預計將投資 9300 億美元。預估顯示明年這一數字將達到 1.35 萬億美元。
然而,此後增長曲線趨於平緩。預測顯示後年為 1.45 萬億美元,再下一年為 1.415 萬億美元。
因此,如果支出停止增長,英偉達的增長也將面臨同樣的天花板。
相關閲讀: Meta 自 IPO 以來首次出現自由現金流為負:華爾街仍上調目標價
第二個擔憂來自新興雲服務提供商。
CoreWeave 公司(NASDAQ: CRWV)和Nebius Group N.V.(NASDAQ: NBIS)等公司通過借款購買英偉達芯片,然後將這些算力租賃給人工智能開發者。
只要需求保持高位且資金成本低廉,這種模式就能奏效。最近,這兩個條件都受到了考驗。
投資者現在要求 CoreWeave 提供超過 16% 的收益率才願意放貸,其股價在過去一個月下跌了 42%。Nebius 同期下跌 38%,兩者在週一早盤交易中均下跌超過 3%。
就連黃仁勳也在 10 月 22 日承認了這一問題,他表示對算力的需求遠遠超過了可用於為其融資的資金規模。英偉達當日下跌 4.4%。
融資問題在週一再次浮現。計劃為其人工智能雄心籌集 950 億美元的 Meta 表示,英偉達、Advanced Micro Devices 公司(NASDAQ: AMD)和博通公司(NASDAQ: AVGO)均表示有興趣在其股票發行中購買高達 50 億美元的股份。
換句話説,芯片製造商現在正在幫助資助其最大客户之一。
相關閲讀: SpaceX 業績公佈後 CoreWeave 債券止跌,但投資者仍要求三倍於國債的收益率
華爾街仍將折價視為機會
然而,分析師們並未退縮。
根據Benzinga 分析師評級追蹤的 29 位分析師的意見,英偉達獲得一致的 “買入” 評級。他們的平均目標價為 343 美元,暗示約有 59% 的上漲空間。在過去三個月中,目標價範圍從 300 美元到 515 美元不等,其中最高目標價由 Raymond James 設定。
最近一次評級行動發生在 10 月 22 日,當時 Needham 分析師 N. Quinn Bolton 維持 “買入” 評級及 300 美元的目標價。
| 日期 | 機構 | 目標價 | 行動 | 評級 |
|---|---|---|---|---|
| 2026 年 10 月 22 日 | Needham | 300 美元 | 維持 | 買入 |
| 2026 年 10 月 1 日 | Cantor Fitzgerald | 350 美元 | 維持 | 增持 |
| 2026 年 9 月 29 日 | Rosenblatt | 390 美元 | 維持 | 買入 |
| 2026 年 9 月 10 日 | Piper Sandler | 300 美元 | 首次覆蓋 | 增持 |
| 2026 年 8 月 27 日 | Evercore ISI Group | 465 美元 | 上調 | 跑贏大盤 |
| 2026 年 8 月 27 日 | Raymond James | 352 美元 → 515 美元 | 上調 | 強力買入 |
來源:Benzinga 分析師評級
Cantor Fitzgerald 分析師 C.J. Muse 在參加黃仁勳在柏林 GTC 大會的主題演講後,重申了 “增持” 評級及 350 美元的目標價。
Muse 表示,英偉達對 2027 日曆年收入增長超過 70% 的指引看起來非常保守。
他強調,需求仍然支持遠超 100% 的增長,且供應協議有望在三年內將英偉達的基板產能擴大 2.5 倍。
Muse 稱,鑑於股價交易價格低於 Cantor Fitzgerald 對 2028 日曆年盈利預估的 10 倍,這隻股票 “簡直讓人無法忽視”。
市場此前也曾質疑英偉達
2015 年,投資者將英偉達視為一家前景有限的光盤遊戲公司。事實證明,當時的折價是市場歷史上最大的錯誤定價之一。
如今,市場對全球主要人工智能供應商的定價彷彿其增長即將停滯。
這種懷疑是否同樣被證明是錯誤的,不再取決於對英偉達芯片的需求,而取決於其客户能否持續支付費用。
圖片來源:Hepha1st0s/ Shutterstock
登錄即免費解鎖1,657字全文
因資訊版權原因,登錄長橋賬戶後方可瀏覽相關內容
感謝您對正版資訊的理解與支持