D
微软(纪要):Azure 指引上看 50%,需求仍超供给
微软云收入 639 亿美元、增速加速至 30%,Azure 增长 48% 并指引下季 49%–50%,但部分第三方 GPU 产能推迟至下半财年、商业订单同比降 12%,同时公司把增长重心押在 Foundry(收入同比超 3 倍)与 Copilot 用量计费上。

微软云收入 639 亿美元、增速加速至 30%,Azure 增长 48% 并指引下季 49%–50%,但部分第三方 GPU 产能推迟至下半财年、商业订单同比降 12%,同时公司把增长重心押在 Foundry(收入同比超 3 倍)与 Copilot 用量计费上。
OpenAI ARR 700 亿变 500 亿的利空,直接导致全球 AI 概念回调,海豚君来简单聊一聊这里面的一些预期差。1、700 亿和 500 亿只是口径差异,实际缺口没那么大众所周知,虽然头部模型厂都会不定期的披露 ARR 指标,但是口径(毛收入还是净收入、过去 28 天平均值 *12 还是单拿最近一周 *52)、宣布时点(是否是刚发了畅销的旗舰模型、是否刚做了促销)都很重要,否则无法拿来横向对比...
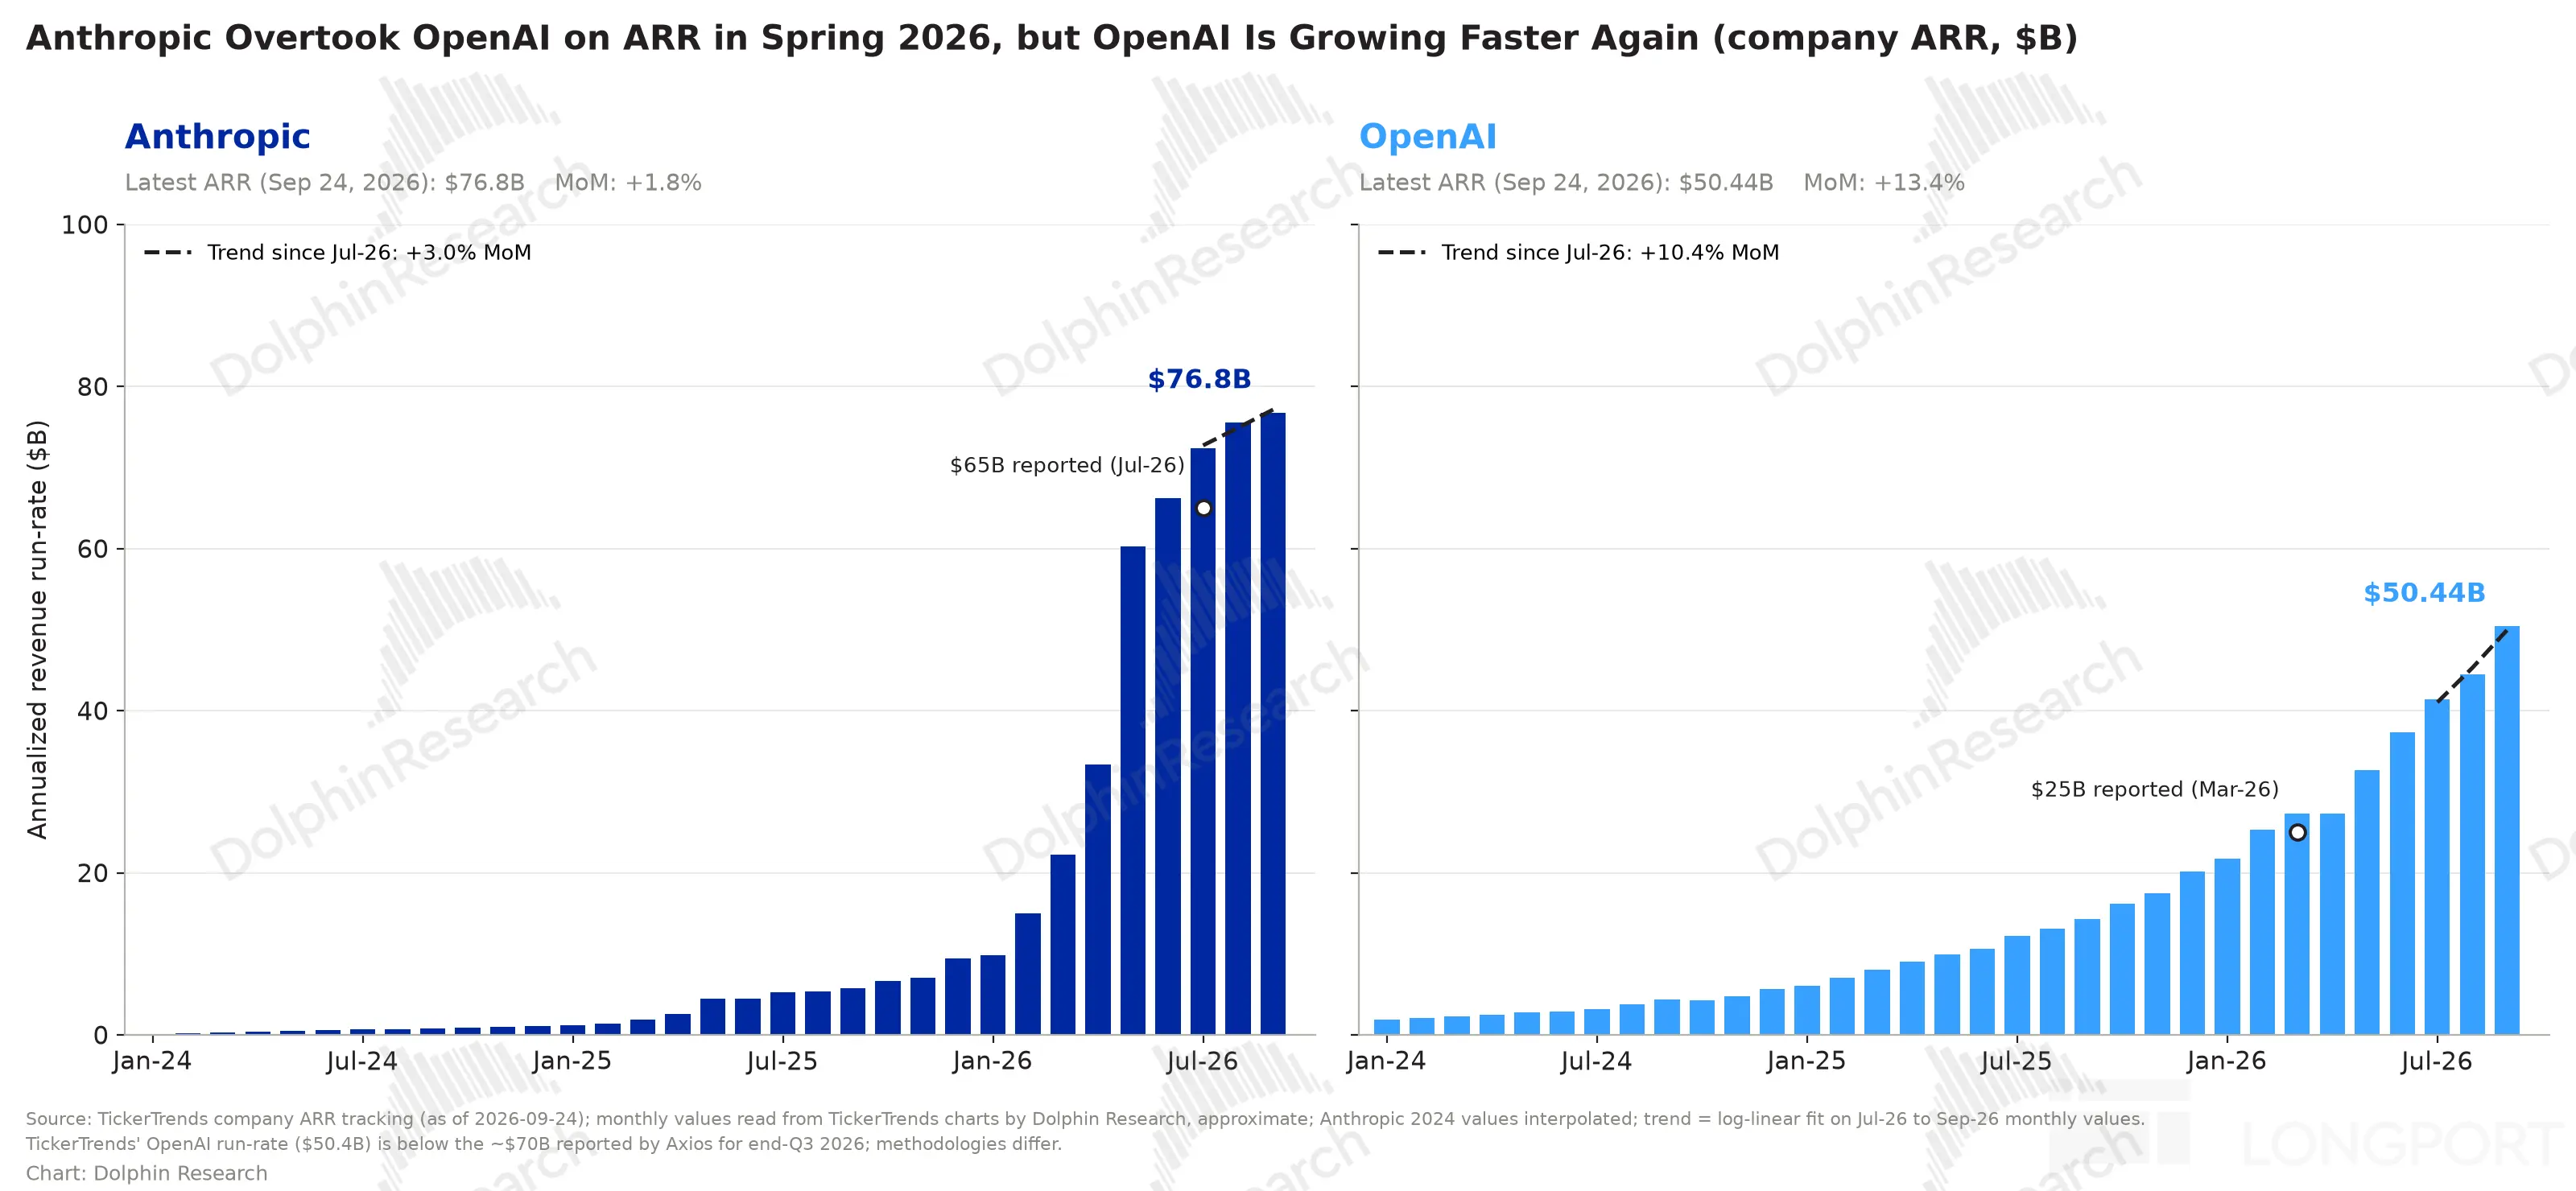 +2
$微软(MSFT.US) 7 月 30 早美股盘后,发布了截至今年 6 月的 2026 财年四季报。一句话,AI 风水轮流转,这次终于轮回到微软长松一口气了。1、作为回收 AI 投资的最重要落脚点:Azure 本季同增加速到 43%(剔 FX 也是一样),而一些偏乐观的报告也就预期到 40-42%。更重要的是,下季度不变汇率增长指引给到了 45%,意味着 Azure 会继续加速增长。Codex 近期猛追后...
以下为海豚君整理的 $微软(MSFT.US) FY26Q4 的财报电话会纪要一、财报核心信息回顾 1. 股东回报:本季度通过分红与股份回购向股东返还 102 亿美元;全财年累计向股东返还超过 430 亿美元。2. FY27 第一季度指引:总收入 898.5 亿–909.5 亿美元,同比增长 16%–17%;COGS 296 亿–298 亿美元...
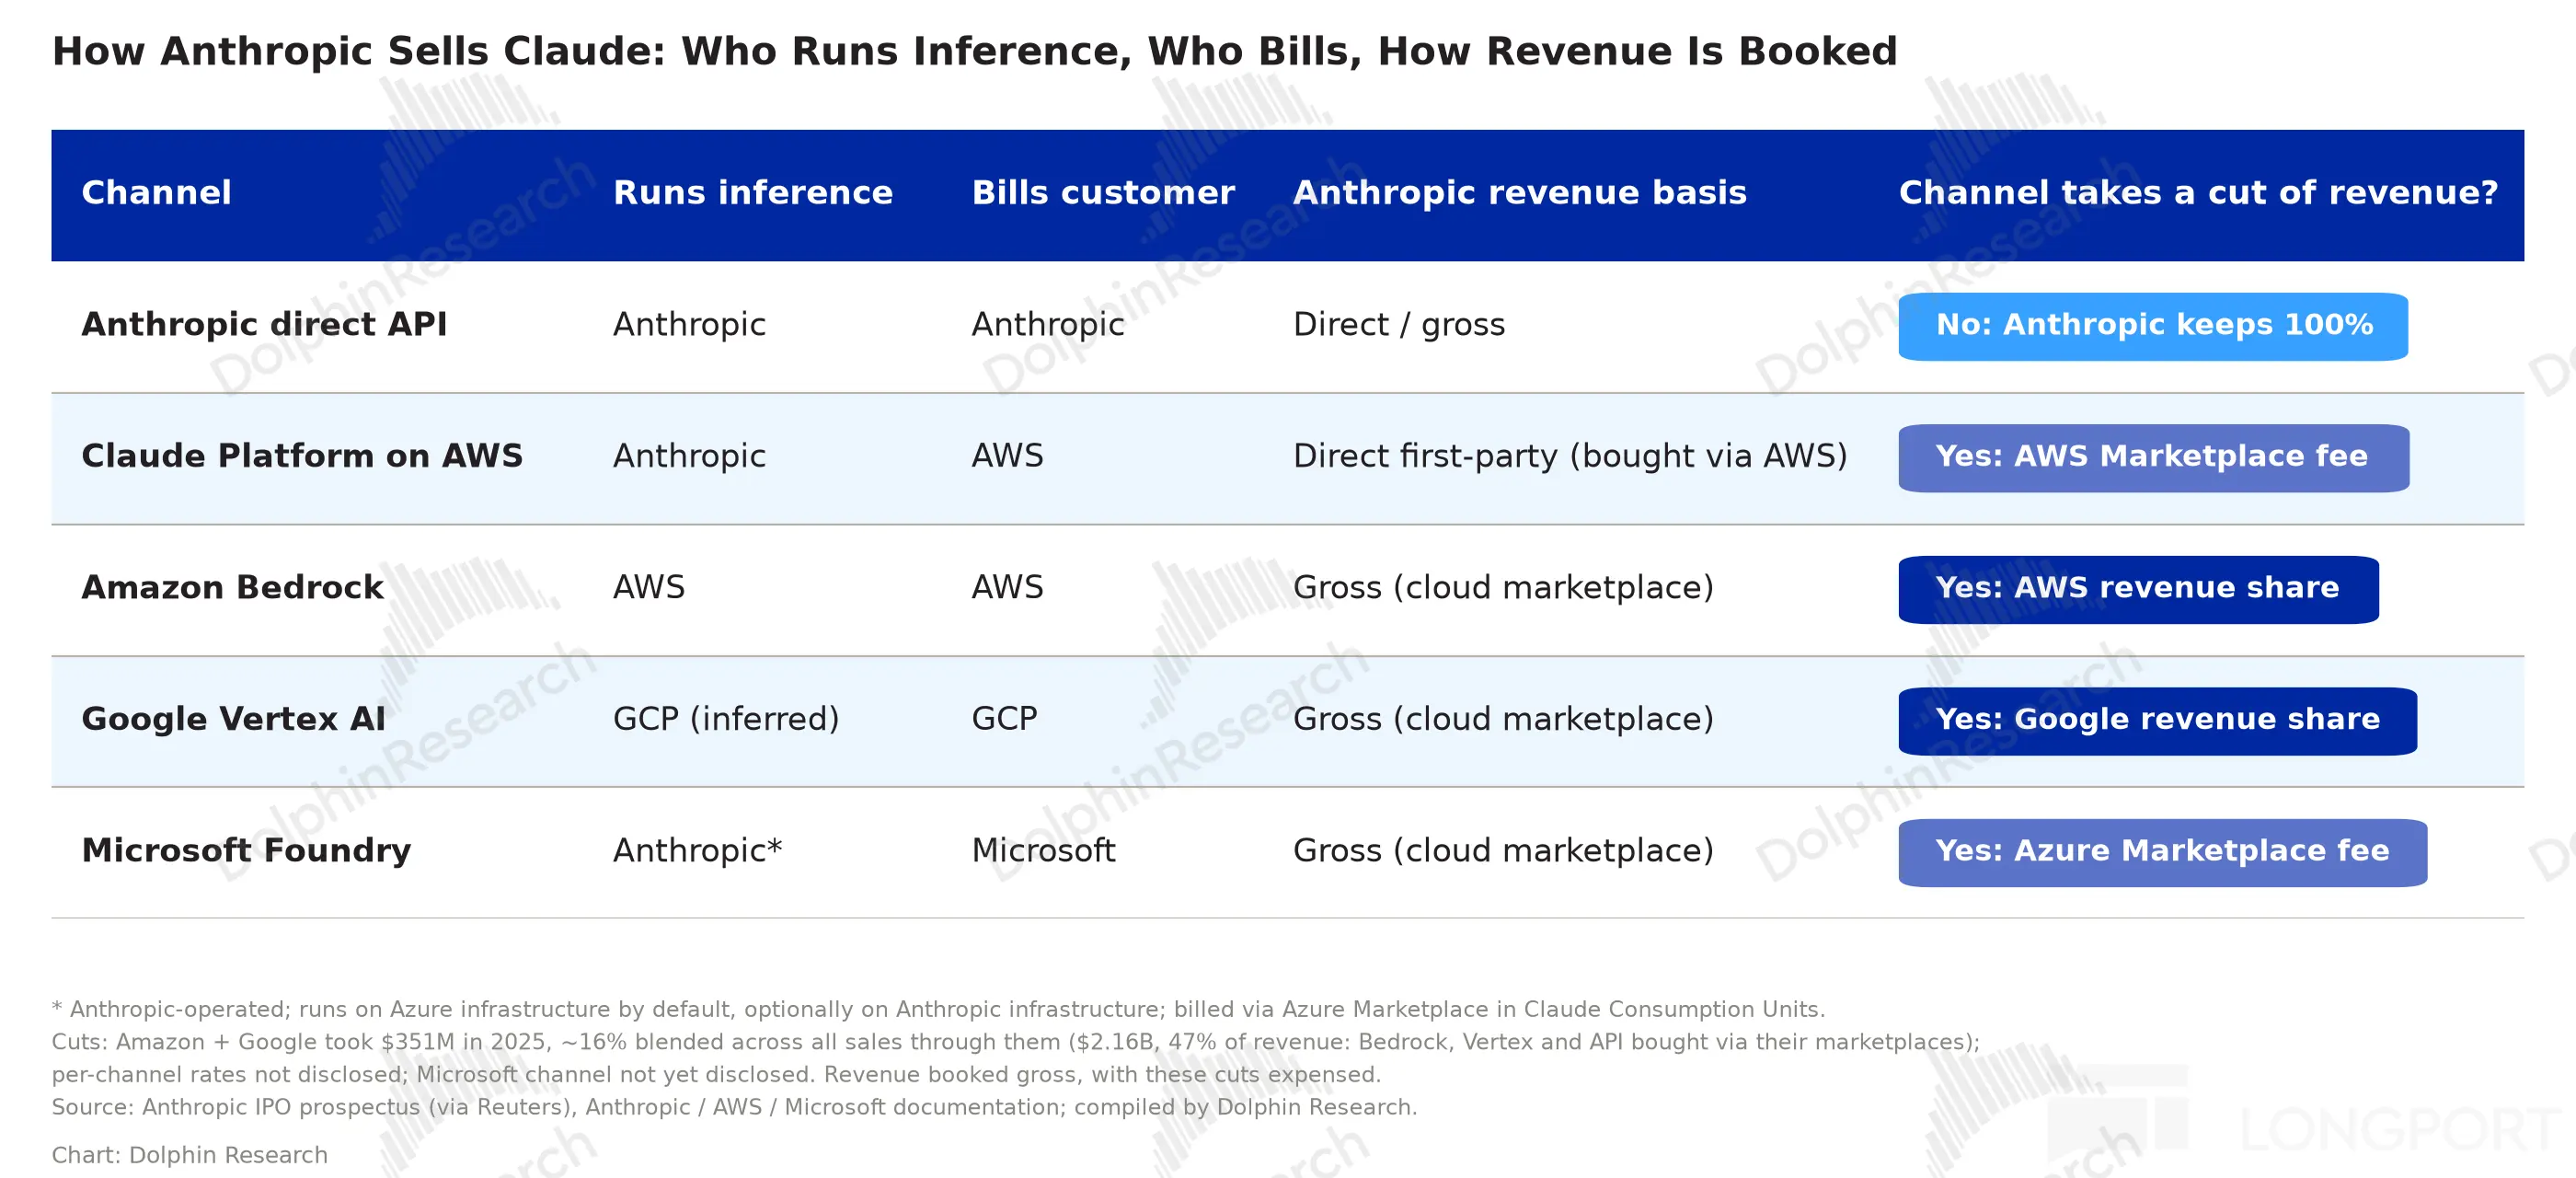
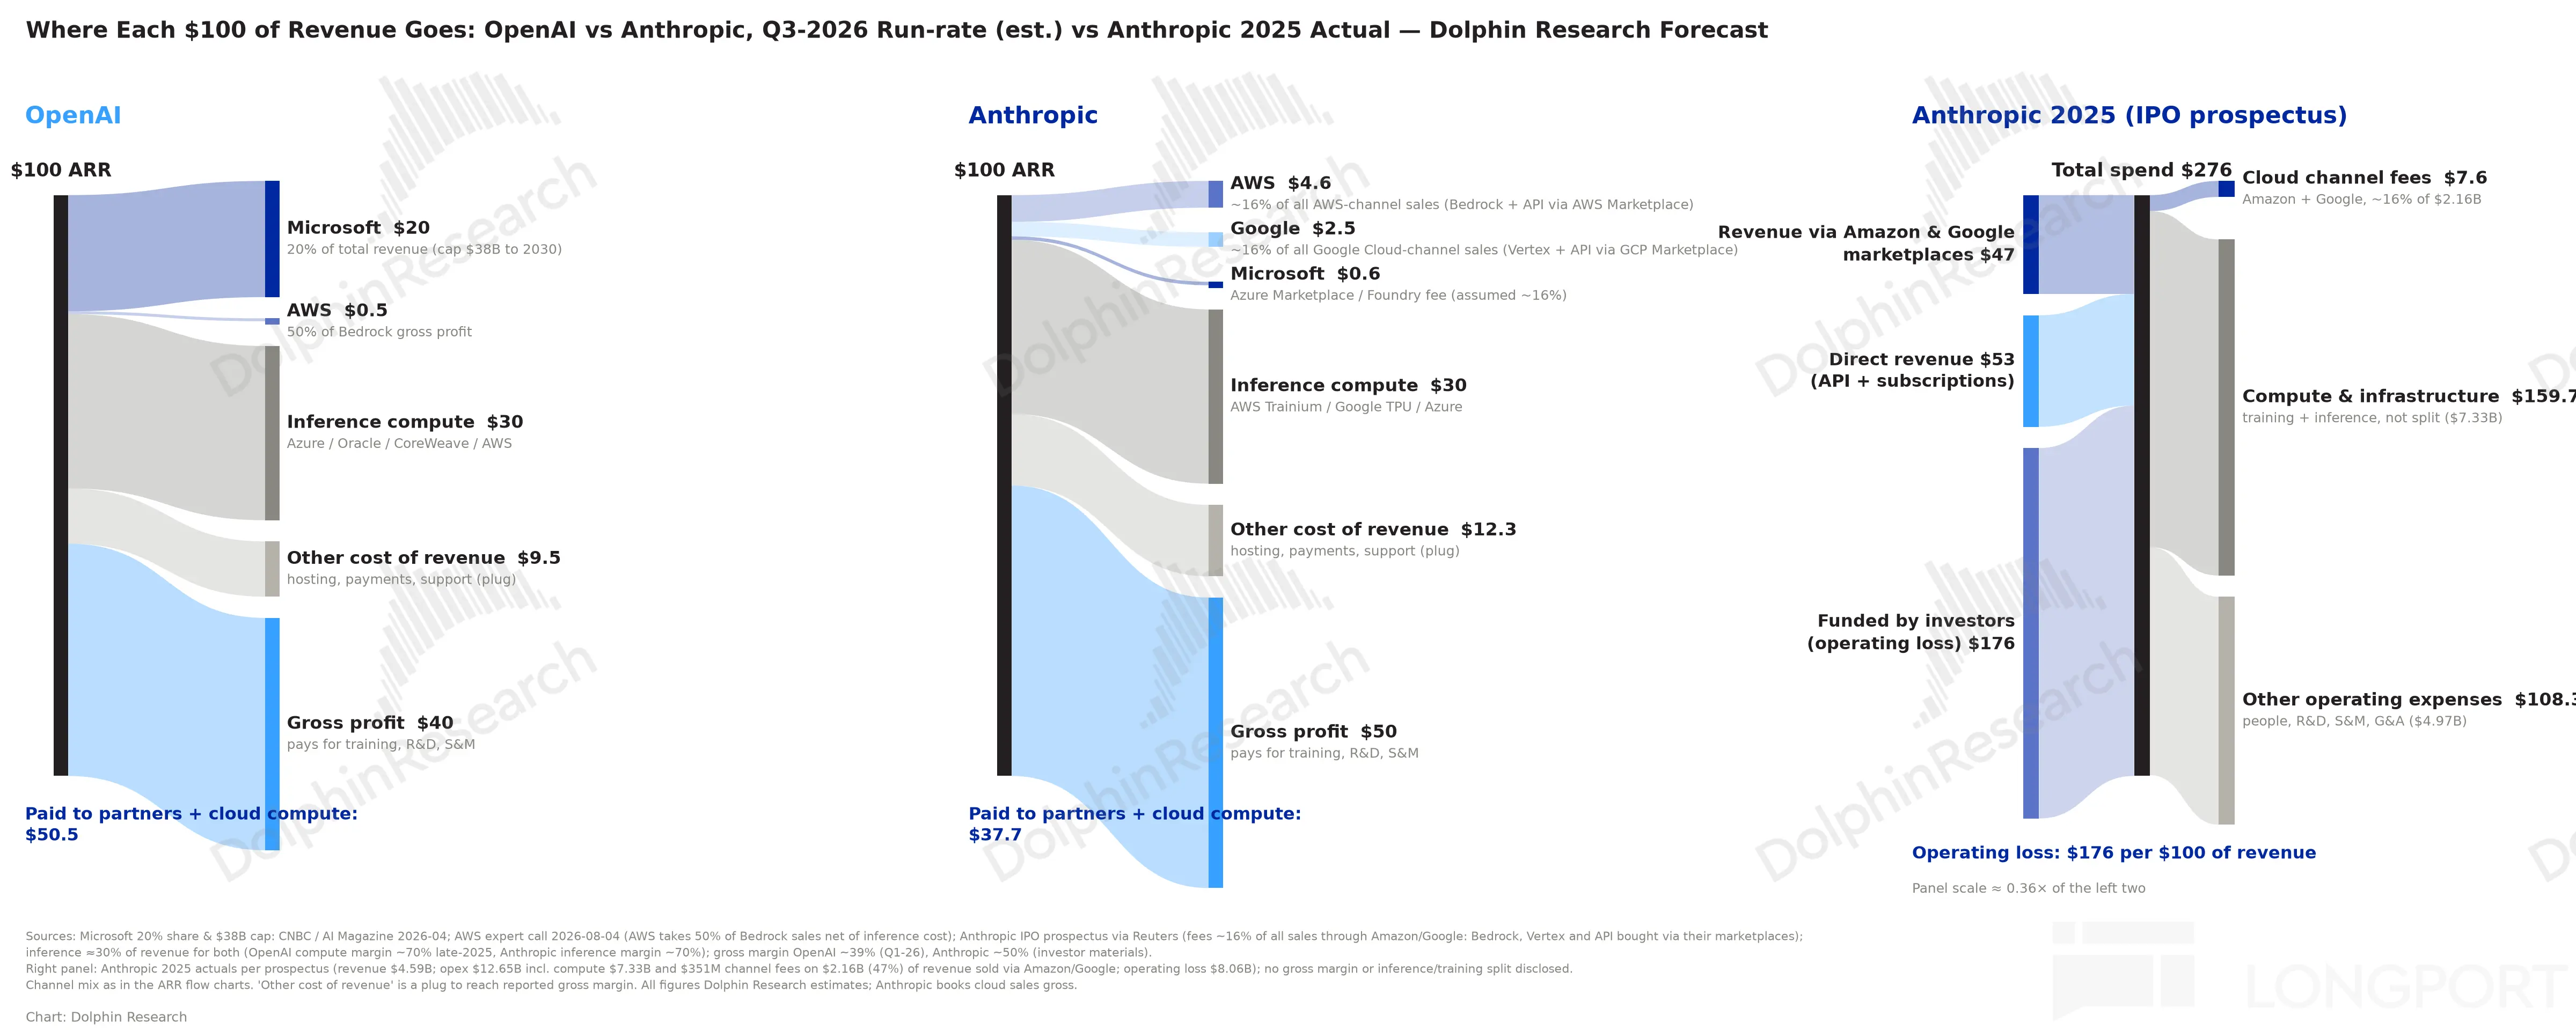
在海豚君此前《“AI 拉胯” 亚马逊:会上演逆袭大戏吗?》的分析中,我们从几个角度探讨了 AWS 在 AI 上的布局,从其自研芯片、和 Anthropic 的合作、其模型能力多角度看到亚马逊在 AI 上的综合能力有不小的提升,距离优等生 Google 的差距已明显缩窄。从中海豚君对两个点比较好奇,一是云厂商们的 AI 业务利润率似乎比预期中要好,二是云厂商们目前对其模型合作方的依赖非常大...
以下为海豚君整理的 $微软(MSFT.US) FY26Q3 的财报电话会纪要,财报解读请移步《分手后的阵痛期,微软何时能重振雄风?》一、财报核心信息回顾 1. 股东回报:本季度通过分红与股票回购累计返还股东 102 亿美元。2. 关键财务指标:本季度营收 829 亿美元(+18% YoY,不变汇率 +15% YoY),毛利率 68%(同比下降,主因 AI 基础设施投入与 AI 产品使用量增长...
$微软(MSFT.US) 在 4/30 早美股盘后,发榜了截至 3 月底的 26 财年 3 季度财报。整体来看,微软本季表现仍是 “稳” 字为主,各核心指标普遍好于市场预期,但也缺乏真正意义上的亮点,具体来看:1、Azure 重新提速,但没有惊喜:最受关注的 Azure 业务,本季营收同比增长 40%,剔汇率影响后增速则为 39%,较上季提速 1pct。虽然再度重新提速,无疑是个好的信号。但横向对比 AWS 和 GCP 本季的强劲提速...
以下是海豚君整理的关于$微软(MSFT.US) FY26Q2 的财报电话会纪要,财报解读请移步《“老成” 微软:主动蹲下也是为了更好的起跳?》一、财报核心数据回顾整体业绩:季度收入达 813 亿美元,同比增长 17%(按固定汇率计算增长 15%)。营业利润同比增长 21%(按固定汇率计算增长 19%)。每股收益为 4.14 美元,经调整后同比增长 24%(按固定汇率计算增长 21%)...
北京时间 1 月 29 日早美股盘后,微软公布了截至 12 月底的 26 财年 2 季度财报。整体上,本季微软在总收入、毛利润、经营利润三个核心大数上表现并不差,全都好于彭博一致预期和此前指引。但是 Capex 继续高增同时,核心业务 Azure 的增速却不增反降,无疑会再度引发市场对 Capex 投入的 ROI 是否合理,以及微软在 AI 竞争战中优势地位的担忧和质疑...