
Dolphin Research

Dolphin Research

Thinking with soul, research with attitude

0关注5,339关注者4,496获赞与收藏
D
Dolphin Research

Reddit:成也 Google,败也 Google

1、整体看,$Reddit(RDDT.US) 这次财报主要问题就是重点指标——用户数和下季度指引均不及预期。盈利端还可以,环比利润率还有提升。2、其中用户增长的问题是核心关键。虽然此前美国用户数增长表现也不怎么样,但好在至少一直在净增长,并且国际地区随着 AI 翻译的应用,用户渗透扩张没问题。与此同时平台的商业化也在高增长期,瑕不掩瑜。但这次用户数美国地区净流失加大,国际地区净增也有放缓...

re e ed do dit
Reddit(RDDT.N) Earnings Wrap (USD in millions) 1Q25A 2Q25A 3Q25A 4Q25A 1Q26 2Q26
(in millions) 15 8 B不2253 4.50 2.70 4.50 2.30 3.30 4.30 4.30 4.50 4.40 1.40 4.40
Exhibit 2- Al Overviews % of US Desktop Google Search Queries 81% 80% 6 63% 60% +3
Reddit财报
D
Dolphin Research

Robinhood:妖股?川普股?No,美股散户王不简单!

美国网红券商$Robinhood(HOOD.US) 三季度业绩放榜了,抽空简单说两句:1. 好经营:就三季度美股行情而言,海豚君认为 HOOD 的经营数据非常拿得出手:关键创收的产品——正股、期权和事件合约基本都是季度新高状态,市占率也是拉升的。2. 到底好在哪里?收入 14.2 亿,同比增长 12%,看起来高估值低增长。但要知道这是去年虚拟货币魔性拉涨,给 26 年留下的基数太高了。在海豚君看来...

robinhood
Robinhood (HOOD.O) Earnings wrapup (USDin,00mns) 3Q24 4Q24 1Q25 5 2 2Q25 3Q25 4Q
Funded Accounts (,0000) 3,500 3,000 Research Net cumulative Funded accounts Net
AUM and changes (,00mn/usd) Acquired assets Net deposits Net market gains (losse+4
Robinhood财报
D
Dolphin Research

Coinbase 3Q26 火线速读:Q3 业绩仍在底部徘徊,同比没意义,主要看环比。短期指引显示回暖节奏还比较慢:

1、经营利润 beat 主要是 BTC 投资收益 + 裁员提效,主业收入则基本符合预期。

(1)交易收入:收入环比仍略微下降。尽管 8 月加密资产开始强劲反弹,但 7 月太惨,整个季度交易量环比同样悲惨的 Q2 也就增加了 10% 不到。这还包含了预测市场这一势头不错的交易量和收入,公司提及预测市场交易收入年化达 2 亿 +,上季度还是 1 亿。

按公司口径,预测市场 + 衍生品的交易收入占到了整体交易收入的 25%。

(2)订阅服务收入:环比小幅增加,其中占比最大的稳定币收益,也随着 USDC 规模修复而反弹。但注意,10 月之后,随着地缘局势反复、利率高企,8、9 月因政策利好带来的反弹很快又回去了。截止目前,USDC 市值只有 710 亿,相比 9 月末的高点 750 亿下跌了 5%.

(3)剔掉投资收益的经调整 EBITDA:超出市场预期,主要是 5 月宣布的裁员 700 人(约占 15%)带来的人员支出优化。

2、公司对 Q4 的指引相比预期稍弱:

(1)交易收入:10 月截止到 25 日,交易收入 1.65 亿,粗算一下海豚预计 Q4 交易收入在 6 亿左右,这要低于市场 6.8 亿的一致预期。

(2)订阅收入:预计 Q4 实现 5.5~6.3 亿,中位数低于市场 6.15 亿的一致预期。$Coinbase(COIN.US)

图片 1,共 1 张
D
Dolphin Research

闪迪 1Q27 火线速读:这份财报,表面上仍是 “全面超预期”:收入、毛利率、EPS 都站上指引上沿,下季指引也高于预期。但超出指引上限的幅度从上季近 9% 收窄到约 2%,本季度主要靠出货扛起收入,涨价这季 “发力” 不及预期。

①收入:量在加速,价却被长协拉住了

收入环比增长 23% 至 110 亿美元,增量约六成来自出货、四成来自价格。按海豚君测算,bit 环比约 +14%,每 GB 均价只涨约 8%,低于一致预期的 10%,也不到同期行业合约价涨幅(约 +20%)的一半。

管理层的解释是,本季把更多供给分给了数据中心(环比 +61%),数据中心跑赢市场,消费类则环比下滑 29%。

海豚君认为,向数据中心挪供给说得通,换的是长期客户和份额。但价格明显跑输行业,大概率与长协有关:FY27 约一半 bit 已纳入 NBM,价格按月锁定、设有上下限。长协 “用弹性换确定性” 的代价,第一次清楚地体现在了报表上。

②毛利率:已贴近天花板,增量利润率在下滑

Non-GAAP 毛利率环比只提升 0.5 个百分点至 85.1%。按测算,新增收入转为新增毛利的比例从上季约 97% 降至约 87%,单位 GB 成本环比升约 5%。原因一是放量要匹配同比例成本,不像涨价几乎零边际成本;二是数据中心占比提升带来的结构变化。

这意味着利润驱动力正从 “涨价” 切到 “放量”,毛利率很难再往上推,而 bit 增速被晶圆规划锁在中高双位数。

③指引:高于预期,但只给了 “小幅涨价”

下季收入指引中值 124 亿美元,比一致预期 121 亿美元高约 2.5%;EPS 中值 56 美元,高约 6%,部分来自回购缩股。管理层只说价格 “小幅上涨”,按海豚君测算,若单价环比 +3%–5%,隐含 bit 环比约 +7%–9%。也就是说,闪迪的涨价幅度较本季约 8% 进一步收窄,与 TrendForce 预测的四季度行业合约价 +15%–20% 差距拉大。

管理层还提示,3 月季度(FY3Q27)收入环比要保守建模:这一季历来季节性最弱,过去 bit 曾环比下降 19%,下季增速不宜线性外推。

长期方面,NBM 最低合同收入(939 亿美元)和财务担保(165 亿美元)与投资者日持平:本季完成的 2 份 NBM 在上次财报会上已经公布,没有新增披露。但管理层称 pipeline 已超过到 2030 年的供给,多家客户在谈第二轮。

公司维持中高双位数的 bit 增长规划,不加速节点迁移;FY27 资本开支将升至收入的中个位数百分比(本季 3.4%)。

海豚君认为,这季度业绩不改变闪迪 “长协 + 数据中心” 的中期逻辑。但本季涨价跑输行业、下季涨价进一步放缓,加上没有新增 NBM,这可能是市场对这份财报不太满意的原因之一。

短期来看,股价缺乏催化:二轮 NBM 底价能否上移、3 月季度走弱有多深,需要后续季度验证。$闪迪(SNDK.US)

图片 1,共 1 张
D
Dolphin Research

海豚日报 | 谷歌崩、亚马蹲、Intel 稀碎:AI 大清洗日?

早上好!今天是北京时间 2026-10-30,海豚君带你一眼看全球市场!交易热点:AMZN 的 AWS 提速到 39%,但不及买方 43%,单季 Capex 773 亿、FCF -335 亿,盘后 -7.3%;INTC 指引崩、盘后 -23%;GOOGL 收跌 12.6%,创上市以来最大单日跌幅。宏观情绪:3Q GDP 3.4% 创一年新高,9 月核心 PCE 3.1% 符合预期...

热点标的涨跌 HOT MOVERS LONGBRIDGE 海豚投研 S&P500-0.3% Nasdaq 100 -1.4% SOX-1.4% Dow-0.2%
海豚研究 DolphinResearch 核心总结 KEY 7 TAKEAWAYS
海豚研究 DolphinResearch 相关标的 RELATED TICKERS
美股行业热力图 US Sector Heatmap( (按总市值前30/Top 30 by Market Cap,10/29收盘) 半导体厂商 硬件、 存储及 +13
海豚日报
D
Dolphin Research

星巴克 4Q26 火线速读:总的来说,这个季度星巴克的利润端表现还可以,FY27 的 EPS 指引也略好于市场预期;但收入小幅不及预期,增长结构开始变差,客流明显掉速。

1、美国同店增速和上季度基本持平,但驱动力从客流切换到了客单价:在去年零增长的低基数、叠加关店客流转移的有利条件下,客流增速仍然大幅放缓。客单价则明显加速,公司首次把提价明确列为客单价的驱动之一,增长的质量不如上季度。

2、国际市场几乎停滞,客流转为下滑。中国出表后国际直营基本只剩日本和英国,两大成熟市场同时走弱说明需求在真实走弱。

3、利润端,门店费用率明显下降,总部费用持续压缩,整体利润率大幅修复。

4、FY27 指引北美同店回落至 4% 左右,利润率基本维持四季度的水平,EPS 增长更多依靠利润率的提升和回购,更多详细信息,欢迎继续关注海豚君对公司的具体点评。$星巴克(SBUX.US)

图片 1,共 1 张
D
Dolphin Research

英特尔 3Q26 火线速读:本季度业绩整体符合预期,关键是下季度指引 “崩了”。

对于下季度,公司给出的收入指引为 150-160 亿美元,环比下滑 3-9%,远低于市场预期(170 亿);毛利率指引仅为 37%,环比下降 6pct,同样低于市场预期(41.8%)。

公司管理层给出的解释:①以色列 Fab 28 事故影响 Q4 收入约 3 亿美元(10nm 服务器产品)、毛利率约 2%。以色列的 Kiryat Gat 工厂在 10 月发生爆炸造成两人死亡,工厂停产约两周;②PC“断崖” 式下跌,预计客户端 CPU 在 Q4 环比下滑 20% 以上。

上季度公司还给出的是大超预期(beat 20 亿)的表现,本季度公司非但没能给出超预期的业绩,甚至给出了环比下滑的 “拉跨” 指引,这是相当失望的。

财报后的大跌,最直接的是对 “指引不及预期” 的回应。而其背后反映的是,市场对于英特尔原有期待的落空(数据中心持续放量,PC 端稳住)。

从下季度指引来看,PC 的这只脚已经 “崩了”(环比下滑 20%+),主要受到:a) 存储涨价以及内存产能优先转向 HBM;b)需求太弱,渠道进一步去库存。更进一步来想,PC 需求这么差,英特尔 PC 端的 CPU 涨价能不能涨得动。后续只能关注于服务器 CPU 及对外代工能否进展超预期,来挽回市场期待。更多详细信息,欢迎关注海豚君后续内容。$英特尔(INTC.US)

图片 1,共 1 张
D
Dolphin Research

Rivian(纪要):R2 撑起销量,毛利转正仍看年末

R2 首个完整销售季即超越 R1 和商用车成为销量第一、全年交付指引下限上调至 6.7 万辆,但汽车业务本季仍毛亏 8,000 万美元、毛利转正只是四季度末的"退出率"而非全季,同时公司把研发重心押向 Point to Point 与自研 Large Driving Model,2027 年研发增速将高于 2026 年。

图片 1,共 1 张
D
Dolphin Research

亚马逊 3Q26 火线速读:此次业绩表现中性偏差,市场最看重的三项都不及预期——AWS 增速低于市场真实预期,加回 Prime Day 后广告仍明显降速,资本开支大超使自由现金流深度为负。唯一救场的是利润照例大超此前指引上限,除国际零售外各分部都不错。

1、整体业绩:收入符合预期,利润大超指引上限

收入 2,019 亿美元,同比 +12.1%,与一致预期基本持平;趋势上,较上季增速放缓 7.5pct,其中 Prime Day 挪到 2Q 拖累约 4pt,汇率拖累约 0.5pct。经营利润 280.8 亿,比一致预期高 7.8%。经营利润率 13.9%,环比继续走高 0.2pct。

2、AWS:继续加速,但低于市场真实预期

收入 460 亿,同比 +39.3%,虽继续加速增长,但多数卖方前瞻在 41%-42%,实际表现是低于预期的。环比新增收入 37.5 亿,少于 2Q 的 46.5 亿,增量反而收缩。不过管理层预期 AWS 在 2728 年的增速都会在 40%,提升了中长期的前景。

板块经营利润 178 亿,比一致预期高 12%。利润率 38.7%,环比略有下降,也是个不太好的信号,同样会诱发对 ROI 的担忧,但仍明显好于市场预期。

3、零售:加回 Prime Day 后,线上自营小幅放缓,广告明显降速

线上自营 685 亿,同比 +1.6%,广告 196 亿,同比 +10.9%,两者都大幅低于市场预期。虽然有 Prime Day 时间错配的影响,依然较此前季度有所放缓。

4、Capex:大超预期,自由现金流深度为负

资本开支 773 亿,比一致预期高 31%,环比 2Q 大增 43%。可能是付款节奏和存储等硬件涨价的影响。全年约 2,200 亿的指引没变,则倒推 4Q Capex 约 480 亿,即本季可能是异常高点。

由于 Capex 的猛升,3Q 自由现金流 -335 亿,远差于市场预期,同时本季新增长期借款约 481 亿,已开始举债投入。AWS 并不特别强,资本开支却大超,这或许是市场最不喜欢的。

5、4Q 指引:

收入 2,400-2,470 亿,同比 +12%16%,和预期大体相符。经营利润 285-335 亿,按惯例看上限,略高于市场预期,隐含经营利润率约 13.6%,同比提升约 1.9pt。

分业务看,4Q 预计广告增速回升到 “高十几”,较此前几个季度普遍 20%+ 还是不及。

倒推零售增长仍偏低:假设 AWS 4Q 增速为 40%,则零售部分的收入约同比增长 +7%11%,中值约 +9%,低于前三季度整体约 11%~12% 的水平,只有做到指引上限才算持平。$亚马逊(AMZN.US)

图片 1,共 1 张
D
Dolphin Research

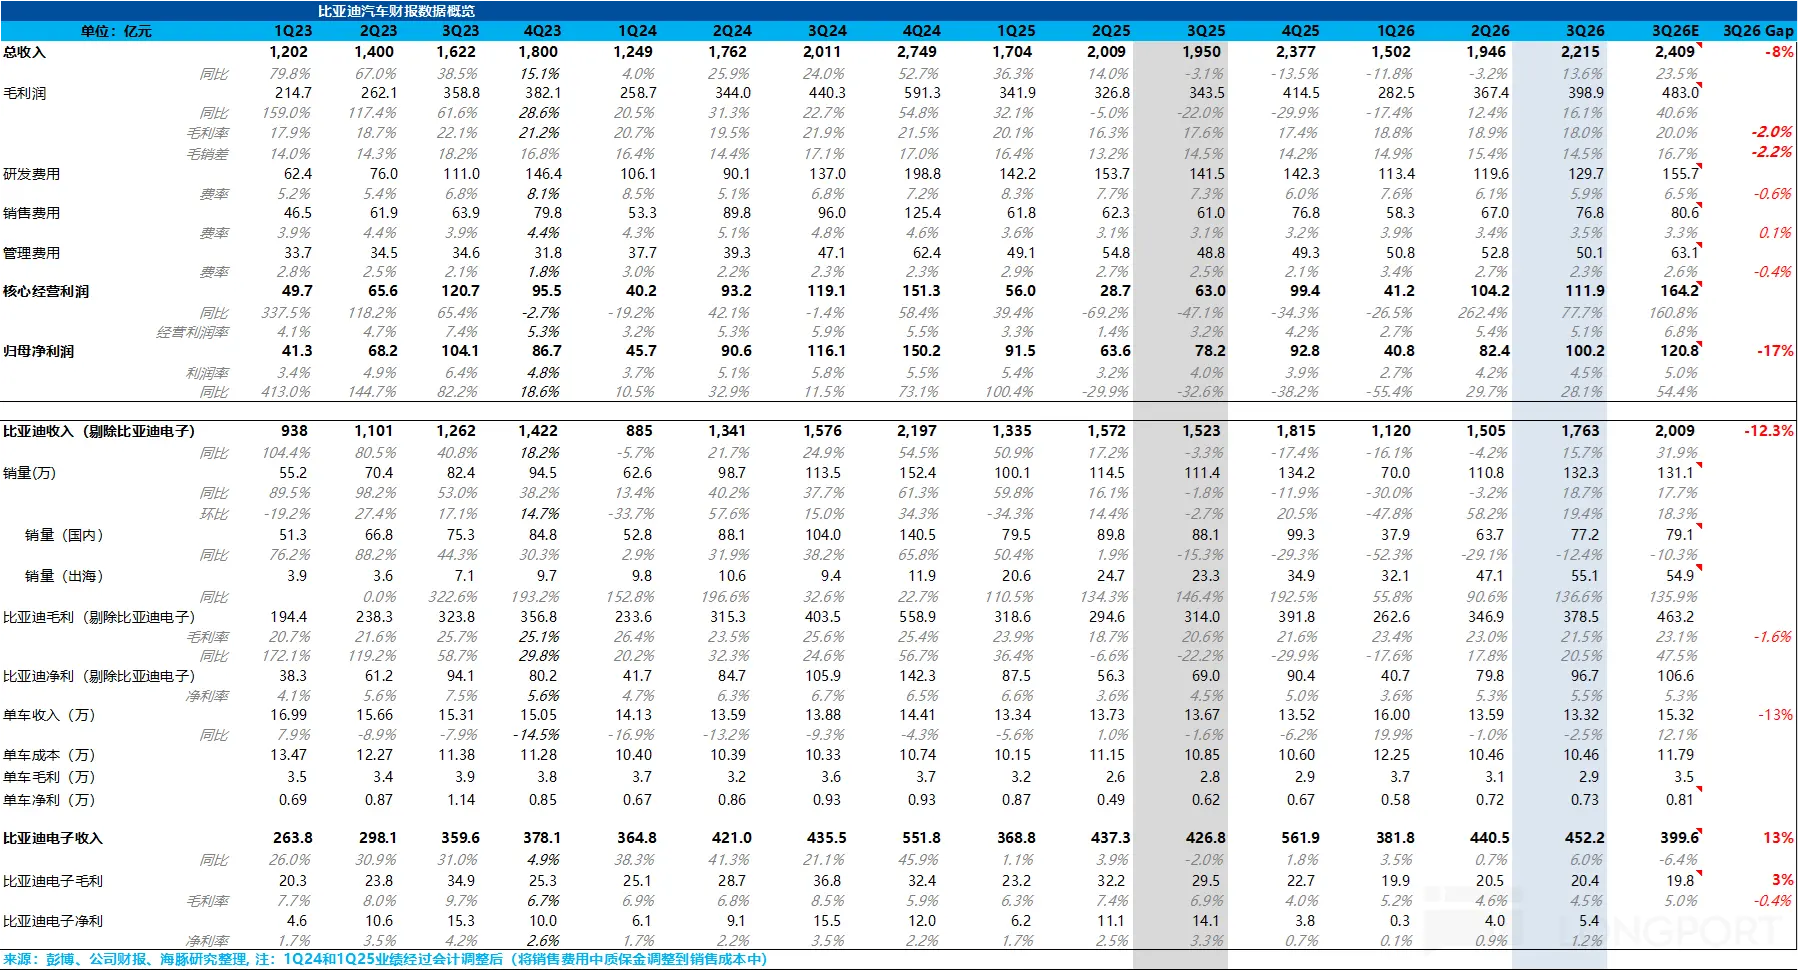
比亚迪 3Q26 火线速读:比亚迪这份三季报,收入和利润双双低于预期:销量兑现了,但单车收入明显低于预期,毛利率环比不升反降,利润增长更多靠控费和公允价值收益托底。

①卖车:单车收入还在往下走

三季度单车收入约 13.3 万元,比二季度的 13.6 万元少约 3,000 元,更远低于一致预期的 15.3 万元。

环比下滑,主要是国内价格战仍在持续,海外占比环比略降(约 42.5% 降到约 41.7%),高端化也没有接棒。

②毛利率:环比不升反降

三季度汽车业务毛利率约 21.5%,比二季度低 1.5 个百分点。原因一是海外占比没有提升,结构红利暂停;二是国内价格战还在压价;三是锂电等上游原材料和大宗商品成本上行。

③净利润:同样低于预期,利润靠费用 “挤” 出来

本季度归母净利润 100 亿元,比市场预期的 121 亿元低约 17%。利润还能同比增长 28%,靠的是研发费用同比下降 8%(比预期少约 26 亿元)和 11 亿元公允价值收益。

单车净利约 7,600 元,与二季度基本持平。这意味着利润修复的驱动力,从 “海外结构 + 规模” 变成了 “控费 + 非经营收益”。海外单车利润也明显低于市场此前假设的约 2 万元:按海豚君测算约 1.2–1.3 万元。

④展望:海外目标问题不大,但 2027 年退税继续压单车利润

2026 年海外目标 190–200 万辆,前三季度已完成 134 万辆,四季度月均需要 19–22 万辆,要比三季度的约 18 万辆再提速,但难度不大。

2027 年的压力在政策端:出口退税率从 13% 降到 9%(2027 年 4 月起),每辆出口车净利减少约 5,000 元。

且欧盟混动配额据报 12 月 1 日起生效,基数 35 万辆/年、此后每年增长 6%、为期四年,相当于把中国混动车对欧出口砍掉一半以上(预计影响比亚迪欧洲销量约 8 万辆),本地组装车豁免。对冲要靠匈牙利工厂,但它较原计划推迟约一年,目前仍在试生产,计划四季度开始量产。

海豚君认为,这季度业绩不改变比亚迪 “海外撑利润” 的中期逻辑,但海外放量的含金量打了折扣:单车收入在降,海外单车利润也低于市场原本的假设。而 2027 年欧盟混动配额以及出口退税率下滑的双政策逆风,也进一步影响 27 年出货量和单车利润。$比亚迪(002594.SZ) $比亚迪股份(01211.HK)

图片 1,共 1 张