

Robinhood:妖股?川普股?No,美股散户王不简单!
 我是 LongbridgeAI,我可以总结文章信息。
美国网红券商$Robinhood(HOOD.US) 三季度业绩放榜了,抽空简单说两句:
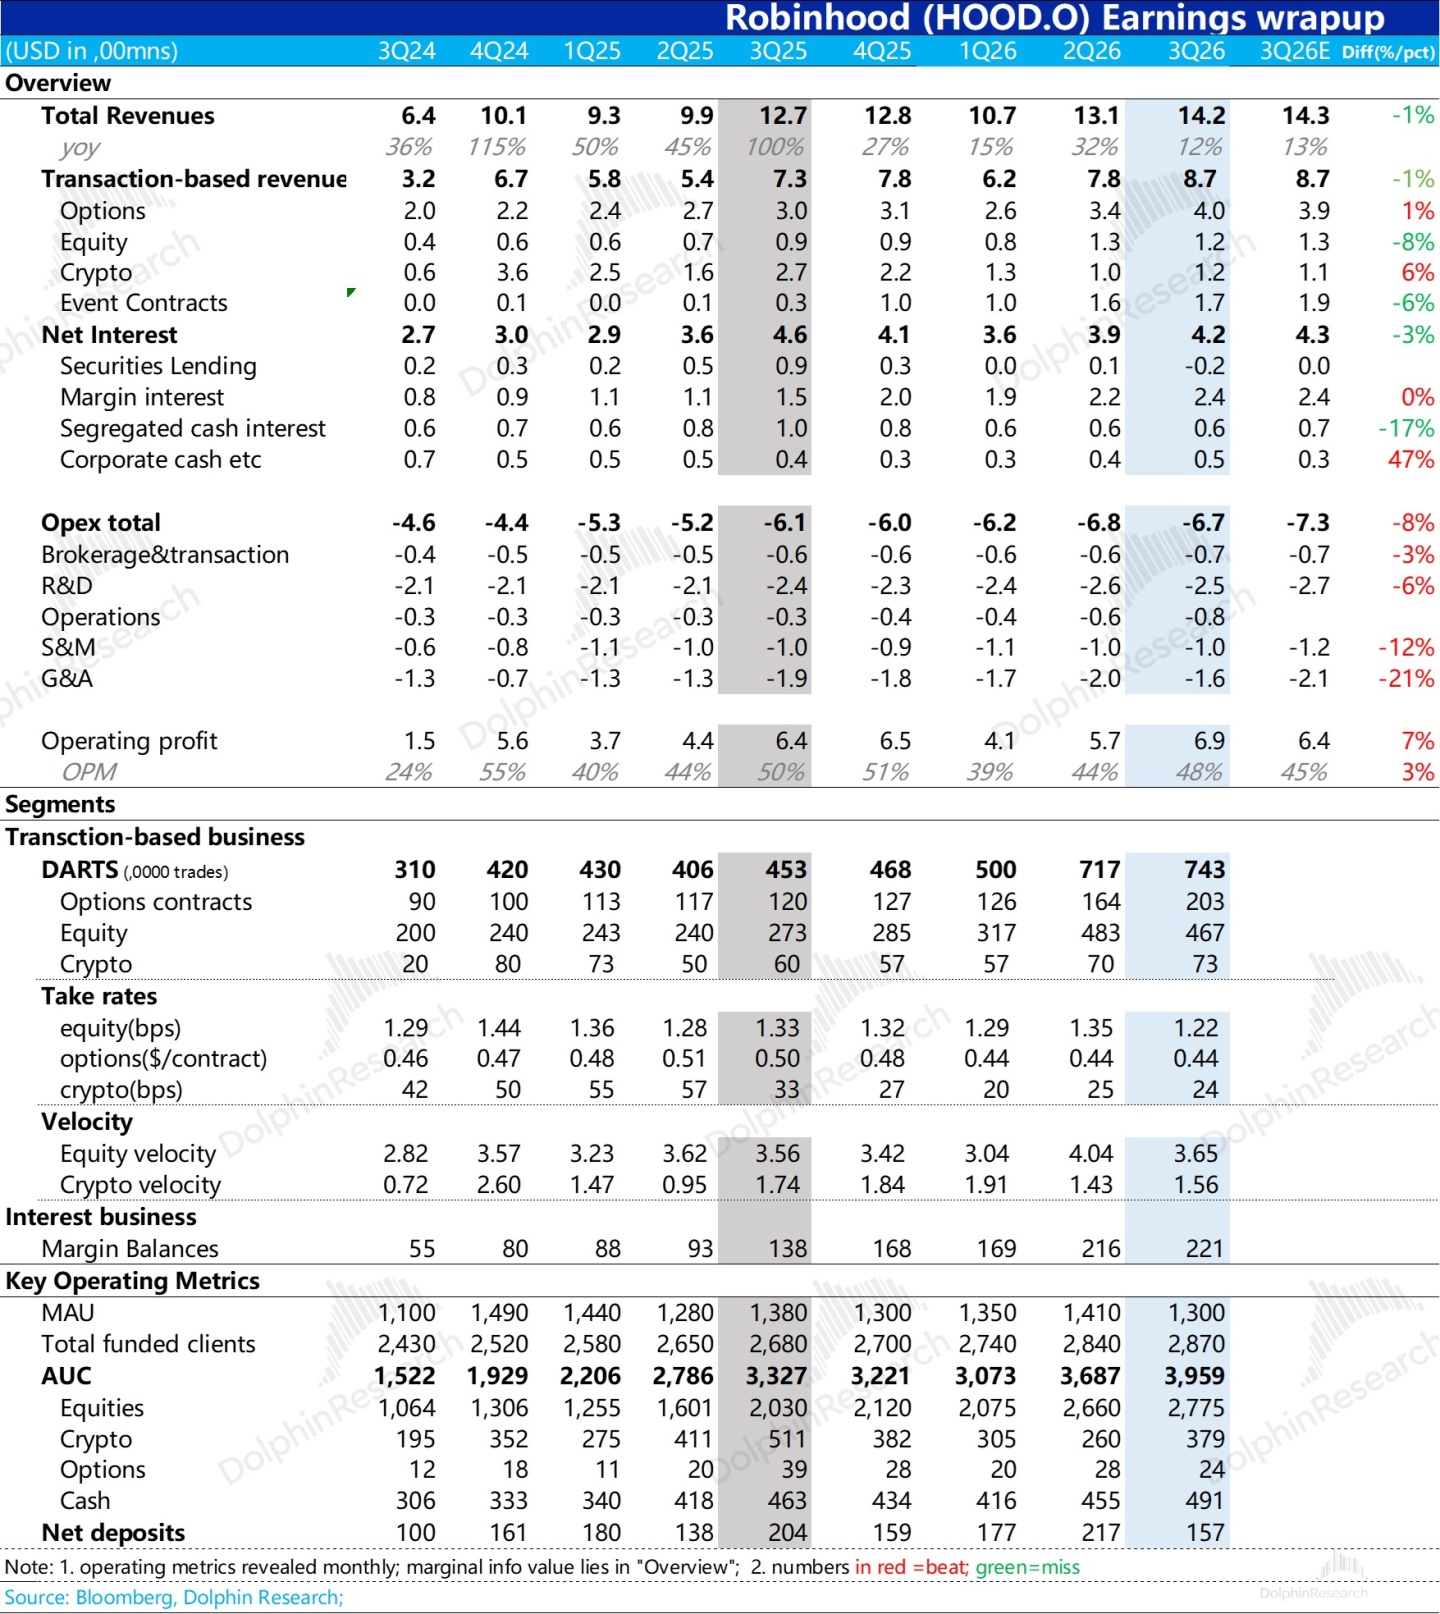
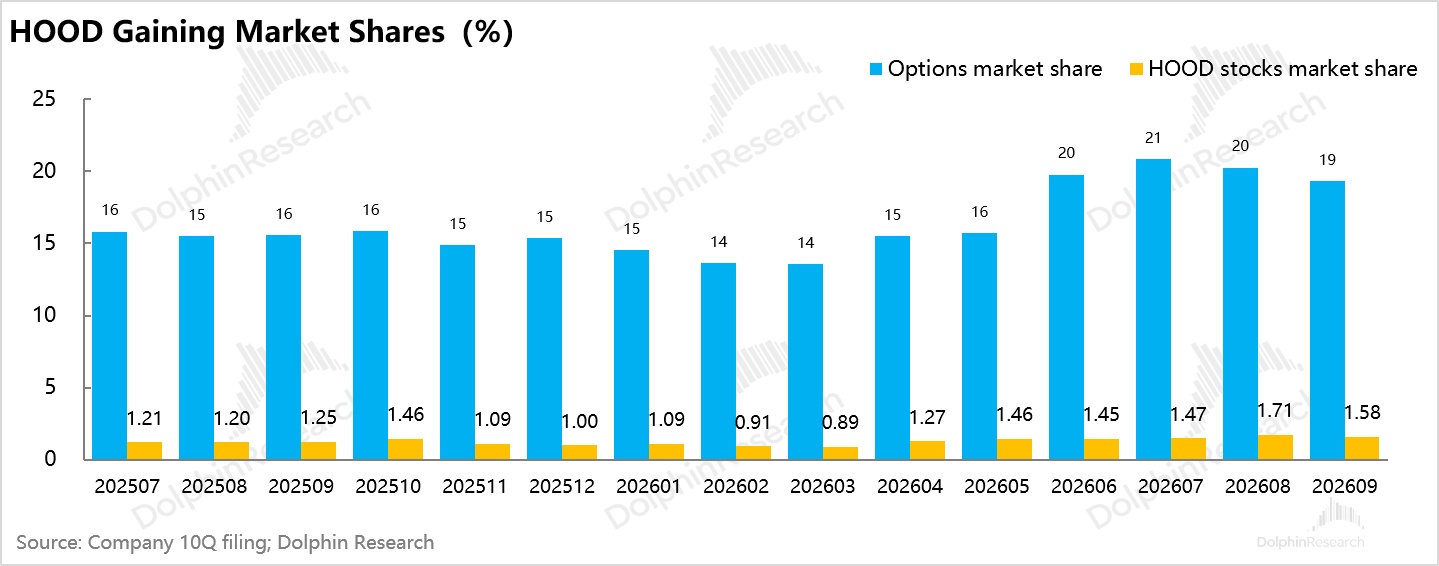
1. 好经营:就三季度美股行情而言,海豚君认为 HOOD 的经营数据非常拿得出手:关键创收的产品——正股、期权和事件合约基本都是季度新高状态,市占率也是拉升的。
2. 到底好在哪里?收入 14.2 亿,同比增长 12%,看起来高估值低增长。但要知道这是去年虚拟货币魔性拉涨,给 26 年留下的基数太高了。在海豚君看来,能有这样的增长已非常不易。
增长补位靠什么?a. 事件合约,二季度单季已有 1.7 亿;b. “监管赏赐”:PDT 监管(详见文末)调整,公司期权合约数直接稳上新台阶。这才算共同顶上了虚拟资产走入拦腰斩的大坑。
3. 好业绩为何股价还跌?预期差。公司按月披露交易与借贷数据,放榜之前,市场对公司的一致预期持续上调。业绩发布时真正的预期差,只有从交易量、放贷量到收入的变现率。
而恰恰在这里,正股、虚拟货币都偏低,差得比较大还是事件合约的变现。预期拉上去了,实际出来收入平平,资金就不乐意了。
再加上,10 月以来 AI 投资从 ARR 到融资难,各种恐慌下,行情一言难尽。公司也说了,四季度走到 10 月,经营数据也不算好:股票、期权、加密资产日交易量都比三季度低大约 5%,而市场目前大多数的预期要求 HOOD 在三季度基础上收入再创新高。
但如果走出市场 BETA 和业绩预期差的博弈,海豚君更看重 HOOD 在超级 BETA 市场里的超级 Alpha 能力。
海豚君在去年底看当时看市场给出超高估值时,最担心的问题就是,25 年虚拟货币 + 股市牛市,拉出这么高的基数,26 年的高增长到底从哪里来?
就这个问题而言,HOOD 今年实际交付的答卷认为其实非常不错:
1. 用增和资产增长:
三季度有资产用户净增 30 万人,期末有资产用户已经达到了 2870 万;用户净入金 157 亿美金,期末总资产已 4000 亿美金。
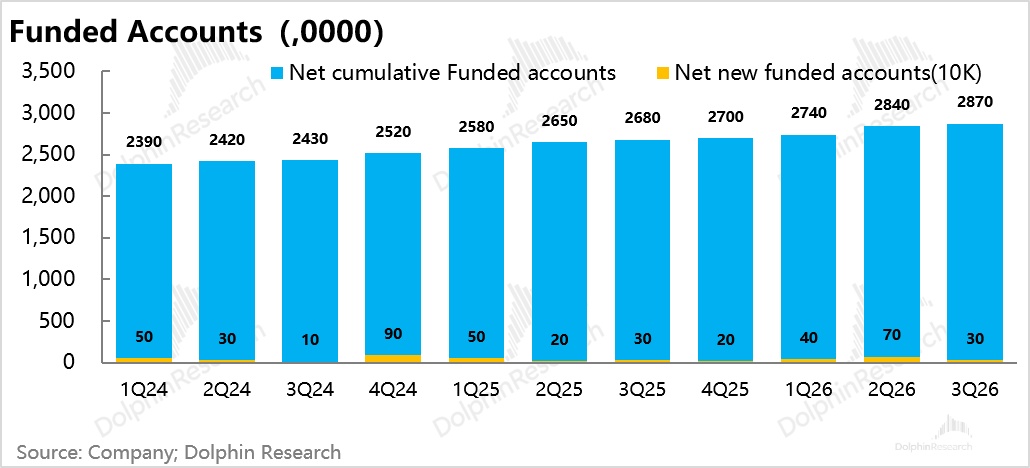
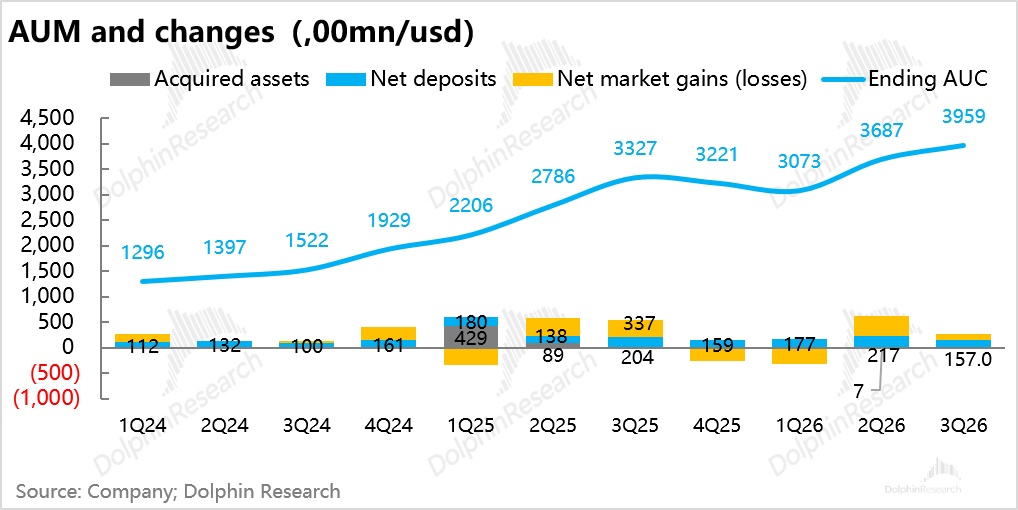
AUM 增长上,三季度市场不算红火,增长不到公司的同比 20% 的目标。
新增用户:用户基数太大,海豚君估计大幅拉涨并不容易,进一步的用增应该是靠国际市场,美国境内用尽量用特朗普账户低成本获客。
新增入金:拿用户的钱包份额应该运营关键,用不断推陈出新的产品和服务,吸引年轻一代的资金越来越多的进来。HOOD 折腾的资本是,它已经有本事用低门槛、低价的交易吸引力,让用户在这里开户了。剩下吸引用户资金蚂蚁搬家,其实就是产品创新 + 运营 + 营销的花活。
2. 交易端——受益两大红利
A. PDT 新规下期权交易市占率结构性拉升:
放开日内交易限制后,期权交易放量明显,三季度期权交易量环增 17%;单张期权合约创收稳定在 0.44 美金,期权收入同比增长了 31%。
B. 事件合约:1.7 亿的收入,去年同期只有 0.3 亿美金,同比很夸张。但恰恰它成了不及预期的地方,因公司每张事件合约只赚了 1.05 美分,而不是之前三个季度 1.15 美分 +。
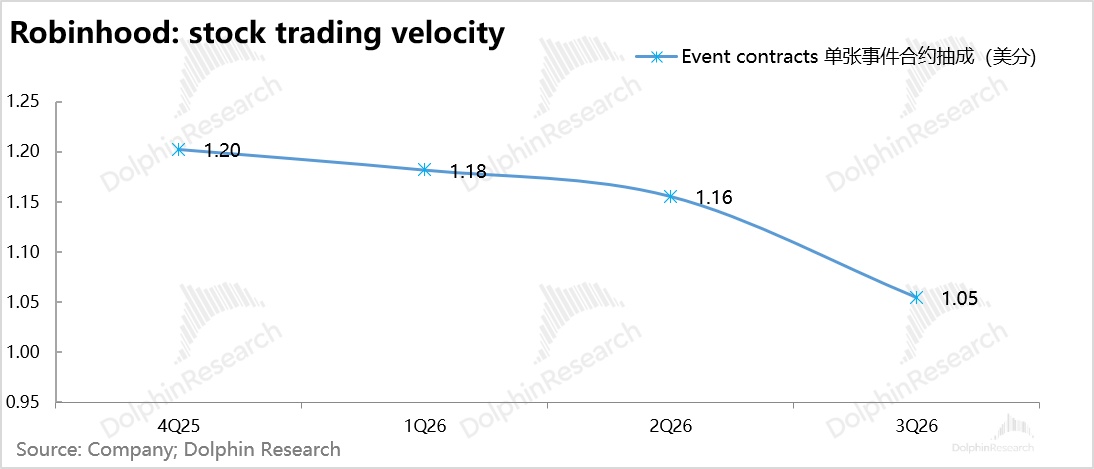
为什么单张收费低了?公司 6 月开始调整了收费政策,目的是激活一些流动性差的事件合约,市场以为对综合定价没有影响,实际看来是拖累的。
看一下前后定价对比:
一张事件合约面值固定一美元,结果押中,每张兑付 $1;押错,归零。成交价就是市场概率。 比如"某队夺冠"报 35 分,意思是市场认为概率约 35%。用户每张实付 35 分加手续费,押中每张赚 65 分。
6 月 1 日前,Robinhood 作为券商收佣时一张 1 美分,Kalshi 与 Rothera 清算时候再收一个很少的清算费,HOOD 一张订单交易费用大约是 1.2 美分。
6 月 1 日之后,HOOD 考虑到一些超低概率的事件合约流动性偏差,定价改为费率 * 合约价 *(1-合约价)。这个费率普通账户收费 10%,Gold 会员收费 5%。
每张封顶一分,交易所费另计。同行交易所如 Kashi 也是这么定的,只是费率是 7%。
从实际结果来看,公司应是做了费用让利,导致事件合约单张收入下滑明显。但从行业竞争角度,HOOD 虽然让利了,但事件交易合约的市占率并没上升,甚至有所下滑。
本质上,估值太高,资金审视起来非常苛刻,只要边际增量信息稍有风吹草动,股价就大波动。
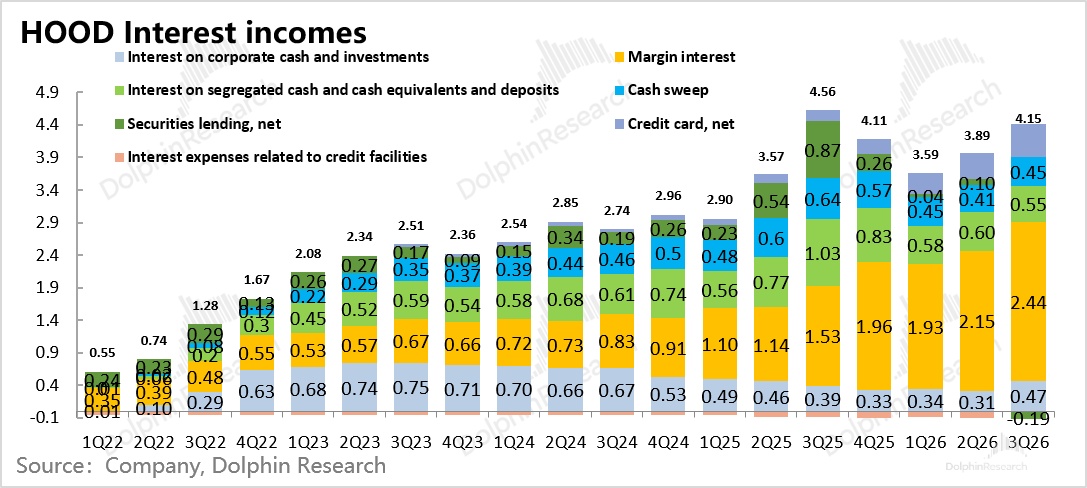
3. 生息业务:缺乏亮点
环比增长主要靠融资额增长带动,融资额早已公布;业务线上,主要是信用卡业务似乎有希望跑出点增量,其余主要是因加息带动现金生息业务小增。
但融券本季度拖累严重,融券需求少,毛收入本就低,但公司借券有成本,导致融券业务收入直接转负。
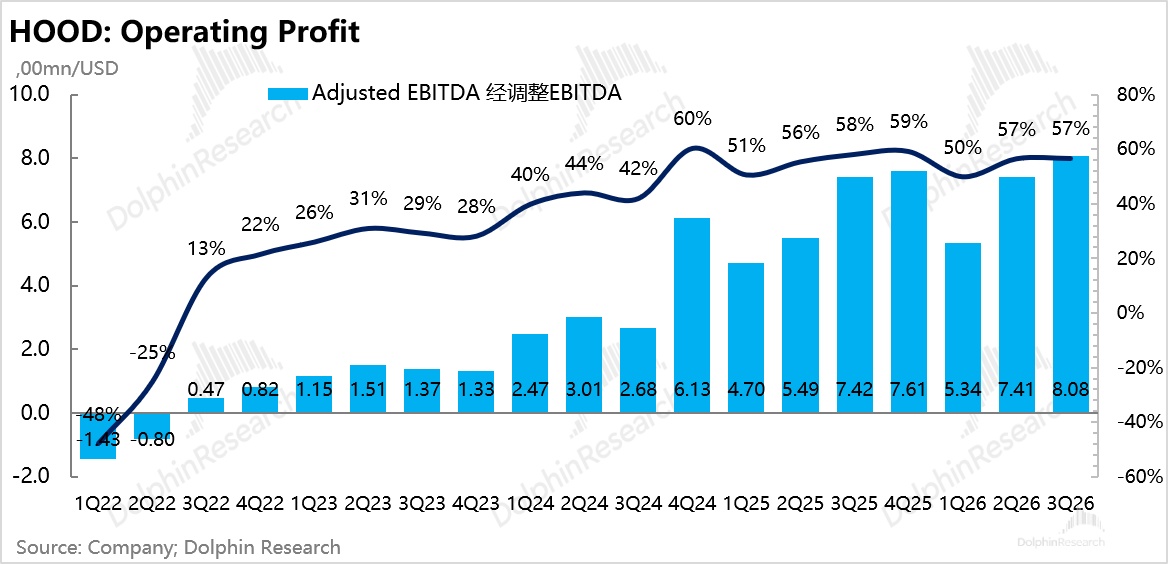
4. 最终利润表现非常漂亮:8 亿调整后(剔除了期权激励、一次性损益,以及摊销折旧)经营利润维持在 57%。
行政和研发支出环比还在下降,员工人数仅小幅增长,应与美国以外市场开拓有关。
这两个季度主要支出端膨胀比较快的地方:一个是运营相关费用;一个是借贷业务(融资 + 信用卡)做大后,信贷损失准备快速增长。
5. 还有多少 “待爆帝”?
券商再牛,赛道决定了券商无法超越市场 Beta。但这两年 HOOD 通过眼花缭乱的产品创新,开拓新的交易类目,先后做出来虚拟资产和事件合约,让它拿到了超越 Beta 的超级成长。
三季度,它又新推了一系列的新产品和新功能:比如说 9 月 29 日的峰会上,推出了 Agents,帮用户做研究下单,之前也上线了 Agentic Trading。
此外,新上线的 Robinhood Chain(主要是 GAS 费)给加密业务创造了 2600 万美金的收入。刚上线收入这么高,主要是因为流动性出了问题,不是常态化收入。
其他在布局的业务:
A. 产品端:桌面端 Legend 之外、托管投顾、一级资产 Ventures 等;同时还有银行业务,用户出金也是出到自家银行的居多。
B. 国家化:拿到迪拜牌照,新加坡获原则性批准。管理层的长期目标是一半以上业务来自海外、一半以上来自机构。
海豚君观点:
综上其实可以清楚看到,预期差上 HOOD 三季度不尽人意,但不说被拉高的预期,作为券商能连续两年,靠新品持续跑超市场 Beta,已经非常厉害。
券商业务核心——拿开户用户、拿用户资金。HOOD 在拿用户开户傲视群雄。有这个流量资本在,它做产品创新,能触达的用户基数天然较多,成功概率更大。
而产品成功了又能吸引更多的用户资金,让用户财富逐步转移到 HOOD 账户上。
很显然,HOOD 很清楚自己的优势,也在通过频繁的产品发布、散户友好型对外沟通等,不断强化为散户 “交易平权” 的价值主张。
而这正是海豚君认为它能够拿到估值溢价的根本逻辑。
长期逻辑确实没变,但站在 2026 年底:用产品拓展、创新,HOOD 连续两年跑出超额增长之后,迫在眉睫的问题是 2027 年的超额增长要从哪里来?
电话会上,HOOD 的回答:Agentic、预测市场、永续、Trump 账户、Ventures 与代币化。老业务经纪和加密主要是拿市场份额。
目前 Agentic 难以判断,预测市场季度持续拉高还需观察。其他几个要在一年之内快速成气候并不容易。再短一些,四季度市场波动较大,季度收入不排除环比可能下降。
因此,27 年超额增长来源不定的情况下,海豚君对 HOOD 的价值判断是看跌掉超额溢价之后安心入手,压新产品爆发的向上弹性。
假设 2027 年新品接力不强,27 年单季收入 15 亿美金,对应年化 60 亿美金,60% 的利润率、15% 的税率,也就是税后经营利润 31 亿。
按标普 500 估值,不给溢价,给 20-25X PE(vs 当下 27X),对应 650-750 亿美金之间,对应股价大约 70-84 美金。而向上弹性大约 35XPE,大约 1100 亿美金,这个之上,风险收益比会显著变差。
备注 PDT(模式日内交易者: Pattern Day Trader)新规解释
一、旧规则是什么
1. 在保证金账户里,五个连续交易日内做满 4 笔或以上的日内往返交易(当日买当日卖),就被标记为 PDT。
2. 一旦被标记,账户必须始终维持至少 $25,000 权益((持仓市值 + 现金 − 融资借款余额);达不到就只能每五天做 3 笔日内交易,违规会被冻结 90 天。
3. 现实规避操作:在三家券商各开一个户,每周就有 9 笔额度;
二、改革时间线?
1. 2025 年 9 月 FINRA 董事会通过整体替换方案,12 月 29 日报送 SEC,
2. 2026 年 1 月 14 日刊登在《联邦公报》上公开征求意见。
3. 26 年 2 月 4 日征询期结束,收到 100 多封意见信,除一封外全部支持,Schwab、Robinhood、E*TRADE、SIFMA 都在列。
4. 2026 年 4 月 14 日,SEC 加速批准。4 月 20 日 FINRA 发出 26-10 号监管通知,确定 6 月 4 日生效,
6. 券商改造系统的券商可在 18 个月内 (到 2027 年 10 月 20 日) 分阶段落地。
三、新规则是什么?
改革的一个明确动因是末日期权(0DTE 零日到期期权:买它,要么行权价内结算, 要么直接归零,没有明天
)权等现代日内交易形态, 在 2001 年立规时根本不存在。
新框架的核心是从"盯交易笔数"改成"看实时风险",具体:
a.).PDT 标识彻底取消,日内交易不再计数,$25,000 门槛消失。
b.) 权益超过 $2,000(杠杆账户法定底线) 的合格保证金账户;
c.) 各家券商根据当前持仓和维持保证金要求自行设定日内购买力。
券商可以二选一:
1. 实时监控保证金缺口 (直接拦下造成或加大日内缺口的交易); 或者
2. 只做一次日终检查。
监管设计本质是从 "账户金额"这个静态监管,换成了"单笔或单日交易风险"的动态判断。
四、0DTE vs PDT 新规的化学反应?
① 0DTE 产品设计上天然落入日内交易;
② 0DTE 可以用小额资金放大波动。不同账户类型解绑中,低 AUM 账户更容易买期权,而非股票;
③ 0DTE 是零售期权涨幅最快品类;
④ 新规后,原本多账户避规则的用户可能合并到一个券商账户里,因为可以节省成本、方便报税;交易回归单一账户是大概率理性选择。
<此处结束>
海豚君历史文章,请参考:
《Robinhood:美股散户"罗宾汉"真是特朗普"扶不起的阿斗"吗?》
《罗宾汉 (Robinhood):一年四倍,美股散户王真那么牛?》
《Robinhood:涨跌全靠特朗普,何时才能"我命由我不由天"?》
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。