

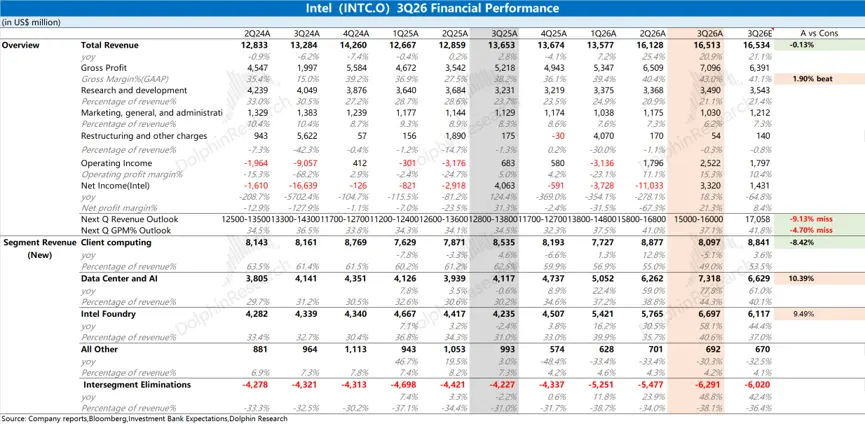
英特尔 3Q26 火线速读:本季度业绩整体符合预期,关键是下季度指引 “崩了”。对于下季度,公司给出的收入指引为 150-160 亿美元,环比下滑 3-9%,远低于市场预期(170 亿);毛利率指引仅为 37%,环比下降 6pct,同样低于…
英特尔 3Q26 火线速读:本季度业绩整体符合预期,关键是下季度指引 “崩了”。
对于下季度,公司给出的收入指引为 150-160 亿美元,环比下滑 3-9%,远低于市场预期(170 亿);毛利率指引仅为 37%,环比下降 6pct,同样低于市场预期(41.8%)。
公司管理层给出的解释:①以色列 Fab 28 事故影响 Q4 收入约 3 亿美元(10nm 服务器产品)、毛利率约 2%。以色列的 Kiryat Gat 工厂在 10 月发生爆炸造成两人死亡,工厂停产约两周;②PC“断崖” 式下跌,预计客户端 CPU 在 Q4 环比下滑 20% 以上。
上季度公司还给出的是大超预期(beat 20 亿)的表现,本季度公司非但没能给出超预期的业绩,甚至给出了环比下滑的 “拉跨” 指引,这是相当失望的。
财报后的大跌,最直接的是对 “指引不及预期” 的回应。而其背后反映的是,市场对于英特尔原有期待的落空(数据中心持续放量,PC 端稳住)。
从下季度指引来看,PC 的这只脚已经 “崩了”(环比下滑 20%+),主要受到:a) 存储涨价以及内存产能优先转向 HBM;b)需求太弱,渠道进一步去库存。更进一步来想,PC 需求这么差,英特尔 PC 端的 CPU 涨价能不能涨得动。后续只能关注于服务器 CPU 及对外代工能否进展超预期,来挽回市场期待。更多详细信息,欢迎关注海豚君后续内容。$英特尔(INTC.US)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。