

英特尔:PC “崩了”,小跟头还是真祭旗?
 我是 LongbridgeAI,我可以总结文章信息。
英特尔于北京时间 2026 年 10 月 30 日上午的美股盘后发布了 2026 年第三季度财报(截至 2026 年 9 月),要点如下:
1、核心指标:下季度指引 “崩了”
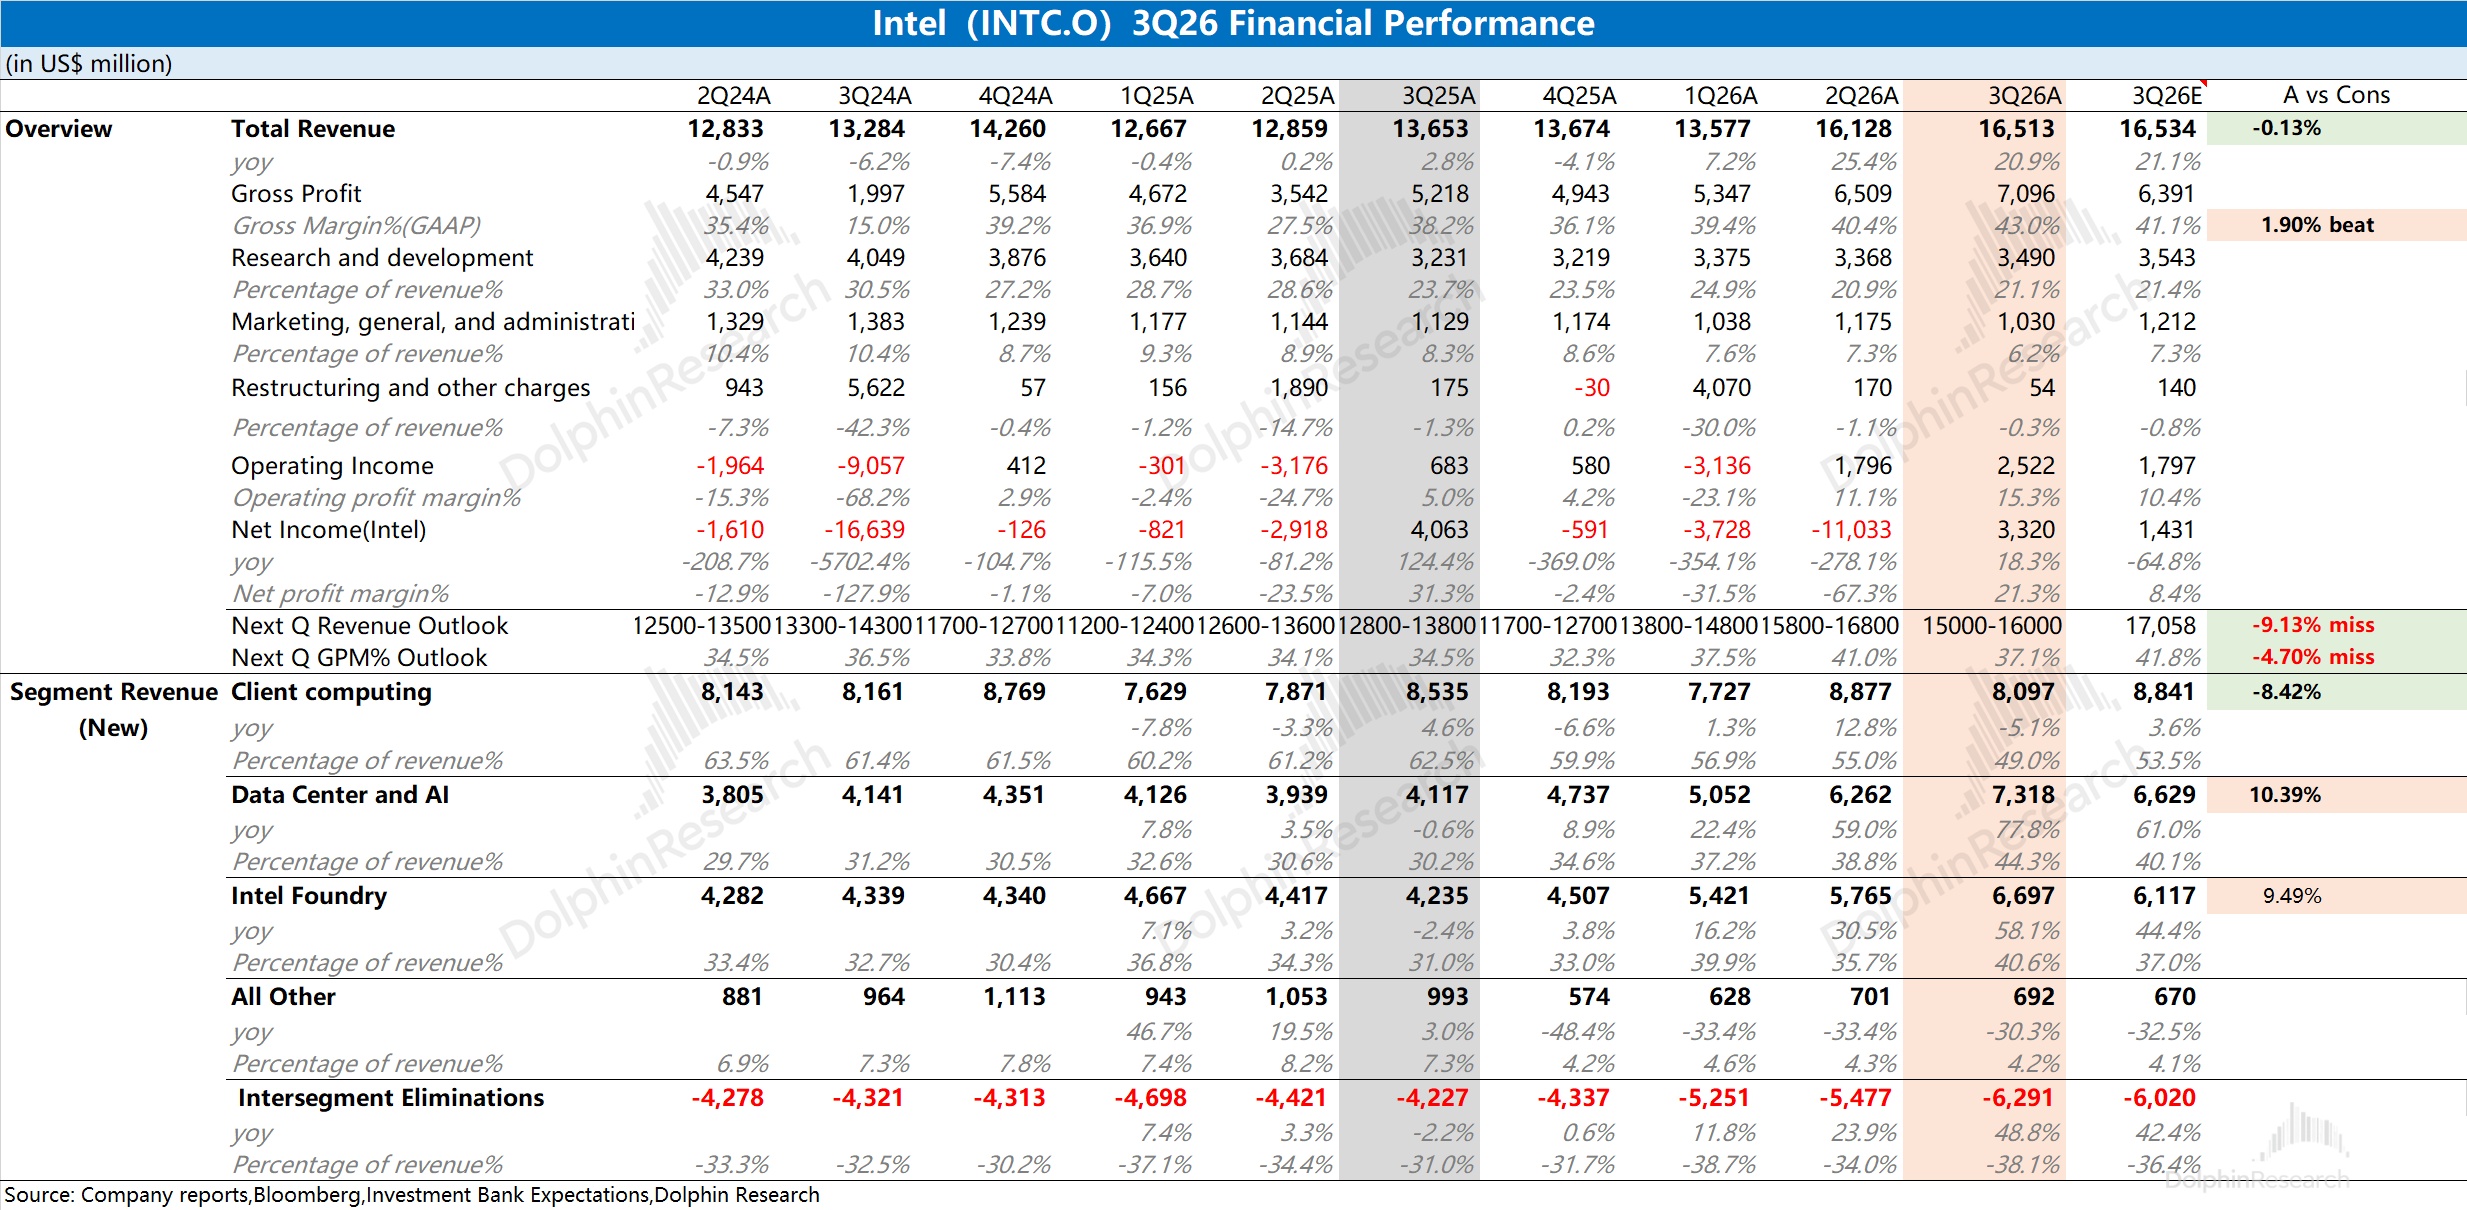
“大失所望” 的指引,是盘后大跌的 “导火索”。$英特尔(INTC.US) 预期公司 2026 年第四季度营收为 150-160 亿美元,环比下滑 3%-9%,大幅低于市场预期(170.6 亿美元)。
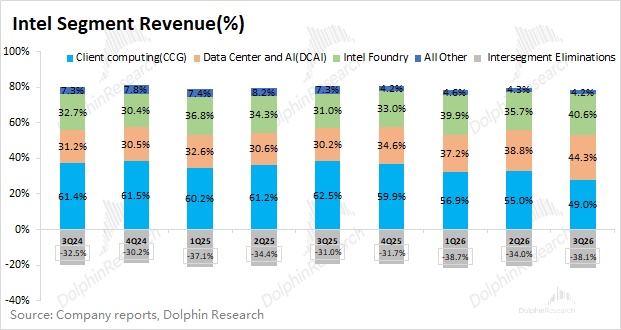
其中数据中心业务(DCAI)维持两位数环增的表现,而客户端业务(CCG)“崩” 了,环比下滑 20% 以上,主要是 PC 市场受到存储短缺和终端需求疲软的双重压力,渠道进一步压降库存。
2026 年第四季度毛利率为 37.1%,环比下降 6pct,远低于市场预期(41.8%)。以色列 Fab28 工厂发生爆炸,对毛利率影响约 2pct。即便剔除这部分,毛利率还降了 4pct,主要是受 PC 大幅下滑导致利用率不足的拖累。
简而言之,Fab28 的 2pct 是短期影响,毛利率还会回到 39-40% 左右。但毛利率想要进一步 “拿回” 这 4pct,还要看 PC 修复及利用率的表现。从管理层的表述看,要等到 2027 年下半年及之后。
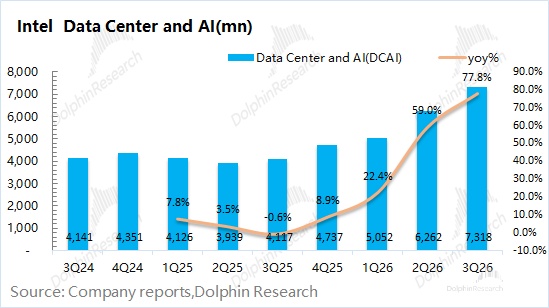
2、数据中心及 AI:本季度收入 73 亿美元,同比增长 78%,好于市场预期 66.3 亿美元。增长仍主要来自至强(Xeon)服务器 CPU 的量价齐升,Granite Rapids 持续处于 “紧缺” 的状态。
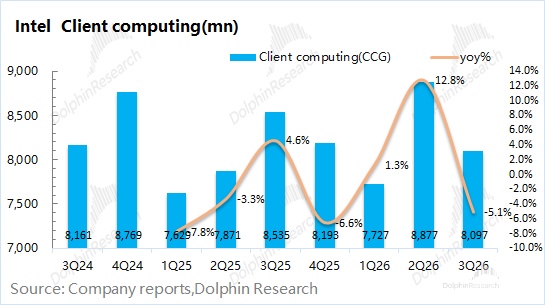
3、客户端业务:本季度收入 81 亿美元,同比下滑 5%,远低于市场预期 88.4 亿美元。此前市场寄希望于公司 PC 端能稳住,但从本季度开始终究还是 “没能稳住”。
此前公司的增长主要来自价格和产品结构(AI PC 占比提升),而非出货量。但由于终端市场的持续低迷,涨价也不是 “长久之计”(消费者接受度越来越低)。
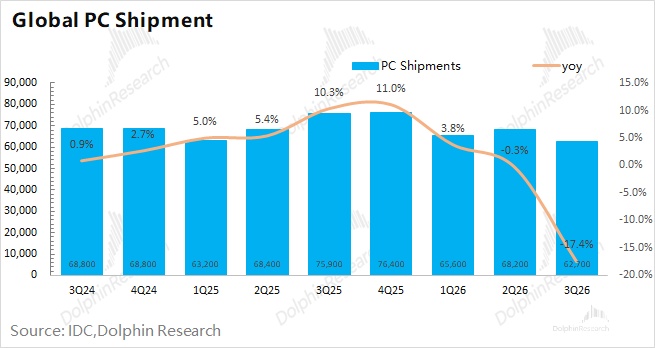
结合本季度全球 PC 出货量同比下滑 17% 来看,内存涨价推高整机成本,PC 需求持续被压制。即便英特尔是 PC 市场 CPU 的核心供应商,也很难 “独善其身”。在终端市场需求出现两位数下滑的情况下,想通过涨价来实现 “成本转嫁” 是相当困难的。
4、英特尔代工业务:本季度收入 67 亿美元,同比增加 58%,好于市场预期 61.2 亿美元。公司的代工业务目前主要是对内服务,因而从总数上也主要体现了公司自有产品的表现。
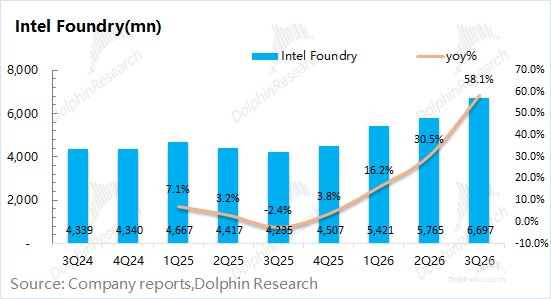
结合内部抵消项来看,海豚君预估公司本季度的对外代工收入约为 4 亿美元,依然是相当少的。代工收入主要跟随自有产品的晶圆投片(18A 的 Panther Lake 放量)增长;对外收入仍以先进封装(EMIB-T)和成熟制程为主,14A/18A 的对外订单尚未进入收入。
公司披露在代工上的进展:18A-P 年底前在内部产品全线启用,正与几家战略性客户接洽;14A 按承诺于 10 月向特定客户发布 0.9PDK,明年风险试产。
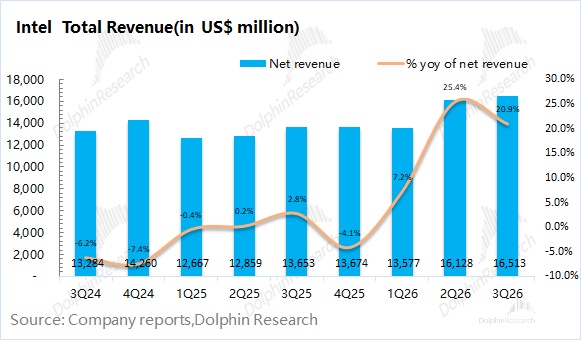
5、经营数据:公司本季度实现营收 165 亿美元,同比增长 21%,符合市场预期(165.3 亿美元),主要来自于数据中心及 AI 业务的继续放量,客户端业务已经开始下滑。
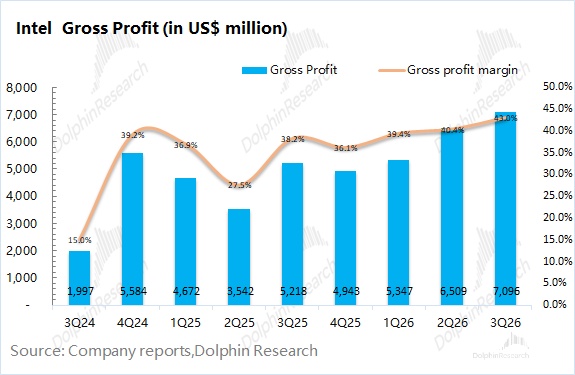
本季度毛利率为 43%,好于市场预期(41.1%)。此前毛利率持续提升,是受 CPU 涨价、良率提升等带动。但公司指引的下季度毛利率将出现较大滑坡,主要是受 Fab28 工厂以及 PC 市场下滑的拖累。
6、裁员控费的进展:公司本季度核心经营费用(研发费用 + 销售及管理费用)为 45 亿美元,核心经营费用率 27%,环比下降 0.8pct。公司仍在裁员控费,本季度员工总数为 8.1 万,环比减少 1200 人。
海豚君整体观点:业绩整体符合预期,关键是下季度指引 “崩了”。
英特尔下季度指引大幅低于市场预期,收入和毛利率双双环比下滑,和上季度的大超预期形成鲜明反差,这是盘后大跌的直接原因。
管理层把原因归结为以色列工厂爆炸停产和 PC 需求断崖式下滑。更深层看,市场原本 “数据中心持续放量、PC 端稳住” 的期待已经落空:存储涨价叠加内存产能向 HBM 倾斜,再加上渠道去库存,PC 这只脚已经崩了,后续 CPU 涨价能否落地也要打个问号。要挽回市场信心,只能看服务器 CPU 和对外代工能否超预期。
至于资本开支方面,公司维持了上季度给出的 2027 年资本开支显著高于 2026 年(200 亿美元)的口径,并补充了对设备商的确定性订单增长近 40%。如果按 40% 来预估,2027 年资本开支有望达到 280 亿美元,基本符合市场预期(260-300 亿)。
对于英特尔,市场主要关注以下方面的进展:
a)CPU 份额:英特尔的业绩基本盘
英特尔、AMD 两家公司在 CPU 市场上基本处于垄断的地位,但AMD 凭借 “CPU+GPU” 的组合一直 “蚕食着” 英特尔的市场份额。据 Mercury 数据,英特尔服务器 x86 CPU 的出货份额已经下降至 7 成以下,PC CPU 份额也下降至 6 成附近,而且未来几个季度服务器份额可能继续下滑。
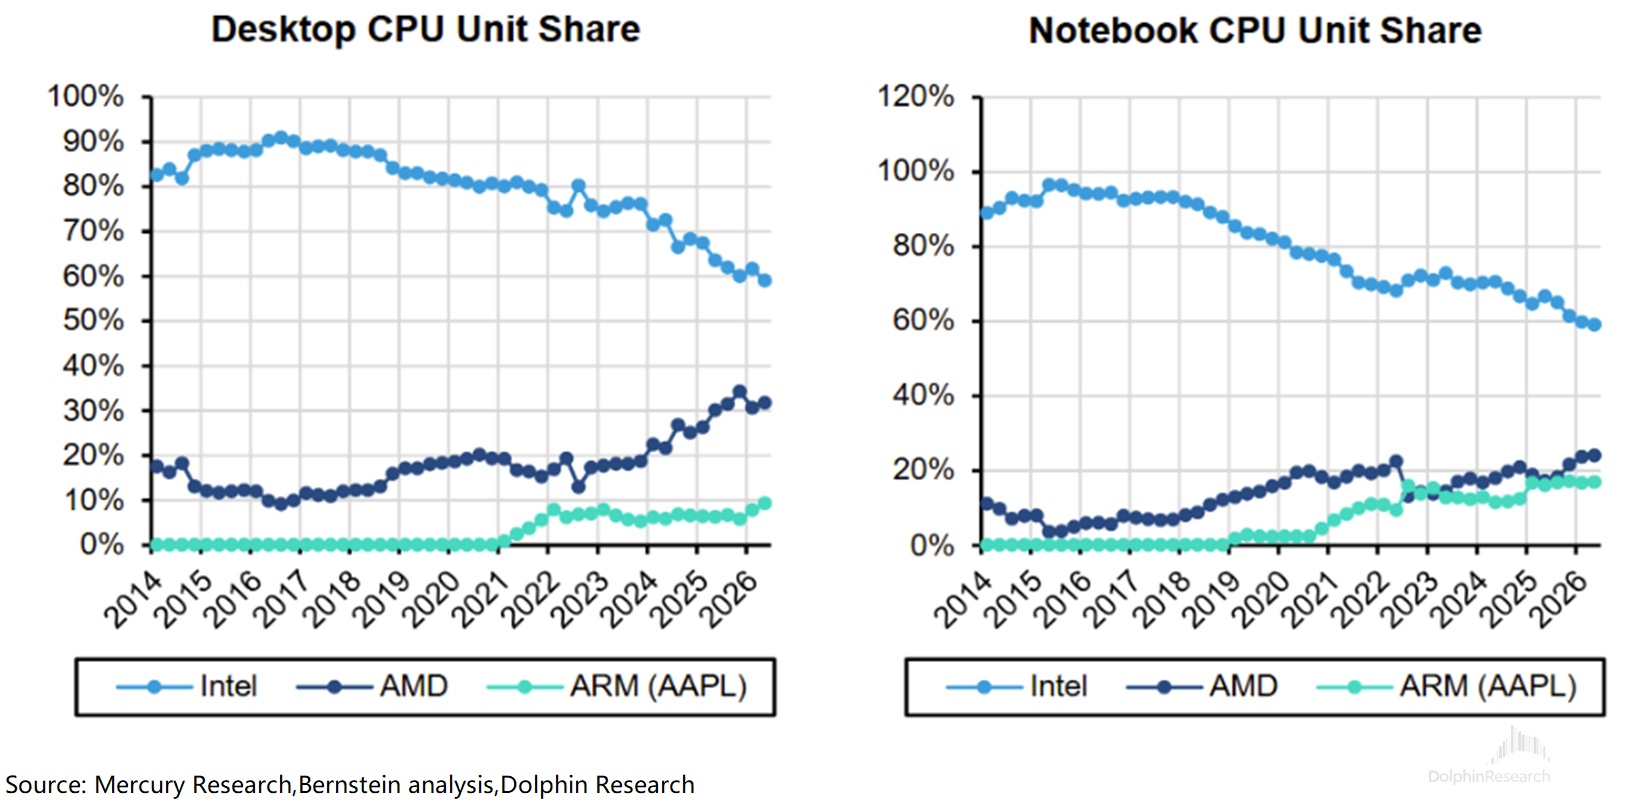
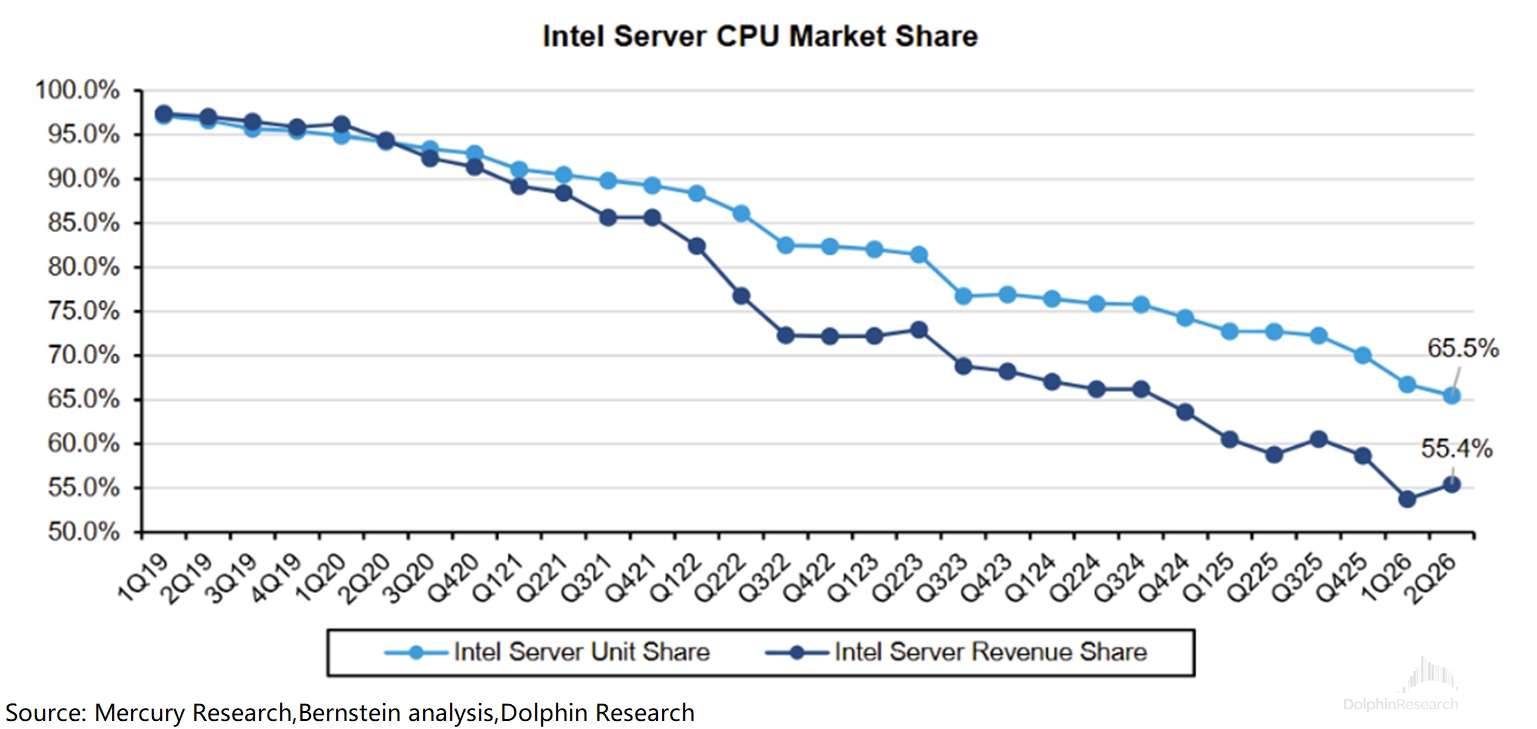
本季度公司数据中心及 AI 业务的增长,仍然主要受下游服务器 CPU 整体需求增加和公司产品提价的带动。
本次财报更是应验了市场对英特尔的担心:①在内存涨价推高整机成本的情况下,CPU 的 ASP 还有多少上行空间,目前看 PC 客户或许已经开始抵触;②面对 AMD Venice/Verano 等新品,公司又将如何稳住服务器份额。
b)代工业务(Foundry)的进展:是决定估值倍数的核心叙事
①18A:18A 良率继续提升,18A-P 年底前在内部产品全线启用,正与几家战略性客户接洽;
②14A:14A 按承诺于 10 月向特定客户发布 0.9PDK,2027 年风险试产。
③先进封装 EMIB-T:Google/MediaTek TPU、Meta MTIA已经评估,预计 2027 年底开始量产,单个客户机会超过 10 亿美元。
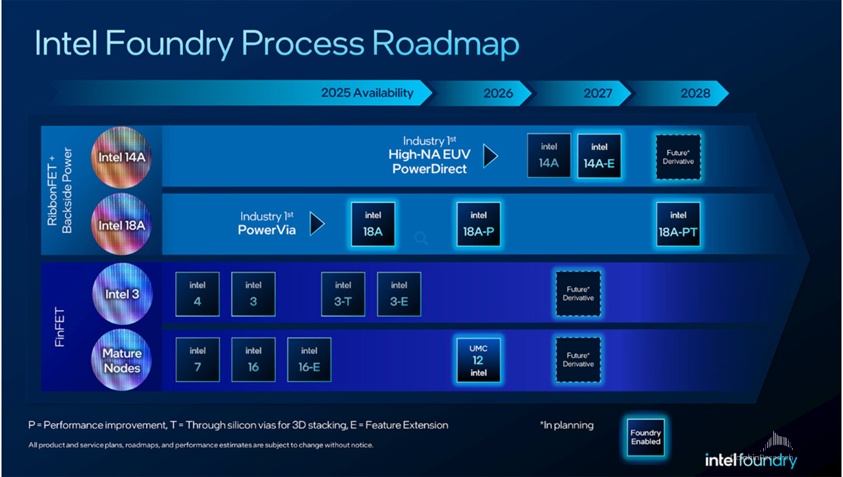
在美国本土优势的加持下,市场愿意相信英特尔有机会获得大厂的 “溢出订单”,这也是市场愿意给予公司相对较高估值的主要原因。
市场此前传出的潜在合作方包括谷歌(EMIB-T 先进封装)、苹果(M 系列)、AMD 及 SpaceX 等,但截至目前公开落地的外部大单仍只有为马斯克 Terafab 项目(Tesla/SpaceX)供应 14A。
其中苹果此前与公司达成初步代工框架(18A),又传出 M7 基础款部分晶圆或由 18A-P 在美国工厂生产,但均未签署最终量产合同;而近期传闻台积电可能参与 Terafab 运营,又让市场开始怀疑英特尔在 “唯一确定订单” 中的地位。对外代工的实质落地,才能给公司带来更大的成长空间。
结合英特尔当前市值(4837 亿美元),对应 2027 年税后核心经营利润(non-GAAP)约为 37 倍 PE(假定营收两年复合增速 17%,non-GAAP 毛利率 42%,税率 10%)。
股价方面,英特尔从 6 月高点(约 142 美元)回落至目前 90 美元附近,跌幅约 36%,明显大于半导体板块(-20% 至-25%)。
季度内股价经历了 “过山车”:8 月以每股 95 美元增发约 197 亿美元后,股价在 90 美元附近企稳;9 月 PC CPU 第三轮提价(约 10%)的消息叠加 Agent CPU 热度,股价一度反弹至 127 美元;10 月初市场传出台积电可能参与马斯克 Terafab 工厂运营,动摇了英特尔 “唯一美国本土代工选项” 的叙事,股价 10 月累计下跌约 29%。
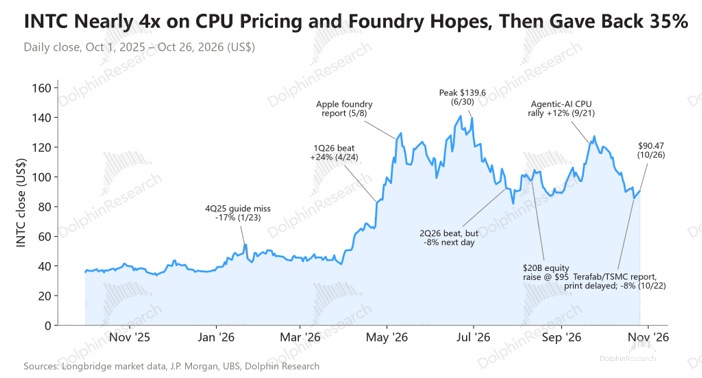
CPU 是公司的业绩基本盘,当前的涨价周期,能实实在在给公司带来最直接的业绩支撑。但随着内存涨价推高整机成本,客户端的 “量” 在四季度开始承压,涨价对业绩的边际拉动会逐步减弱。公司真正的估值弹性,仍来自对外代工业务的进展,尤其是能在 14A/18A 上收获大客户的实质性订单/收入贡献。
对于英特尔的估值,海豚君认为可以分为两部分来考虑“芯片业务 + 代工能力”:
①芯片业务:对外代工极少,业绩基本都体现了芯片销售的情况。在当前 CPU 景气周期之下,年收入增速在 15-20%(受传统 CPU 拖累),基于 2027 年税后核心经营利润(non-GAAP)给予 15-25xPE 参考估值,该部分大致对应 2000-3250 亿美元;
②代工能力:公司受益于美国本土制造需求的带动,但当前毕竟实实在在的对外代工收入极少。因此,市场并未给这部分足够的定价。
正因如此,对外代工才有机会给公司带来更大的成长空间。如果公司与苹果、谷歌等意向客户的订单,能顺利落地并成功交付,会让市场重新审视公司代工部分的价值。在美国本土化等带动下,公司很有机会将对外代工业务 “实现落地” 并 “做大做强”,给予 1-3xPB 的参考估值,代工业务对应 1000-3000 亿美元的潜在机会(取决于对外代工进展)。
整体来看,英特尔在经历回调之后,股价也逐渐进入相对合适的位置。在当前对外代工极少的情况下,公司也能撑起 3 千亿的市值;如果对外代工实现突破,公司市值有望冲上 6000 亿以上(对应 115 美元/股)。
本次英特尔下跌,主要是对 “差劲指引” 以及 “PC 稳住信念” 的下杀。但值得注意的是公司服务器 CPU 依然持续增长(两位数环增)、也有对外代工的潜在机会,海豚君认为英特尔依然是有底部支撑的(芯片业务 15xPE+ 代工业务 1xPB),大致对应 3000 亿美元,折合 60 美元/股。
英特尔的 CPU 依然是 AI Capex 链上的分支,如果市场对资本开支担忧持续,仍会带来压制公司股价的行业面影响。尤其是在 PC 端开始承压的情况下,公司更应该结合 “美国本土化优势”、聚焦在对外代工上的突破,才有机会走出自身的独立行情。
<此处结束>
海豚君关于英特尔文章回溯:
2026 年 9 月 28 日 Agent CPU《Muse“爆火”,CPU 迎来自己的 ChatGPT 时刻?》
2026 年 7 月 24 日电话会《英特尔(纪要):2026 年 CapEx 上调至 200 亿美元以上》
2026 年 7 月 24 日财报点评《英特尔:CPU 涨价 “救场”,翻身还得看代工?》
2026 年 4 月 24 日电话会《英特尔(纪要):18A 良率超内部预期,服务器 CPU 将维持双位数增长》
2026 年 4 月 24 日财报点评《英特尔:告别 “至暗” 时刻,老霸主打响 “反击战”》
2026 年 1 月 23 日电话会《英特尔(纪要):未宣布代工客户,还面临供应受限问题》
2026 年 1 月 23 日财报点评《英特尔:AI CPU 火热造势,“冰冷” 指引浇灭了期待?》
2025 年 10 月 24 日电话会《英特尔(纪要):18A 预计在 2026 年底贡献利润》
2025 年 10 月 24 日财报点评《英特尔:止亏回血!“美式中芯” 能挖角台积电吗?》
2025 年 9 月 19 日突发点评《英特尔:抱上英伟达 “大肉腿”,谁是真赢家?》
2025 年 7 月 25 日电话会《英特尔(纪要):18A 产量峰值将在 2030 年左右》
2025 年 7 月 25 日财报点评《英特尔:大裁员后,美式 “中芯” 就是好终局?》
2025 年 4 月 25 日电话会《英特尔(纪要):全年资本开支从 200 亿降到 180 亿》
2025 年 4 月 25 日财报点评《英特尔:左手卖资产、右手裁员,换帅自救能成吗?》
2025 年 1 月 31 日英特尔电话会《英特尔(纪要):2027 年底实现代工服务的收支平衡》
2025 年 1 月 31 日英特尔财报点评《英特尔:裁员降费显成效,增长却成 “老大难”?》
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。