

亚马逊 3Q26 火线速读:此次业绩表现中性偏差,市场最看重的三项都不及预期——AWS 增速低于市场真实预期,加回 Prime Day 后广告仍明显降速,资本开支大超使自由现金流深度为负。唯一救场的是利润照例大超此前指引上限,除国际零售外各…
亚马逊 3Q26 火线速读:此次业绩表现中性偏差,市场最看重的三项都不及预期——AWS 增速低于市场真实预期,加回 Prime Day 后广告仍明显降速,资本开支大超使自由现金流深度为负。唯一救场的是利润照例大超此前指引上限,除国际零售外各分部都不错。
1、整体业绩:收入符合预期,利润大超指引上限
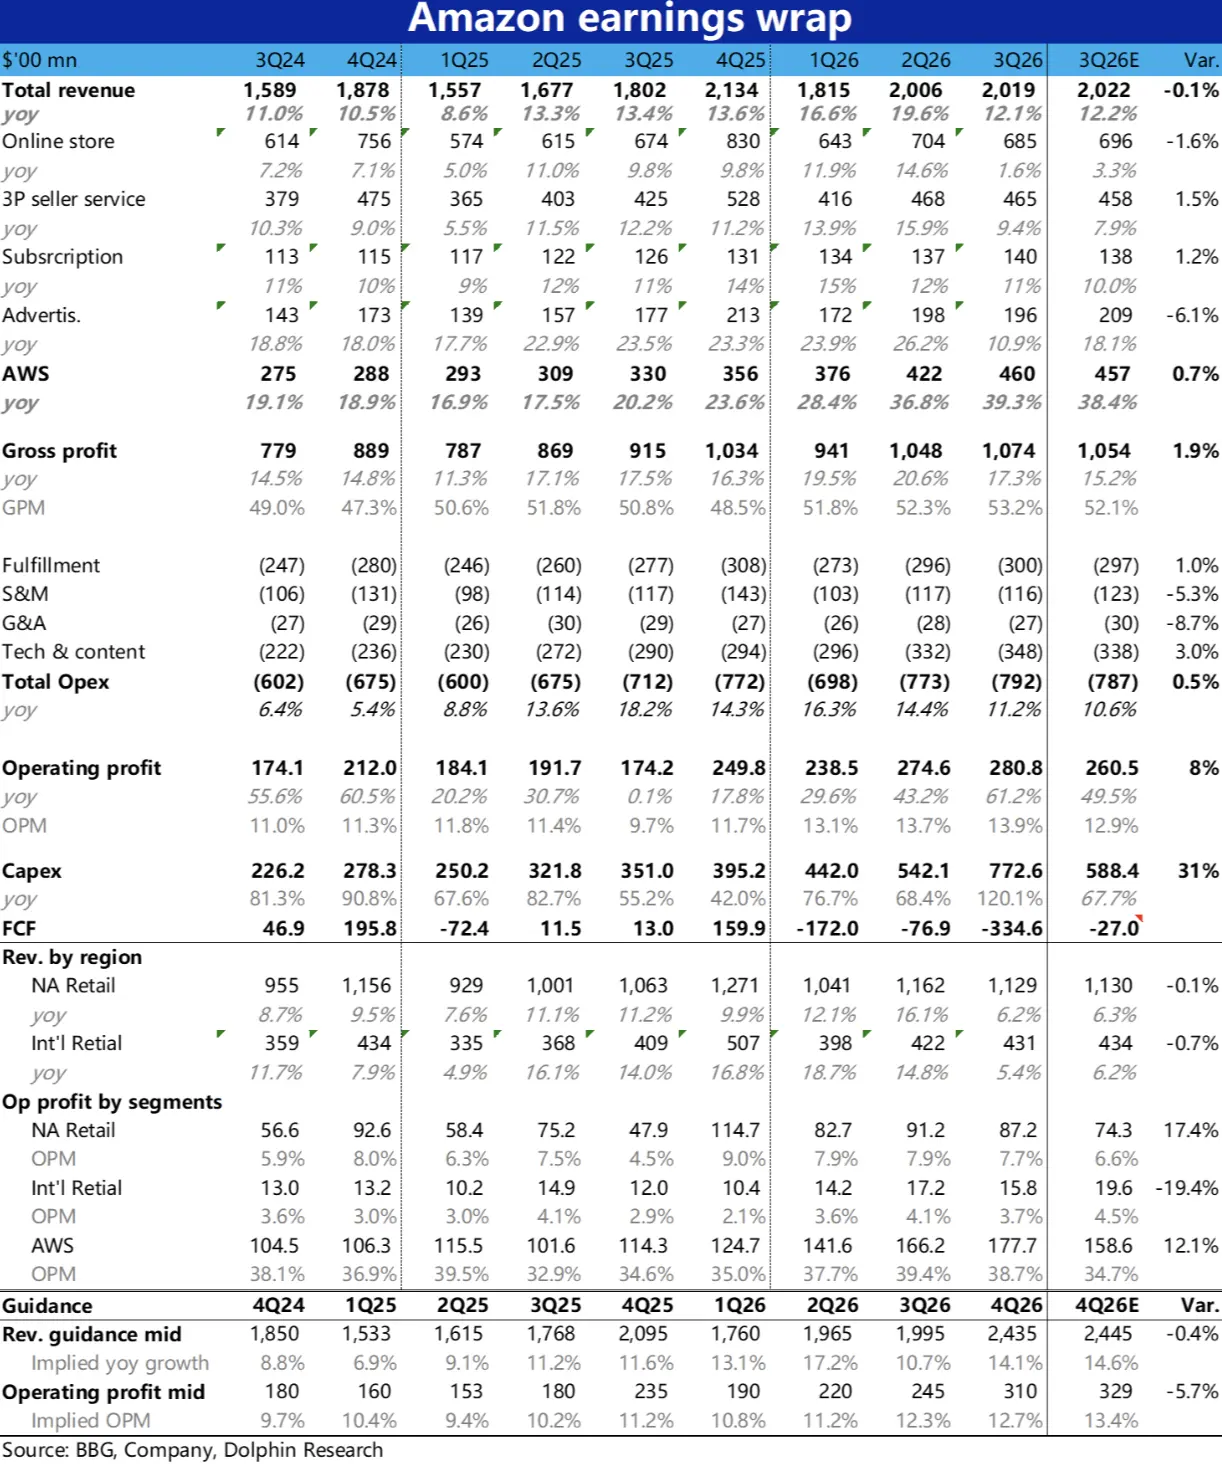
收入 2,019 亿美元,同比 +12.1%,与一致预期基本持平;趋势上,较上季增速放缓 7.5pct,其中 Prime Day 挪到 2Q 拖累约 4pt,汇率拖累约 0.5pct。经营利润 280.8 亿,比一致预期高 7.8%。经营利润率 13.9%,环比继续走高 0.2pct。
2、AWS:继续加速,但低于市场真实预期
收入 460 亿,同比 +39.3%,虽继续加速增长,但多数卖方前瞻在 41%-42%,实际表现是低于预期的。环比新增收入 37.5 亿,少于 2Q 的 46.5 亿,增量反而收缩。不过管理层预期 AWS 在 2728 年的增速都会在 40%,提升了中长期的前景。
板块经营利润 178 亿,比一致预期高 12%。利润率 38.7%,环比略有下降,也是个不太好的信号,同样会诱发对 ROI 的担忧,但仍明显好于市场预期。
3、零售:加回 Prime Day 后,线上自营小幅放缓,广告明显降速
线上自营 685 亿,同比 +1.6%,广告 196 亿,同比 +10.9%,两者都大幅低于市场预期。虽然有 Prime Day 时间错配的影响,依然较此前季度有所放缓。
4、Capex:大超预期,自由现金流深度为负
资本开支 773 亿,比一致预期高 31%,环比 2Q 大增 43%。可能是付款节奏和存储等硬件涨价的影响。全年约 2,200 亿的指引没变,则倒推 4Q Capex 约 480 亿,即本季可能是异常高点。
由于 Capex 的猛升,3Q 自由现金流 -335 亿,远差于市场预期,同时本季新增长期借款约 481 亿,已开始举债投入。AWS 并不特别强,资本开支却大超,这或许是市场最不喜欢的。
5、4Q 指引:
收入 2,400-2,470 亿,同比 +12%16%,和预期大体相符。经营利润 285-335 亿,按惯例看上限,略高于市场预期,隐含经营利润率约 13.6%,同比提升约 1.9pt。
分业务看,4Q 预计广告增速回升到 “高十几”,较此前几个季度普遍 20%+ 还是不及。
倒推零售增长仍偏低:假设 AWS 4Q 增速为 40%,则零售部分的收入约同比增长 +7%11%,中值约 +9%,低于前三季度整体约 11%~12% 的水平,只有做到指引上限才算持平。$亚马逊(AMZN.US)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。