

贵州茅台:过了深蹲期,站起来还差 “临门一脚”
 我是 LongbridgeAI,我可以总结文章信息。
北京时间 10 月 30 日晚间,贵州茅台(600519.SH)发布了 2026 年 Q3 季度业绩,整体来说,三季度茅台的收入和利润重新回到正增长,基本符合市场预期,具体来看:$贵州茅台(600519.SH)
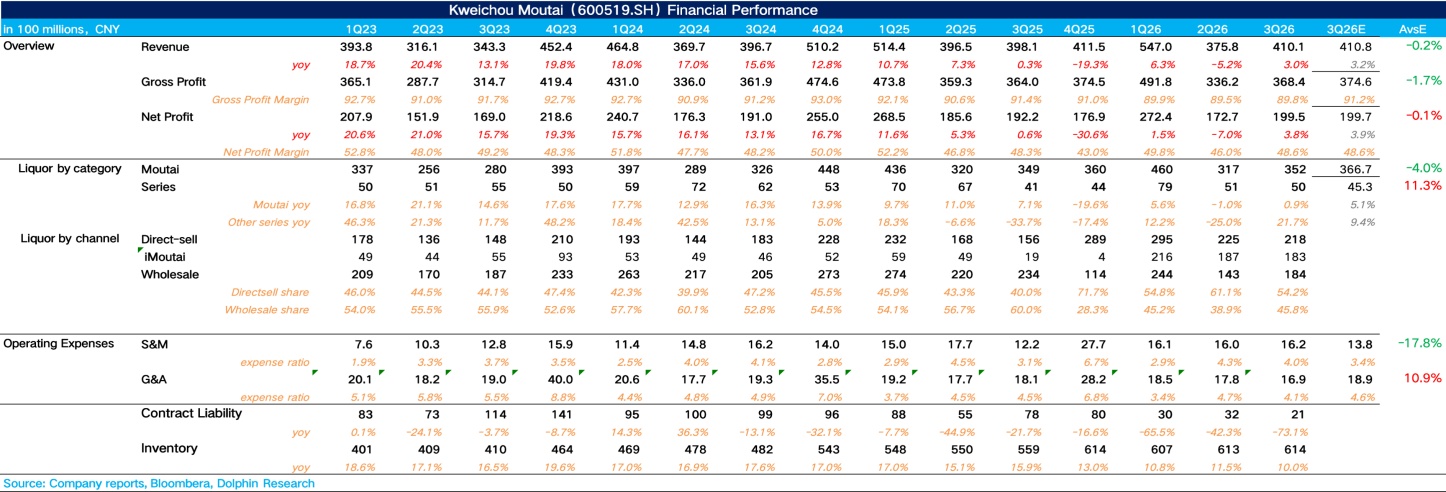
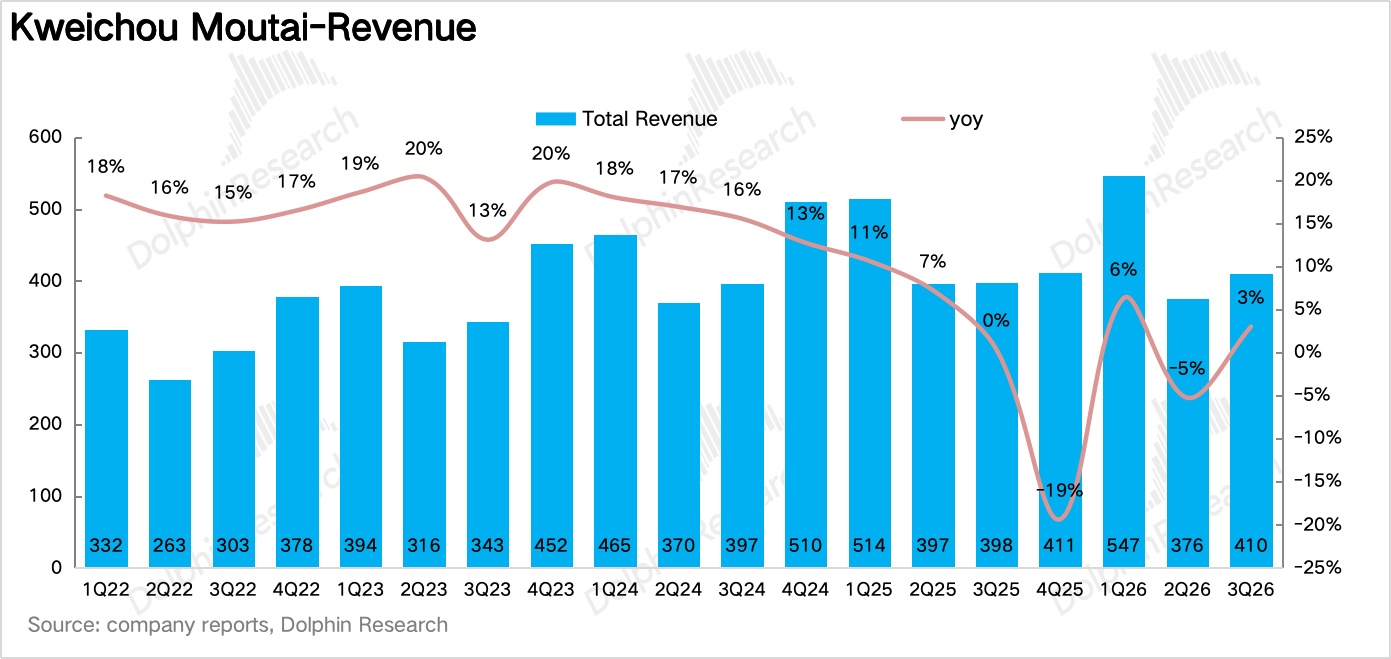
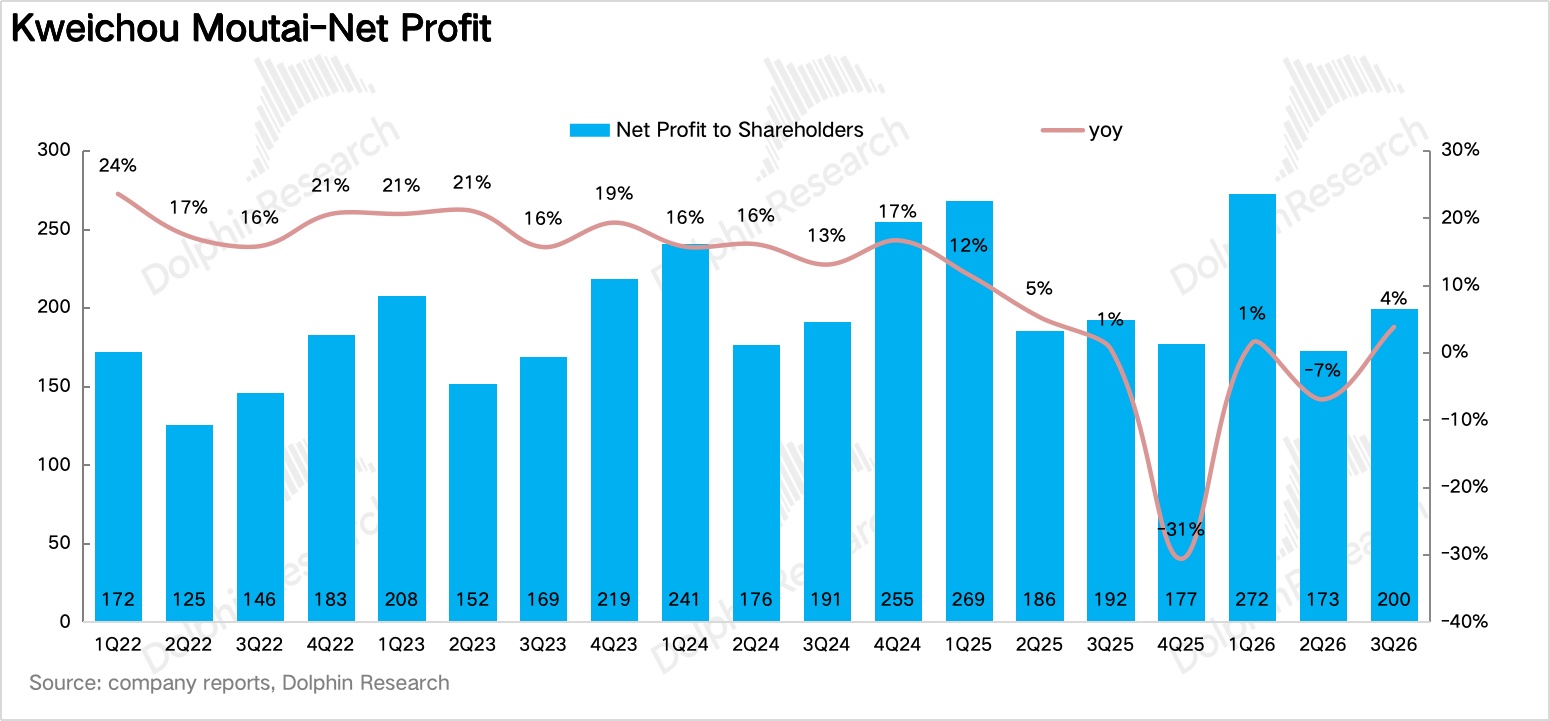
1、收入和利润重回正增长。3Q26 茅台共实现营业总收入 410 亿元,同比增长 3.0%,结束了二季度的负增长;归母净利润 199.5 亿元,同比增长 3.8%,略快于收入端的增速。
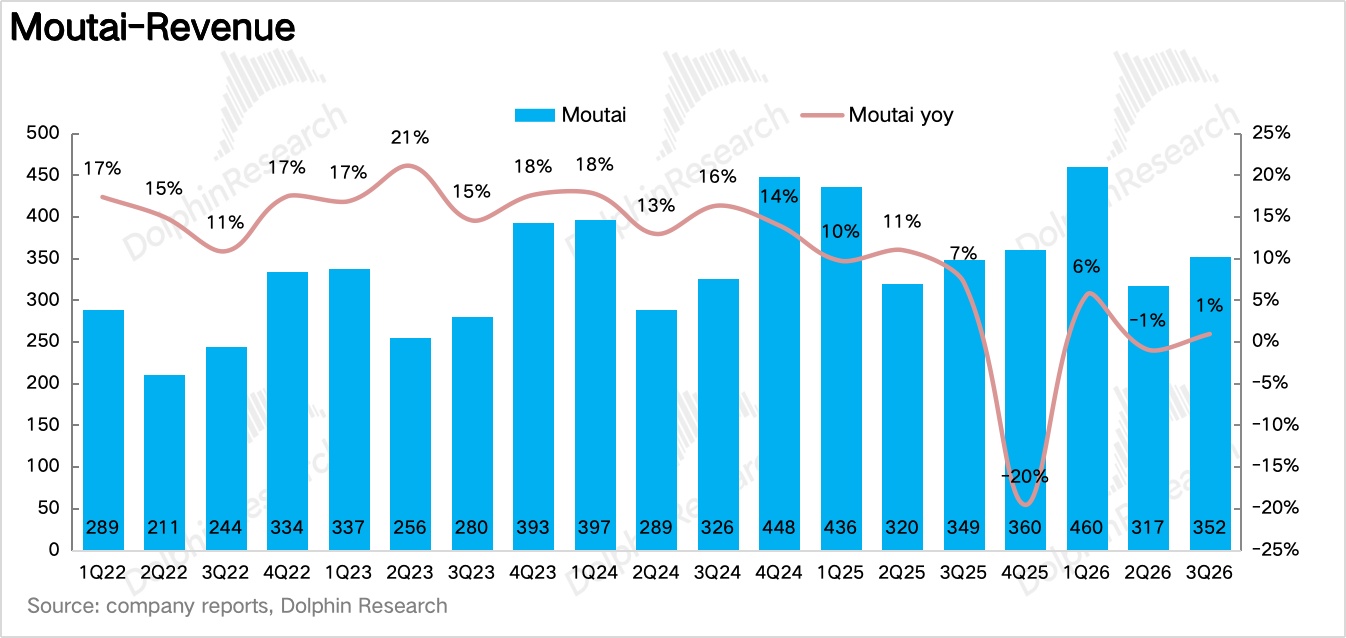
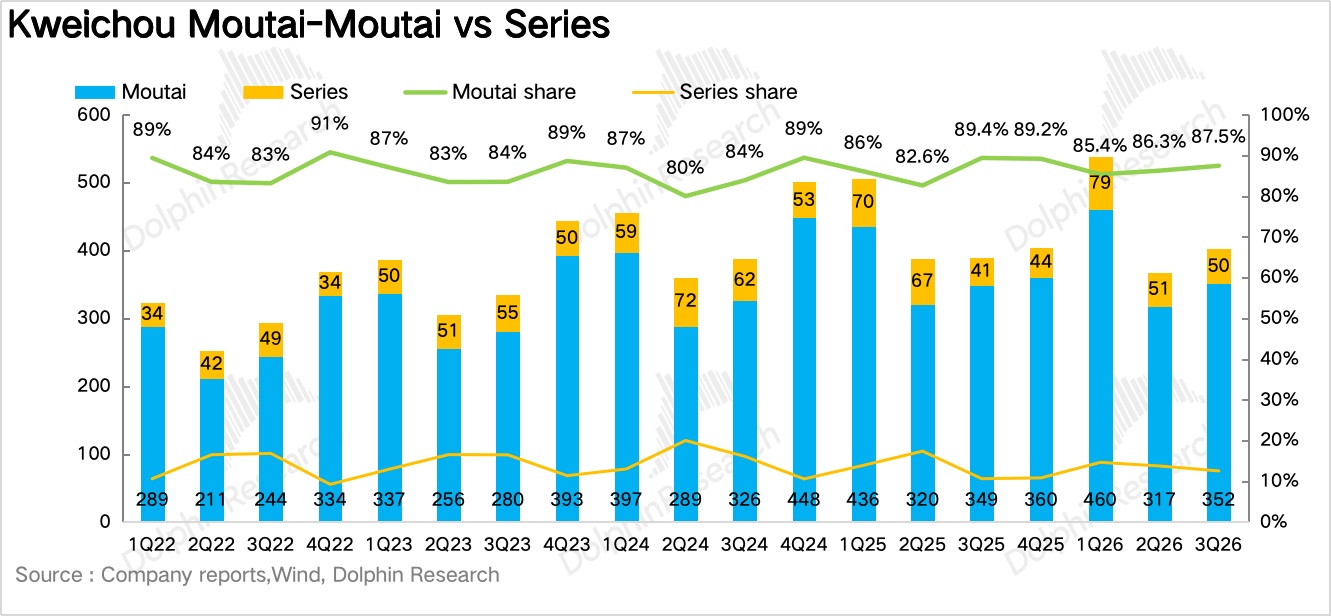
2、茅台酒仍然增长动力较弱,提价红利还没体现在报表上。分产品看,三季度茅台酒实现营收 352 亿元,同比仅增长 0.8%。三季度是飞天合同价上调至 1,369 元后的第一个完整季度,合同价同比提升 17%,但收入几乎没有增长,海豚君推测主要是两方面原因:一是上半年飞天配额发货明显前置,下半年可供投放的量同比收缩;二是年初非标产品降价 30% 以上的影响仍在,拖累了茅台酒的综合吨价。
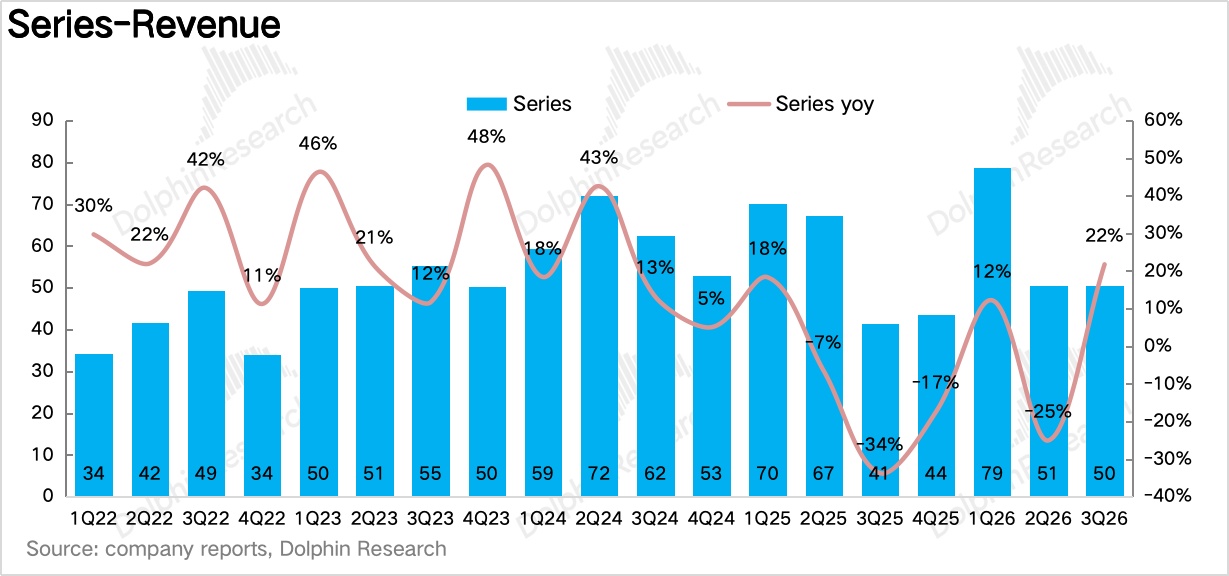
3、系列酒意外大幅回升。系列酒实现营收 50 亿元,同比增长 22%,较二季度-25% 的降幅大幅反转。一方面是去年三季度基数很低(系列酒下滑 34%),另一方面经过前几个季度的深度出清,渠道库存回到低位后补货需求释放。不过前考虑到三季度国内经销商仍净减少了 68 家,且公司明确主要是系列酒经销商,说明系列酒的渠道调整还没有结束。
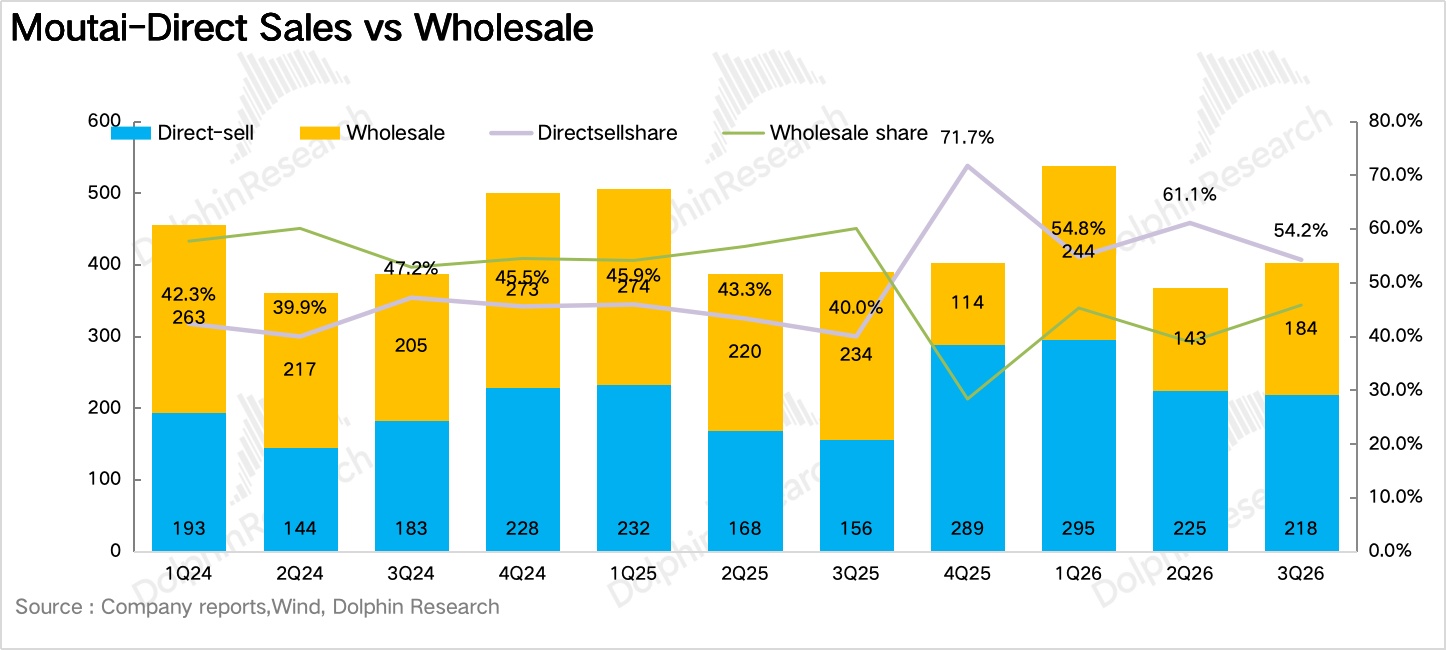
4、直销占比环比回落,批发渠道迎来提价后的回补。分渠道看,三季度直销渠道实现营收约 218 亿元、同比增长 40%,其中 i 茅台 183 亿元,与二季度基本持平;批发渠道 185 亿元,同比仍下滑 21%,降幅较二季度环比收窄。直销收入占比从二季度的 61% 回落至约 54%,说明在合同价上调、中秋国庆旺季备货的背景下,传统经销渠道的打款意愿有所恢复。
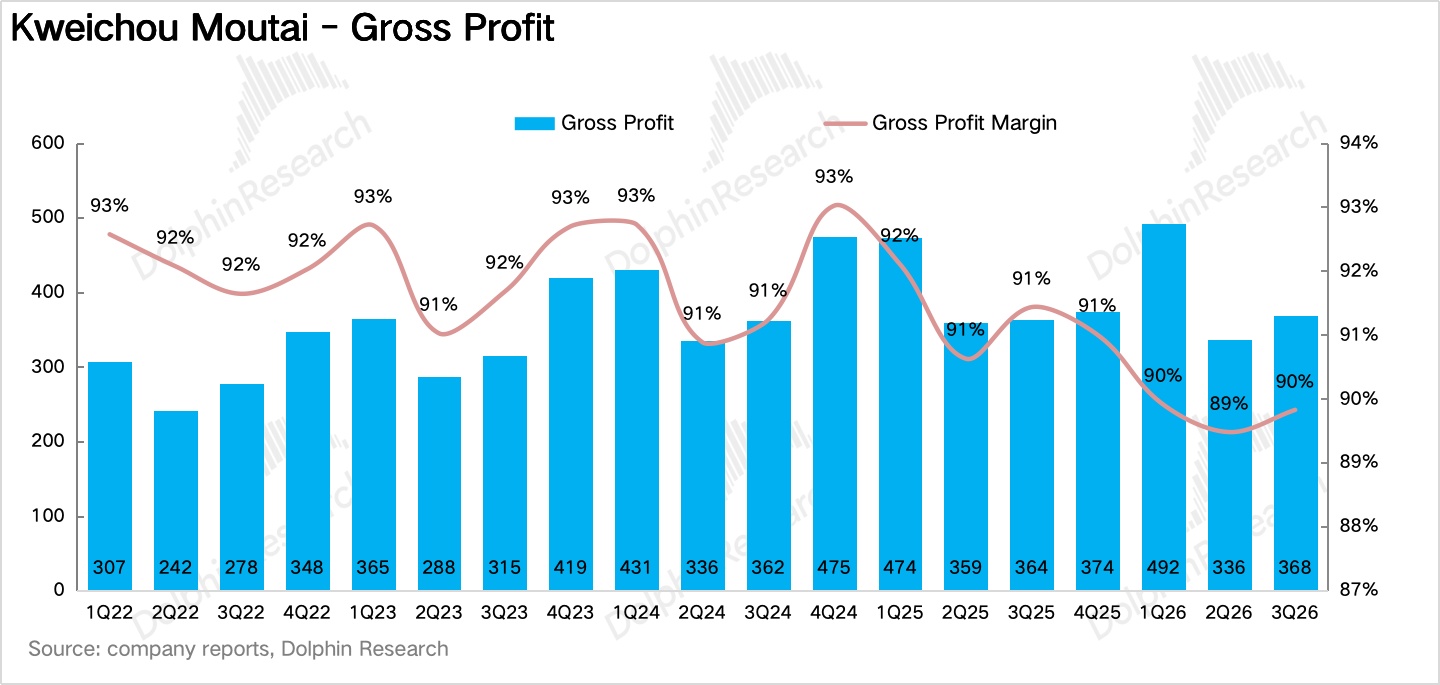
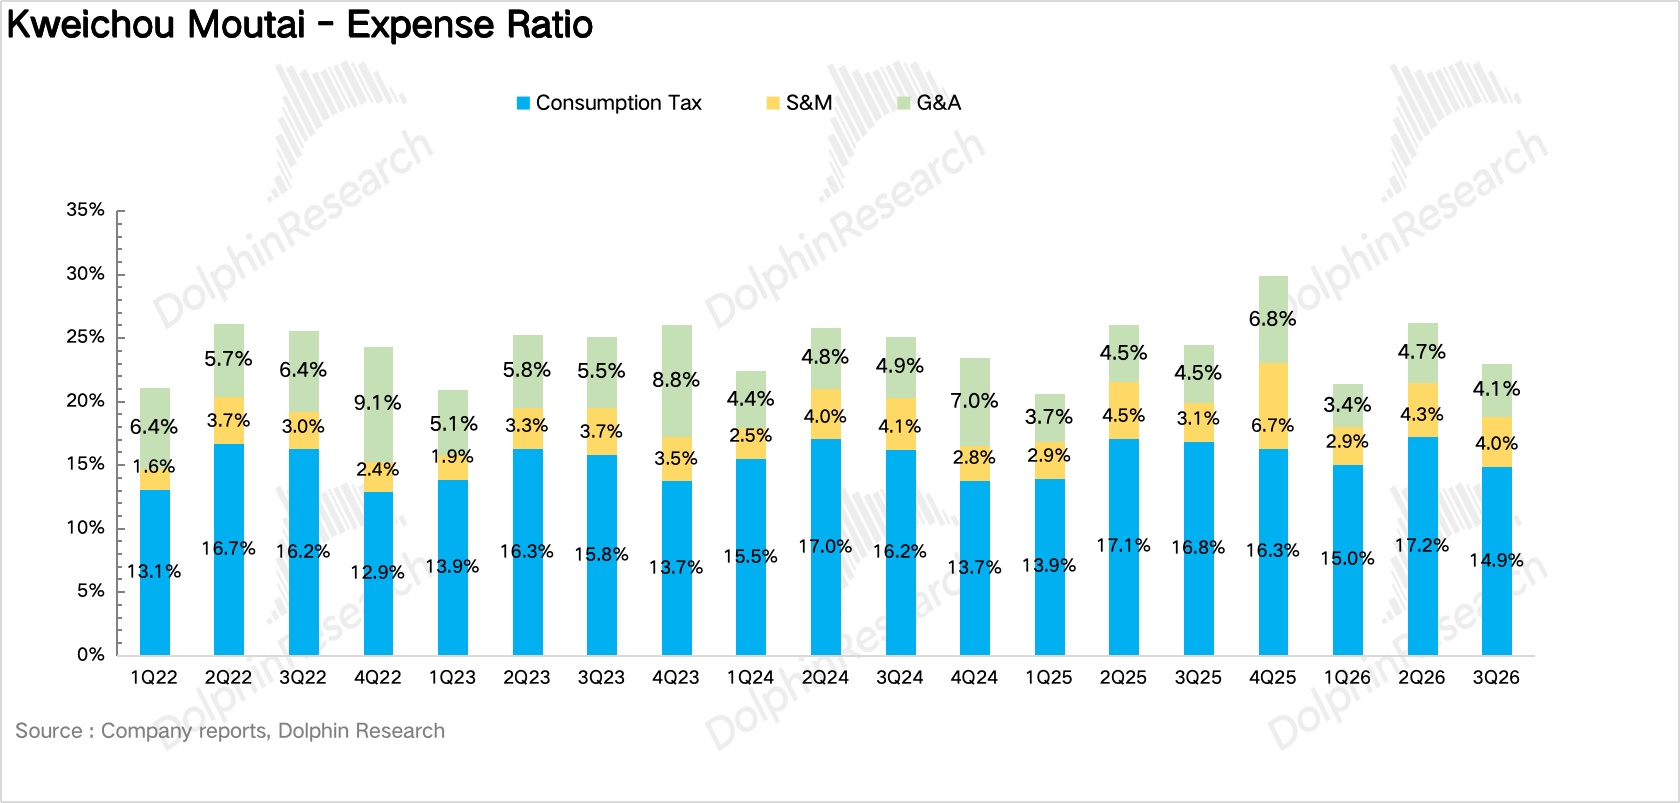
5、毛利率继续承压,但净利率小幅提升。由于非标降价导致的产品结构的拖累,三季度茅台毛利率 89.8%,同比下滑 1.6pct,但税金及附加占比有所下降(直营占比提升),叠加管理费用继续收缩,最终三季度净利率约 49.5%,同比小幅提升 0.3pct,目前分红回购收益率约 4%。
6、财务核心信息一览
海豚君整体观点:
市场对茅台三季度的预期是:作为飞天合同价上调至 1,369 元后的第一个完整季度——合同价同比提升 17%、i 茅台零售价同比提升 9%,三季度的收入不仅要转正,茅台酒更应该是增长的主力。
而从实际的表现看,总量虽然转正,但拉动增长的是还在出清中的系列酒,提价最多的茅台酒反而几乎零增长。海豚君就着这个问题再和大家聊聊这份财报背后市场所关心的几个问题:
a、飞天年内累计近两成的提价红利到底去哪了?
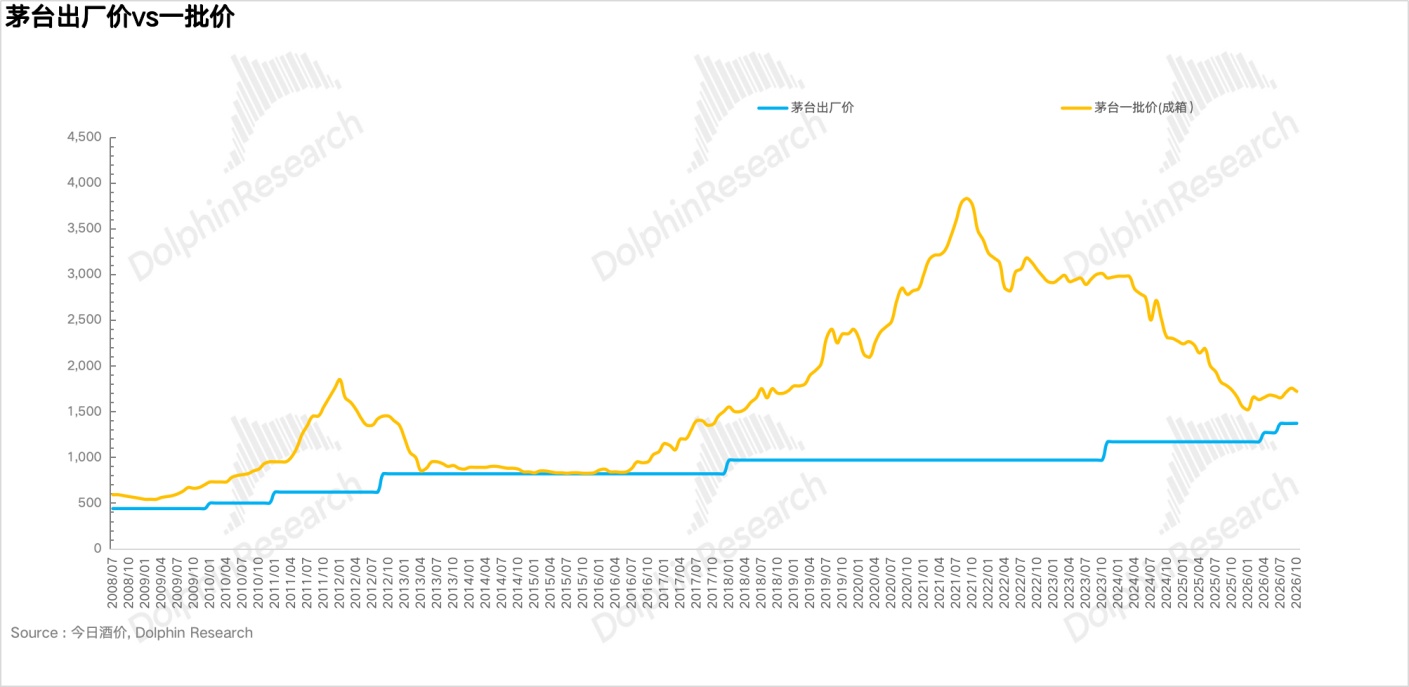
海豚君在贵州茅台:刮骨疗伤,王者即将归来?梳理过,飞天合同价从 1,169 元提到 1,369 元,就算量不变,仅提价一项就能给茅台酒带来十几个点的增长。但实际只有 0.8%。
海豚君认为一方面是下半年飞天投放量的收缩。据渠道调研反馈,今年上半年飞天发货节奏快于往年,全年配额有所前置,下半年可投放的量同比减少,'价升量减'在一定程度上相互抵消。"
另一方面,非标的拖累还没消化完:非标从经销商分销切换到 i 茅台和代售模式后,价格下调了 30% 以上,这部分对吨价的拖累要到明年一季度才能在同比口径上完全消化,因此提价真正的报表弹性,要等到 2027 年二季度开始、飞天投放节奏回归正常之后。
b、直销占比回落、批发回补,渠道结构的变化意味着什么?
结合此前分析,二季度茅台直销占比一度冲到 61%,但三季度直销占比回落至 54%,i 茅台收入环比持平,而批发渠道收入环比明显回升。海豚君认为这背后有两层含义:一是合同价上调后、中秋国庆旺季前,经销商的打款意愿在恢复,说明批价站稳 1,700 元以上之后,渠道重新有了赚钱效应;
二是 i 茅台的放量会受制于供给。由于茅台酒的供给在几年前就已基本确定,下半年飞天配额收缩,考虑到 i 茅台与经销商分配的是同一块蛋糕,而经销商渠道承担着网点覆盖和稳定批价的职能,i 茅台又是全渠道的最低价锚点、投放过多会对批价形成压力,因此在总供给收缩的情况下,i 茅台的投放量也很难继续大幅增长。
这也意味着,此前靠 i 茅台快速放量拉动直销高增的阶段基本告一段落,往后直销渠道的增速会明显趋缓,茅台的增长将更多依靠全渠道价格体系的修复。
c、在"蓄水池"已经清空的情况下,茅台的业绩反转还要等多久?
考虑到三季度末合同负债只有 20.8 亿元,同比下滑 73%,创下多年来的低点(一方面是直营占比提升(i 茅台为即时收入、不产生预收款),另一方面公司也不再向经销商提前收取大额预售款),这也让茅台的季度业绩更真实地反映动销,但也意味着四季度没有 “蓄水池” 可以调节的情况下,收入基本完全取决于当季的发货和动销。
好在四季度的基数极低(去年四季度收入下滑 19%、利润下滑 30%),叠加 2027 年春节较早(2 月上旬),春节备货有望部分提前到四季度,海豚君依然判断四季度收入和利润重回双位数增长是大概率事件。
最后一个问题是,茅台的反转走到哪一步了?考虑到批价层面已经企稳——飞天批价在官方连续提价后仍守在 1,700 元以上,没有出现回吐和倒挂;业绩层面三季度也完成了转正,真正的业绩拐点仍要看低基数的四季度和明年的春节旺季。
估值上,按前三季度归母净利润 645 亿元、四季度同比增长 12% 左右测算,2026 年全年归母净利润约 843 亿元、同比增长约 2%,当前约 1.7 万亿元市值对应约 20x;
复盘历史,批价上行周期市场通常给予茅台 25-30x PE,下行周期估值回落至 18-20x 区间,可以看到当前的估值仍处在下行周期的估值区间内,只反映了 “批价底部企稳”,还没有为业绩重回增长定价。
因此,海豚君维持此前的判断,对茅台的市场化改革依然保持乐观,一方面,三季度收入和利润重回正增长、批价在连续提价后站稳 1,700 元以上、经销商打款意愿恢复,基本面的拐点信号正在逐步累积;另一方面,公募基金对食品饮料的配置比例已降至历史低位,资金面的悲观程度同样已经较为充分。如果春节旺季前飞天批价能够延续回升,叠加四季度低基数下的业绩加速得到验证,估值有望逐步向批价上行周期的区间修复,回到 25x 左右,对应当前约有 20%-25% 的上涨空间。
以下为贵州茅台财报的详细财务数据
<此处结束>
长桥海豚研究「贵州茅台」历史文章:
财报季
2026 年 4 月 17 日《贵州茅台:别被业绩吓破胆,市场化才是真底牌!》
2025 年 10 月 29 日财报点评《贵州茅台:渠道卸包袱,静待周期反转戏码》
2025 年 4 月 29 日财报点评《贵州茅台:左手非标酒,右手系列酒,飞天降速也不怕? 》
2025 年 4 月 3 日财报点评《茅台:勉强过关,但破碎神话如何重圆? 》
2024 年 10 月 26 日财报点评《茅台: 顶梁柱还能顶起 A 股的脊梁骨吗? 》
2024 年 4 月 3 日财报点评《誰都可能垮,只有茅台 “不倒翁” 》
本文的风险披露与声明:海豚投研免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。