

Coinbase(纪要):预测市场补位现货下滑
以下为海豚君整理的 $Coinbase(COIN.US) FY26 Q3 的财报电话会纪要,财报解读可参考《Coinbase:币圈 “场子” 回暖,业绩为何还在底部?》
一、财报核心信息回顾
1. 本场形式与指引口径
a. 本季采用 X 平台直播问答形式,业绩与展望讲解以视频形式发布在 IR 网站,本场未给出新的季度或全年财务指引。
b. 管理层事先声明不回答具体代币何时上线、不讨论个案客服问题。
2. 交易收入:预测市场对冲现货下滑
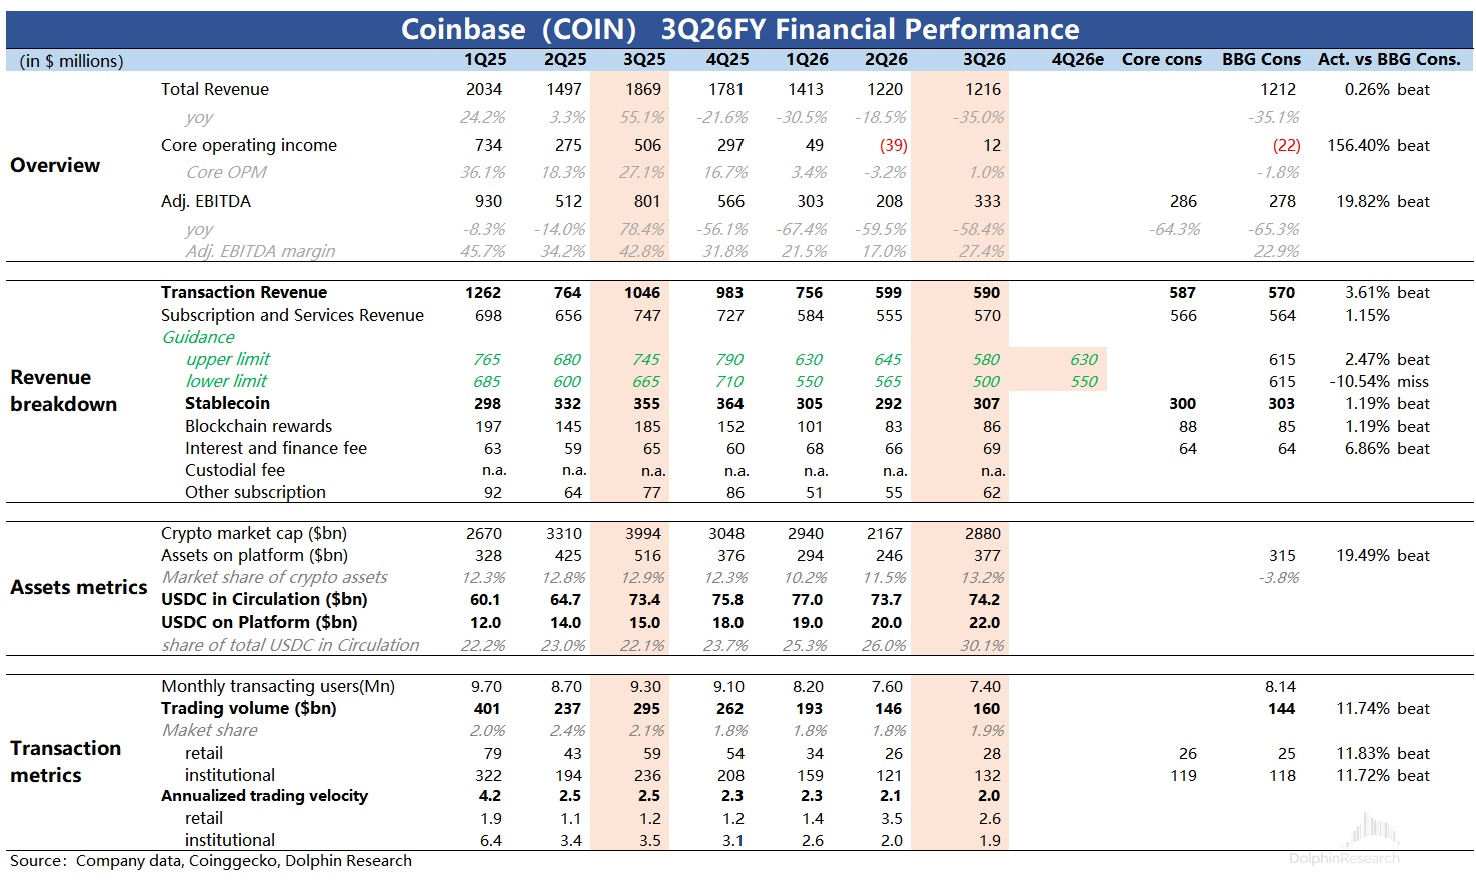
a. 本季加密现货交易量环比下降 10%,预测市场的增长抵消了现货下滑,收入环比持平。
b. 预测市场今年 2 月上线,三季度年化收入运行率突破 2 亿美元。
c. 预测市场与衍生品合计约占总交易收入的 25%。
3. 收入结构:服务类收入约占一半
a. 服务类收入约占总净收入的 49%,管理层将其归因于过去几年多元化投入开始见效。
b. USDC 方面,公司获取约 50% 的整体经济收益,平台持有约 30% 的 USDC 流通量,平台上 USDC 余额已连续多个季度增长。
二、财报电话会详细内容
2.1 高管陈述核心信息
本场无开场陈述,以下按业务线归纳问答中管理层的核心表述,细节见 2.2。
1. 交易业务(Everything Exchange)
a. 过去一年围绕"万物交易所"押注的预测市场、衍生品开始见效;公司历史上偏重加密现货,而现货本季环比下滑。
b. 管理层认为业务实际进展好于整体收入"持平"所显示的情况,这一点尚未被市场广泛理解。
c. 将以 Coinbase Pro 品牌重新推出高级交易平台。
2. 稳定币与 Base
a. 坚持 USDC 联合创始方定位,同时支持其他受监管稳定币(如 PYUSD),自称资产中立。
b. 与 Circle 在稳定币支付基础设施上存在竞争,但双方都有动力做大 USDC 总市值。
3. AI Agent
a. 推出 Coinbase for Agents,目标是成为 AI 化程度最高的金融账户,覆盖交易、支付、借贷。
b. Agent 交易量当前周环比增长约 20%,但绝对量相对其他交易量仍小。
4. 代币化资产与衍生品
a. 面向非美国客户的代币化股票上线以来交易量约 30 亿美元,当前变现主要靠 Base 排序器费用。
b. Deribit 已整合进统一的受监管全球交易所,覆盖永续、期权、期货。
5. 安全与监管
a. 已启动托管系统的后量子升级;认为 AI 破解椭圆曲线密码的风险不大。
b. GENIUS 法案落地,SEC 与 CFTC 协同推进,监管环境明显改善;CEO 2027 年精力更多转向客户与产品。
2.2 Q&A 问答
Q:比特币仍像风险资产一样交易,持有比特币的逻辑是否在演变?
A:逻辑在演变:仍是价值储存,同时正成为可抵押的流动性资产。 管理层继续看多比特币,称公司资产负债表刚买到第 1.8 万枚比特币(实时转录原文,持仓口径以财报为准)。
很多早期持有者不愿卖出比特币,但愿意拿来做抵押:Base 上的融资产品近期增长良好,用户抵押比特币获得融资再去交易,也提升了 DEX 交易的流动性,两者有协同。
本轮周期中交易量在回升、更多机构在入场。CFO 补充:本季比特币 ETF 流入显著,价格趋稳、机构化使波动率下降,比特币正成为投资组合中重要的分散化资产。
Q:预测市场在多大程度上缓冲了消费者交易收入下滑,未来如何看?
A:预测市场年化收入破 2 亿美元,抵消现货量环比降 10%,收入环比持平。 未直接回应费率(take rate)问题。
预测市场今年 2 月上线,是增长最快的新收入产品之一。预测市场与衍生品合计约占总交易收入的 25%;服务类收入约占总净收入的 49%。
管理层强调预测市场并未蚕食现货:用户仍在交易现货,只是规模低于前几个季度,同时把增量资金投向预测市场和衍生品,属于增量贡献。
Q:与 Circle 的关系是否是竞合,双方业务在哪里重叠、在哪里不同?
A:是竞合关系:都在建稳定币支付基础设施,但共同利益是做大 USDC 市值。 公司是 USDC 联合创始方,也支持其他受监管稳定币(如 PYUSD),自称资产中立。
公司侧重分发、客户关系与基础设施,把 USDC 深度嵌入产品交易流:作为衍生品交易所的保证金,并部署在 Base 上服务支付与开发者产品,平台上 USDC 使用量创历史新高。
公司获取约 50% 的整体经济收益,平台持有约 30% 的 USDC 流通量,平台上 USDC 余额已连续 5 个以上季度增长。CEO 希望稳定币在全球支付中的占比持续提升。
Q:Coinbase 的 MCP 已覆盖 x402、预测市场、股票与加密资产,Agent 业务向上的空间有多大?
A:Agent 交易量周环比增约 20%,绝对量仍小,但管理层视其为最大机会之一。 Coinbase for Agents 让第三方 Agent 便捷接入用户账户,目标是成为 AI 化程度最高的交易、支付、借贷账户。
管理层判断 Agent 将需要自己的金融基础设施——既用于支付商品服务、供应商费用,也用于交易,需要带权限与支出管控的账户;未来 Agent 数量可能超过人类。
传统金融机构对让 Agent 接触账户持犹豫态度,公司认为若能安全可信地推进,可借此获取更多份额。
Q:Coinbase 已是美国加密现货份额第一,如何成为全资产"万物交易所"第一?
A:万物交易所押注已见效,管理层认为实际进展好于"收入持平"的表象。 公司历史上偏重加密现货,本季现货环比下滑,但预测市场、衍生品等新业务开始贡献。
交易、支付、借贷放在同一账户里有协同,例如保证金账户放大交易、企业收款时做外汇交易;管理层认为 AI 可能成为新需求的重要来源。
MCP 内置了反馈接口,Agent 每天向内部 Slack 发送数百条需求,不少被转成 PR、约一天后上线;公司计划把这一模式推广到内部 API。
Q:CEO 亲自大量提交代码,是否与回应 Agent 反馈有关?
A:部分相关;管理层称 AI 写了大部分代码,研发提速的同时质量在提升。 管理层称代码质量随开发速度一同提升,安全漏洞与事故数在下降、可靠性改善,AI 正在改造金融服务。
Q:AI 是否可能破解 ECDSA 等密码学,托管安全如何应对,后量子路线图是否提速?
A:不担心 AI 破解椭圆曲线密码,量子是"何时而非是否",已启动托管后量子升级。 约 40 年来尝试新算法降低破解难度的努力几乎零进展,仍需暴力破解 256 位数,AI 难以撼动。
量子计算需要规模化的新型计算机,风险更实质。除升级自身托管外,还需各条区块链升级抗量子能力;公司数月前参加了在斯坦福召开的比特币后量子顾问会议,社区已提出 BIP 360 等提案。
管理层期望比特币社区在未来几个季度就方案形成共识,认为威胁并不迫在眉睫。CFO 补充:公司 2022 年收购了一支顶尖密码学团队,持续投入资源加固。
Q:Base 上代币化股票的主要变现是否为排序器费用?多家交易所都在做代币化,如何看碎片化?
A:当前最直接的变现是排序器费用;代币化本身不难,难在流动性与网络效应。 后续随网络和流动性做大,可探索其他变现方式。
面向非美国客户的代币化股票上线以来交易量约 30 亿美元。管理层预期市场会逐步集中,份额向流动性最好的平台聚拢,公司以与 Circle 共建 USDC 生态为例证明具备这一能力。
CEO 补充:公司的代币化股票是真实证券,可获分红、正在实现投票权、可赎回底层资产,区别于合成品或衍生品;作为最大加密托管方,有赢的权利。
Q:众多公司都在做纵向一体化的金融应用,Coinbase 如何与竞争对手差异化?
A:差异在加密基础设施和多类客户平台,且目标是建去中心化金融体系。 传统玩家不太会同时押注加密、AI 与预测市场;科技型对手表面相似,但公司目标是服务旧体系未覆盖的数十亿人,而非把人带去华尔街。
优势包括:Base 的开发者生态、联合创立 USDC、首创面向 Agent 商业的 x402 协议、DEX 集成;同时服务消费者、机构、企业与开发者,一次构建可在多类客户中摊销复用。
管理层估计传统金融仍占金融服务的 90%–95%,全部金融科技公司合计约占金融服务收入的 5%–10%,机会在于持续抢夺传统份额并创造 Agent 金融等新需求。
Q:收购 Deribit 后永续合约与期权进展如何,监管环境转好带来什么变化?
A:Deribit 已整合进统一的受监管全球交易所,并将面向美国与非美客户。 Deribit 是最大的加密期权平台,整合后覆盖永续、期权、期货,公司称是少数能统一此前碎片化的美国与离岸流动性的公司。
公司将以 Coinbase Pro 品牌重新推出高级交易平台。监管方面,GENIUS 法案已成为法律,SEC 与 CFTC 协同推进更多产品在美国上线,形成明显顺风。
Q:Coinbase Pro 会否回归?公司是否计划加大零售营销以触达不同客户群?
A:未给出具体营销计划,仅表示 2027 年精力将更多转向客户与产品。 管理层回应外界"重华盛顿轻用户"的看法:FTX 暴雷后需要有人代表行业,公司曾起诉 SEC 并胜诉;今后仍会定期去华盛顿,但重心转向与客户沟通、改进产品。
<正文结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
登录即免费解锁3,874字全文
该内容仅登录用户可见,登录长桥账户后即可阅读全文