

Coinbase:币圈 “场子” 回暖,业绩为何还在底部?
 我是 LongbridgeAI,我可以总结文章信息。
$Coinbase(COIN.US) 三季报发布,依旧底部徘徊。短期同比没意义,主要看环比。
具体来看:
1. 交易:量增价跌
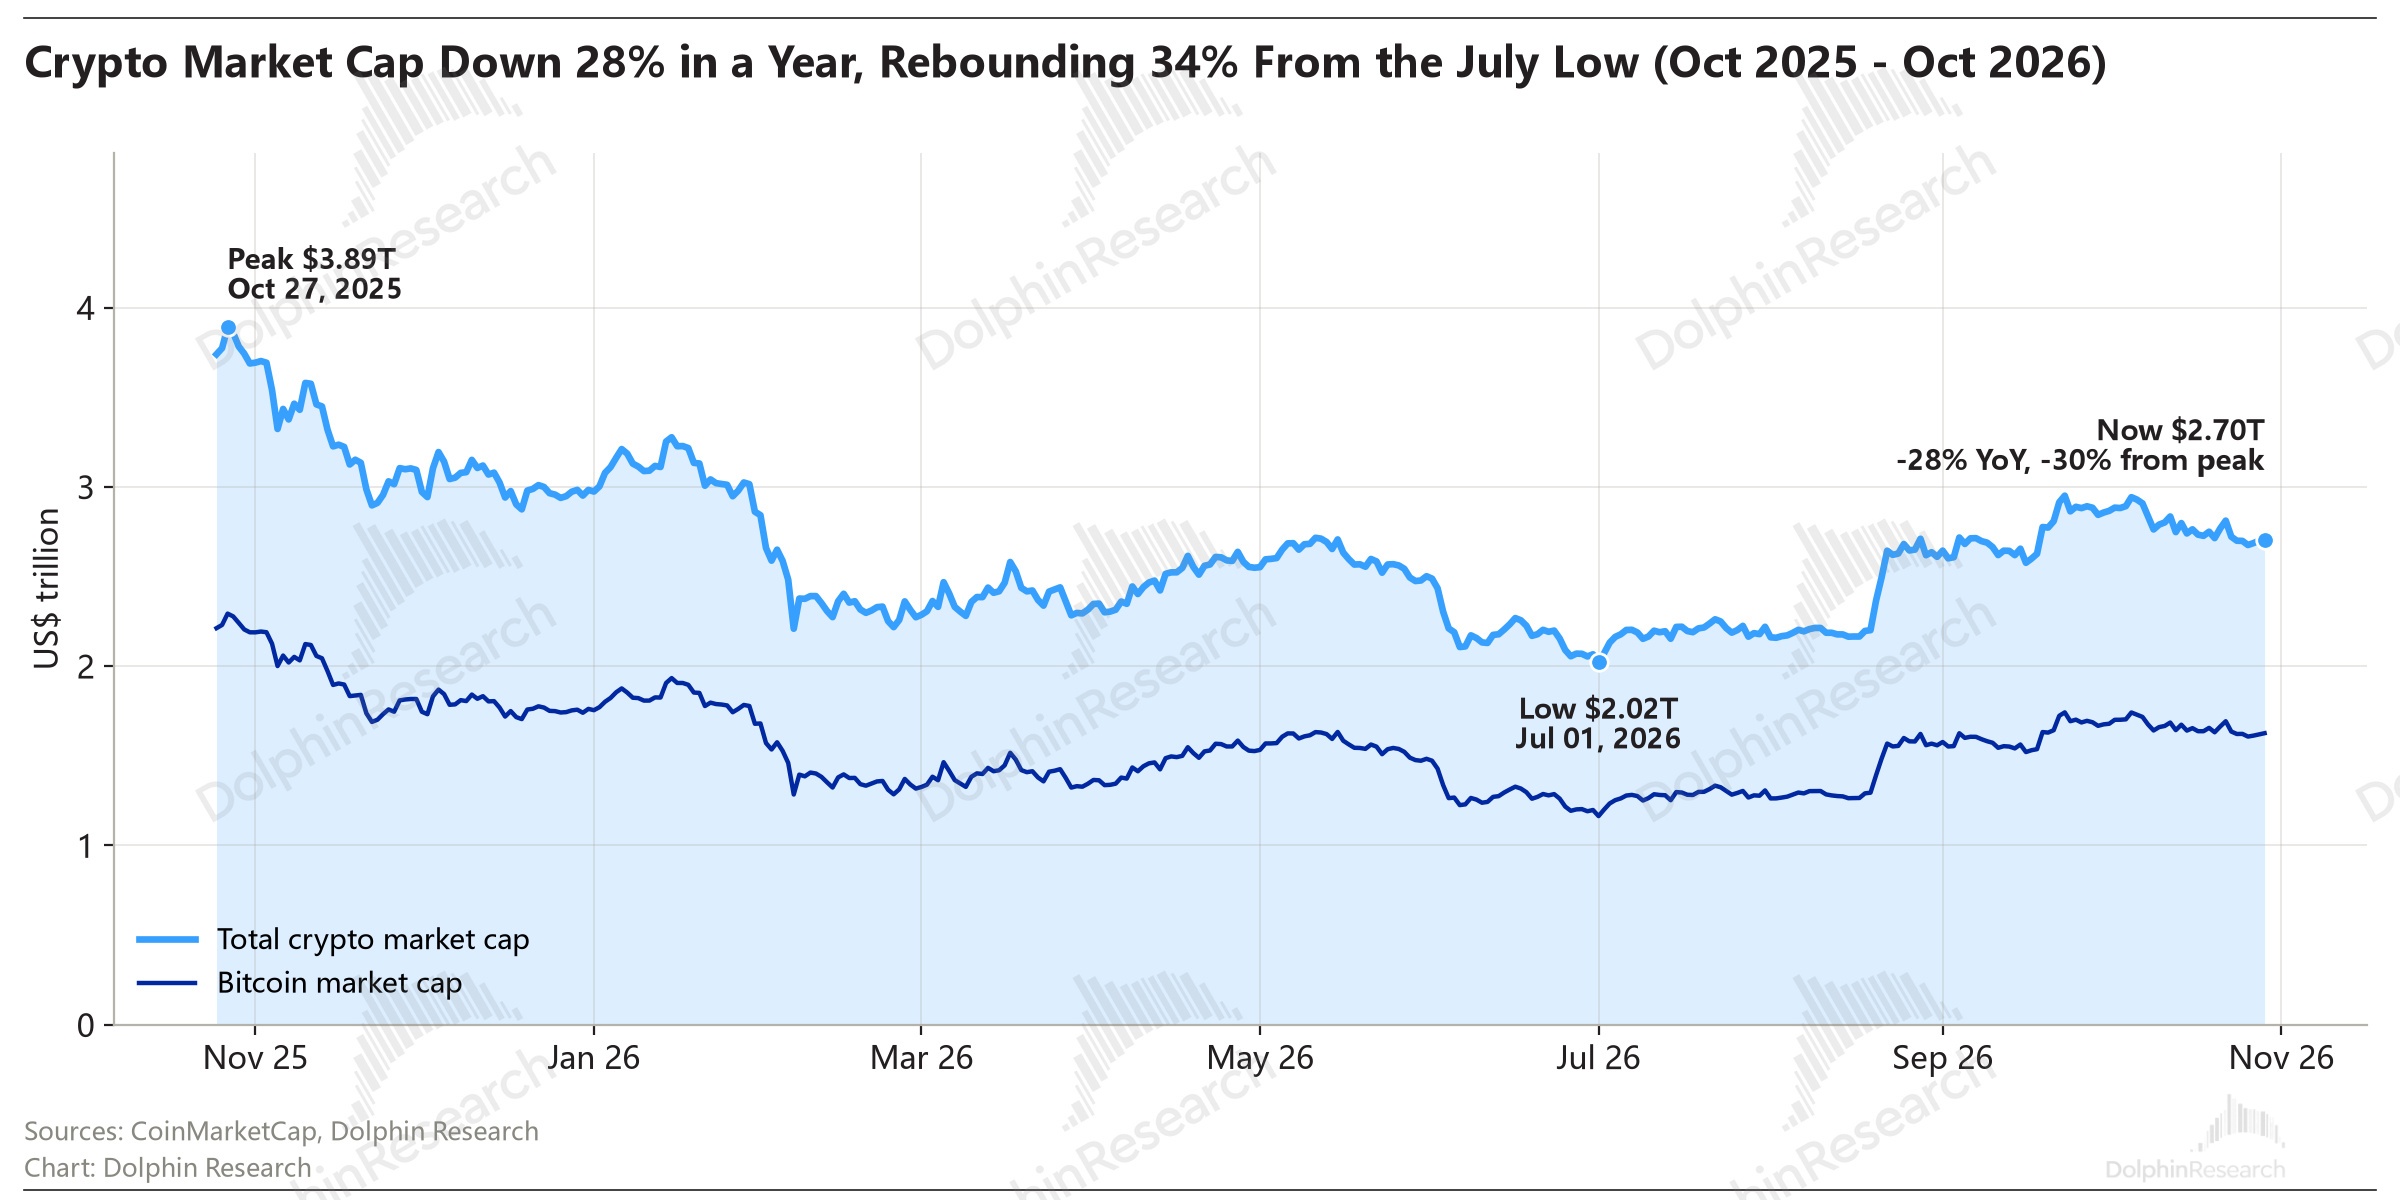
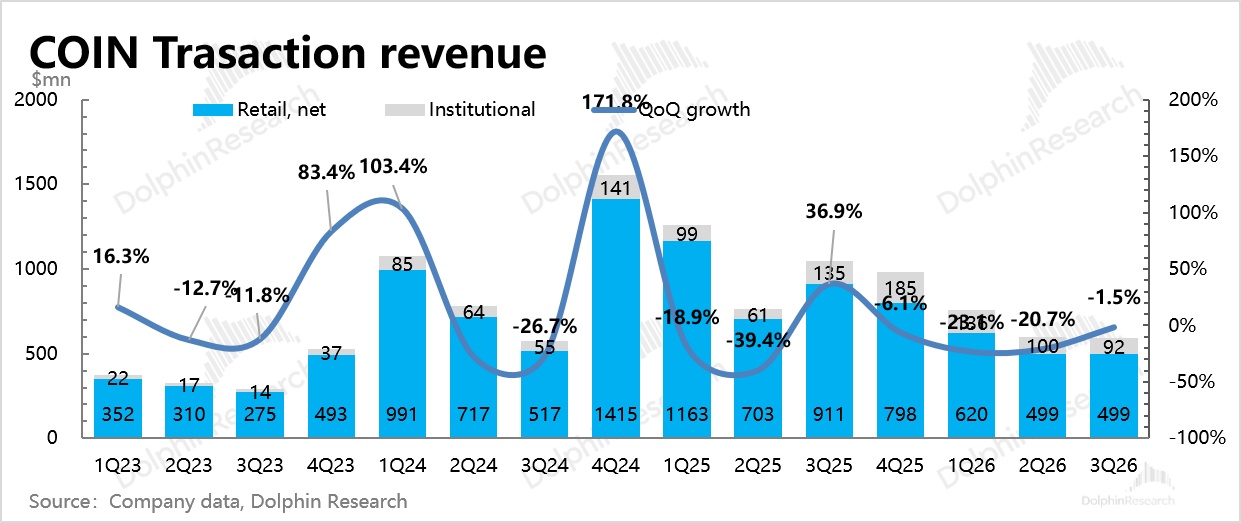
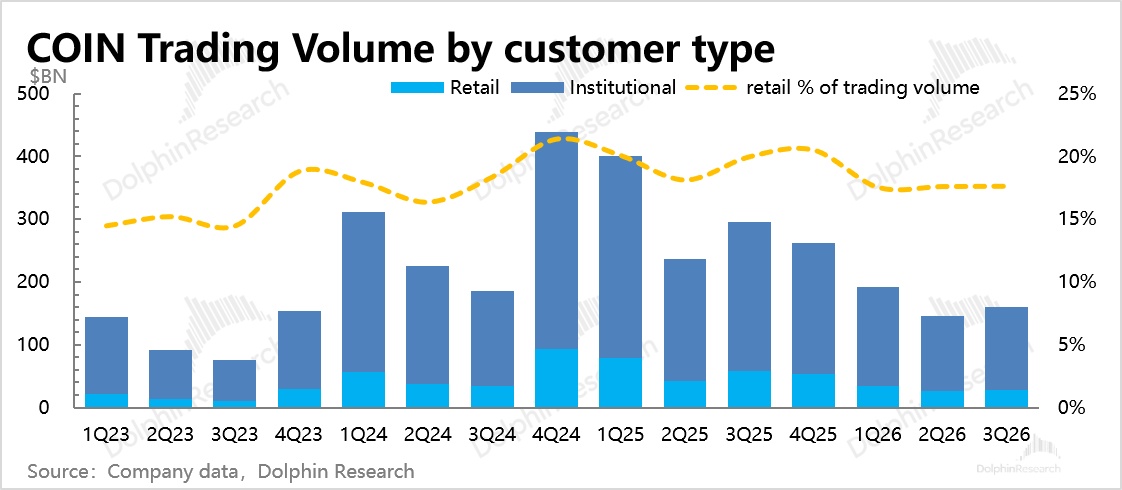
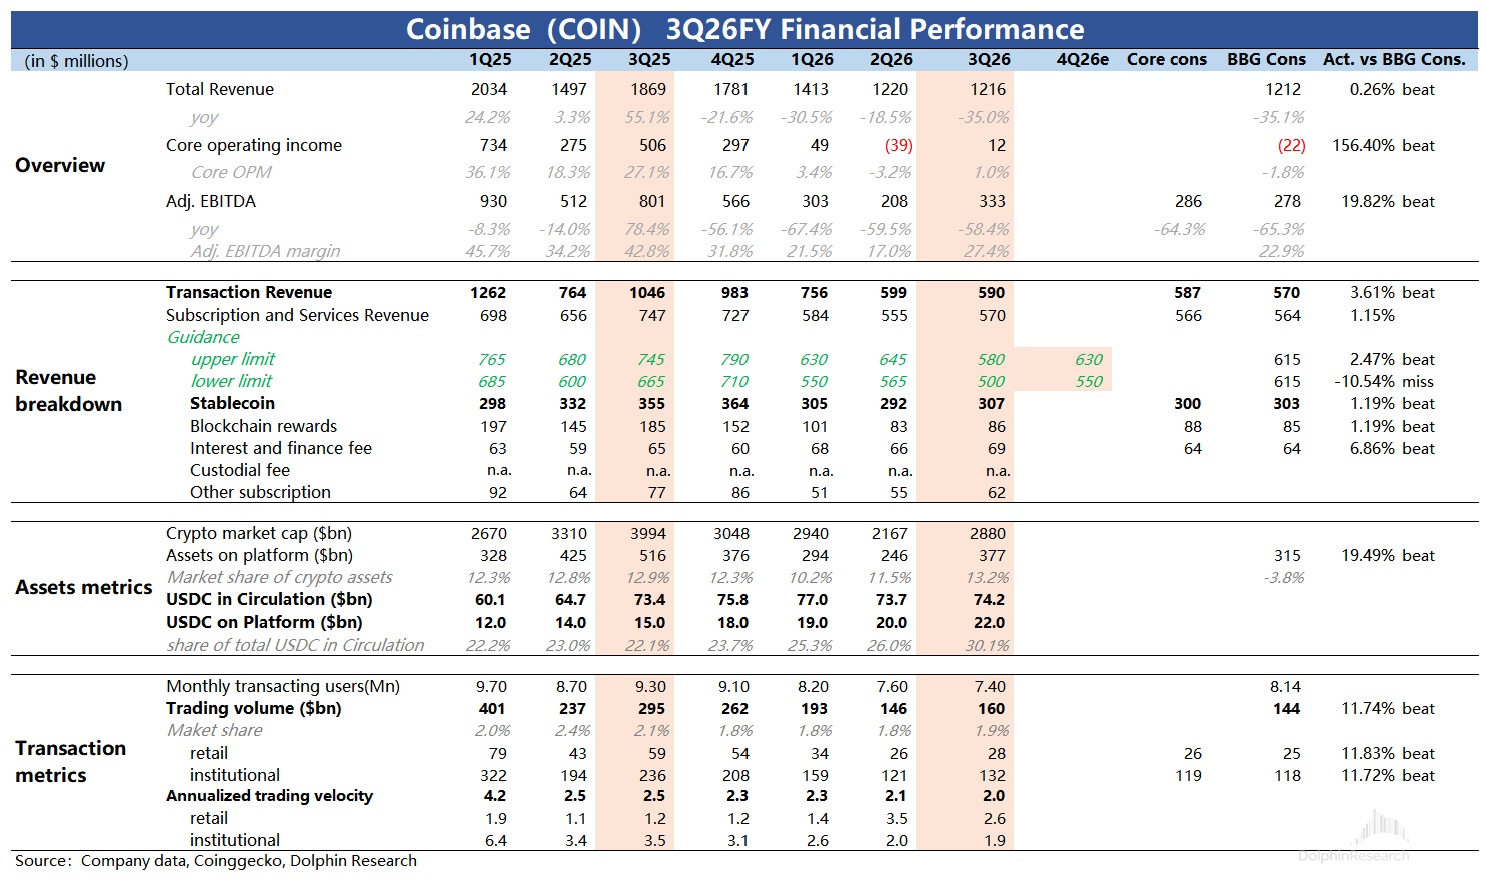
Q3 交易收入环比略有下降。尽管 8 月因政策短期利好(SEC 对部分代币融资可豁免注册、特朗普推动《CLARITY》法案、财政部长债回购上限提高释放流动性预期),加密资产开始强劲反弹,一度触及 3 万亿。但 7 月太惨,整个季度交易量环比同样悲惨的 Q2 也就增加了 10% 不到。
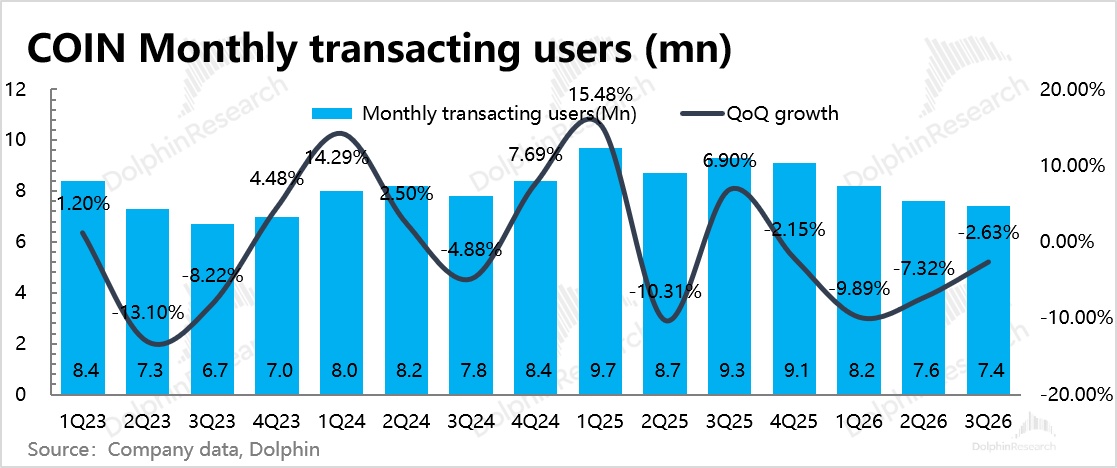
三季度整体交易用户环比仍有净流失,这还包含了预测市场这一势头不错的交易量和收入,公司提及预测市场交易收入年化达 2 亿 +,上季度还是 1 亿。按公司口径,预测市场 + 衍生品的交易收入占到了整体交易收入的 25%。
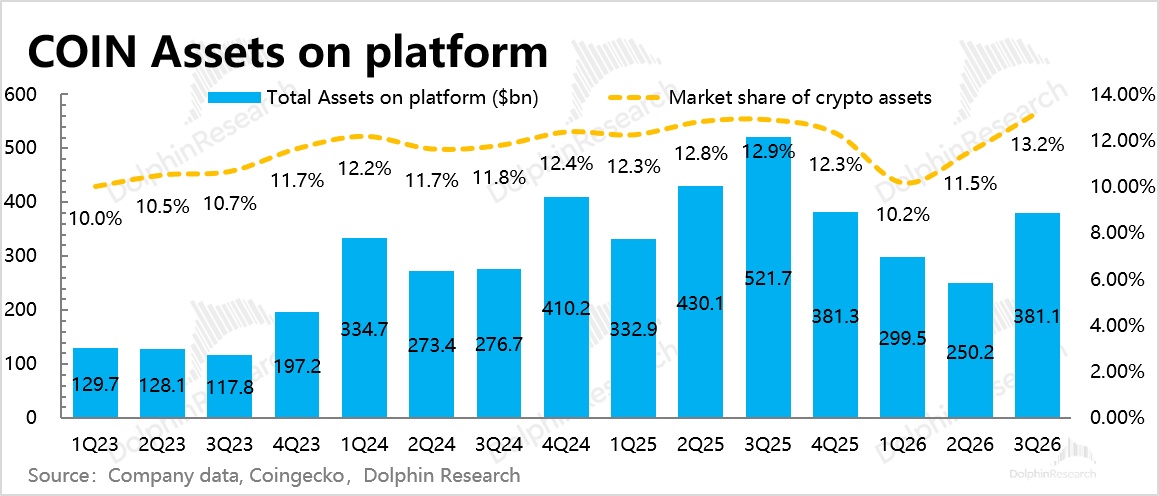
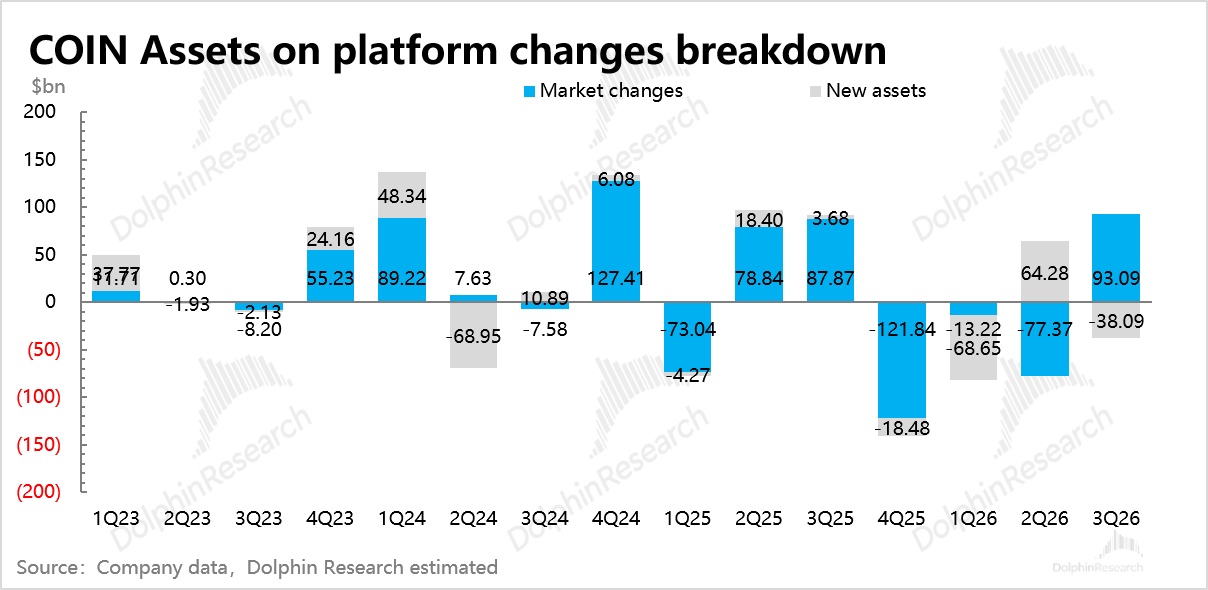
平台整体托管资产只是顺势提升,拆分来看(海豚君测算值,仅供参考),主要还是市场修复带来而非新用户入金。甚至因为 6、7 月加密市场跌幅太深,Q3 整体来看用户资产还是净流失的。
2. 订阅:当季一般、指引疲软
交易之外的订阅收入,主要是由稳定币收入、质押收入、Base 链收入以及利息收益构成。
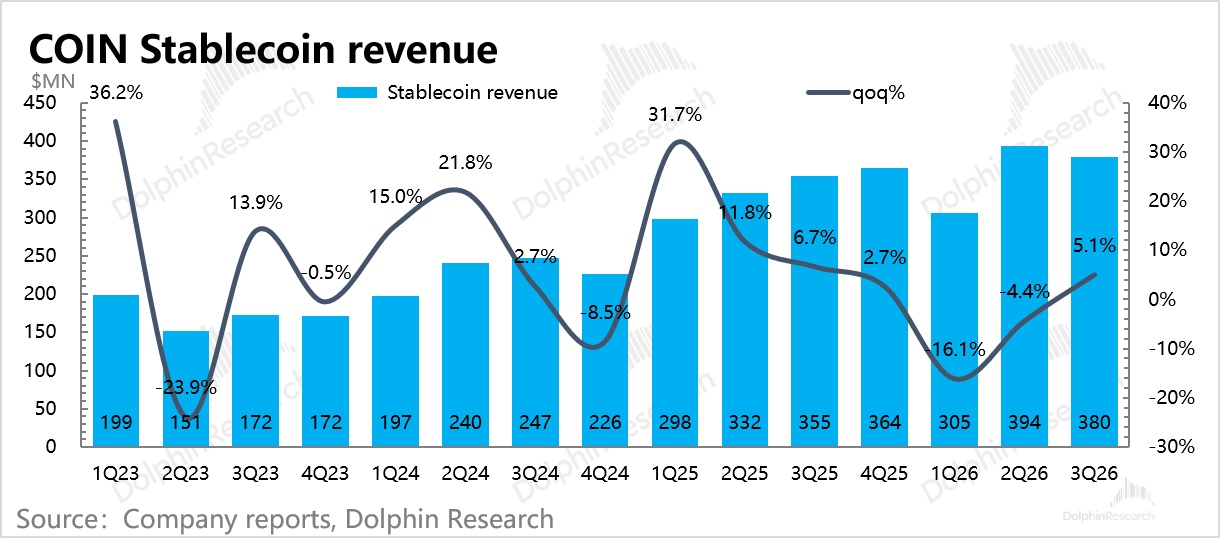
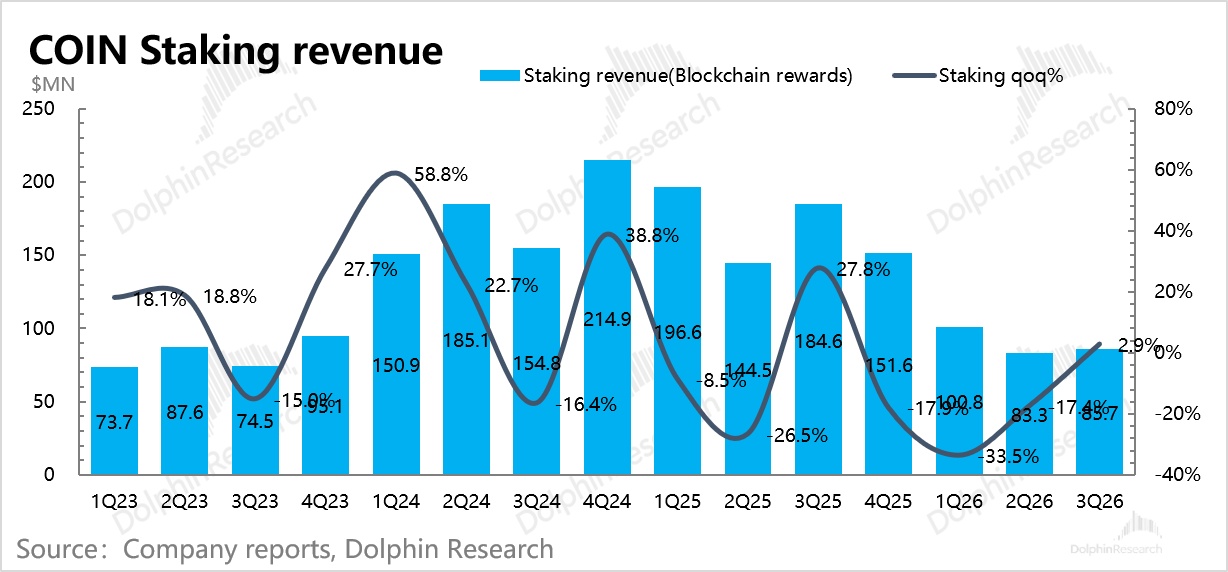
Q3 订阅收入环比小幅增加,其中占比最大的稳定币收益,也随着 USDC 规模修复而反弹。但注意,10 月之后,随着地缘局势反复、利率高企,8、9 月因政策利好带来的反弹很快又回去了。质押收入基本殊途同归。
海豚君预计只有 Base 链和 Coinbase One 会员的增长势头一直相对稳定。在其所计入的其他订阅收入项中,包含 Base 链收入(链上 gas 费减去以太坊主网的数据成本)、Coinbase One 会员费、开发者平台收入、合作分成收入等。
Q3 其他订阅服务收入环比略有下滑 4%,不过公司解释为合作分成收入的下降,而 Coinbase One 付费用户创新高。
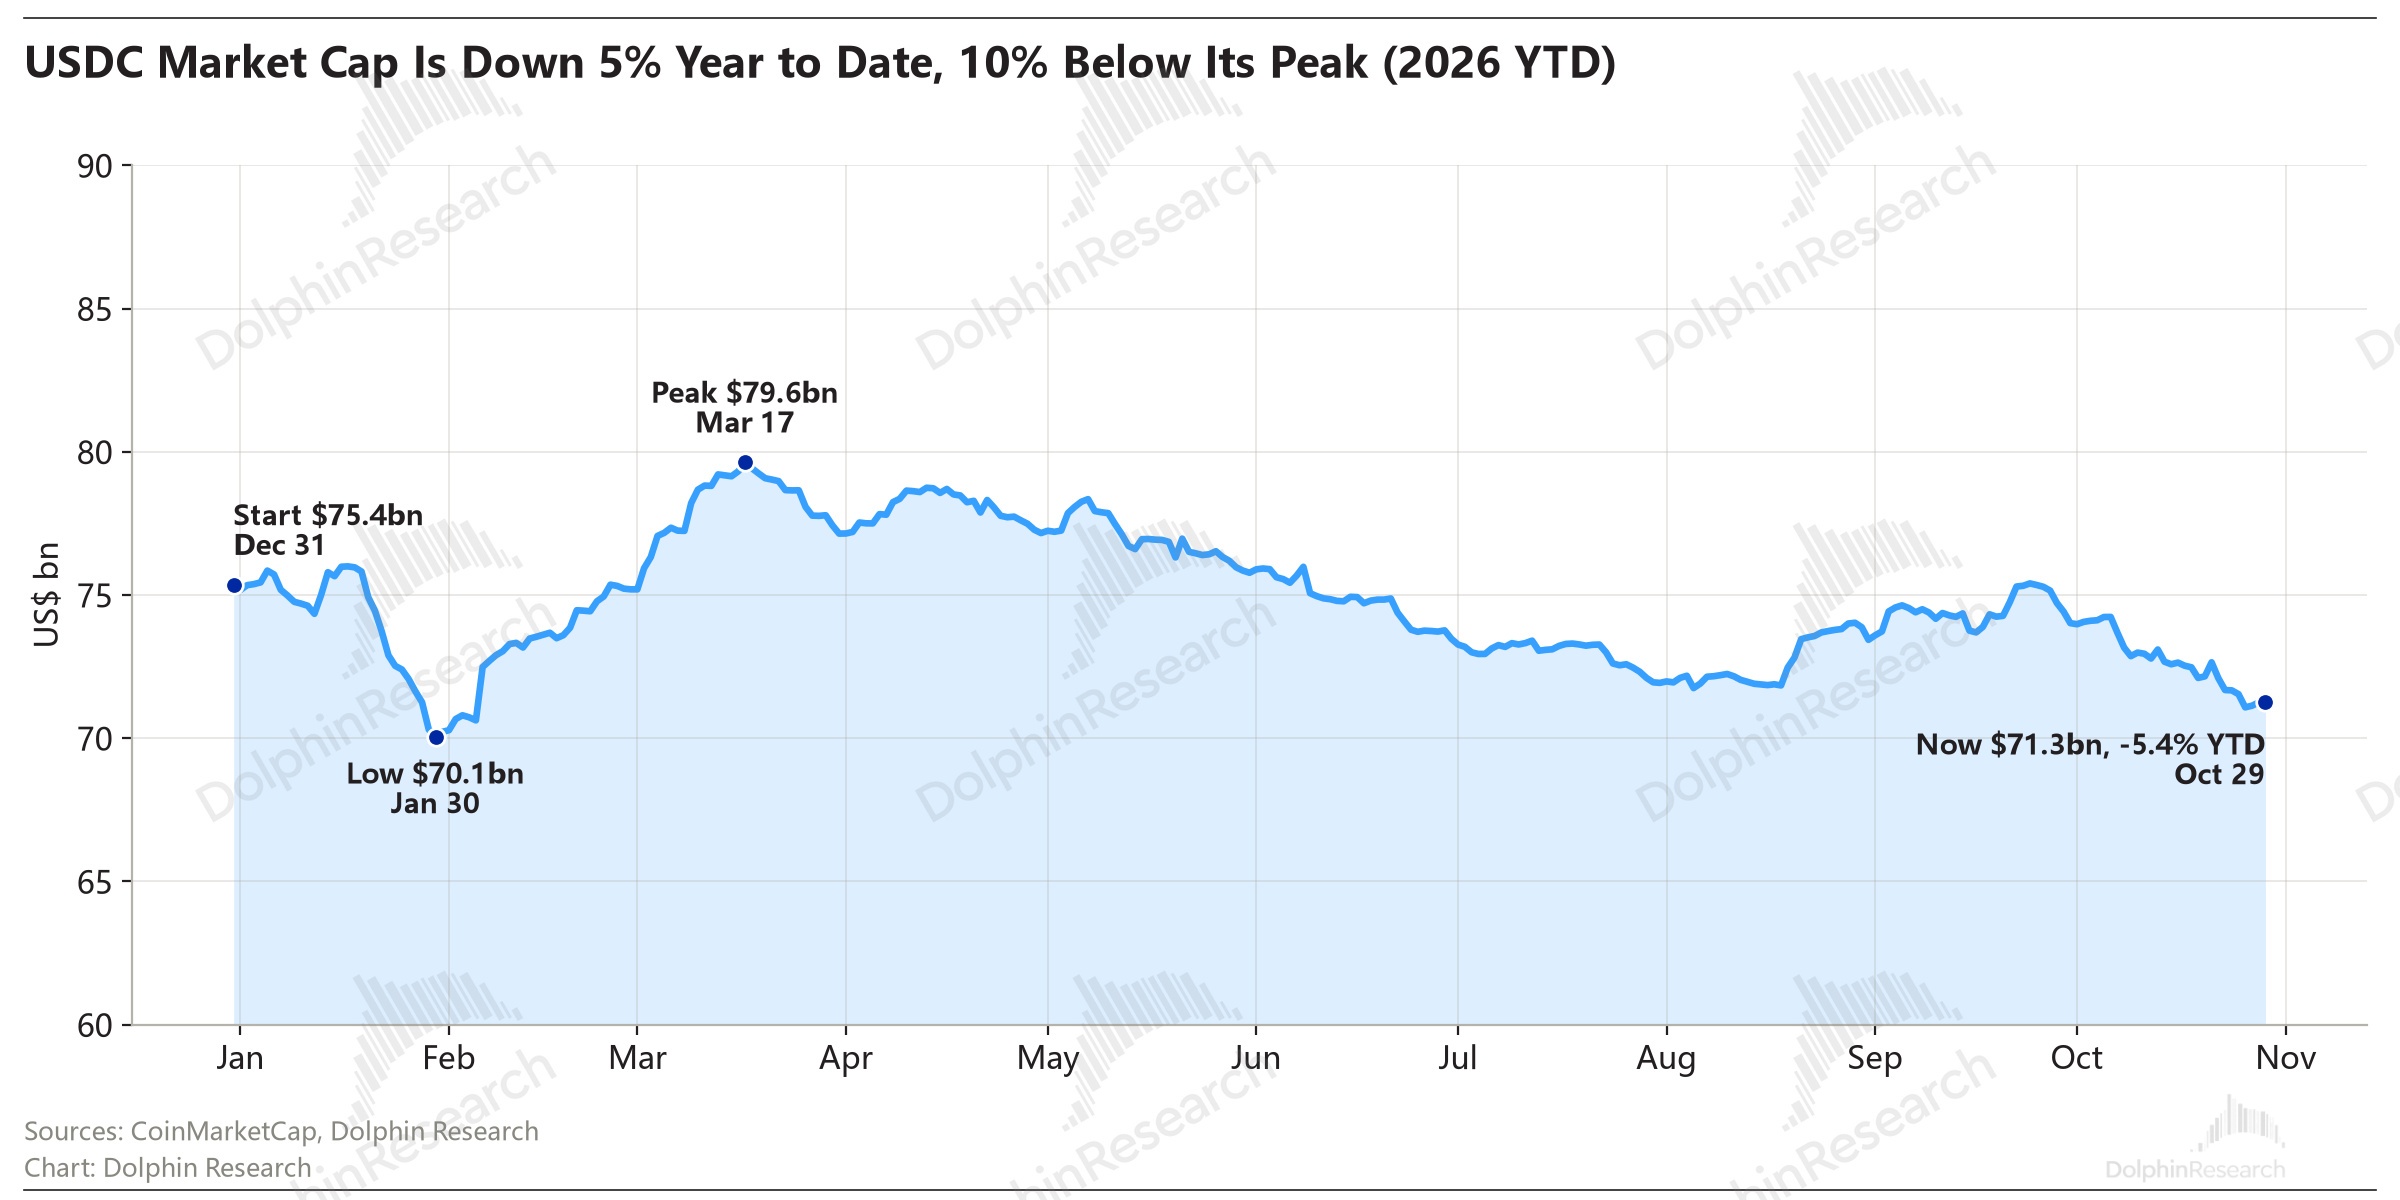
截至目前,USDC 市值只有 710 亿,相比 9 月末的高点 750 亿下跌了 5%。若 Q4 加密市场仍震荡磨底、回暖节奏放缓,以及 USDC 在商业支付领域拓展同样缓慢的话,那么稳定币收益和质押收益还是会表现一般。
公司对 Q4 订阅收入指引在 5.3 至 6.3 亿,区间范围较以往指引给得大,继续隐含稳定币和 ETH/SOL 资产价格波动带来的质押收入都存在高不确定性。与此同时,指引区间的中位数低于市场预期。
3. 稳定币持有份额环比明显提升
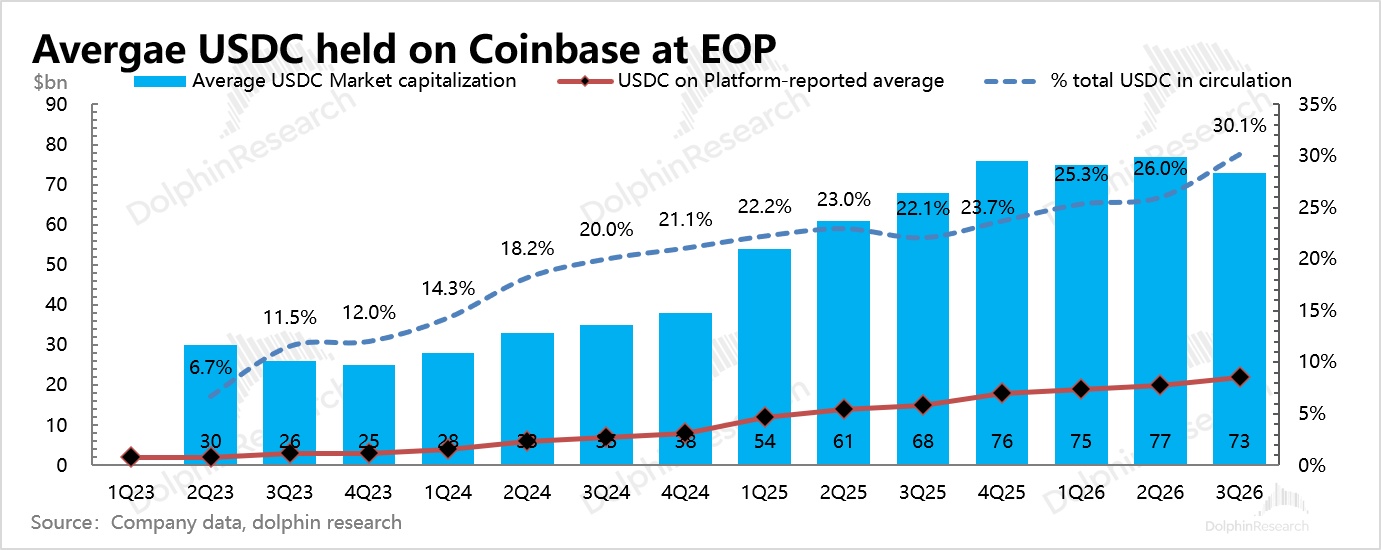
Q3 稳定币市值先涨后跌,Coinbase 则继续提升其持有/平台托管份额至 30%,季初已与 Circle 续签合作,双方继续做强绑定的生态伙伴。
4. 利润 beat 主要因投资收益和裁员
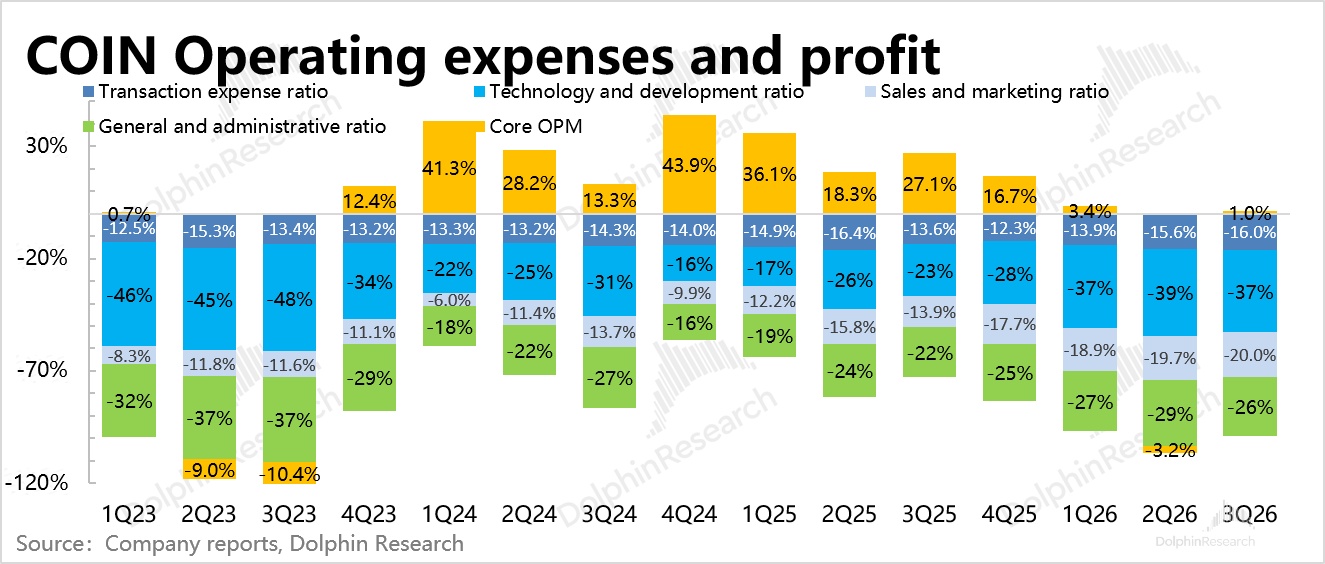
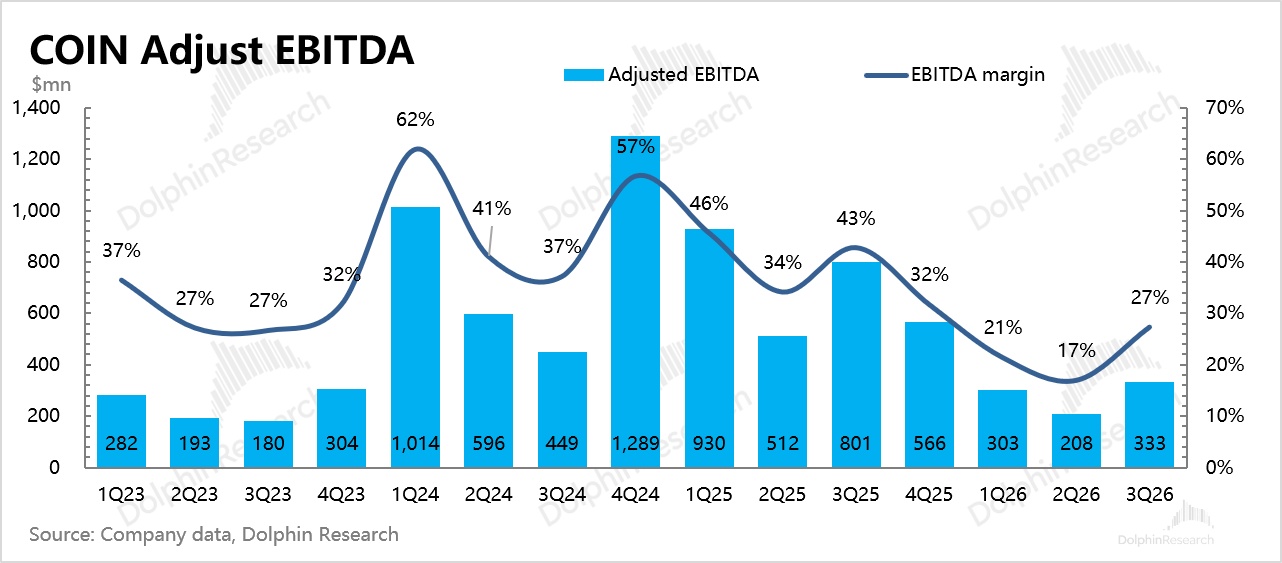
净利润环比大幅增加,主要是包含了 BTC 投资收益的影响。单看核心经营利润和经调整 EBITDA,仍超预期则主要是裁员推动——5 月宣布的裁员 700 人(约占 15%)带来的人员支出优化,三项经营费用中的人员费用环比绝对值下降。
三季度公司基本没有回购,回购计划还剩 20 亿额度(未规定硬性期限)。当季花了 13 亿美元现金偿还 2026 年到期的可转债,说明现金优先还债。截至 Q3 末,现金 + 短期投资合计 88 亿美元,一年内要偿付的借款为 7.5 亿,后续应该仍有余力恢复回购。
6. Coinbase 主业介绍
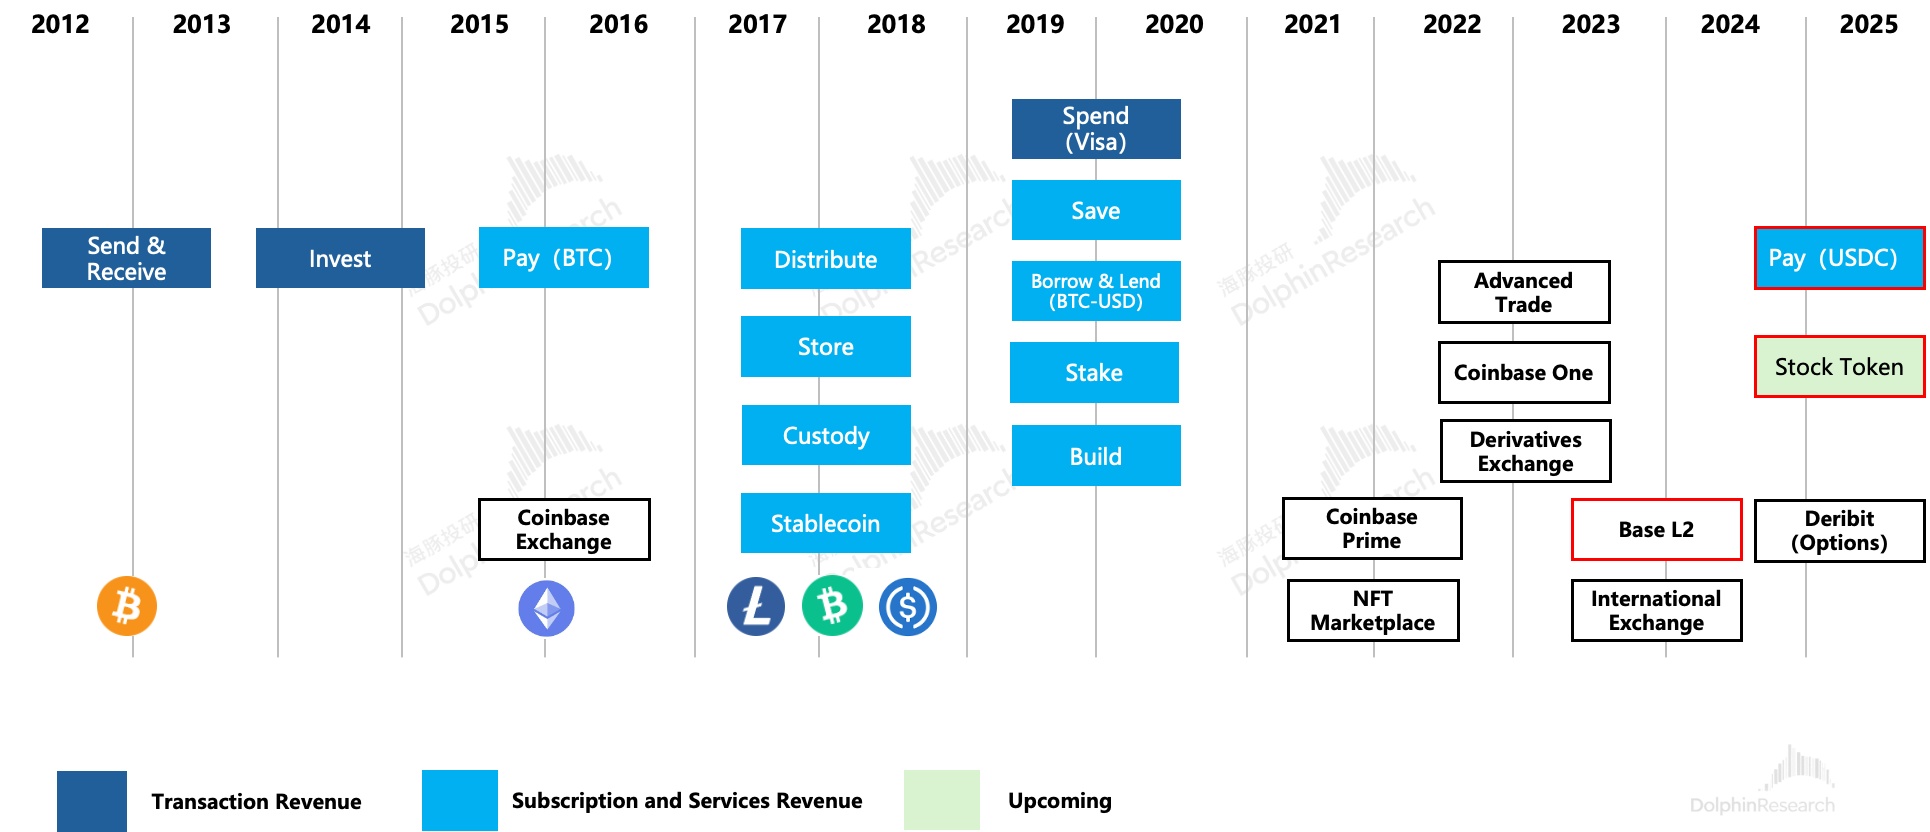
Coinbase 是一个围绕虚拟资产,从交易所走出,致力于打造一个链上综合金融场景的平台,相对于同行来说,最大的优势就是合规友好。这在监管主动认可并推动虚拟资产市场下,有望占得先机。
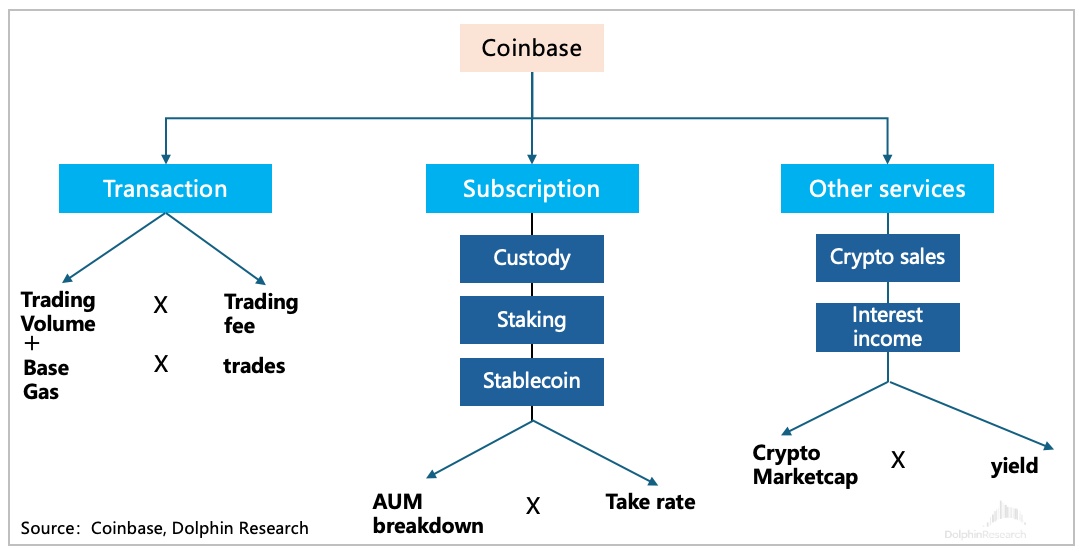
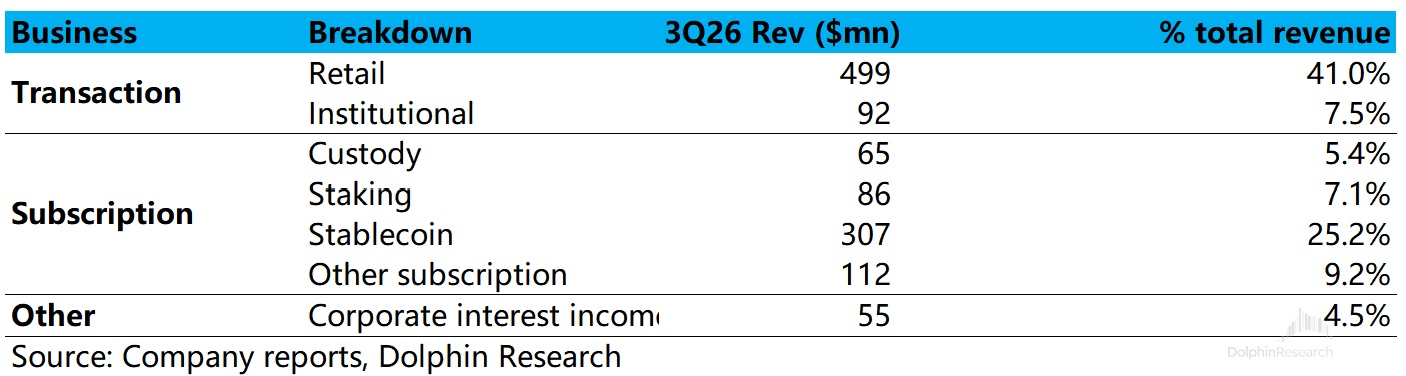
从收入贡献的大类上看,Coinbase 主要有三项创收来源:交易收入、订阅收入、其他。
其中交易收入极易受交易行情影响,但也是当下 Coinbase 创收扛把子,占比仍然有 50% 以上。订阅收入和其他(包含托管结算、质押、稳定币、数据/云以及公司投资收益等),则更像是起到一个润滑剂的作用,由于增长相对稳定,可以稍微平抑交易收入的波动。
但一个明显趋势是:随着场景拓宽、竞争加剧以及增量资金来源的结构变化,Coinbase 未来对交易收入的依赖性会越来越低。
而借助低费率吸引用户,再通过综合金融服务来扩大附加值,是 Coinbase 想要促成的商业模式。目前而言,主要是借助自身的合规优势,针对机构用户做了费率优惠。
随着稳定币在跨境 B2B 交易、RWA 上链等场景的渗透,借助虚拟资产规模膨胀的东风,Coinbase 有望成为淘金热的卖水人。
7. 业绩电话会纪要可参考《Coinbase(纪要):预测市场补位 Crypto 现货交易的下滑》
8. 重要业绩指标一览
海豚君观点
虽然加密资产场子已经不再冰冷,但 Coinbase 的业绩还在磨底。这是因为 Coinbase 的业绩与交易量挂钩。而市场交易量并非随市值完全同步,只有市值出现一段时间的持续单边上涨,才能更明显地拉动交易量。
但这里也是问题所在。随着 8 月政策红利的消退,10 月地缘反复、利率仍高企,流动性问题导致加密资产暂停了回暖势头。因此公司目前给到的指引,同样隐含着对后续加密市场走势的不确定。
虽然年初年报点评的时候也提及 BTC 价格与挖矿成本倒挂问题以及技术面的一些特定底价的支撑,但上季度海豚君还是更强调不确定风险,并对 CLARITY 方案的推进不抱太大希望。
目前该方案在特朗普推动下的 9 月程序性投票未通过,监管重心重新转向 SEC 和 CFEC,两天后 SEC 对交易代币实行五年临时豁免——在此期间,代币交易平台被免于定义为 SEC 框架下的 “交易所”,流动性提供者也被免于定义为 “做市商”,等于放松了代币证券化交易的监管,这是具备积极意义的政策激励。
因此撇开短期波动,从中长期视角考虑,海豚君认为加密资产回归上升正轨有了业务层面的支撑。短期若因为高利率环境而持续回调,那么这期间可能会相比以往吸引到更多的资金,尤其是机构资金。这种情况下,回调后的底部有望相比 7 月进一步抬高。
最后回到 Coinbase 上,海豚君相比 Q2 同样对短期没那么悲观了,但长期可能需要增加更多的竞争关注:
长期视角,行业 beta 会带着 Coinbase 走出谷底,但美国龙头地位的挑战正在加大,比如 Robinhood 等具备碾压性流量优势的券商平台,在此次监管信号明确后,也会放开手脚去拓展代币证券交易、预测市场等业务。
短期视角,近两个月 Coinbase 在扩大生态合作上还是有一些新的动作,但体现到业绩上还需要时间。
比如清算牌照获 CFTC 注册,可用 USDC 为全额抵押合约进行 7*24 小时结算,补齐了经纪业务的细分链条。
9 月底,花旗银行为 Coinbase 虚拟账户提供银行设施,机构商户可经 Coinbase Payments 接收稳定币并自动兑换法币,有利于将 USDC 从交易抵押品向支付分发延伸。
10 月继续上线新的股票永续合约,面向非美用户、USDC 结算以及 7*24 小时交易,同时提供最高 50 倍杠杆,扩大万物交易所的交易品种和覆盖范围。
估值上,由于无法准确预测加密市场走势,海豚君选择按照当前相对较差的业绩表现,直接年化来看偏谨慎的估值,也就是年化 50 亿收入,按照 30% 的 Adj.EBITDA 利润率来看,当下 424 亿美元市值对应 28x,要明显高于一般具备成长的金科公司 20-30x 估值。
从风险收益角度考虑,海豚君认为在当下高息环境相对不利的情况下,谨慎业绩预期 * 20-25x 估值倍数,虽然仍然高于我们此前说的绝对底部 260 亿(15x-20x),但考虑到政策面的变化,因此若有回调到此区间(300-375 亿)的机会,则已经具备一些性价比的收益空间。
<此处结束>
本文的风险披露与声明:海豚投研免责声明及一般披露
海豚投研「Coinbase」历史文章:
2026 年 5 月 8 日电话会《Coinbase(纪要):有信心夏末前完成法案落地》
2026 年 5 月 8 日财报点评《Coinbase:旱地已久,静待政策 “及时雨”》
2026 年 2 月 13 日电话会《Coinbase(纪要):去年是 “投资年”,今年会谨慎控制》
2026 年 2 月 13 日财报点评《烂行情 + 烂业绩,Coinbase 何时到 “底”?》
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。