

星巴克 4Q26 火线速读:总的来说,这个季度星巴克的利润端表现还可以,FY27 的 EPS 指引也略好于市场预期;但收入小幅不及预期,增长结构开始变差,客流明显掉速。1、美国同店增速和上季度基本持平,但驱动力从客流切换到了客单价:在去年零…
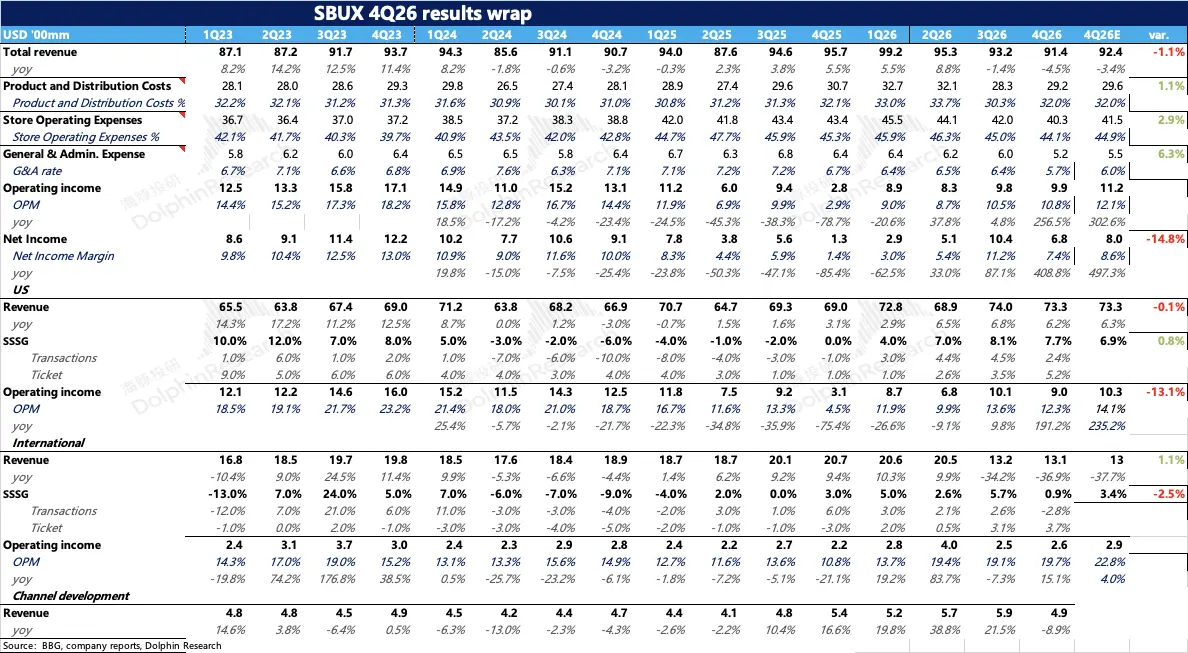
星巴克 4Q26 火线速读:总的来说,这个季度星巴克的利润端表现还可以,FY27 的 EPS 指引也略好于市场预期;但收入小幅不及预期,增长结构开始变差,客流明显掉速。
1、美国同店增速和上季度基本持平,但驱动力从客流切换到了客单价:在去年零增长的低基数、叠加关店客流转移的有利条件下,客流增速仍然大幅放缓。客单价则明显加速,公司首次把提价明确列为客单价的驱动之一,增长的质量不如上季度。
2、国际市场几乎停滞,客流转为下滑。中国出表后国际直营基本只剩日本和英国,两大成熟市场同时走弱说明需求在真实走弱。
3、利润端,门店费用率明显下降,总部费用持续压缩,整体利润率大幅修复。
4、FY27 指引北美同店回落至 4% 左右,利润率基本维持四季度的水平,EPS 增长更多依靠利润率的提升和回购,更多详细信息,欢迎继续关注海豚君对公司的具体点评。$星巴克(SBUX.US)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。