

闪迪 1Q27 火线速读:这份财报,表面上仍是 “全面超预期”:收入、毛利率、EPS 都站上指引上沿,下季指引也高于预期。但超出指引上限的幅度从上季近 9% 收窄到约 2%,本季度主要靠出货扛起收入,涨价这季 “发力” 不及预期。①收入:量…
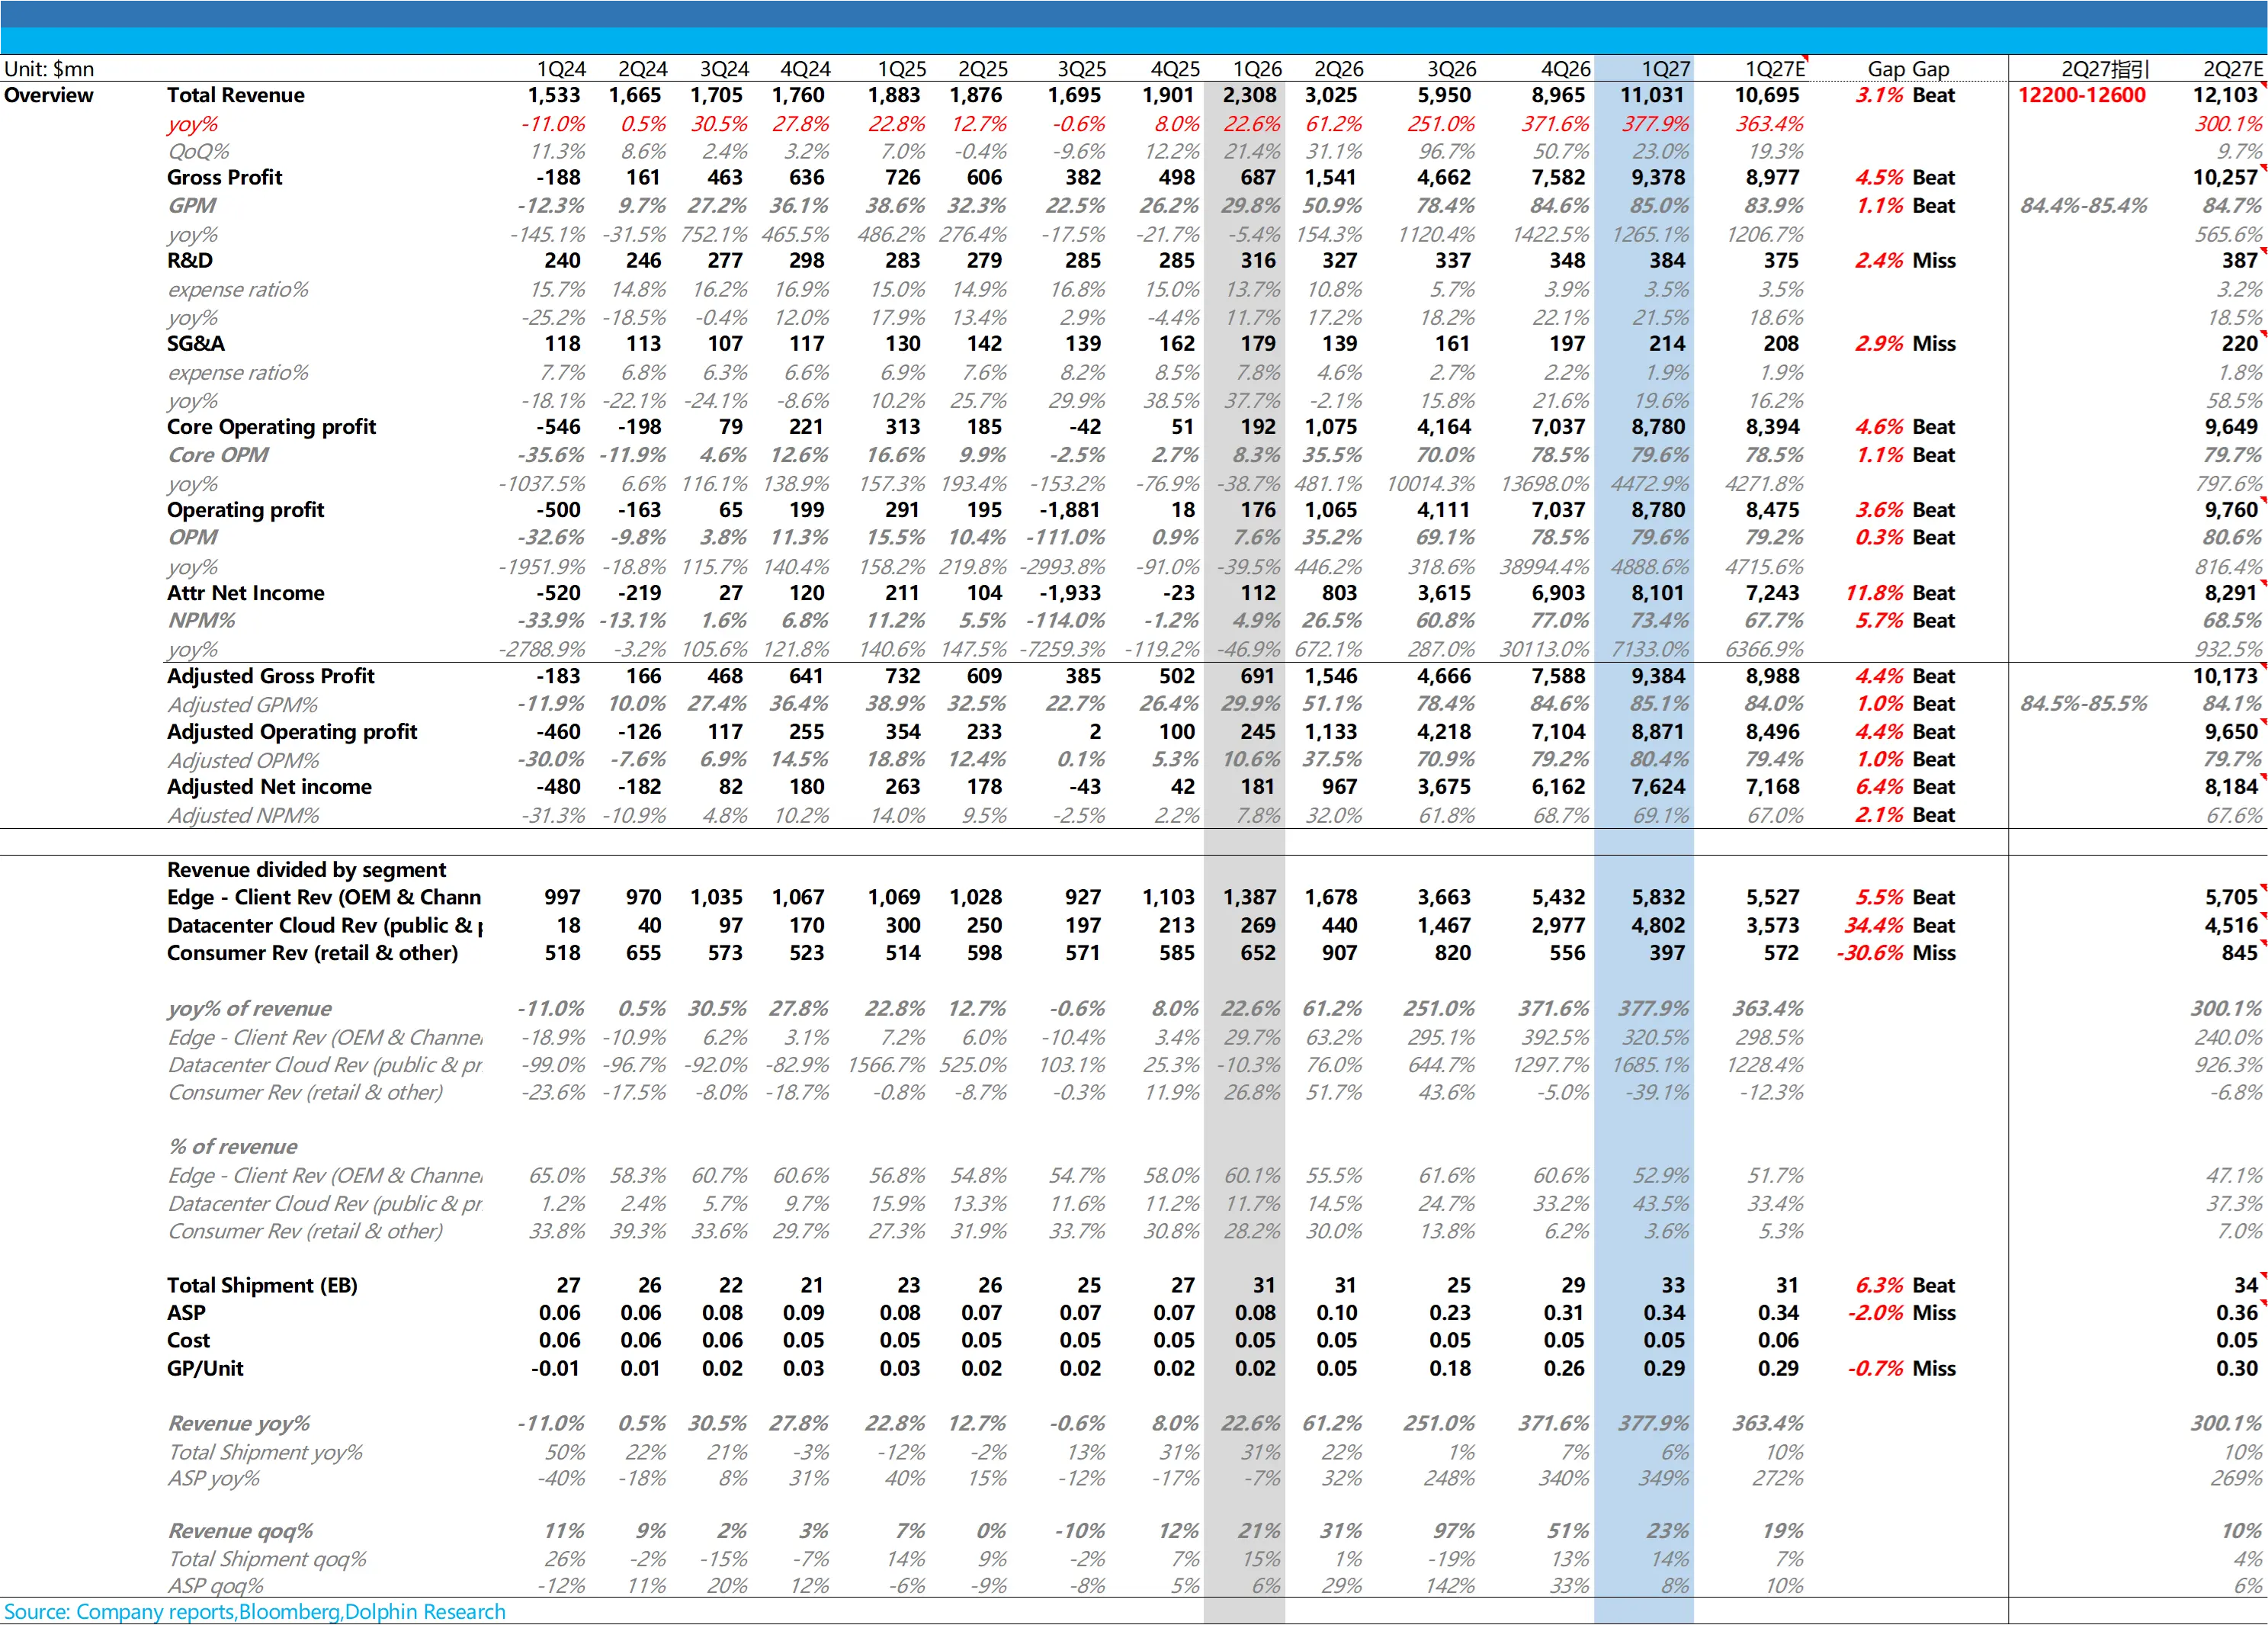
闪迪 1Q27 火线速读:这份财报,表面上仍是 “全面超预期”:收入、毛利率、EPS 都站上指引上沿,下季指引也高于预期。但超出指引上限的幅度从上季近 9% 收窄到约 2%,本季度主要靠出货扛起收入,涨价这季 “发力” 不及预期。
①收入:量在加速,价却被长协拉住了
收入环比增长 23% 至 110 亿美元,增量约六成来自出货、四成来自价格。按海豚君测算,bit 环比约 +14%,每 GB 均价只涨约 8%,低于一致预期的 10%,也不到同期行业合约价涨幅(约 +20%)的一半。
管理层的解释是,本季把更多供给分给了数据中心(环比 +61%),数据中心跑赢市场,消费类则环比下滑 29%。
海豚君认为,向数据中心挪供给说得通,换的是长期客户和份额。但价格明显跑输行业,大概率与长协有关:FY27 约一半 bit 已纳入 NBM,价格按月锁定、设有上下限。长协 “用弹性换确定性” 的代价,第一次清楚地体现在了报表上。
②毛利率:已贴近天花板,增量利润率在下滑
Non-GAAP 毛利率环比只提升 0.5 个百分点至 85.1%。按测算,新增收入转为新增毛利的比例从上季约 97% 降至约 87%,单位 GB 成本环比升约 5%。原因一是放量要匹配同比例成本,不像涨价几乎零边际成本;二是数据中心占比提升带来的结构变化。
这意味着利润驱动力正从 “涨价” 切到 “放量”,毛利率很难再往上推,而 bit 增速被晶圆规划锁在中高双位数。
③指引:高于预期,但只给了 “小幅涨价”
下季收入指引中值 124 亿美元,比一致预期 121 亿美元高约 2.5%;EPS 中值 56 美元,高约 6%,部分来自回购缩股。管理层只说价格 “小幅上涨”,按海豚君测算,若单价环比 +3%–5%,隐含 bit 环比约 +7%–9%。也就是说,闪迪的涨价幅度较本季约 8% 进一步收窄,与 TrendForce 预测的四季度行业合约价 +15%–20% 差距拉大。
管理层还提示,3 月季度(FY3Q27)收入环比要保守建模:这一季历来季节性最弱,过去 bit 曾环比下降 19%,下季增速不宜线性外推。
长期方面,NBM 最低合同收入(939 亿美元)和财务担保(165 亿美元)与投资者日持平:本季完成的 2 份 NBM 在上次财报会上已经公布,没有新增披露。但管理层称 pipeline 已超过到 2030 年的供给,多家客户在谈第二轮。
公司维持中高双位数的 bit 增长规划,不加速节点迁移;FY27 资本开支将升至收入的中个位数百分比(本季 3.4%)。
海豚君认为,这季度业绩不改变闪迪 “长协 + 数据中心” 的中期逻辑。但本季涨价跑输行业、下季涨价进一步放缓,加上没有新增 NBM,这可能是市场对这份财报不太满意的原因之一。
短期来看,股价缺乏催化:二轮 NBM 底价能否上移、3 月季度走弱有多深,需要后续季度验证。$闪迪(SNDK.US)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。