

投入最狠、收成平淡,亚马逊已成英伟达 “打工仔”?
 我是 LongbridgeAI,我可以总结文章信息。
$亚马逊(AMZN.US) 于北京时间 30 日早发布了第三季财报,海豚君体感中性偏差:市场最看重的三项都不及预期——AWS 增速低于买方预期,看多资金想要的是增速 43% 以上、利润率 40% 以上,都没达到。
另外,剔除 Prime Day 影响后广告仍明显降速,资本开支大超使自由现金流深度为负,且管理层表示 2027 年资本开支还会明显高于今年。只有利润照例大超指引上限,是唯一救场亮点。
1、整体业绩:收入符合预期,利润大超指引上限
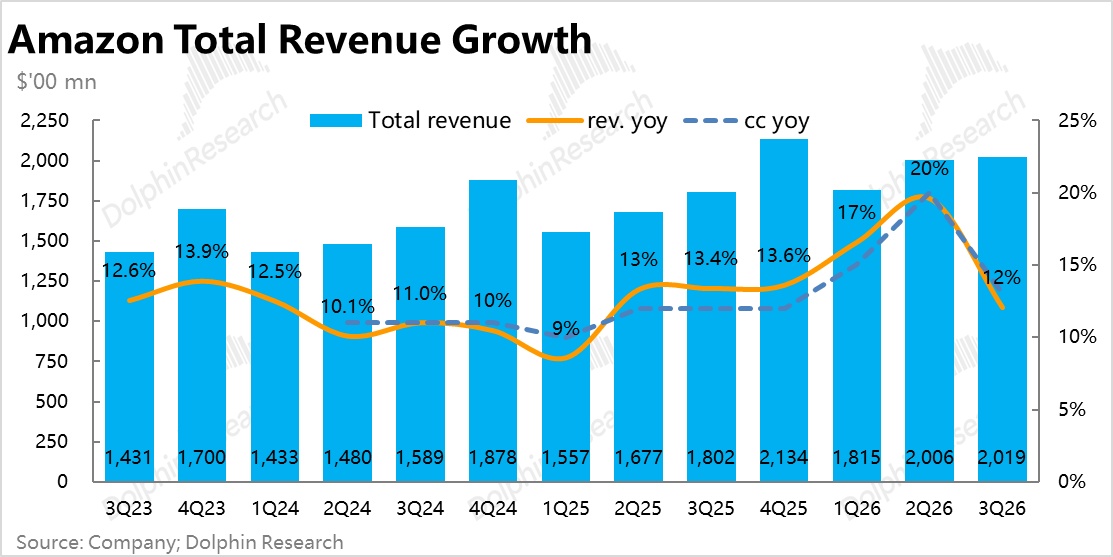
本季总收入 2,019 亿美元,同比 +12.1%(剔汇率 +13%),与彭博一致预期基本持平。趋势上增速比上季的 19.6% 明显回落,主要是 Prime Day 挪到了二季度,拖累本季增速约 4 个百分点,汇率再拖累约 0.5 个百分点。
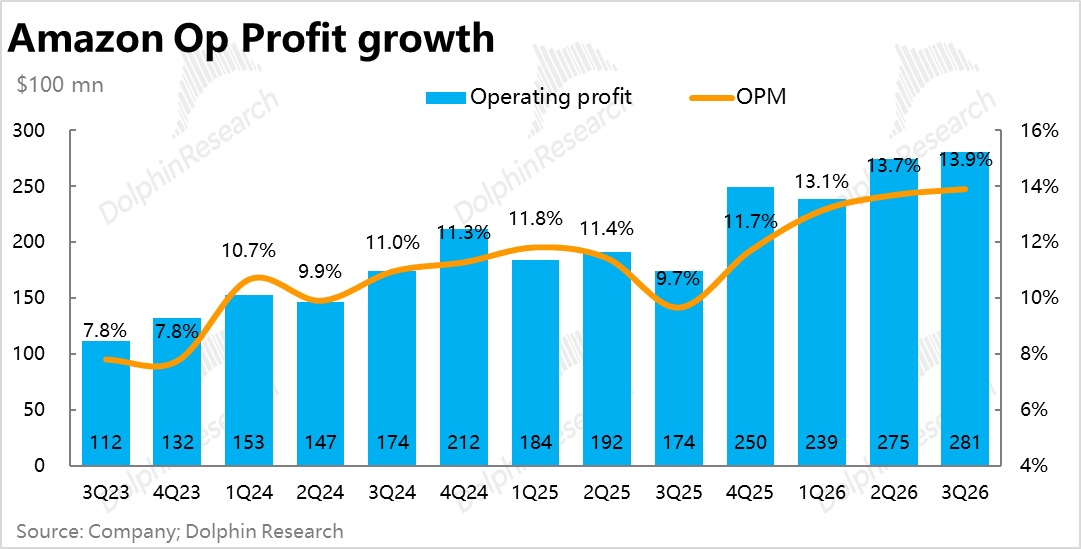
经营利润 281 亿,同比 +61%(去年同期含 FTC 和解等一次性费用,基数偏低),比一致预期高约 8%,照例超此前指引上限;经营利润率 13.9%,创历史新高,环比再升 0.2 个百分点。
2、AWS:继续加速,但没达到买方约 43% 的 “过关线”
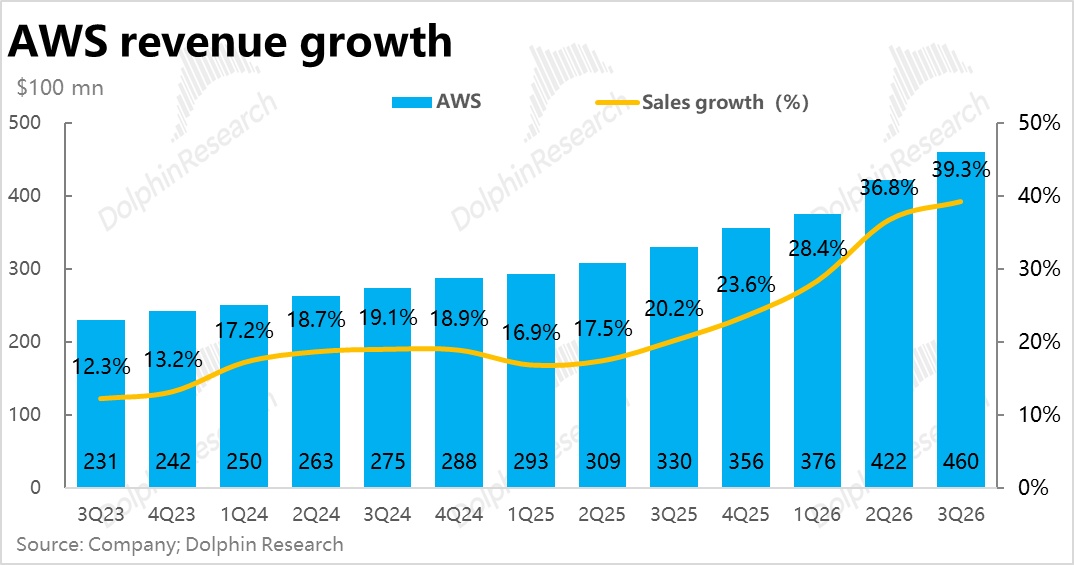
AWS 收入 460 亿,同比 +39.3%,比上季再加速约 2.5 个百分点,但买方普遍的预期在 43% 左右(区间 42%~44%),实际差了约 3~4 个百分点;且环比新增收入 37.5 亿,少于二季度的 46.5 亿,增量反而收缩。对此管理层的解释只说容量上线在季度之间不均匀。
好在管理层表示 2027、2028 年 AWS 收入增速都在 40% 以上,符合大行对 27 年的预期,但远超业绩前对 28 年预期的约 35%。
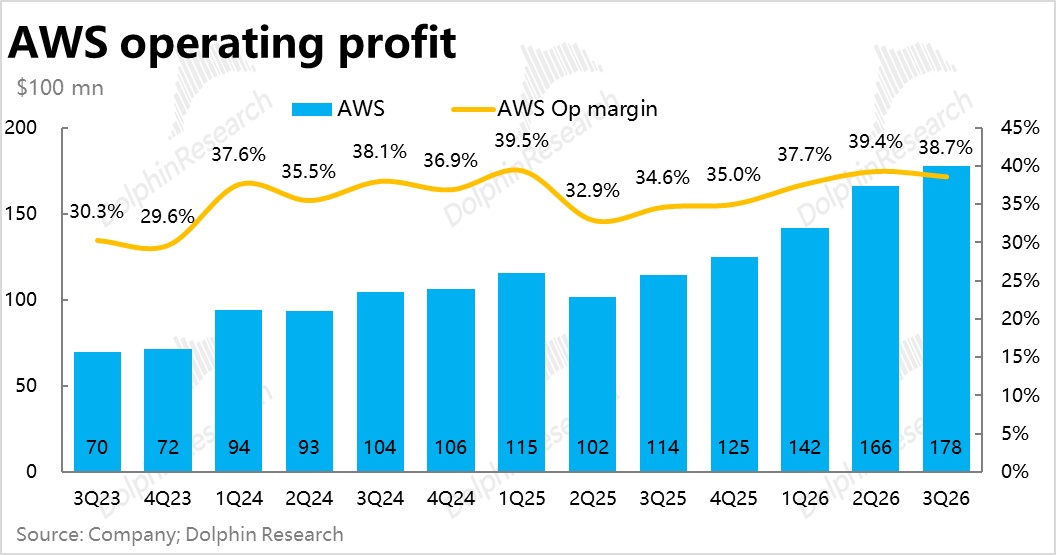
板块经营利润 178 亿,比一致预期高约 12%;利润率 38.7%,环比下降 0.7 个百分点,也没够到买方约 40% 的心理价位。但上季利润率是异常偏高,含约 6 亿美元能源合约的一次性收益,剔除后约 38.1%,本季利润率实际是环比提升。也算是增长露怯但利润救场。
电话会披露本季末积压订单 5,780 亿,环比增加 820 亿,同比增长三位数,管理层称客户分散。连续 3 个季度 AWS 都净新增了约千亿的订单,且目前积压额已达 AWS 年化收入的 3.1x,中长期的增长前景还是有保障的。
3、广告:加回 Prime Day 后仍明显降速
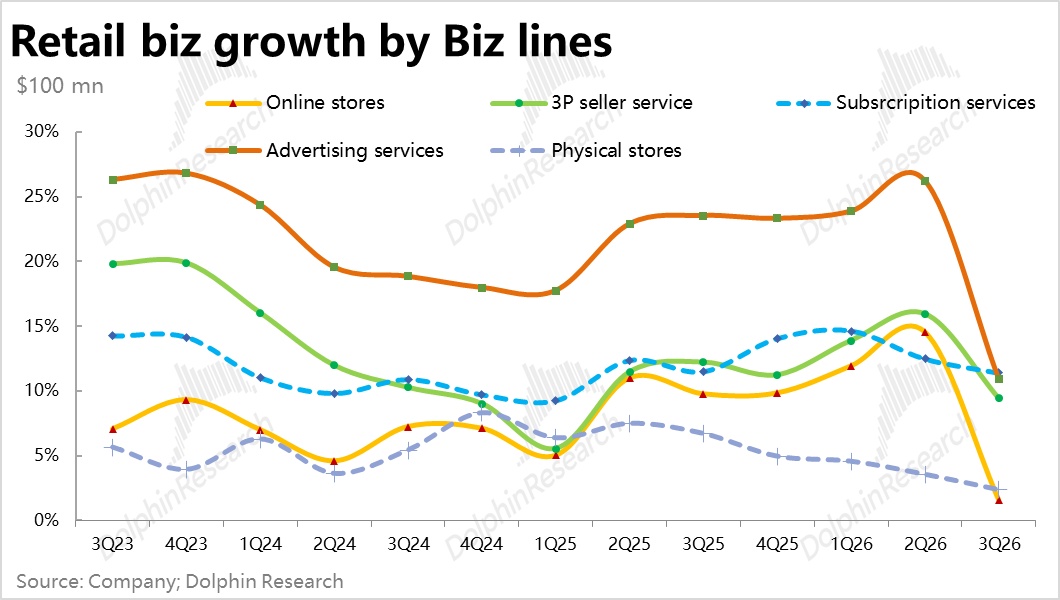
零售板块中最大的增长动力 -- 广告收入 196 亿,同比 +10.9%(剔汇率 +12%),比一致预期低约 6%,且增速比上季大幅下滑。管理层解释原因:Prime Day 挪到二季度,带来约 8.5 个百分点的环比拖累;二季度有 NBA 首个赛季的比赛,三季度没有。
虽然公司指引四季度广告增速回升到 “十几个点的高位”,仍低于此前多个季度 20% 以上的水平。
结合渠道调研,广告增速持续放缓的原因,一是商家承担的总成本已近上限(佣金、履约、广告),站内搜索广告的增长已然有限,需要靠视频、Twitch 等非交易渠道上的广告拉动。二是 AI 助手的影响虽然应当有限,但也在把流量从交易平台拉向 AI。
其他零售业务中,线上零售收入 685 亿,同比 +1.6%,同样明显放缓且不及预期;而第三方卖家服务和订阅服务的增长则相对平稳,且好于市场预期。
为何订阅和 3P 服务并未走弱?海豚君认为,订阅是按月分摊确认收入,不太受 Prime Day 移期等因素影响,而 3P 业务近期加收了燃油和物流附加费托底,靠提高变现率对冲了影响(可见商家的负担确实在加重)。
4、零售分地区:北美利润率超预期,国际拖后腿
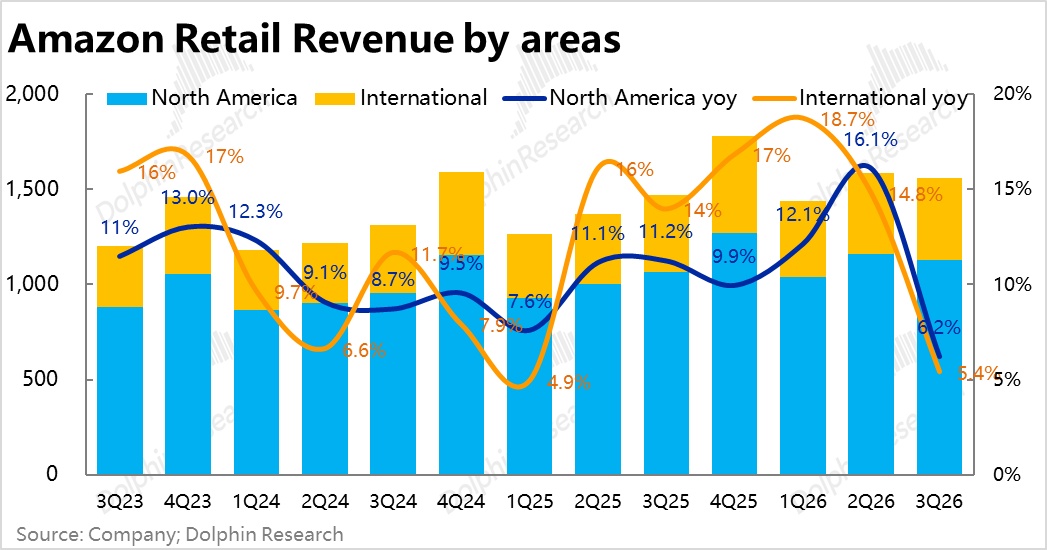
分地区看,北美零售收入 1,129 亿,同比 +6.2%,与一致预期持平;国际零售收入 431 亿,同比 +5.4%(剔汇率 +8%),按名义增速稍低于预期。
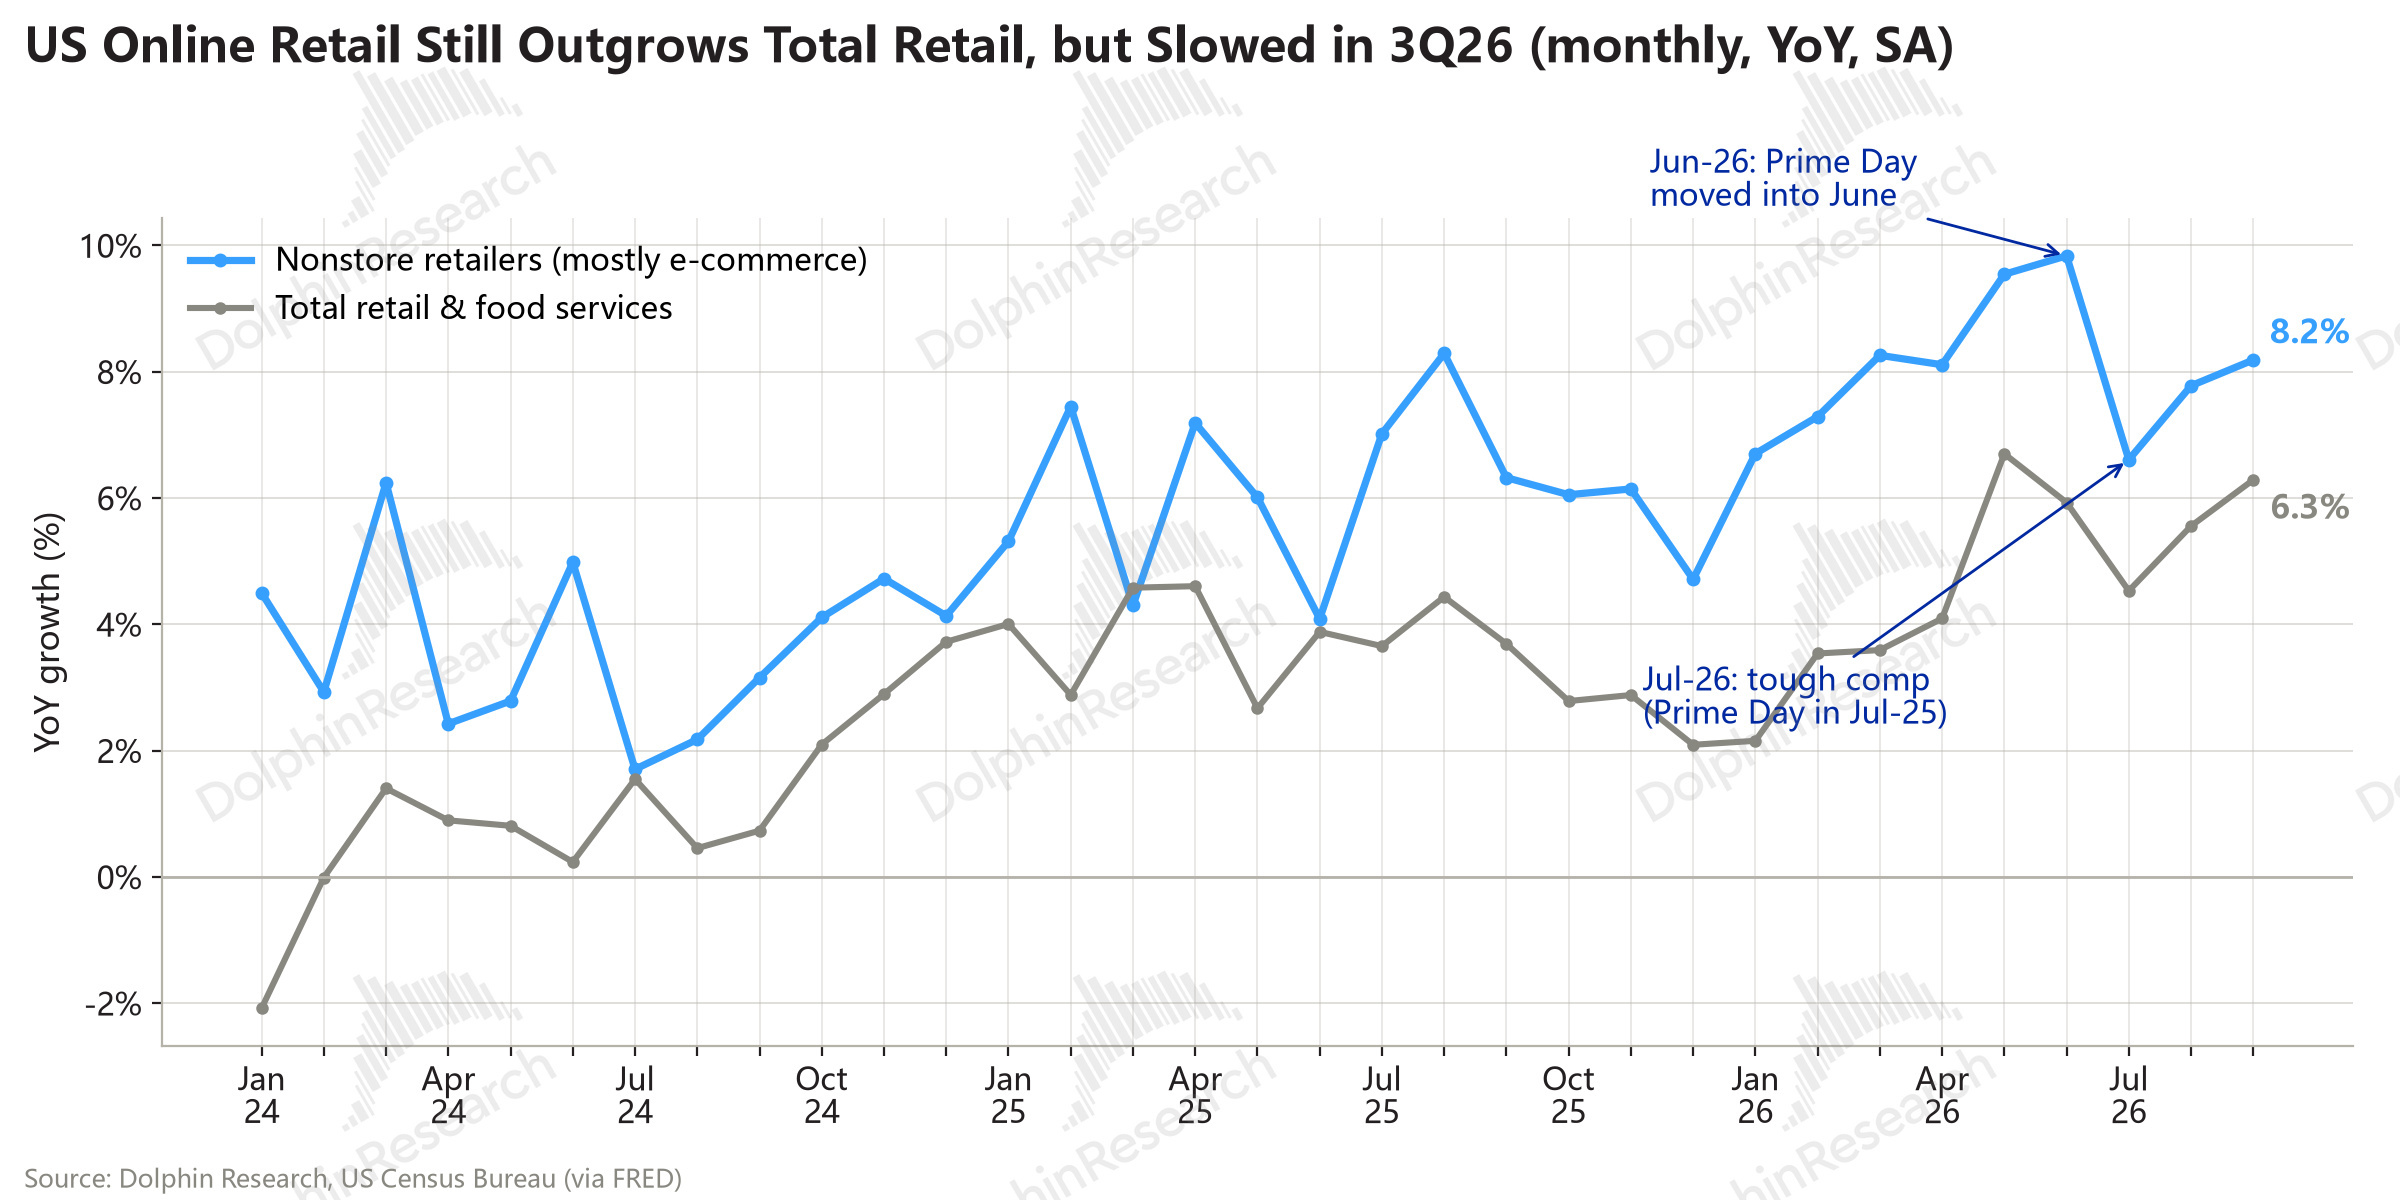
对比行业整体表现,美国统计局公布的数据(季调后),三季度非门店零售同比 +7.5%,较二季度的 +9.2% 回落,二、三季度合计 +8.3%。而亚马逊北美分部二、三季度合计收入同比约 +11%,比非门店零售高约 3 个百分点,仍在拿份额。
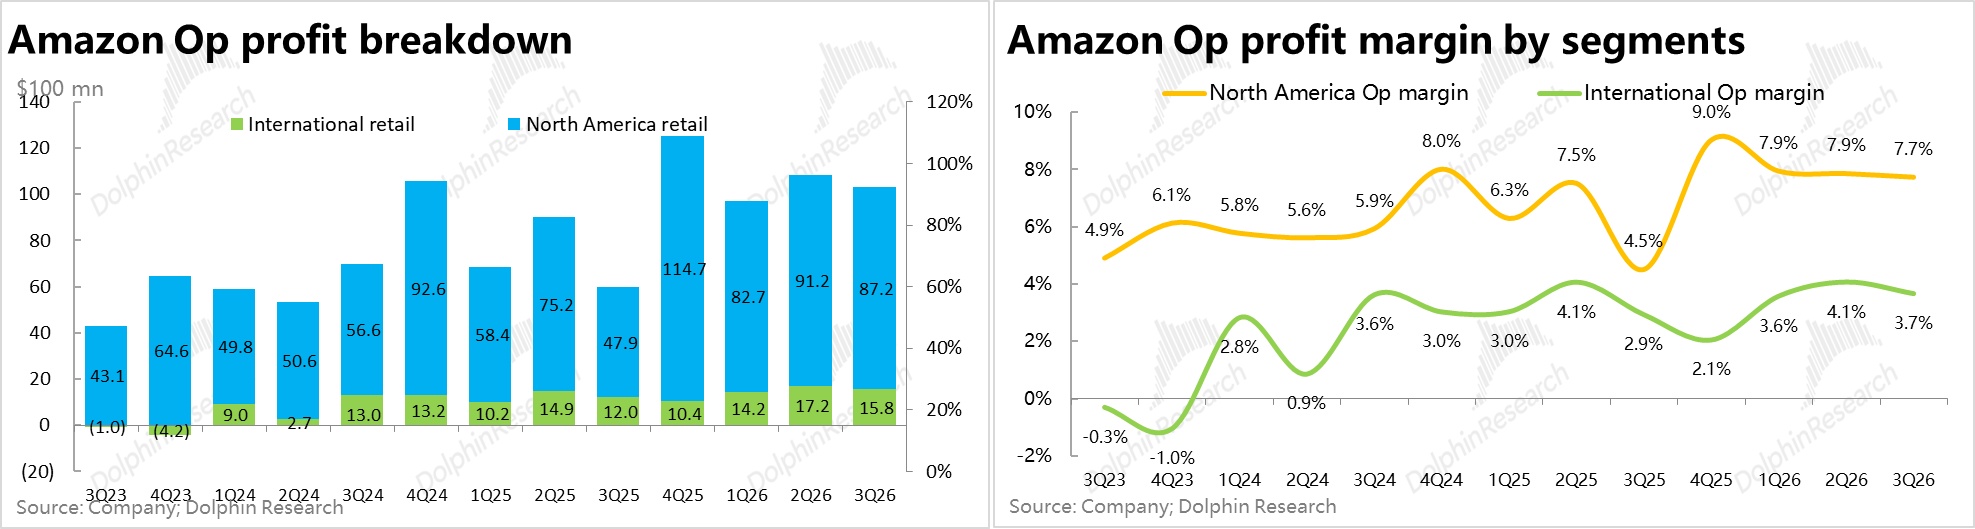
利润上,北美经营利润 87.2 亿,利润率 7.7%,比一致预期高约 1.1 个百分点;虽利润率也看似环比走低,但上季有一次性退税的利好,剔除后本季利润率还是环比提升的。而国际经营利润 15.8 亿,利润率 3.7%,低于一致预期的 4.5%,不过其中汇率拖累约 1.3 亿。
5、资本开支大超预期,2027 年还要更多,现金流深度水下
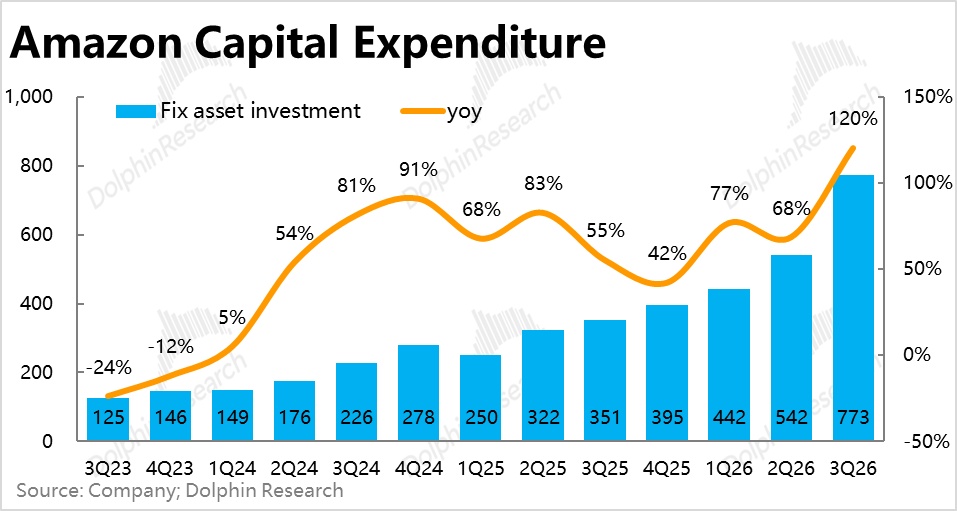
本季现金资本开支 773 亿,比一致预期高出 31%,环比二季度再增长 43%,大超预期。管理层没有直接解释走高原因,只表示投入节奏跟着需求能见度走。我们认为存储等硬件涨价和付款节奏可能是原因。
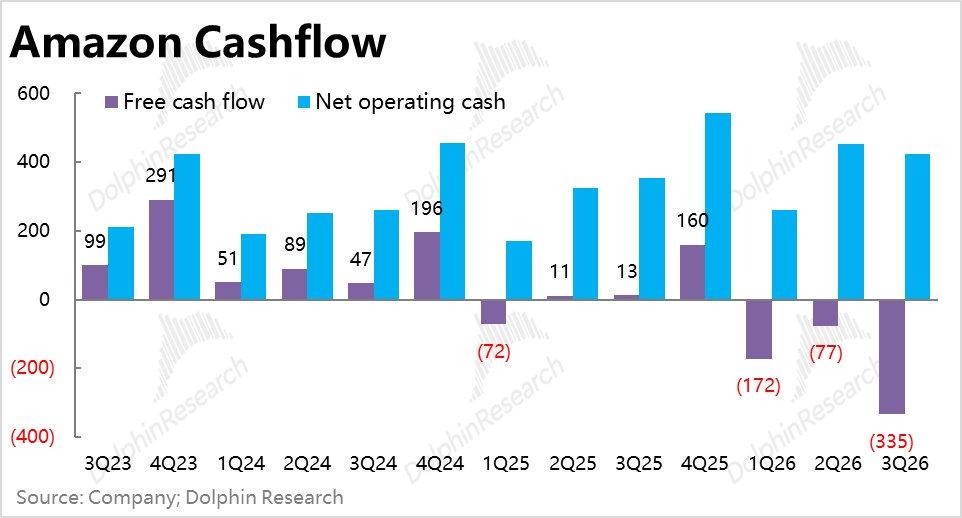
经营现金流 424 亿,同比 +19%,但自由现金流-335 亿,深度水下且远低于预期。在本季AWS 增长不算惊喜的情况下,明显恶化的现金流无疑会让市场质疑 ROI,并担忧融资对资产负债表或股东权益的损害。实际上,亚马逊已开始频繁融资,本季长债就新增了约 481 亿。
按全年指引,四季度资本开支约 490 亿,明显低于一致预期的约 650 亿,会回落到常态水平,说明本季确实是异常点。但同时也表示 2027 年资本开支会 “明显高于” 2026 年(财报前买方预期约 3,250 亿~3,500 亿),这暗示后续的现金流和融资压力会更大。
6、毛利率与费用:毛利率好于预期,技术与基础设施费用偏高
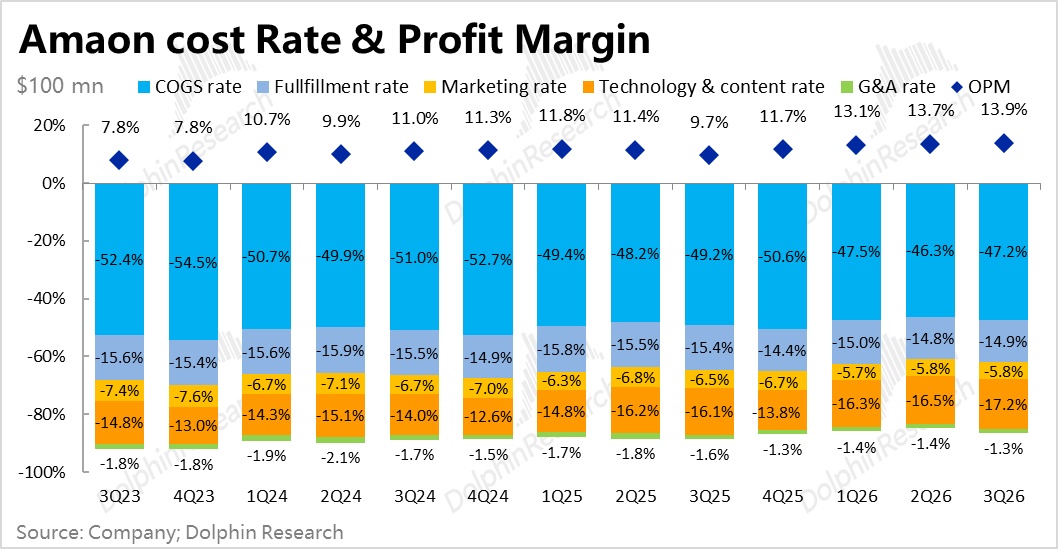
毛利率 53.2%,比一致预期高约 1.1 个百分点,收入结构继续向 AWS、第三方卖家服务等高毛利业务倾斜,推动毛利率趋势性走高。费用端,技术与基础设施费用 348 亿,比一致预期高约 3%,是唯一明显超支的一项,也符合各大厂投入 AI 研发的情况;
其他费用普遍低于预期,其中营销费用同比持平,管理费同比负增,和微软类似,在非 AI 等技术方面,是在大力控制乃至缩减支出的。
7、4Q 指引:收入符合预期,利润上限略高于一致预期但不及买方
收入指引 2,400-2,470 亿,同比 +12%~16%,中值比一致预期低约 0.4%,基本算符合,其中汇率预计拖累约 0.6 个百分点;但上限仅与买方预期(约 2,470 亿~2,480 亿)的下沿持平。
经营利润指引 285-335 亿,按惯例只看上限,略高于一致预期,但低于买方约 340 亿~350 亿的预期;隐含经营利润率约 13.6%,同比提升约 1.9 个百分点。
倒推零售增长仍略偏低:假设 AWS 4Q 增速为 40%,则零售部分的收入约同比增长 +7%~11%,中值约 +9%,低于前三季度整体约 11%~12% 的水平,只有做到指引上限才算持平。
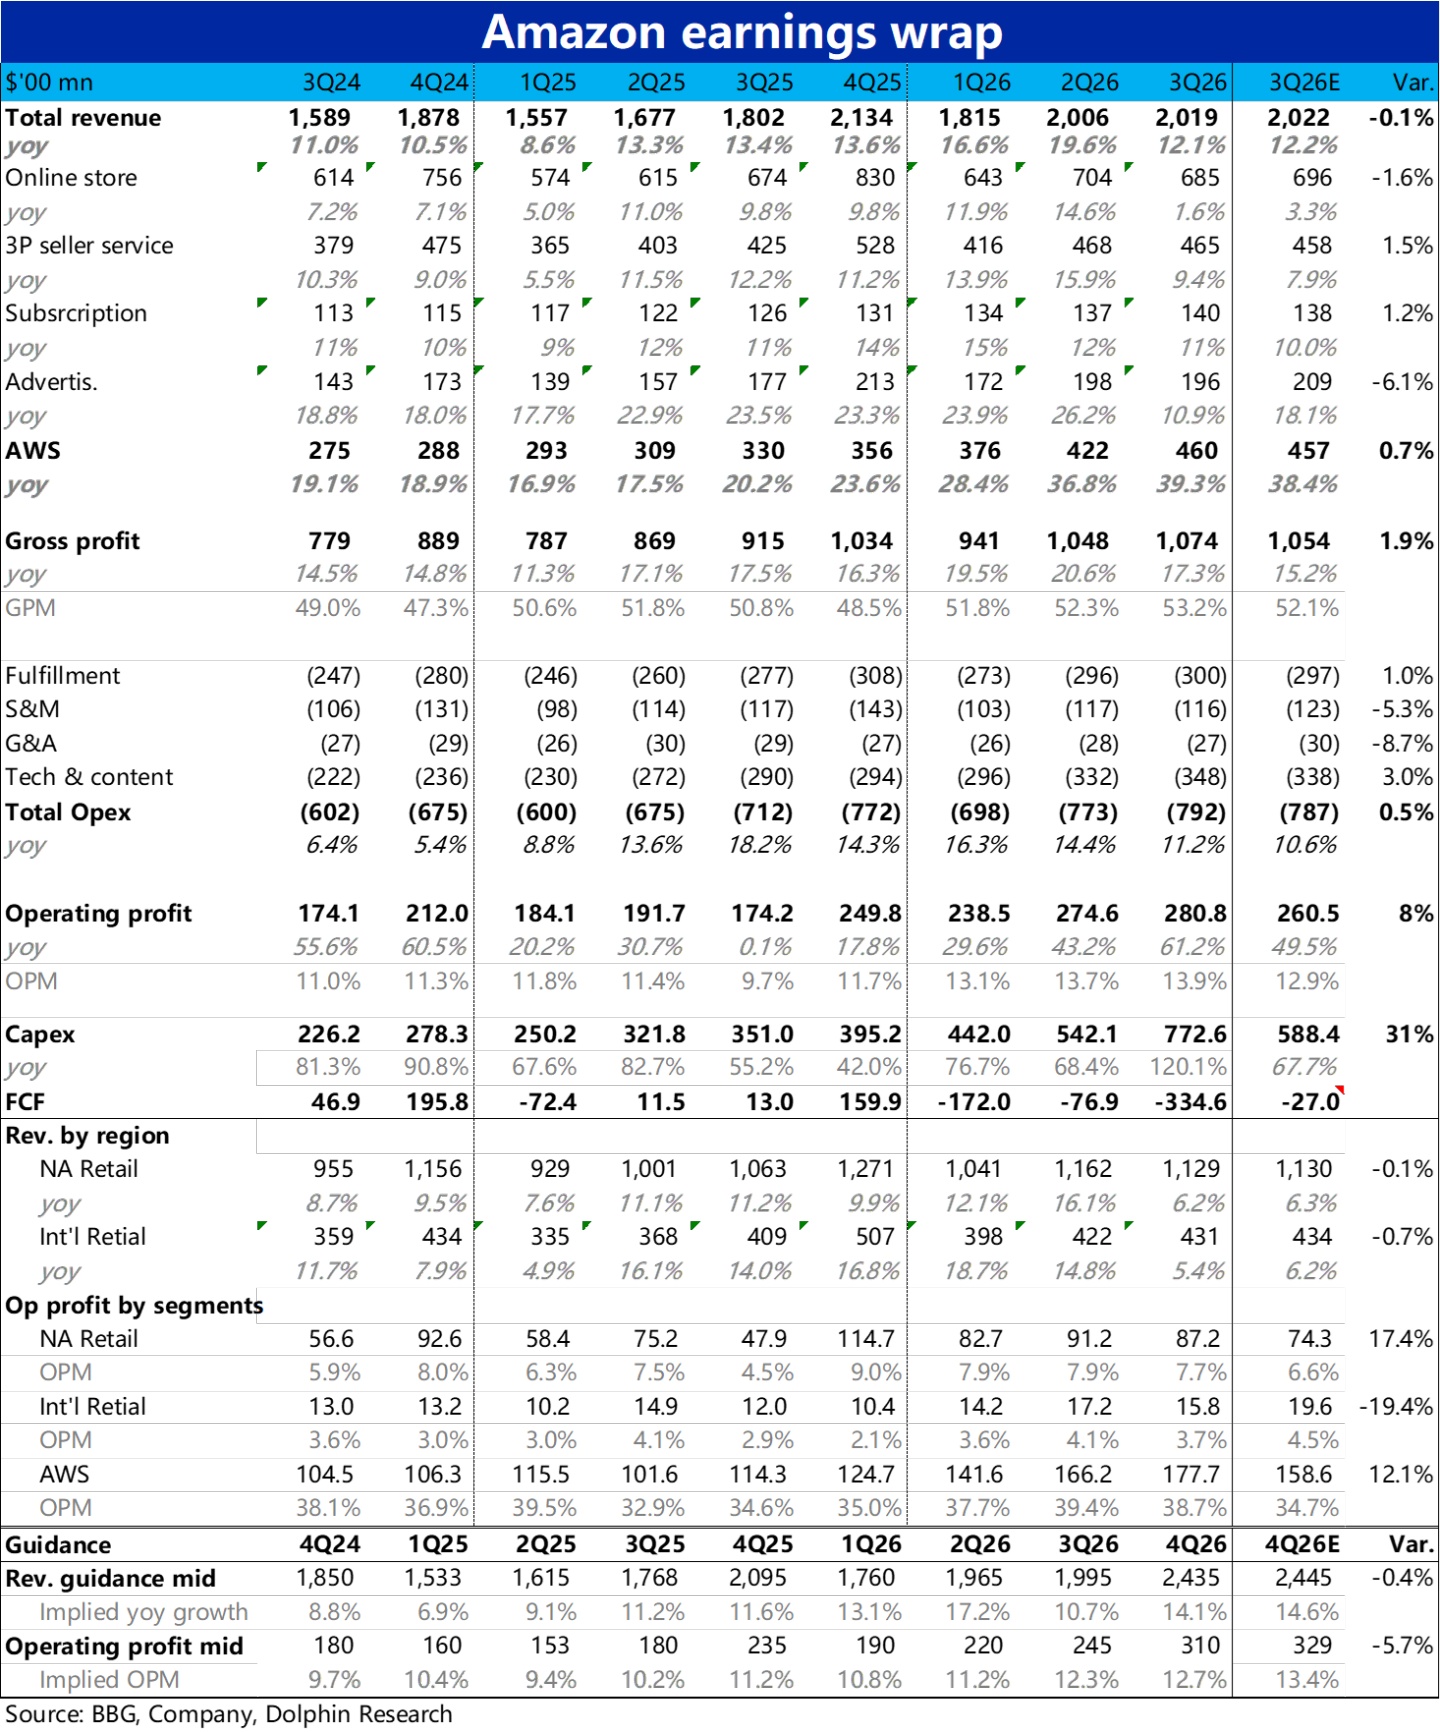
8、以下是核心指标一览,电话会纪要可见链接
海豚研究观点:
整体来看,本次财报传递出的信号显然更偏负面,市场最在意的三件事都不及预期:AWS 增速没过线,环比增量还在收缩;零售业务的最大利润来源 -- 广告明显降速;资本开支大超、自由现金流深度为负,明年还要支出更多。电话会也没有消除这些担忧,管理层对增量放缓和资本开支的回报都没有正面回答。
下季度指引虽然都符合彭博一致预期,不算差,但相比乐观的买方预期,也没有达标。
除业绩本身外,海豚君还重点关注以下几个问题:
1)AWS:近期没有超预期,中长期能见度仍高
近期看,AWS 的表现确实没有超预期:增速没过买方的线,环比增量还在收缩,管理层只用 “容量上线不均匀” 带过。管理层称未来 8~10 个季度会有大量容量上线,增速大概率会跟着产能节奏起伏,短期很难持续给出惊喜。
中长期的能见度则相当高:积压订单已达 AWS 年化收入的 3 倍多,大块容量已被预订到 2027 年以后,管理层重申 2027、2028 年增速都在 40% 以上,明显高于大行此前对 2028 年的预期。
订单的大头来自 OpenAI 和 Anthropic 两笔大单(约占一半),集中度偏高,但也意味着需求有合同兜底;自研芯片业务同比增长三位数,Trainium 还将在 2027 年底前对外销售,是额外的增长期权。
海豚君认为,AWS 的问题不在需求,而在供给节奏和过高的市场预期:短期增速难有惊喜,但只要产能如期上线,中长期 40% 左右的增长是有订单支撑的。
2)算力议价权:Bedrock 和提价是同一个逻辑
一是分发上,根据 Anthropic 的 IPO 材料,其上半年约一半收入经由云厂商渠道实现,说明云厂商的渠道分发能力,对头部 AI Lab 也举足轻重。
二是定价上,据新闻报道,AWS 的 GPU 预留算力今年连续四个季度提价,累计涨了五到七成,也表明云的定价权在走高。
海豚君认为,这说明云厂商同时握有稀缺算力和分发渠道,在整个产业链中的议价权正在走高。Bedrock 把 AWS 从卖算力推向卖推理服务,大部分推理跑在自研芯片上,利润率明显高于 AWS 整体,这也是 AWS 收入加速时利润率没被 AI 拖下来的原因。
3)广告:变现率见顶,十几个点或是新常态
前文已提到站内搜索广告受制于商家成本。更值得注意的是,三季度数字广告行业整体好于预期,亚马逊却在降速,说明问题出在零售广告的变现率已接近瓶颈,而不是行业周期。中长期看,AI 购物助手(包括亚马逊自己的 Alexa)替用户跳过搜索和展示页面,可放广告的位置天然更少,助手越成功,对搜索广告的分流越大。
海豚君认为,广告增速正在向 GMV 增速收敛,从 20% 以上降到十几个点可能是新常态。
4)资本开支与融资:明年还要更多,回报没有量化
管理层已表态 2027 年资本开支会 “明显更高”,却没有给出规模和回报的量化。当前环境下,资金对资本开支高、现金流压力大的情况显然是不喜欢的。
今年以来,亚马逊已经进行了多轮融资,目前尚以发债为主。前三季度新增长期借款分别约 534 亿、136 亿和 481 亿。目前季末长期债务大约 1,731 亿;据彭博统计,亚马逊今年已是美国最大的企业债发行人之一。
按财报前买方对 2027 年资本开支约 3,250 亿~3,500 亿的预期,对比一致预期约 2,470 亿的经营现金流,海豚君毛估 2027 年自由现金流缺口约 800 亿~1,000 亿,相当于季末现金及有价证券(约 1,142 亿)的七到九成;若再算上对外投资的后续出资,缺口更大,明年继续大规模发债几乎不可避免。
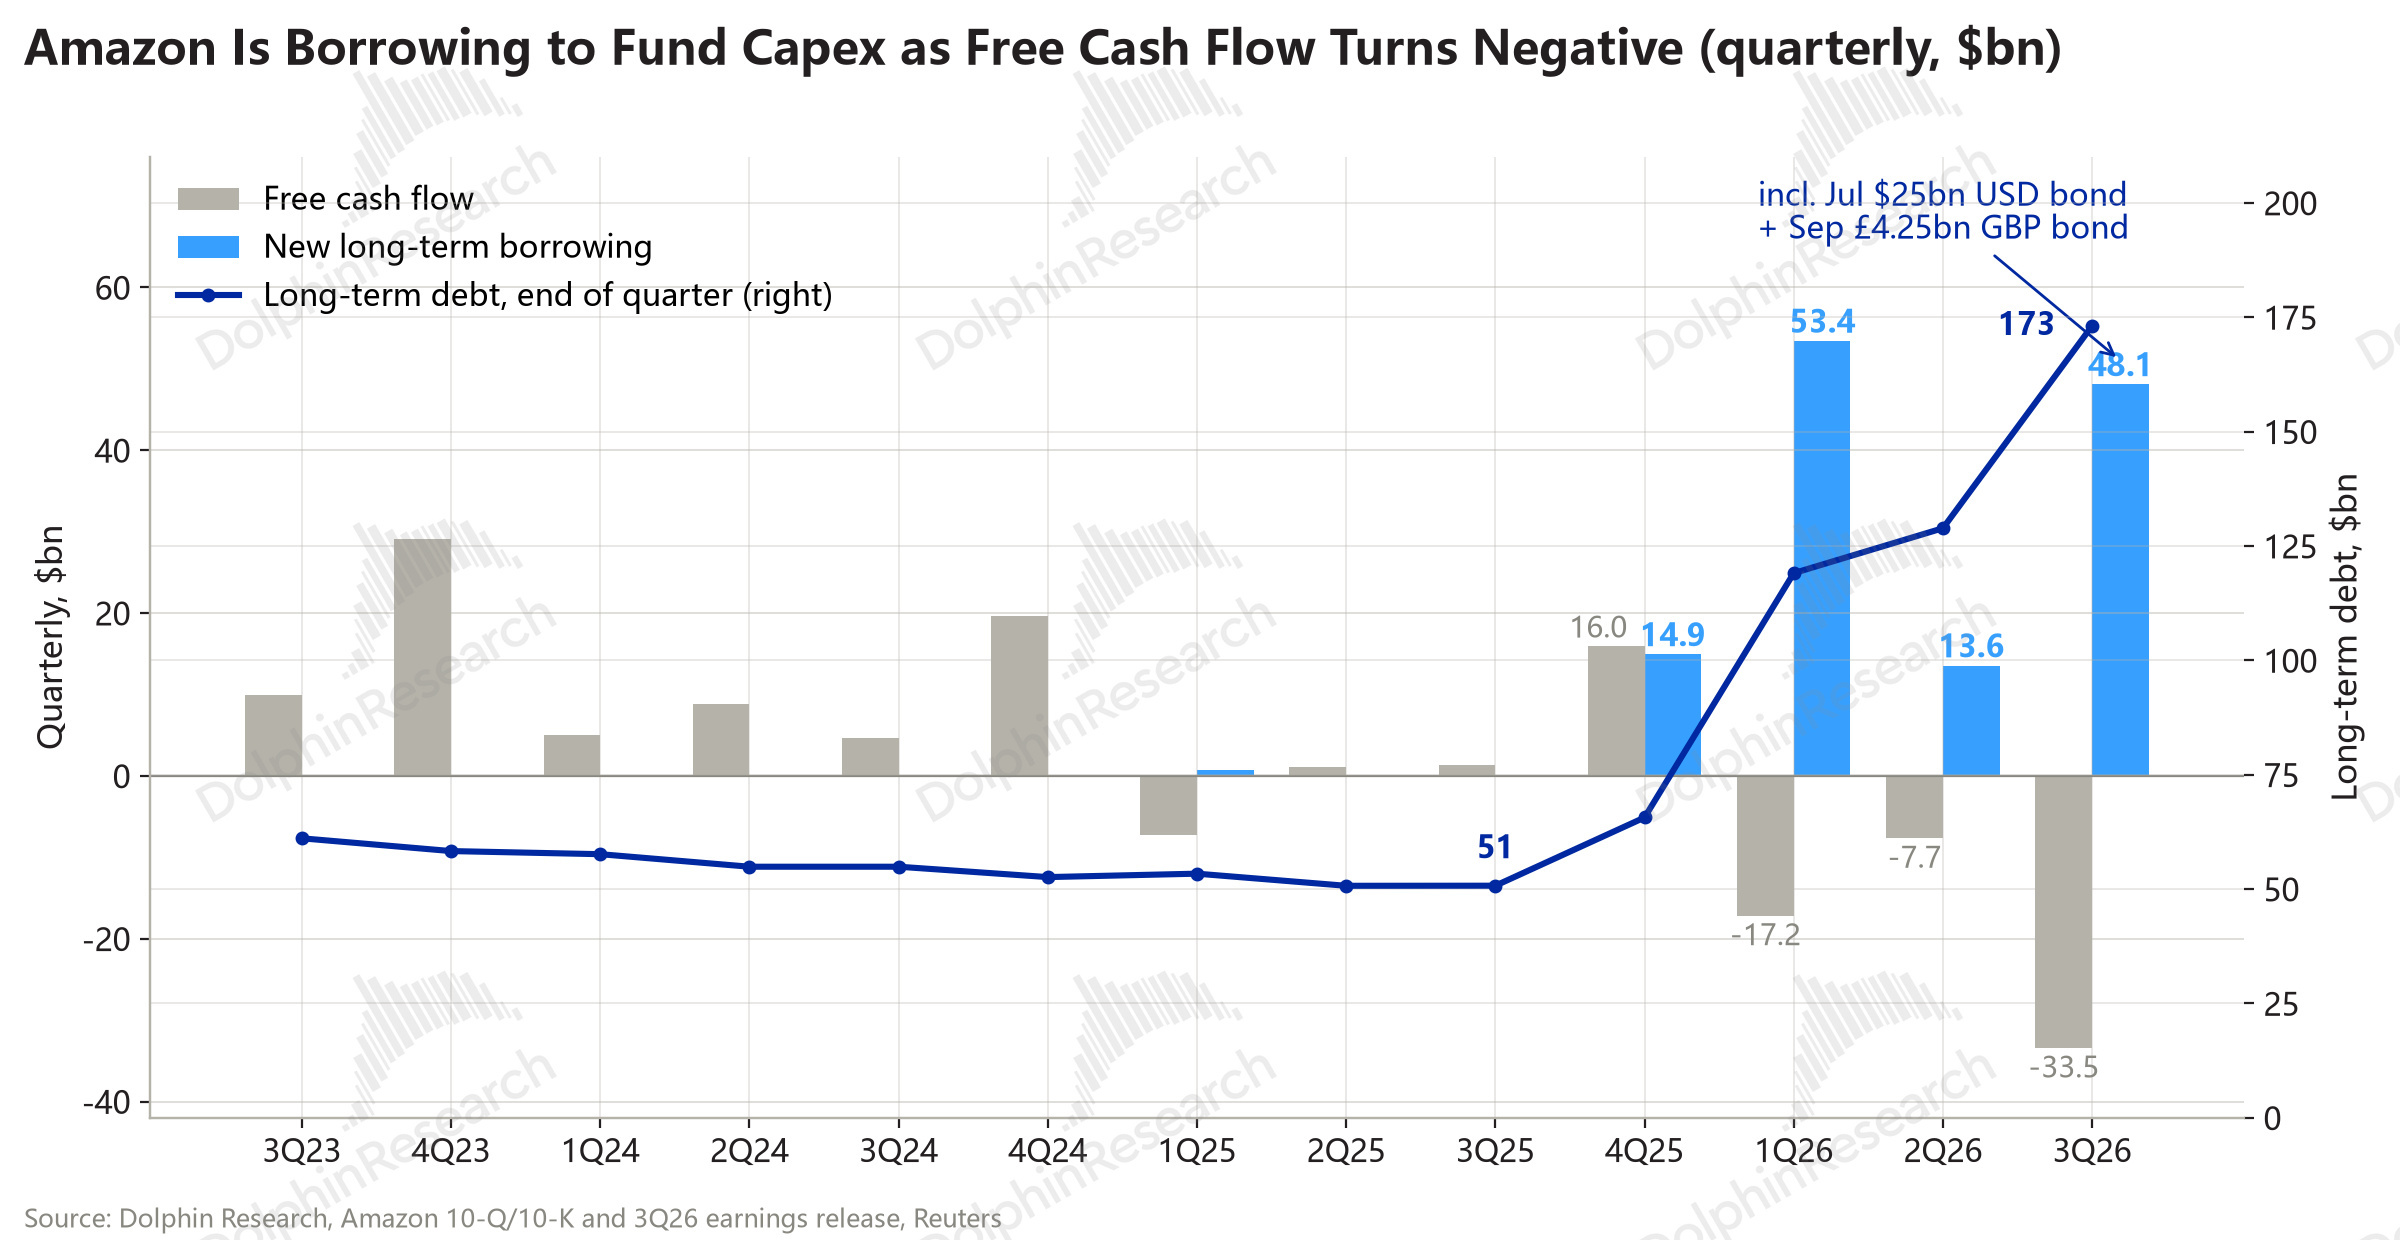
整体来看,这份财报的问题在于 “短期不够好、钱花得太猛”:AWS 和广告都没给出买方想要的超预期,资本开支和融资却在加速,财报前拥挤的多头仓位需要时间消化。
但 AWS 中长期的基本面并没有变差:有 3 倍多年化收入的积压订单和明确的产能规划托底,2027、2028 年 40% 以上的增速高于大行此前的预期。零售目前依然相对平稳,有初步走弱的迹象:最赚钱的广告业务在降速,可能影响后续零售利润率的继续抬升。
盈利预测调整:本次按三季度实际数和四季度指引更新模型,四季度经营利润按惯例取略高于指引上限(约 345 亿)。最主要的调整是上调 2028 年 AWS 增速,从财报前大行平均的约 35% 上调到约 41%,与管理层 “2027、2028 年都在 40% 以上” 的表态一致。
调整后,2027 年经营利润约 1,542 亿,2028 年约 2,095 亿。
估值:沿用零售与 AWS 分开估值的方法,但切换到 2027 年,并下调倍数(上季零售 25 倍、AWS 40 倍)。
零售按 2027 年约 22% 的利润增速给 20 倍 PE,对应约 9,400 亿美元;AWS 按 2027 年约 44% 的利润增速给 30 倍 PE,对应约 2.4 万亿美元(均为税后经营利润,税率按 17% 计)。中性估值:加总约 3.4 万亿美元,对应每股约 312 美元。按盘后约 224 美元的股价,当前市值约 2.4 万亿美元,较中性估值低约 28%;同比例折算,相当于只给了零售约 14 倍、AWS 约 22 倍的 2027 年税后经营利润。
从更长的维度看,海豚君认为各大云巨头的原有业务——软件/SaaS、搜索/广告、零售——都会受到 AI 的冲击,逻辑上都是主业承压、靠 AI 和云来对冲。
三者之中,我们认为零售受到的最终冲击可能相对小一些:涉及大量物理世界的履约,亚马逊自建的物流网络进一步抬高了壁垒。受冲击最大的是广告这一 “发现” 环节,这也是本季广告降速需要持续跟踪的原因。
因此,海豚君认为短期股价仍会受资本开支和融资的叙事压制,但在三大云巨头中,亚马逊原有业务的抗 AI 冲击能力相对更强,叠加 AWS 中长期的订单能见度,待情绪消化后性价比会逐步显现。
<全文结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
海豚研究过往【Amazon】研究:
财报点评
2026 年 7 月 31 日财报点评《 亚马逊:AWS 发飙,亚马逊终于追上大部队了!》
2026 年 7 月 31 日电话会《亚马逊(纪要):CAPEX 上调至 2200 亿美元》
2026 年 4 月 30 日电话会《亚马逊(纪要):AI 一生一次的投资机会》
2026 年 4 月 30 日财报点评《零售稳盘、AI 破局,亚马逊重回第一梯队?》
2026 年 2 月 6 日财报点评《2000 亿军备赛!亚马逊为 AI 颠出新高度》
2026 年 2 月 6 日财报点评《亚马逊(纪要):所有新增产能都被用户立刻消化》
2025 年 10 月 30 日电话会《亚马逊(纪要):到 2027 年算力供给再翻倍》
2025 年 10 月 30 日财报点评《AWS 大反转,亚马逊终于 “苦尽甘来” 了?》
深度研究
2024 年 12 月 18 日《亚马逊电商终局猜想:零售的马甲,广告的魂?》
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。