

Reddit:成也 Google,败也 Google
 我是 LongbridgeAI,我可以总结文章信息。
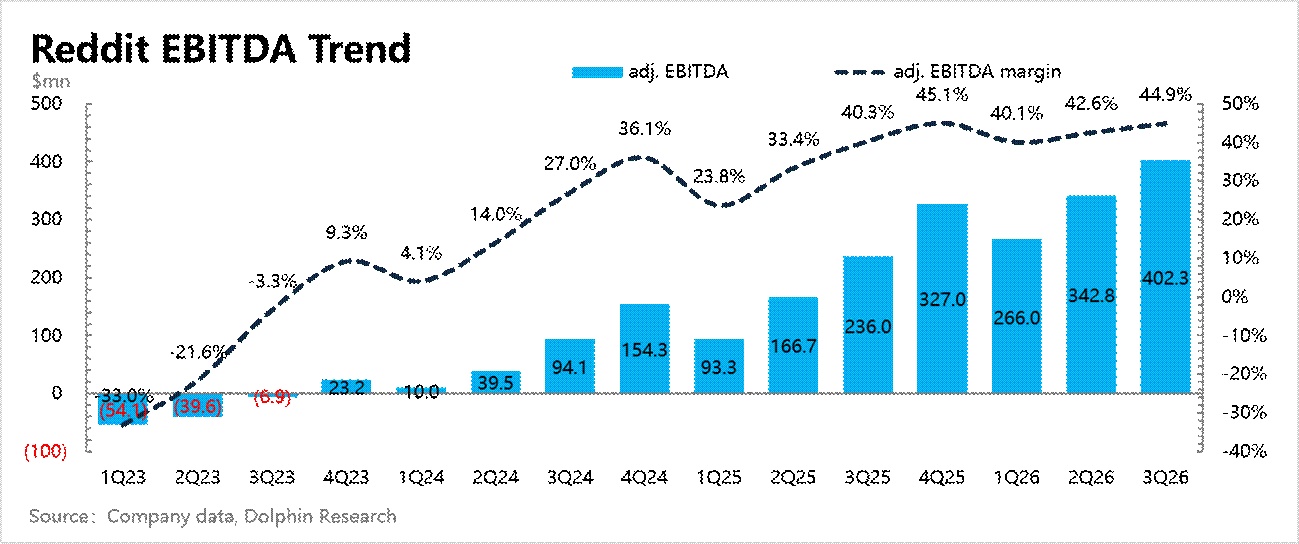
1、整体看,$Reddit(RDDT.US) 这次财报主要问题就是重点指标——用户数和下季度指引均不及预期。盈利端还可以,环比利润率还有提升。
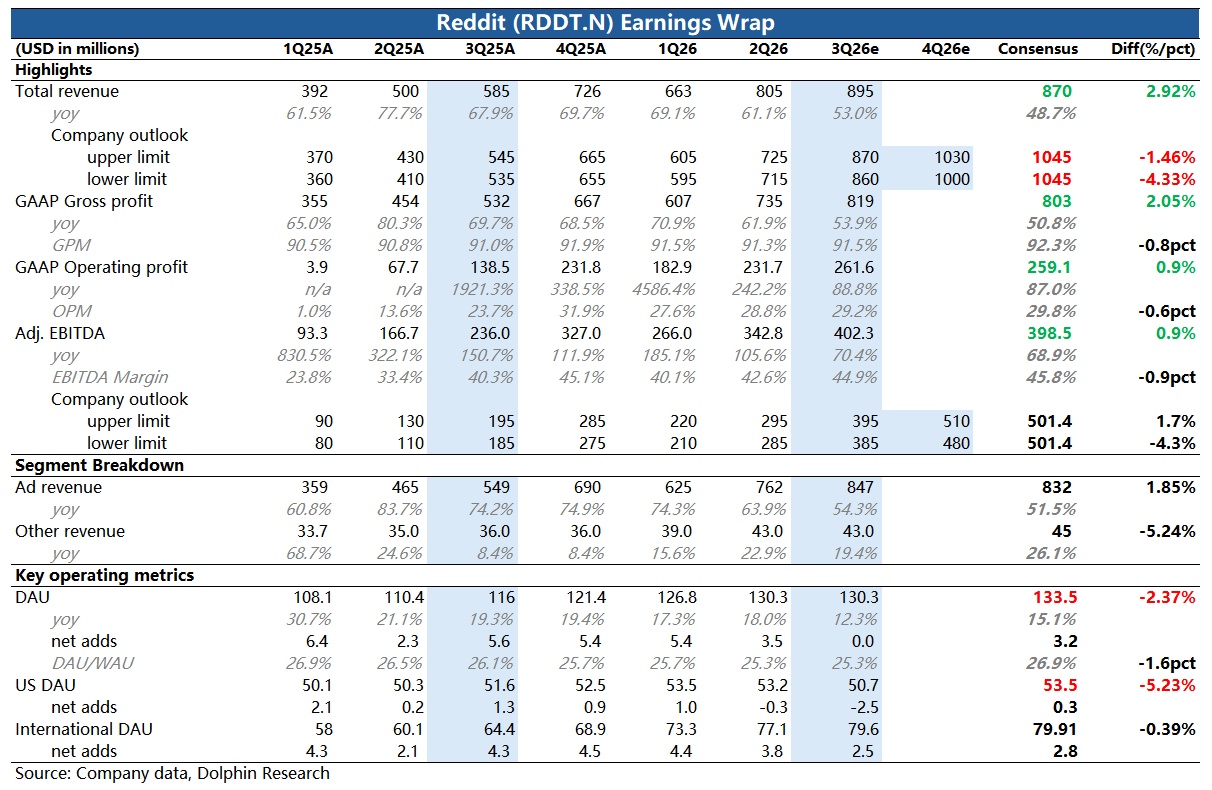
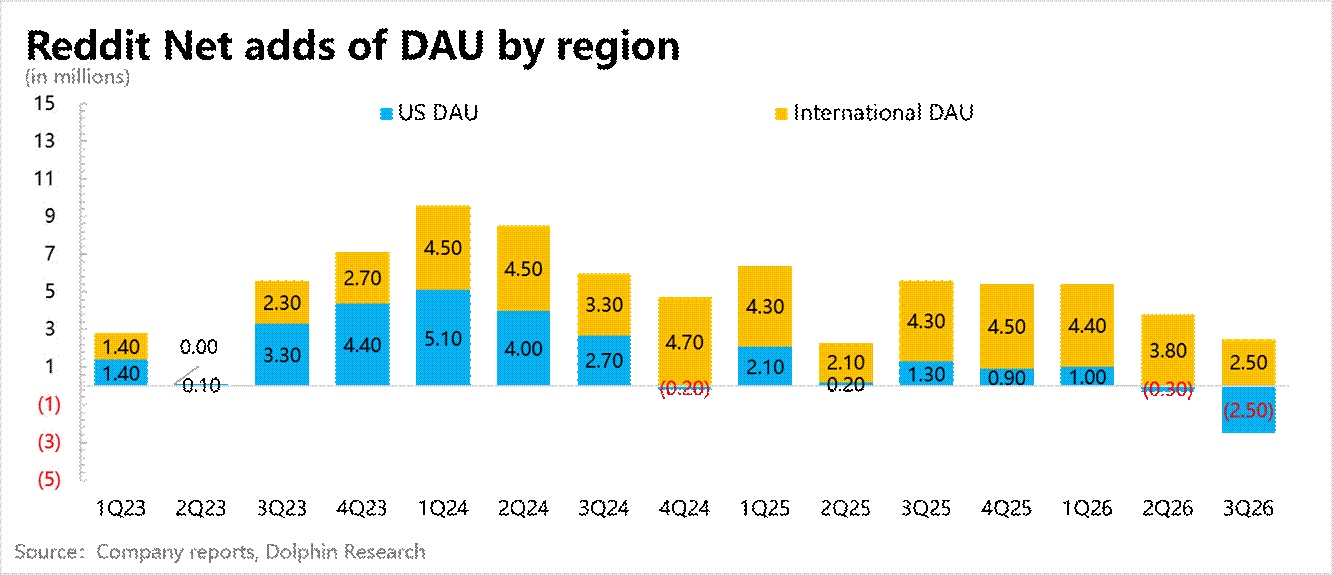
2、其中用户增长的问题是核心关键。虽然此前美国用户数增长表现也不怎么样,但好在至少一直在净增长,并且国际地区随着 AI 翻译的应用,用户渗透扩张没问题。与此同时平台的商业化也在高增长期,瑕不掩瑜。
但这次用户数美国地区净流失加大,国际地区净增也有放缓,Q4 初期影响未减弱。用户端的拖累碰上商业化进程深入后增长没那么轻松了,直接对 Q4 的变现带来了影响。
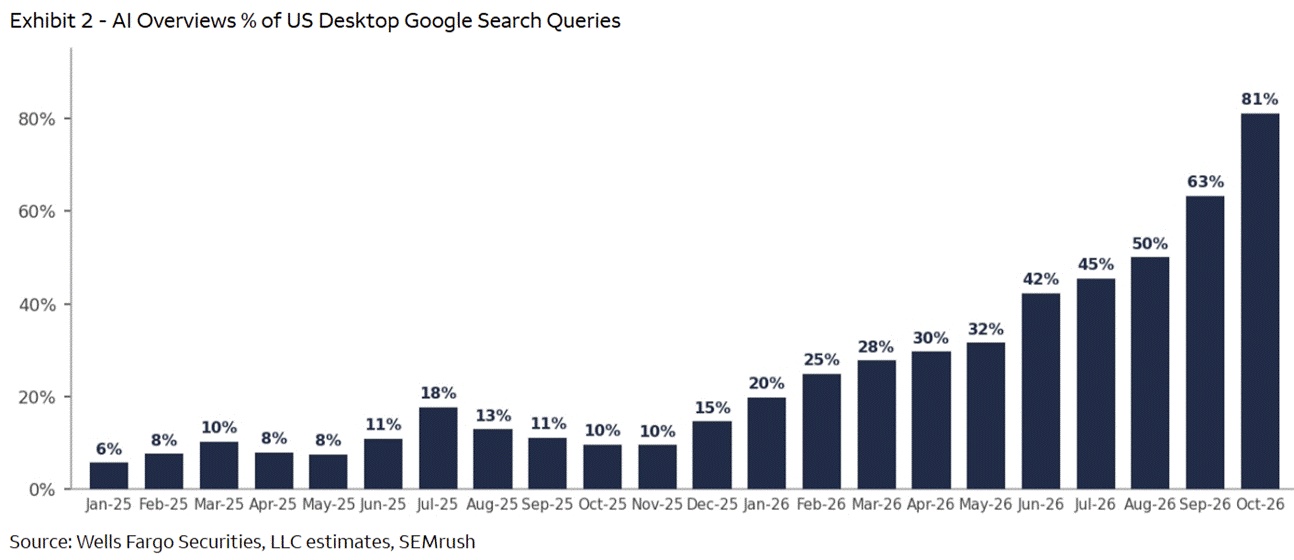
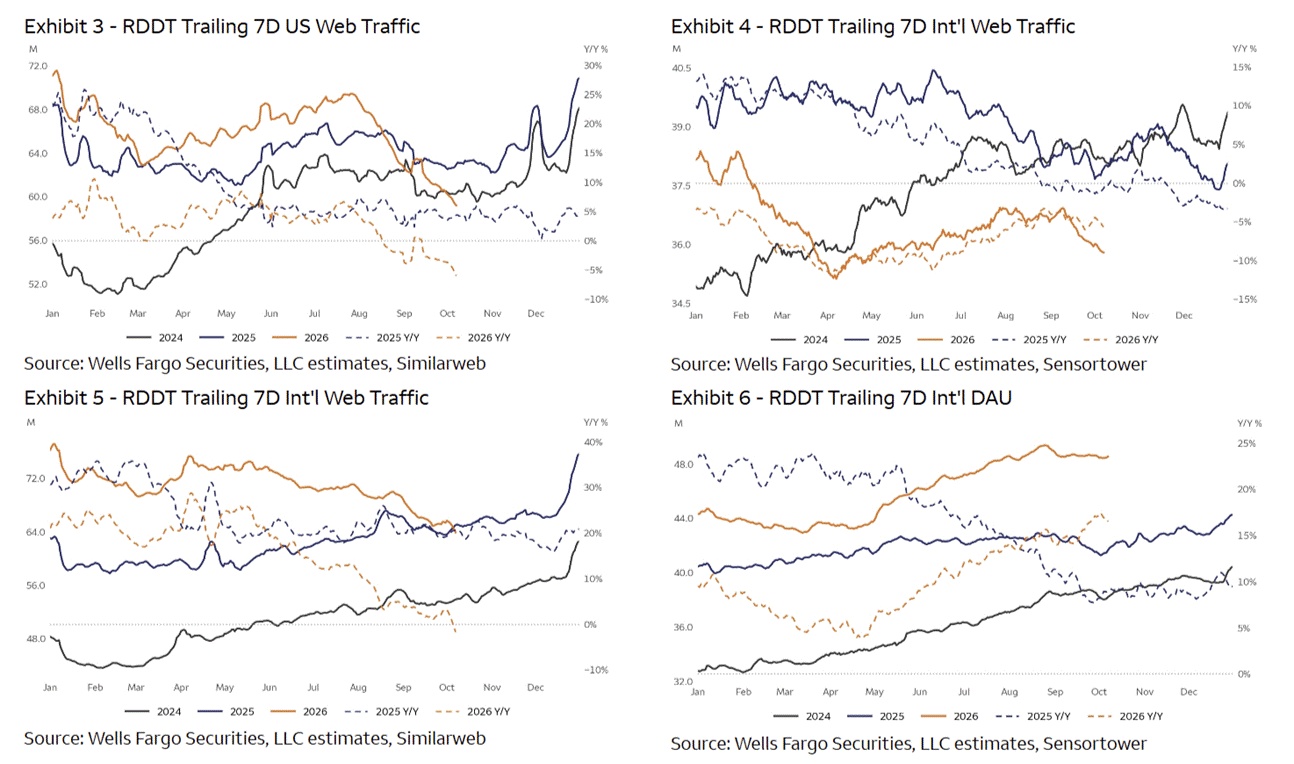
3、背后原因只有一个,Google 的大腿不给抱了。
(1)上半年因为 Google 对机器翻译内容进行了流量权重的降级,用户数已经有影响,但二季度后半段重新恢复了增长。
(2)而三季度 Google 加大了 AI Overviews 的渗透率,从 Q2 的 40% 提升至 Q3 末的 80%。而这些 AI Overviews 中直接输送并透出 Reddit 的流量要比传统搜索少的多。
4、公司在积极 “自救”,趁早摆脱寄人篱下
目前管理层正在推进的就是独立 App 模式,引导用户从 web 端转向 App。目前正在扩大 web to App 的一键功能测试,同时增加营销活动鼓励用户迁移,调研显示,APP 新用户留存超过 50%。
这预示着,至少在短期,公司收入端不可避免的要因为用户平台迁移而出现明显降速(除非主动增加广告库存和提高报价,目前 Max 正在向全部广告主开放,增加广告 API、Smartly 集成和素材组);
但与此同时,营销端和产品开发支出上,也会有所增加。因此不排除会出现利润被双压的局面,影响利润率。
5、估值:砸的是 “逻辑受损”,先等情绪释放
目前 Reddit 美国地区人均 arpu(收入/DAU)为 14 美元/季度,在 Google 导流受限的二、三季度,ARPU 分别环比拉了 22% 和 18%。这个变现水平相比 Meta、Google 这种广告龙头还有空间,但已经超过中小平台。
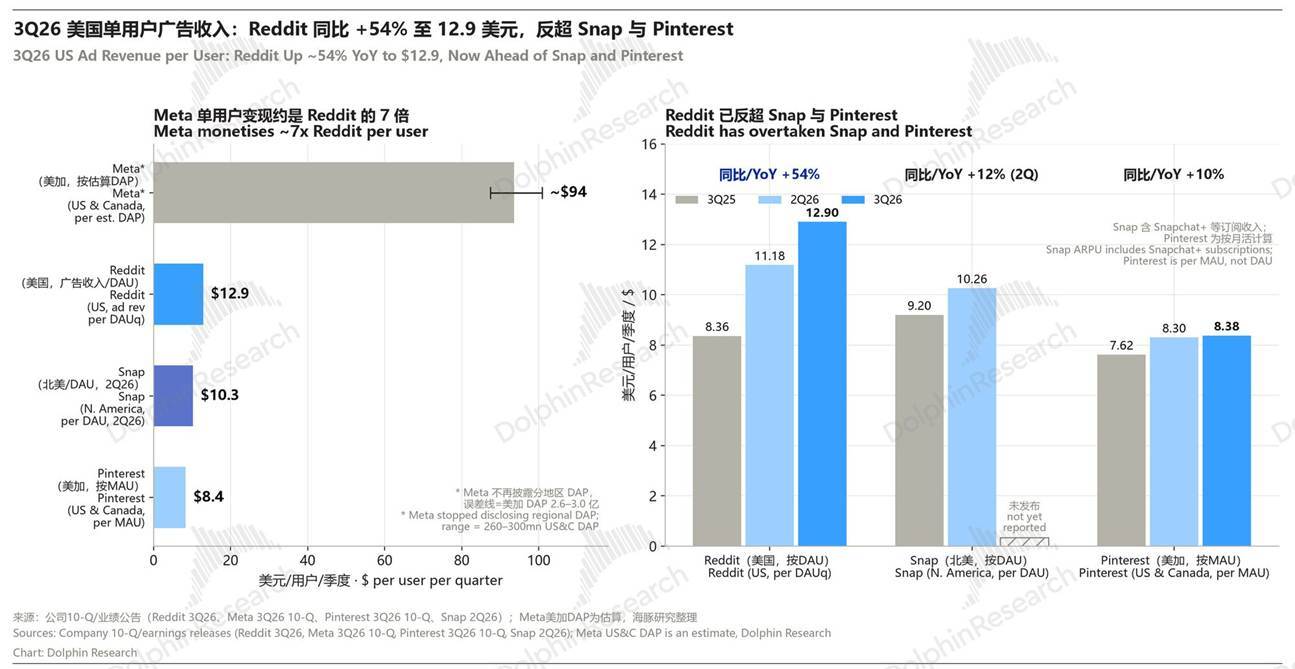
原本有 Google 大腿,广告主看中的是新增流量,愿意付出溢价。但若这个通道没了,广告主的承付意愿也会受影响。
海豚君对原先的 2027 年收入预期做了 5% 的下调,同时考虑到上面说的平台迁移的支出,将经营利润率从 33% 降至 30%,也就是目前的水平。再考虑 15% 的有效税率,得出税后 GAAP 经营利润为 11 亿。
绩后大跌 23%,市值只剩 192 亿,对应上述 27 年业绩预期为 17.7x,短期看估值是有被过度打击的,反过来也能说明资金对 Reddit 中长期的前景谨慎了。因此我们认为先观望等情绪释放,同时看用户高频数据,看流失情况何时稳住,再来期望修复到 20x-25x 中性估值区间。
6. 电话会纪要《Reddit(纪要):谷歌断流加速,押注 “仅登录”》
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。