

比亚迪:国内 “以价换量”,海外 “救主” 也开始失灵?
 我是 LongbridgeAI,我可以总结文章信息。
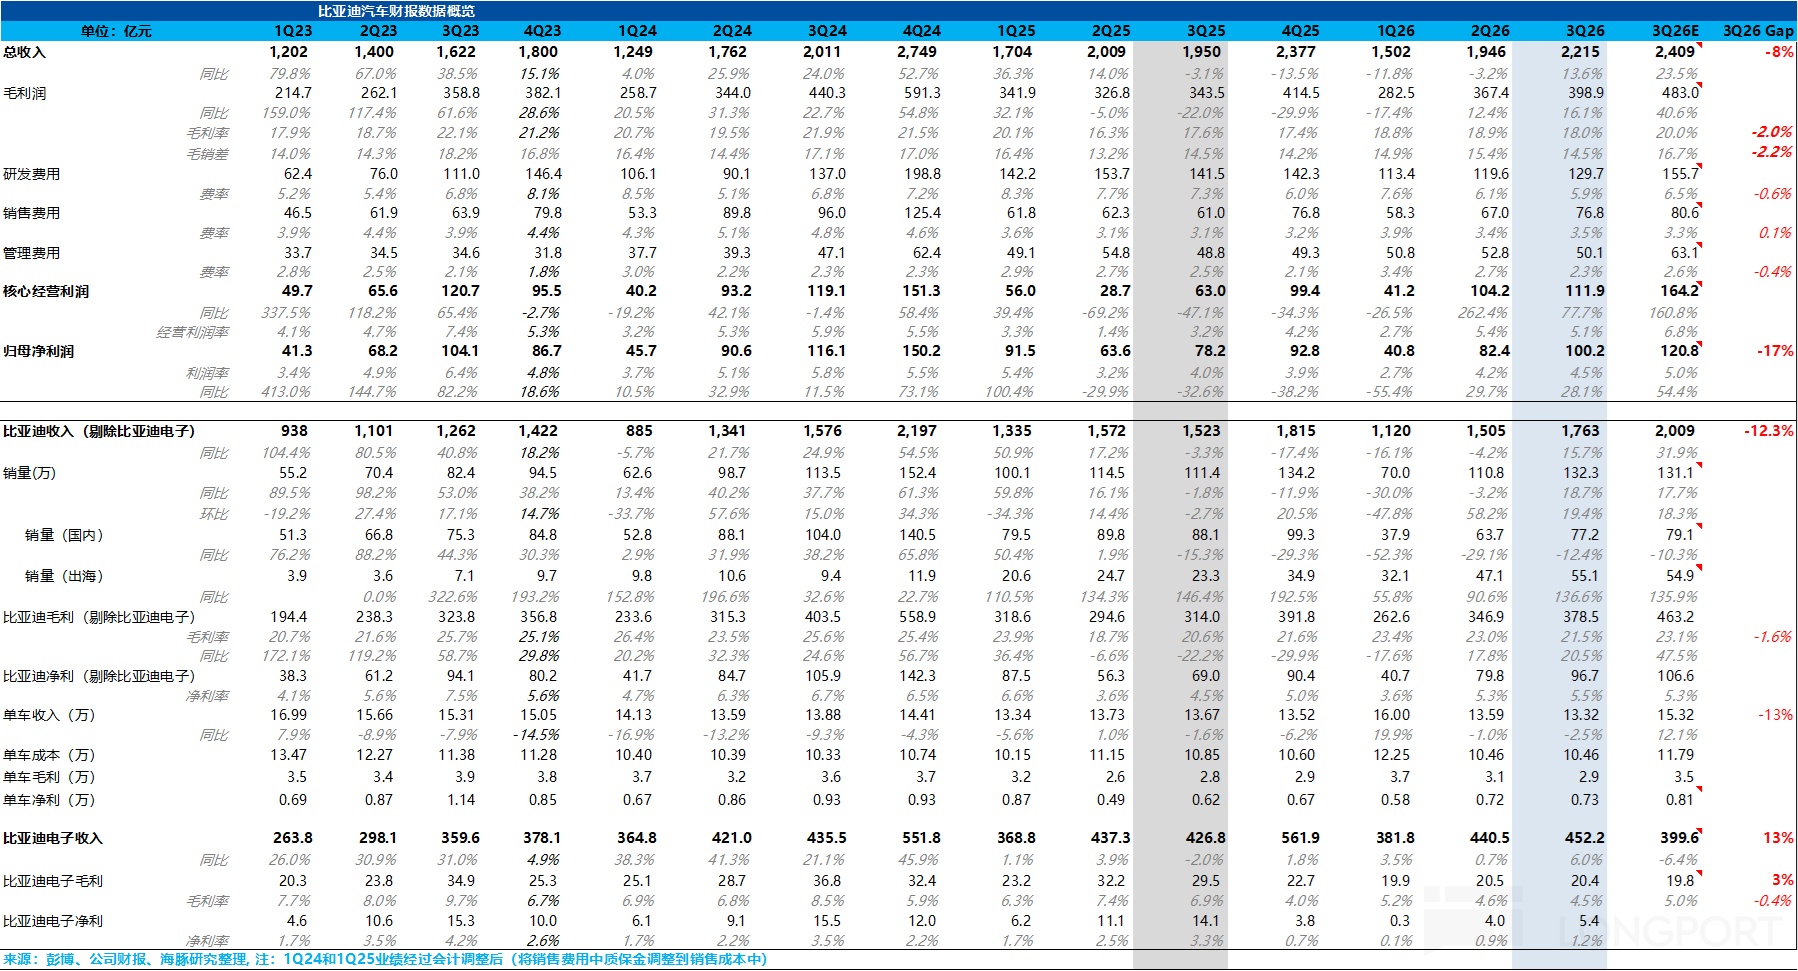
比亚迪(1211.HK)于北京时间 10 月 29 日晚,港股盘后发布了 2026 年第三季度业绩。要点如下:
1)总收入明显低于预期,问题出在卖车单价:三季度,比亚迪总收入 2215 亿,同比增长 13.6%,比市场预期的 2409 亿低约 8%。
2)卖车单价环比继续下滑,比预期低了 2 万元:三季度卖车单价 13.3 万元,环比又少了约 2700 元,比市场预期的 15.3 万元低约 2 万元。主要受三方面拖累:
a. 国内恢复比海外快:海外占比环比回落约 0.9 个百分点至 41.6%,高单价的出口车被摊薄;
b. 国内价格战仍在持续,高端品牌(腾势、方程豹、仰望)合计占比约 13.7%,与二季度持平,没有接棒拉动均价;
3)卖车毛利率环比下滑 1.6 个百分点,低于预期:三季度汽车业务毛利率 21.5%,比二季度的 23.0% 低约 1.6 个百分点,也低于预期的约 23%。单车成本其实守住了(约 10.5 万元,环比持平),毛利率下滑完全来自单价,规模效应也并未释放。
4)利润同样低于预期,单车净利持平,靠控费托底:三季度归母净利润 100.2 亿元,同比增长 28%,但比预期的 120.8 亿元低约 17%。剔除比亚迪电子后,单车净利约 0.73 万元,与二季度(0.72 万元)基本持平。
利润能持平,靠的是研发费用克制(130 亿元,同比下降 8%)和约 8.5 亿元公允价值收益;最能体现主业成色的单车核心运营利润约 0.85 万元,反而比二季度少了约 900 元。
海豚君观点:
整体而言,本季度比亚迪业绩不及预期,核心问题是 “量价背离”:二代刀片电池产能爬坡后,国内销量环比回升约 21%,海外继续放量,总销量兑现了;但卖车单价不升反降,毛利率随之下滑。利润端靠研发克制和非经营收益托底,单车核心运营利润环比下滑约 900 元,利润增长的含金量不高。
先看国内:行业需求在塌,比亚迪靠闪充 “以价换量”
国内车市正在经历今年最差的时候:9 月乘用车零售同比下滑约 28%,是年内最大跌幅。三季度国内新能源乘用车零售也同比下滑 11%,增量主要来自出口。
但比亚迪的份额在回升:二代刀片电池产能爬坡,积压的闪充车型订单得以交付,纯电销量环比增长约 37%,国内市占率环比回升约 2.7 个百分点至 25.4%。
但需要警惕的是,批发和零售之间出现了缺口:9 月比亚迪国内零售约 24.7 万辆,比国内批发(约 28.3 万辆)少了约 3.6 万辆,渠道在被动补库。叠加价格战未停、单价仍在下行,比亚迪在国内仍是 “以价换量”,而不是 “量价齐升”。
海豚君在中性假设下预计,2026 年比亚迪国内销量约 274 万辆,同比下滑约 23%(前三季度下滑 30%),意味着四季度国内需约 95 万辆、环比再增约 23%,在渠道补库的情况下并不保守。
再看海外:放量继续,但利润 “打了折”
海外三季度销量约 55 万辆,同比增长约 137%;前三季度累计约 134 万辆,已超过 2025 年全年。全年 190-200 万辆的目标意味着四季度月均需要约 19-22 万辆,下沿与三季度月均约 18 万辆基本持平,达到 190 万辆难度不大。
问题在于海外单车利润:按海豚君测算,三季度海外单车净利约 1.25 万元(区间 1.2-1.3 万元,对应国内约 0.3-0.4 万元),明显低于市场此前假设的约 2 万元。
9 月时管理层还表示海外单车利润 “基本稳定”;但此次管理层已把预期从 2 万元下调至 1.6 万元,主要受汇兑波动拖累(约 20 亿元)。管理层口径与海豚君测算的差距(约 0.36 万元/辆),大致就是 20 亿元汇兑损失摊到三季度约 55 万辆海外销量上的影响。
更大的压力在 2027 年,两项政策在 10 月接连落地:
a. 出口退税下调:财政部 10 月 12 日宣布,乘用新能源车出口退税率从 13% 降至 9%,2027 年 4 月 1 日起执行。按 2026 年平均报关价约 13 万元测算,若车企不提价,单车税前成本增加约 5,000 元、税后约 4,000 元,车企可通过提价几千元或本地化生产消化。车企大概率会在 4 月前抢出口,2027 年一季度出口可能前置,之后回落。
b. 欧盟混动配额:中欧 10 月 9 日就混动车出口达成协议,据报道欧盟拟从 12 月起把中国混动车进口限制在每年 35 万辆、每年上调 6%、为期四年;而今年前 7 个月中国对欧混动出口已达约 37.7 万辆,全年或超 80 万辆,配额或使出口砍半以上。
而比亚迪是在欧销量居前的中国车企之一。根据 MarkLines,2026 年 1-8 月中国品牌在欧盟的 HEV+PHEV 零售销量约 28 万辆,其中上汽、比亚迪、奇瑞、吉利分别为 10.5/9.8/5.9/1.3 万辆;按敞口看,四家在欧盟的混动零售量分别占其全球(不含中国)零售量的 22%/15%/8%/4%,上汽、比亚迪敞口相对较高,欧洲插混出口将直接受限。
海豚君预计 2027 年比亚迪受配额影响约 10-15 万辆(约占海外潜在销量的 5-6%),只能靠涨价、调结构缓释。
对冲靠本地化:公司称海运单车成本 1 万元以上、欧盟关税 4 万元以上,本地化稳定运行 1-2 年后盈利一定优于出口;但匈牙利工厂 11-12 月才开始组装(设计产能 30 万辆,一期 15 万辆),较原计划已延后约一年,2027 年上半年难以完全对冲。
估值方面:
海豚君预计比亚迪 2026 年总销量约 464 万辆(国内 274 万辆,同比下滑约 23%;海外 190 万辆,同比增长约 84%)。前三季度卖车净利润(剔除比亚迪电子)约 217 亿元,四季度按 151 万辆、单车净利约 0.7 万元计(海外占比回落至约 37%,国内单车利润仍薄),全年卖车净利润约 320 亿元(单车约 0.69 万元),同比 2025 年的 303 亿元仅增长约 6%。
2026 年只剩两个月,估值锚需切到 2027 年,关键变量是海外单车净利。以三季度约 1.25 万元为起点拆解:
a. 出口退税:单车税后影响约 4,000 元,但 4 月起执行只影响 3 个季度,本地化生产的约两成车辆也不受影响。不提价时海外单车净利摊薄约 0.25 万元,提价消化一半则约 0.13 万元。
b. 欧盟配额与结构下沉:欧洲插混是海外利润最厚的市场,配额将挤掉约 10-15 万辆高毛利车型,增量转向拉美、东南亚等低单价市场,叠加中国车企集体出海、竞争加剧,单车净利再压约 0.1-0.15 万元。
c. 本地化爬坡与汇兑:匈牙利、土耳其工厂 2027 年仍在爬坡,约拖累 0.05-0.1 万元;若汇兑损失不再重复,可回补 0.2 万元。
综合来看,中性假设下 2027 年海外单车净利约 1.0 万元(区间 0.8-1.2 万元),较三季度下降约两成。
2027 年,海豚君预计总销量约 515 万辆,同比增长 11%(国内 275 万辆,基本持平;海外 240 万辆,同比增长 26%,已扣除欧盟配额约 10-15 万辆的影响)。
按国内单车净利 0.35 万元、海外 1.0 万元测算,2027 年卖车净利润约 336 亿元(单车约 0.65 万元),较 2026 年仅增长约 5%——海外放量基本被单车利润摊薄抵消,2027 年大概率是 “增量不增利” 的一年。
在利润基本不增长的情况下,给予 2027 年 15 倍 PE,卖车业务市值约 5,040 亿元;比亚迪电子按 65.74% 持股比例和当前市值计入约 290 亿元,合计约 5,330 亿元,与 H 股当前市值 5283 亿元基本相同。A 股市值约 7,440 亿元,溢价更高。
海外单车净利是估值最敏感的变量,每变动 0.1 万元,影响 2027 年利润约 24 亿元、市值约 6%:
a. 乐观情景(海外 1.2 万元,提价顺利、本地化提前盈利):卖车净利约 384 亿元,同比上行 20%,给予 27 年 17-20 倍 PE,对应总市值约 6818-7970 亿元,上行约 30%-51%;
b. 悲观情景(海外 0.8 万元,不提价、配额挤压欧洲):卖车净利约 288 亿元,对应总市值约 4,610 亿元,下行约 18%。
结论:上季点评时,海豚君认为比亚迪的向上空间有限。8 月财报后股价已回撤约 22%,但这轮回撤更多是在消化 2027 年海外利润 “打折” 的预期:按中性假设,当前港股价格已基本反映,风险收益比并不突出。
短期也缺少催化,需要看到四季度收入确认追上批发量、存货回落,以及 2027 年一季度海外提价落地、匈牙利工厂顺利爬坡,才能验证海外放量的 “含金量”。在海外单车利润企稳之前,估值修复的节奏可能偏慢。
<此处结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。