

比亚迪 3Q26 火线速读:比亚迪这份三季报,收入和利润双双低于预期:销量兑现了,但单车收入明显低于预期,毛利率环比不升反降,利润增长更多靠控费和公允价值收益托底。①卖车:单车收入还在往下走三季度单车收入约 13.3 万元,比二季度的 13…
比亚迪 3Q26 火线速读:比亚迪这份三季报,收入和利润双双低于预期:销量兑现了,但单车收入明显低于预期,毛利率环比不升反降,利润增长更多靠控费和公允价值收益托底。
①卖车:单车收入还在往下走
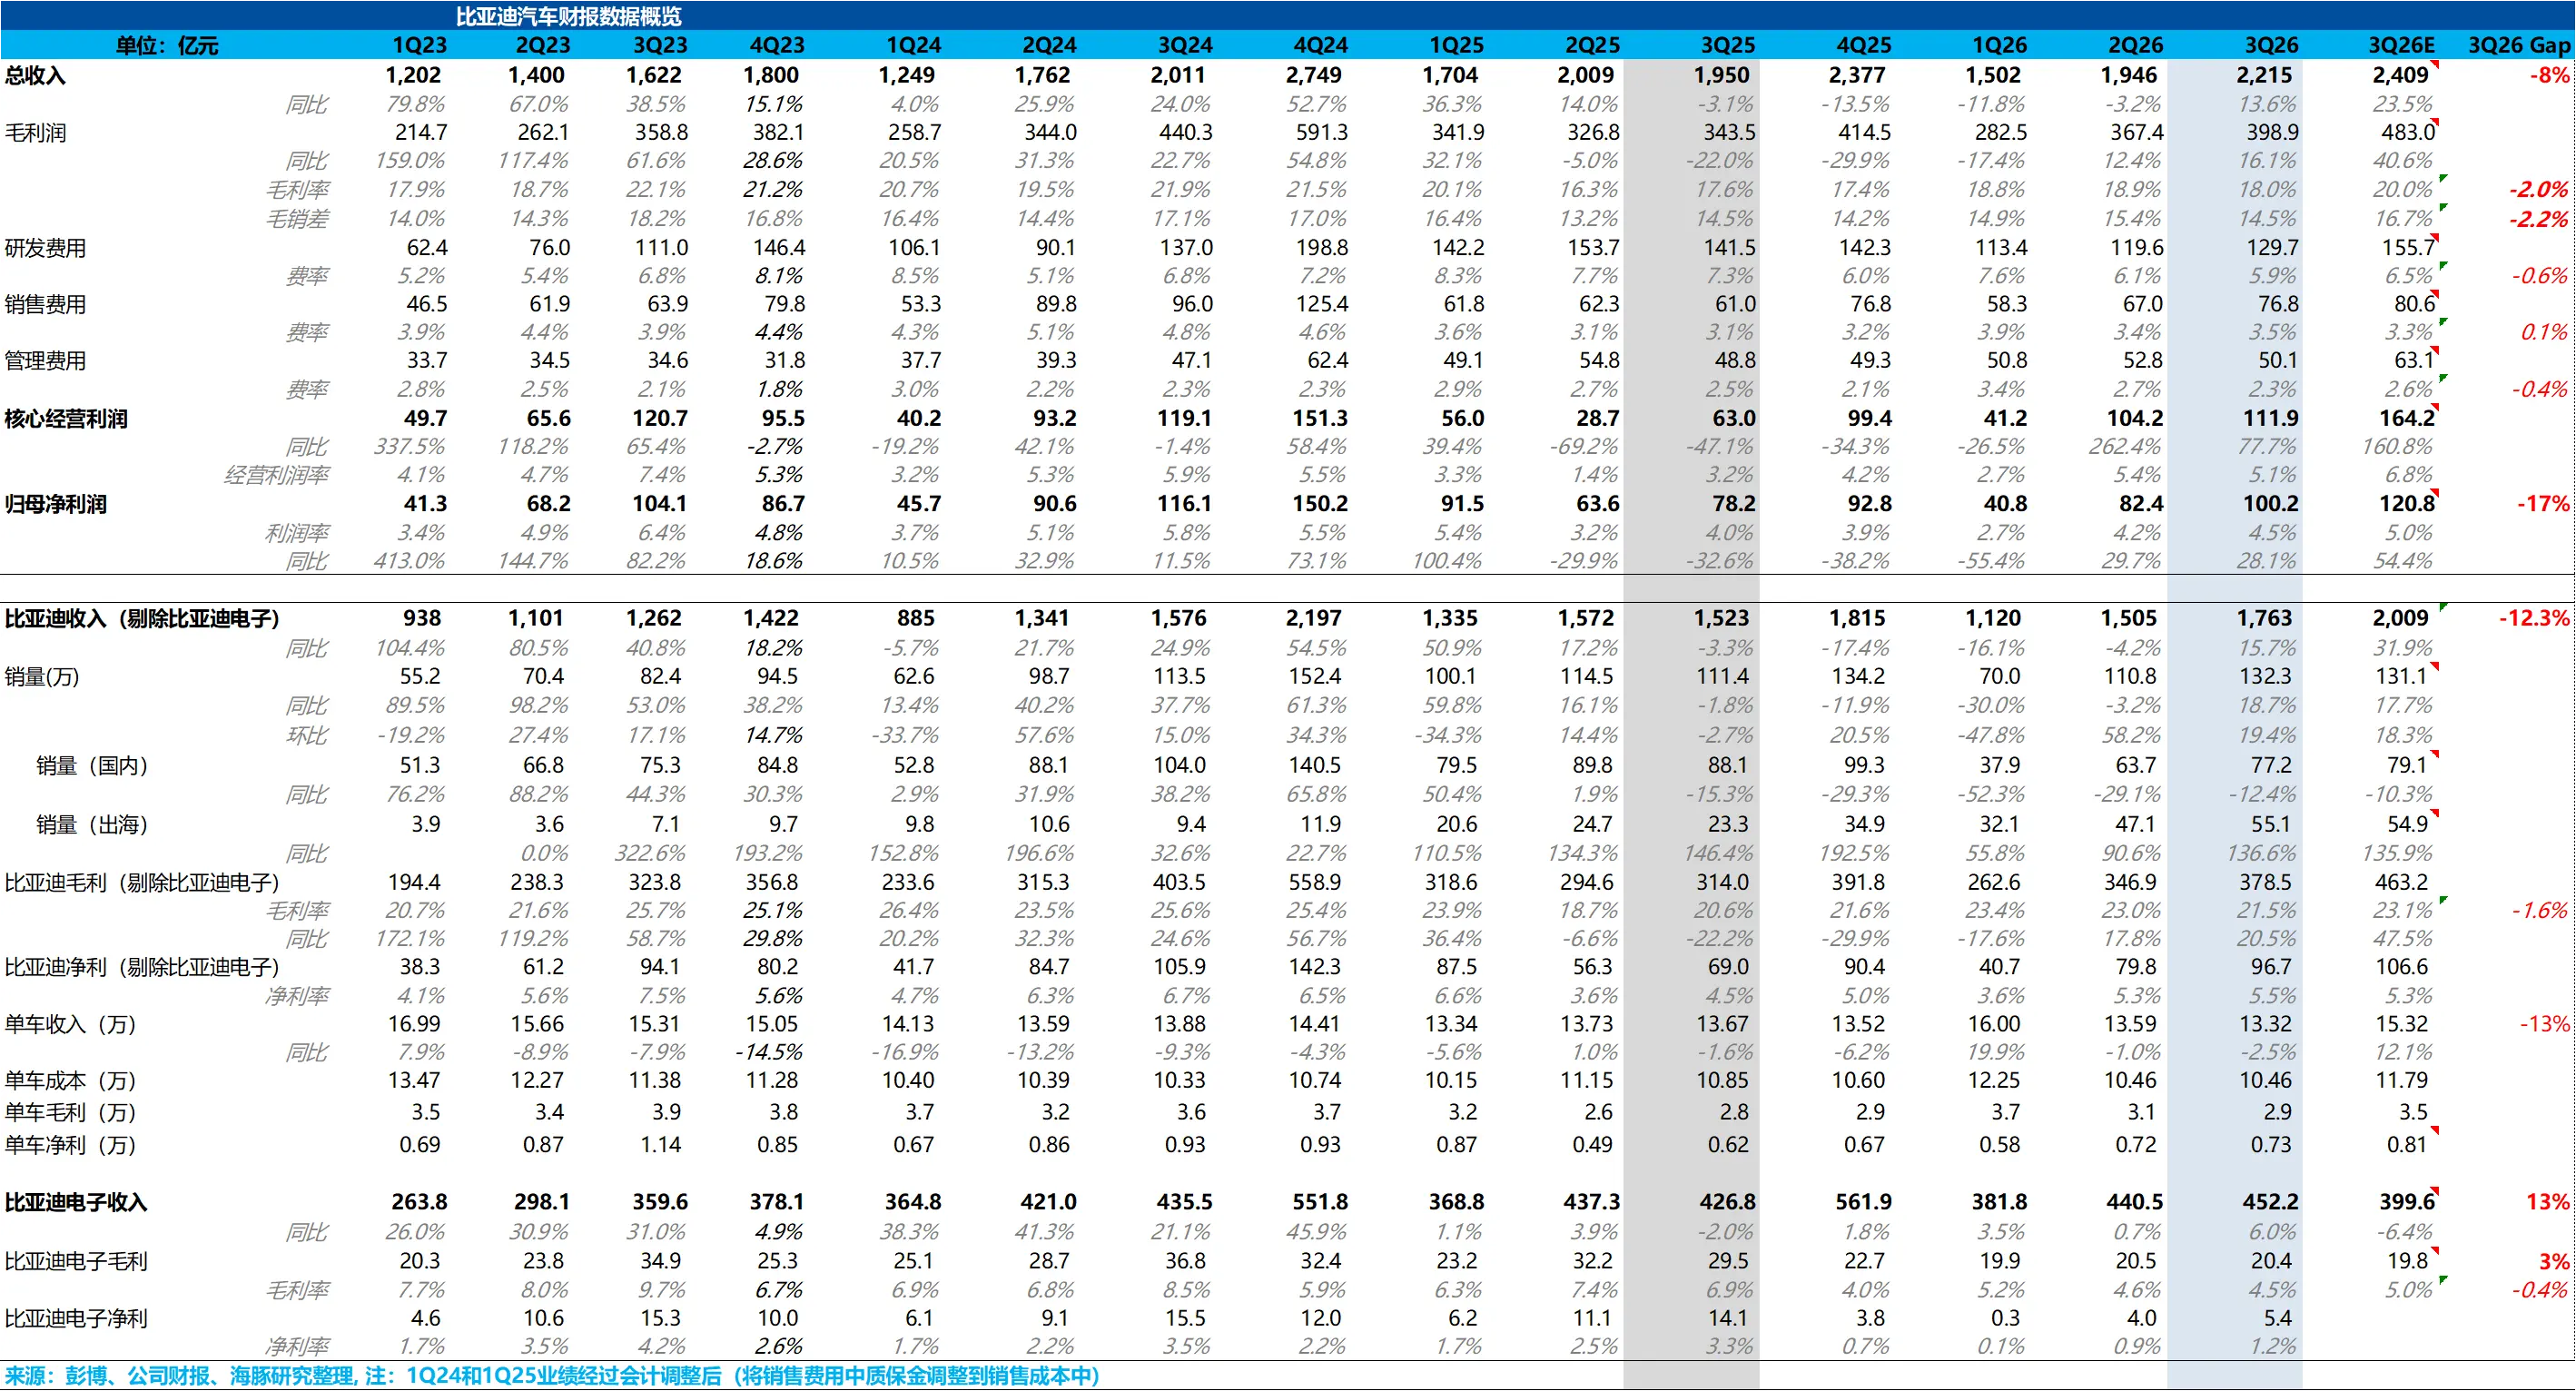
三季度单车收入约 13.3 万元,比二季度的 13.6 万元少约 3,000 元,更远低于一致预期的 15.3 万元。
环比下滑,主要是国内价格战仍在持续,海外占比环比略降(约 42.5% 降到约 41.7%),高端化也没有接棒。
②毛利率:环比不升反降
三季度汽车业务毛利率约 21.5%,比二季度低 1.5 个百分点。原因一是海外占比没有提升,结构红利暂停;二是国内价格战还在压价;三是锂电等上游原材料和大宗商品成本上行。
③净利润:同样低于预期,利润靠费用 “挤” 出来
本季度归母净利润 100 亿元,比市场预期的 121 亿元低约 17%。利润还能同比增长 28%,靠的是研发费用同比下降 8%(比预期少约 26 亿元)和 11 亿元公允价值收益。
单车净利约 7,600 元,与二季度基本持平。这意味着利润修复的驱动力,从 “海外结构 + 规模” 变成了 “控费 + 非经营收益”。海外单车利润也明显低于市场此前假设的约 2 万元:按海豚君测算约 1.2–1.3 万元。
④展望:海外目标问题不大,但 2027 年退税继续压单车利润
2026 年海外目标 190–200 万辆,前三季度已完成 134 万辆,四季度月均需要 19–22 万辆,要比三季度的约 18 万辆再提速,但难度不大。
2027 年的压力在政策端:出口退税率从 13% 降到 9%(2027 年 4 月起),每辆出口车净利减少约 5,000 元。
且欧盟混动配额据报 12 月 1 日起生效,基数 35 万辆/年、此后每年增长 6%、为期四年,相当于把中国混动车对欧出口砍掉一半以上(预计影响比亚迪欧洲销量约 8 万辆),本地组装车豁免。对冲要靠匈牙利工厂,但它较原计划推迟约一年,目前仍在试生产,计划四季度开始量产。
海豚君认为,这季度业绩不改变比亚迪 “海外撑利润” 的中期逻辑,但海外放量的含金量打了折扣:单车收入在降,海外单车利润也低于市场原本的假设。而 2027 年欧盟混动配额以及出口退税率下滑的双政策逆风,也进一步影响 27 年出货量和单车利润。$比亚迪(002594.SZ) $比亚迪股份(01211.HK)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。